会計規則
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
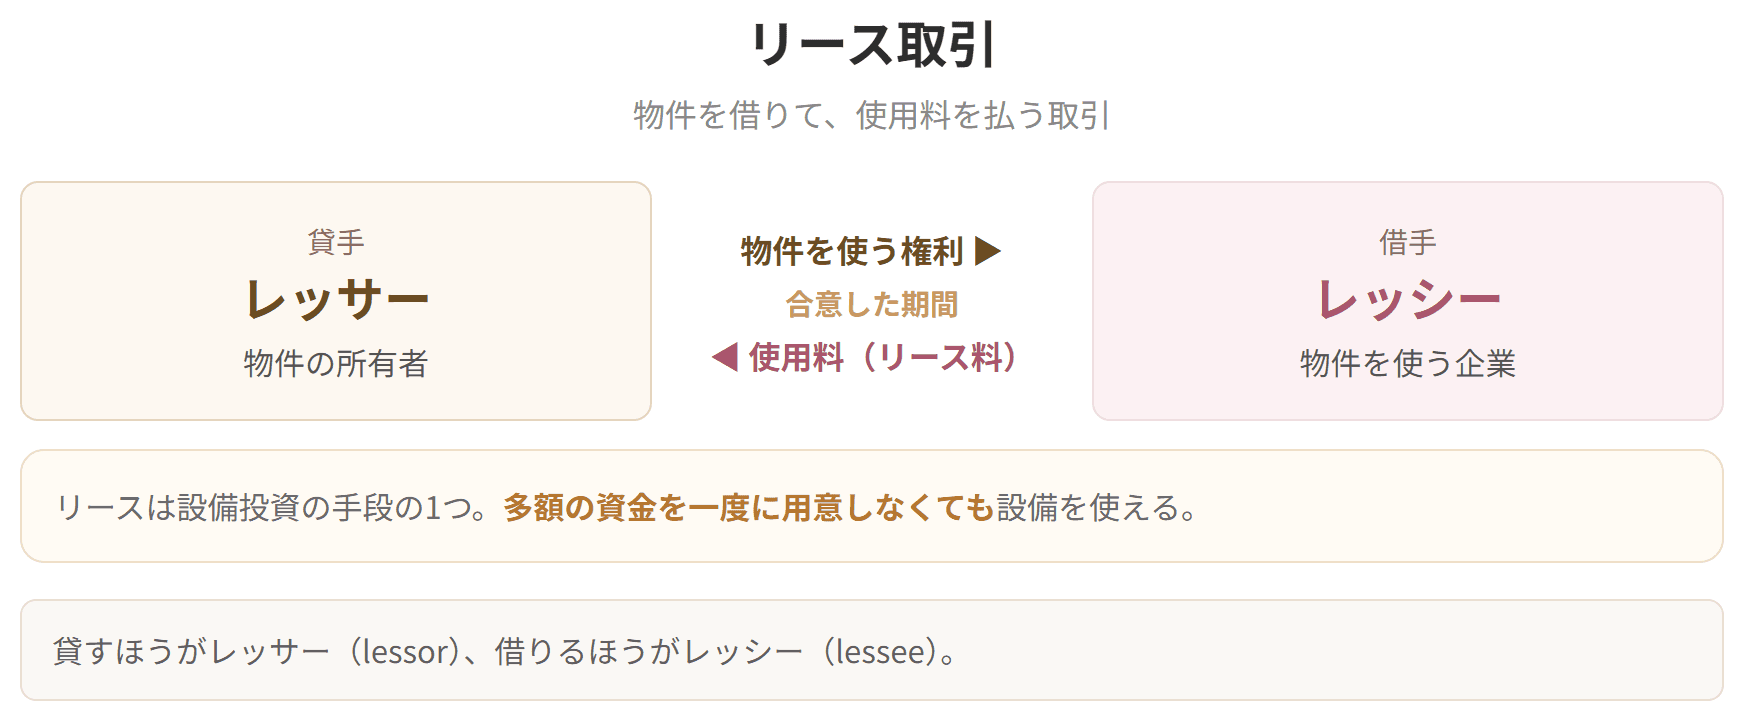
プレミアムで見るリース取引とは、特定の物件の所有者たる貸手(レッサー)が、当該物件の借手(レッシー)に対し、合意された期間(リース期間)にわたりこれを使用収益する権利を与え、借手は合意された使用料(リース料)を貸手に支払う取引をいいます。
買うのではなく借りる。それだけなら単純ですが、会計上は実質的に買ったのと変わらない借り方があります。そういう取引を、形式どおり「賃借」として処理してしまうと、実態を映さない財務諸表になってしまいます。
そこでリース会計では、まず取引の実態を見分けるところから始めます。


簡単にいうと
貸す人がレッサー、借りる人がレッシー。形は賃貸借でも、中身は売買に近いものがあるんだ!
リース取引とは、特定の物件の所有者たる貸手(レッサー)が、当該物件の借手(レッシー)に対し、合意された期間(リース期間)にわたりこれを使用収益する権利を与え、借手は合意された使用料(リース料)を貸手に支払う取引をいいます。
会計には「経済的実質を優先する」という考え方があります。契約の形式が賃貸借であっても、その実態が売買と変わらないのであれば、売買として処理するほうが企業の実態を正しく表せます。
たとえば、次のような取引を考えてみましょう。
これは、形は「借りている」ですが、中身は分割払いで買ったのとほとんど同じです。にもかかわらず賃借料として費用処理するだけなら、貸借対照表に機械も負債も現れません。本当は多額の設備と債務を抱えているのに、それが見えなくなってしまうのです。
この問題を解決するために、リース取引はファイナンス・リース取引とオペレーティング・リース取引に分類され、前者は売買に準じた処理を行うこととされています。
リース取引

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
