経営分析
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る短期安全性の分析が見ているのは、たったひとつのことです。1年以内に払わなければならないお金に対して、1年以内に用意できるお金が足りているか。
使う指標は流動比率と当座比率の2つ。どちらも下は流動負債で共通しており、違うのは上だけです。流動比率が流動資産をまるごと上に置くのに対し、当座比率はそこから在庫などを外し、確かに現金にできるものだけを上に置きます。
そして、2つの差を読むことが、この節でいちばん身につけたい技術です。


簡単にいうと
1年以内に払うお金に対して、1年以内に現金になる資産がどれだけあるか。最低でも100%は欲しいね!
流動比率は、1年以内に払う義務(流動負債)に対して、1年以内に現金へ変えられるもの(流動資産)がどれだけあるかを表します。
目安としては200%以上あれば理想、少なくとも100%は超えていたいところです。
100%を超えているということは、払う義務より用意できるもののほうが多いということ。ひとまず1年ぶんの支払いは回る、と読めます。
逆に100%を割っていれば、用意できるものより払う義務のほうが大きい。
具体例
計算例
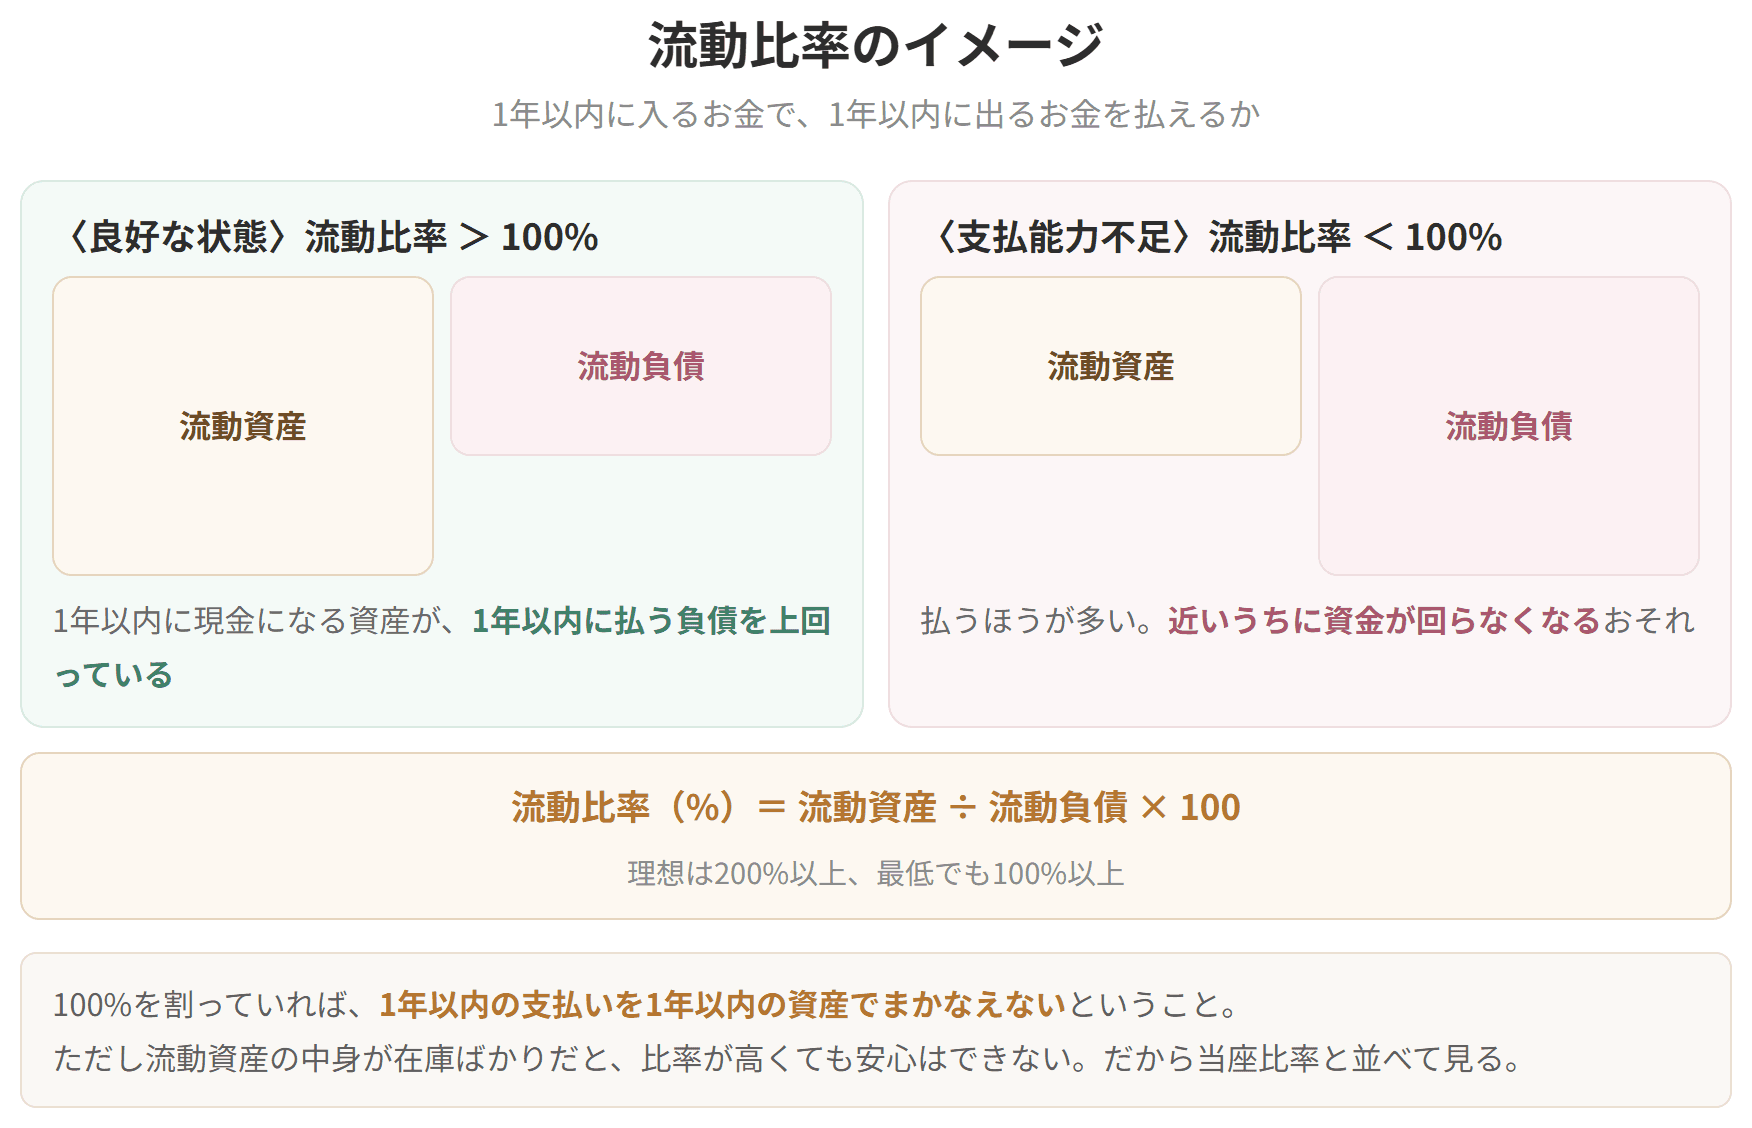
流動比率のイメージ

試験のポイント

簡単にいうと
在庫を外して、もっと厳しく支払能力を見るのが当座比率。ここが流動比率と離れていたら在庫が怪しいよ!
当座比率は、流動比率の上に置いていた流動資産を、もっと確かに現金へ変えられるもの(当座資産)だけに絞ったものです。同じことを一段きつい物差しで測り直している、と考えてください。こちらも100%は超えていたいところです。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
※受取手形と売掛金は、貸倒引当金を差し引いたあとの、実際に取れる見込み額を使います。
流動比率は立派なのに、当座比率だけが振るわない。この形が出たら、在庫を抱えすぎていると疑ってください。そのままでは資金繰りが苦しくなります。
なぜそう読めるのか。流動資産のなかで、在庫はいちばん現金になるのが遅く、しかも売れ残れば値打ちが落ちていくからです。流動比率だけを見て「厚みがある」と判断すると、その中身が売れない商品の山だった、ということが起こり得ます。
必ず2つ並べて見る。短期安全性を読むときの型です。
具体例
計算例
上に並べたのは、現金及び預金60,000、受取手形45,000(貸倒引当金控除後)、売掛金30,000(同)、有価証券9,000。合わせて144,000です。
| 指標 | 値 |
|---|---|
| 流動比率 | 250.00% |
| 当座比率 | 200.00% |
| 差 | 50.00ポイント |
どちらも100%をゆうに超えていますし、開きも極端ではありません。在庫が異常に膨らんでいる様子はないと読めます。
これが「流動比率250%、当座比率90%」だったら、話はまるで違います。見かけの流動資産は分厚いのに、その大半が在庫。いざ支払いという場面で使えるものがない、という危うい姿になります。数字の大きさより、2つの開きを見るということです。
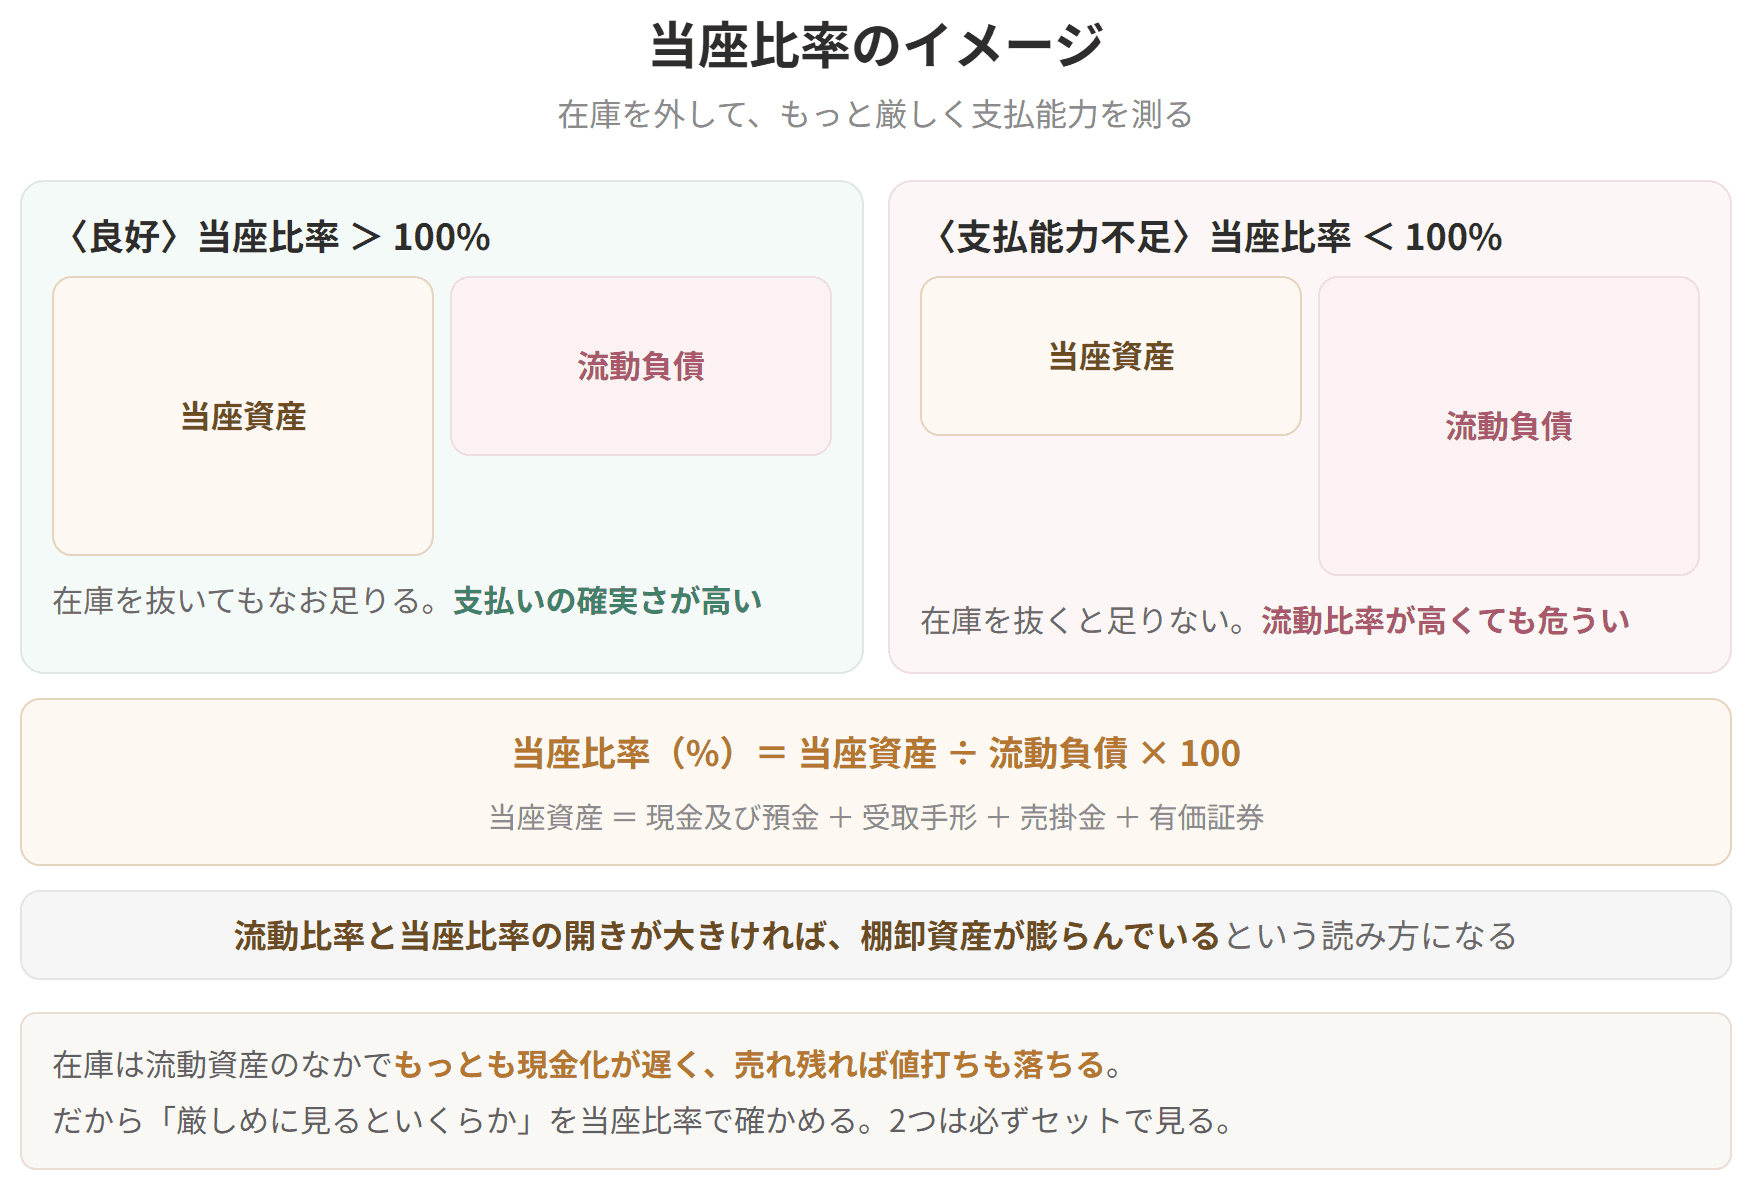
当座比率のイメージ
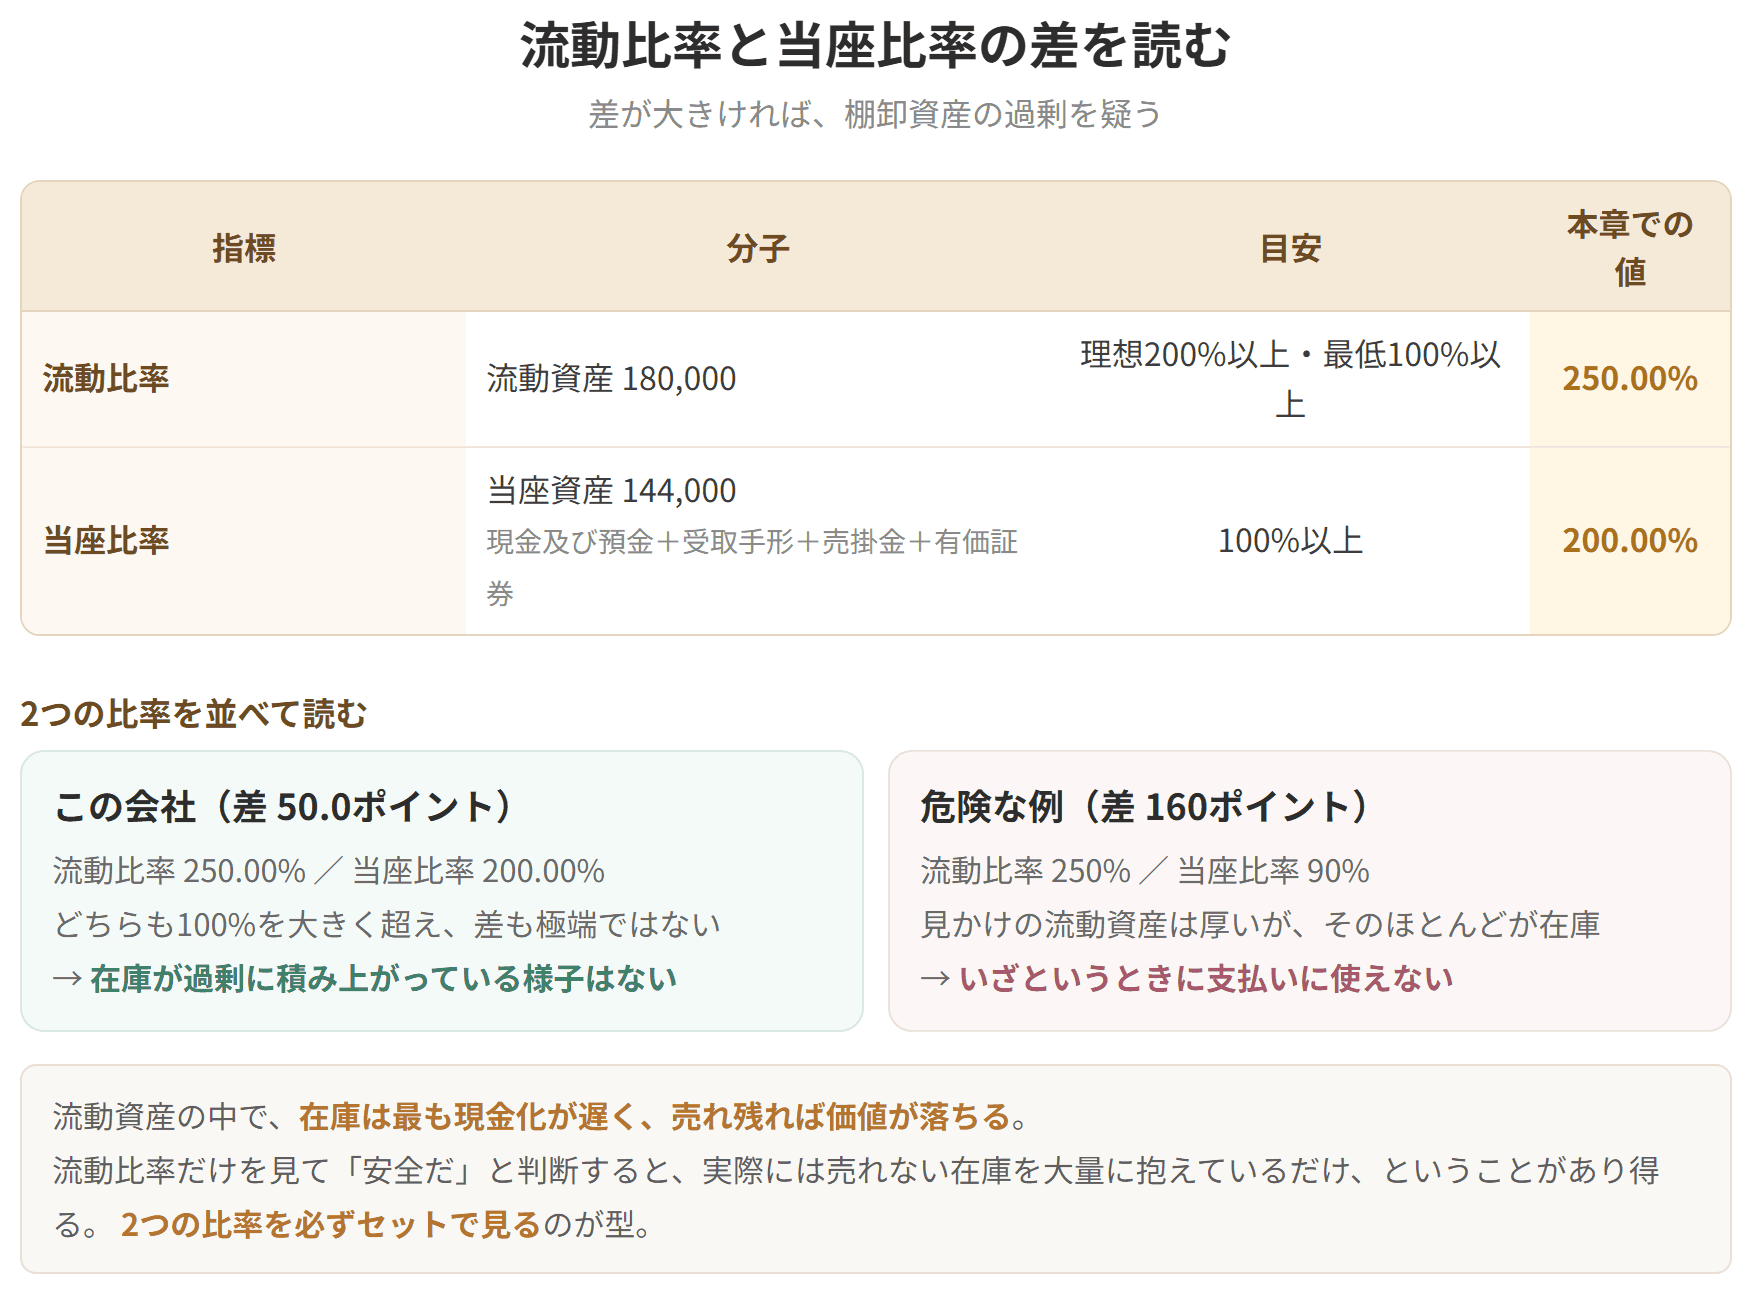
流動比率と当座比率の差を読む
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
