ファイナンスⅠ(企業財務論)
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る配当政策とは、稼いだ利益のうちどれだけを株主に配り、どれだけを社内に残すかの決め方です。ここでは、市場に摩擦がまったくない世界で配当政策を考えます。
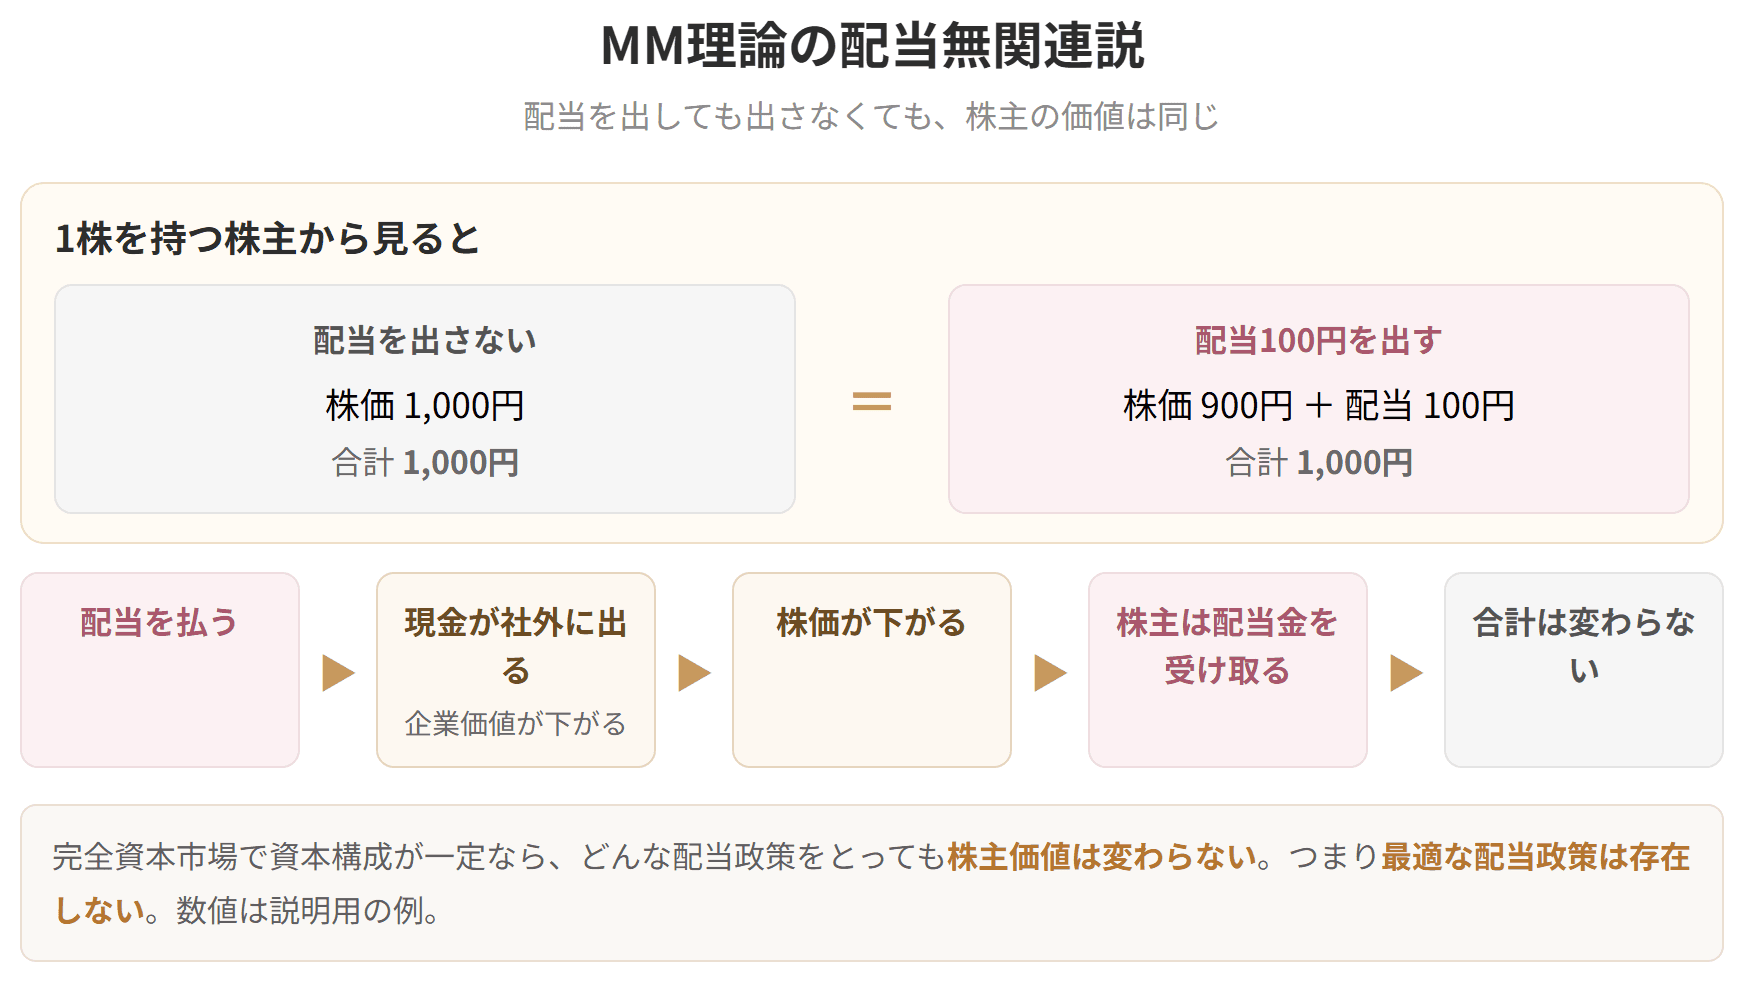
感覚としては「配当を厚く出す会社のほうが株主は得をする」と思えます。ところがMM理論の答えはそうではない、というものです。配ればその分だけ株の値打ちが下がるので、株主が手にする合計は動かない、というのです。
この理屈は、時価で並べた貸借対照表に数字を入れてみると、はっきり見えてきます。


簡単にいうと
配当をもらうと、その分だけ株価が下がる。だから株主の手取りの合計は変わらないんだ!
配当をいくら出すかを変えても、その会社が将来生み出す現金の総量は変わりません。資本構成と投資計画をそのままにしておく限り、配当政策をどう動かしても株主価値は動かない、というのがMM理論の答えです。
投資に回す金額を据え置いたまま、配当だけ厚くしたとします。手元の現金は配当として出ていくので、予定していた投資をまかなうには、足りなくなった分を新しく株を発行して集めるしかありません。
株式の数が増えれば、1株が持つ取り分は薄まります。配当を出さずに全額を社内に残した場合と比べると、増資したあとの1株の価値は低くなります。もとからいた株主の持分は、それだけ目減りします。
ところが、目減りした金額は受け取った配当とちょうど同じです。株の値打ちが減った分を、現金で先に受け取っただけのことで、手にしている価値の合計は動きません。値上がり益が減り、そのぶん配当が増える。この振り替えが起きているだけです。
だから配当政策は株主の富を増やしも減らしもせず、「この水準がいちばんよい」という配当は存在しないことになります。
配当政策が決めているのは、株主価値そのものではなく、それをインカムゲインとキャピタルゲインにどう振り分けるかという比率だけ、というのが配当無関連説の言い分です。
具体例
時価ベースの貸借対照表で確かめる
〈配当を出す前〉(単位:円)
| 資産 | 金額 | 負債・資本 | 金額 |
|---|---|---|---|
| 現金 | 500 | 負債 | 0 |
| その他の資産 | 700 | 資本 | 1,200 |
MM理論の配当無関連説

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 資産 | 金額 | 負債・資本 | 金額 |
|---|---|---|---|
| 現金 | 200 | 負債 | 0 |
| その他の資産 | 700 | 資本 | 900 |
配当として300円が社外へ出たので、会社に残る値打ちはその分だけ軽くなります。企業価値は1,200から900へ、株価は12円から9円へ下がりました。
ここだけ見ると、株主は1株につき3円を失ったように映ります。しかし株主の手元には、1株につき3円の配当が届いています。
| 株主の手元 | 配当前 | 配当後 |
|---|---|---|
| 株式の価値 | 12円 | 9円 |
| 受け取った配当 | 0円 | 3円 |
| 合計 | 12円 | 12円 |
同じ3円を、財布に入れておくか、会社に預けたままにしておくか。株主から見た違いはそれだけ、と考えると腑に落ちます。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
