ファイナンスⅠ(企業財務論)
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る前の節では、負債を使うことがあちこちに効いてくることを見ました。ここで扱うのは、その資本構成の違いが、企業価値そのものを動かすのかどうかという問いです。
この問いに、摩擦のない市場を置いて正面から答えたのが、モジリアーニとミラーによるMM理論です。なお試験では、結論だけつかんでおけば足ります。
結論は2行です。税金のない世界では、借金の多い少ないは企業価値に関係ない。税金のある世界では、借金が増えるほど企業価値は上がる。この2行を、理由とともに押さえます。


簡単にいうと
税金がない世界では、借金の多さは企業価値に関係ない。これがMM理論の出発点だよ!
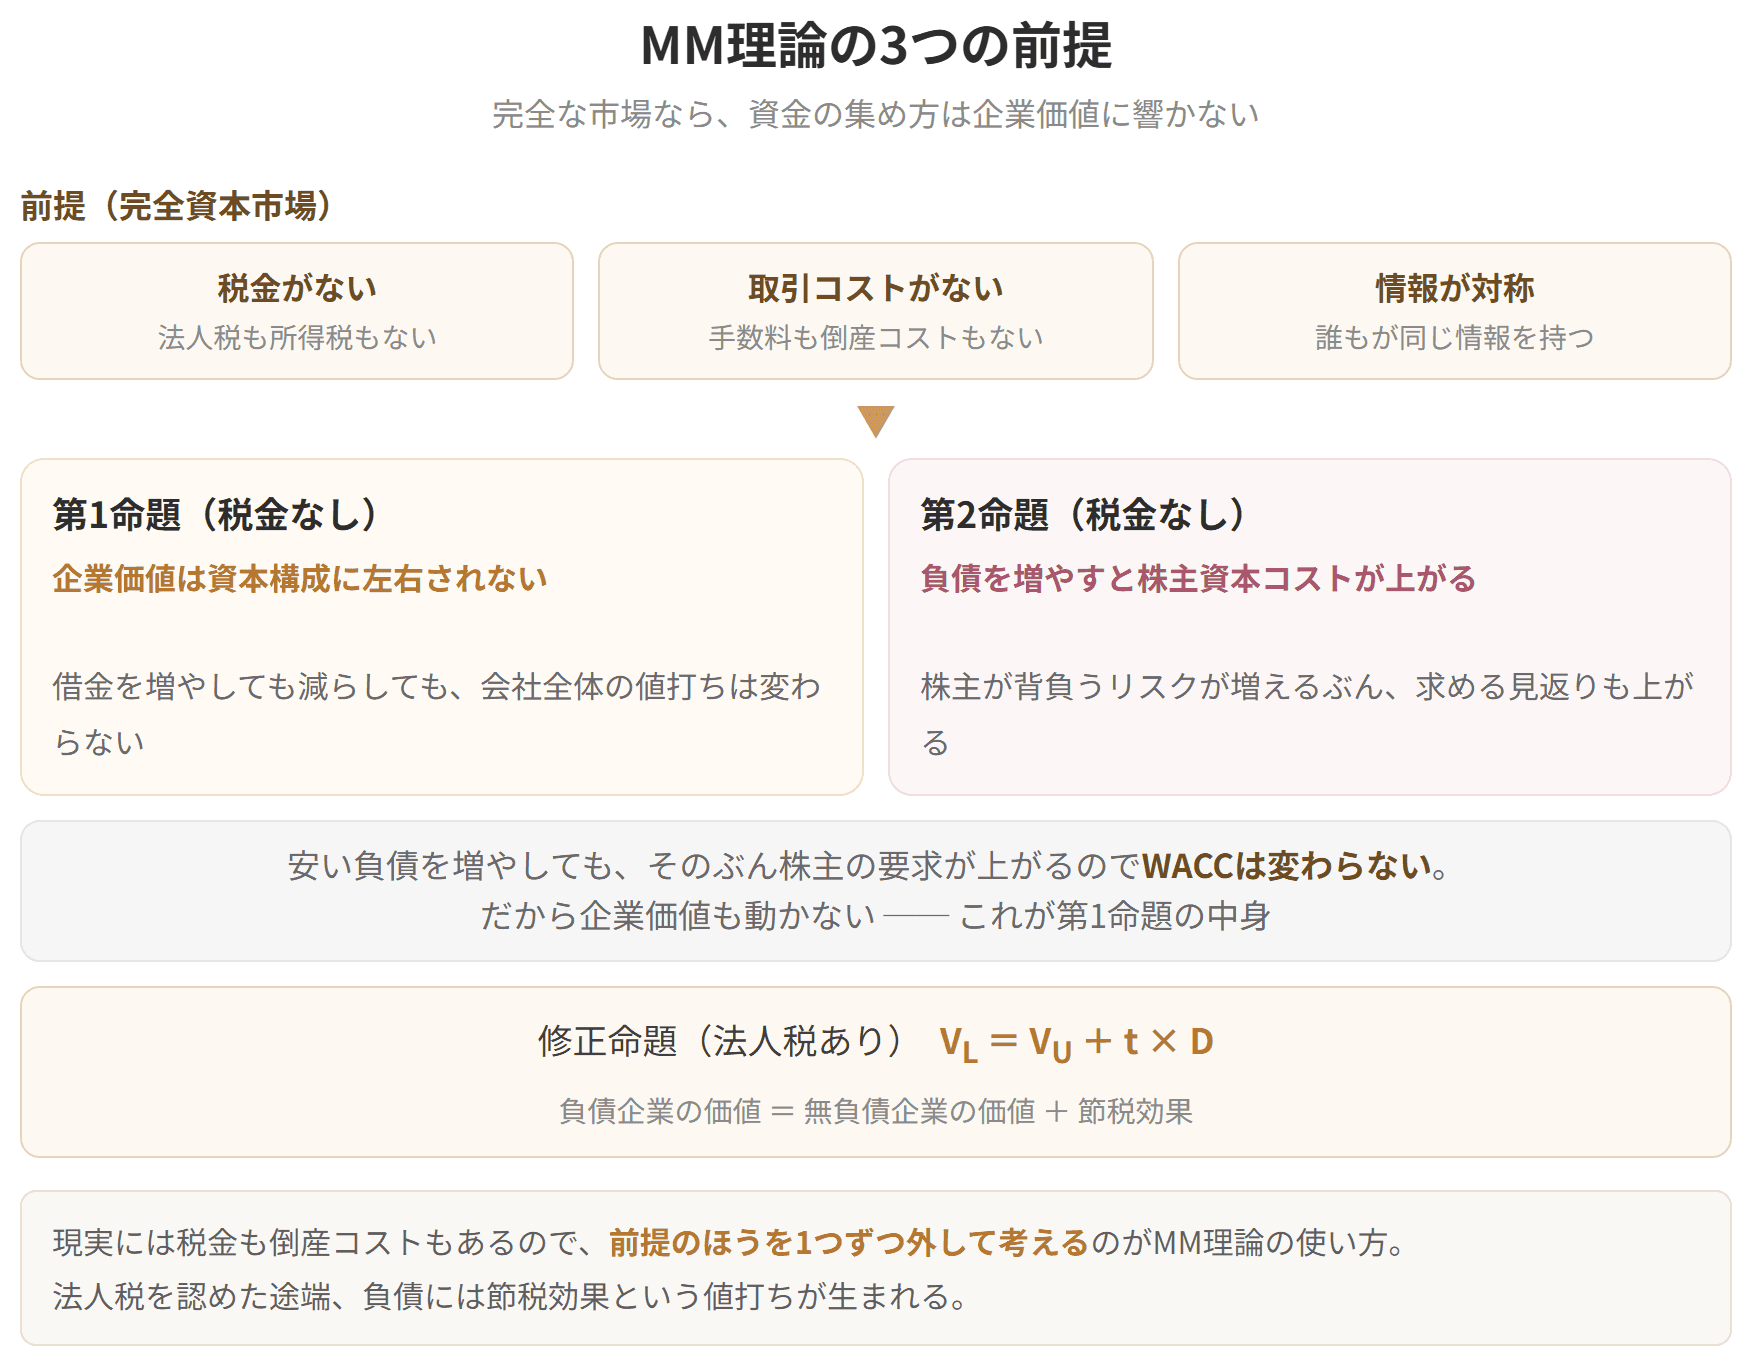
MM理論が土台にするのは完全資本市場、つまり引っかかりのまったくない市場です。たとえば次のような置き方をします。
もちろん現実はこうではありません。それでも、まず理想の世界で筋を通し、そこから前提をひとつずつ外していくというのが、この理論の進め方です。
資金をどこから集めるかが企業価値を動かすのか。MMの答えは、動かさないというものでした。企業価値は資本構成と切り離されている。だとすれば、企業価値を最大にするような資本構成というものは、そもそも存在しないことになります。
【MMの命題】
法人税が存在しない市場では、企業価値はその資本構成に依存しない。
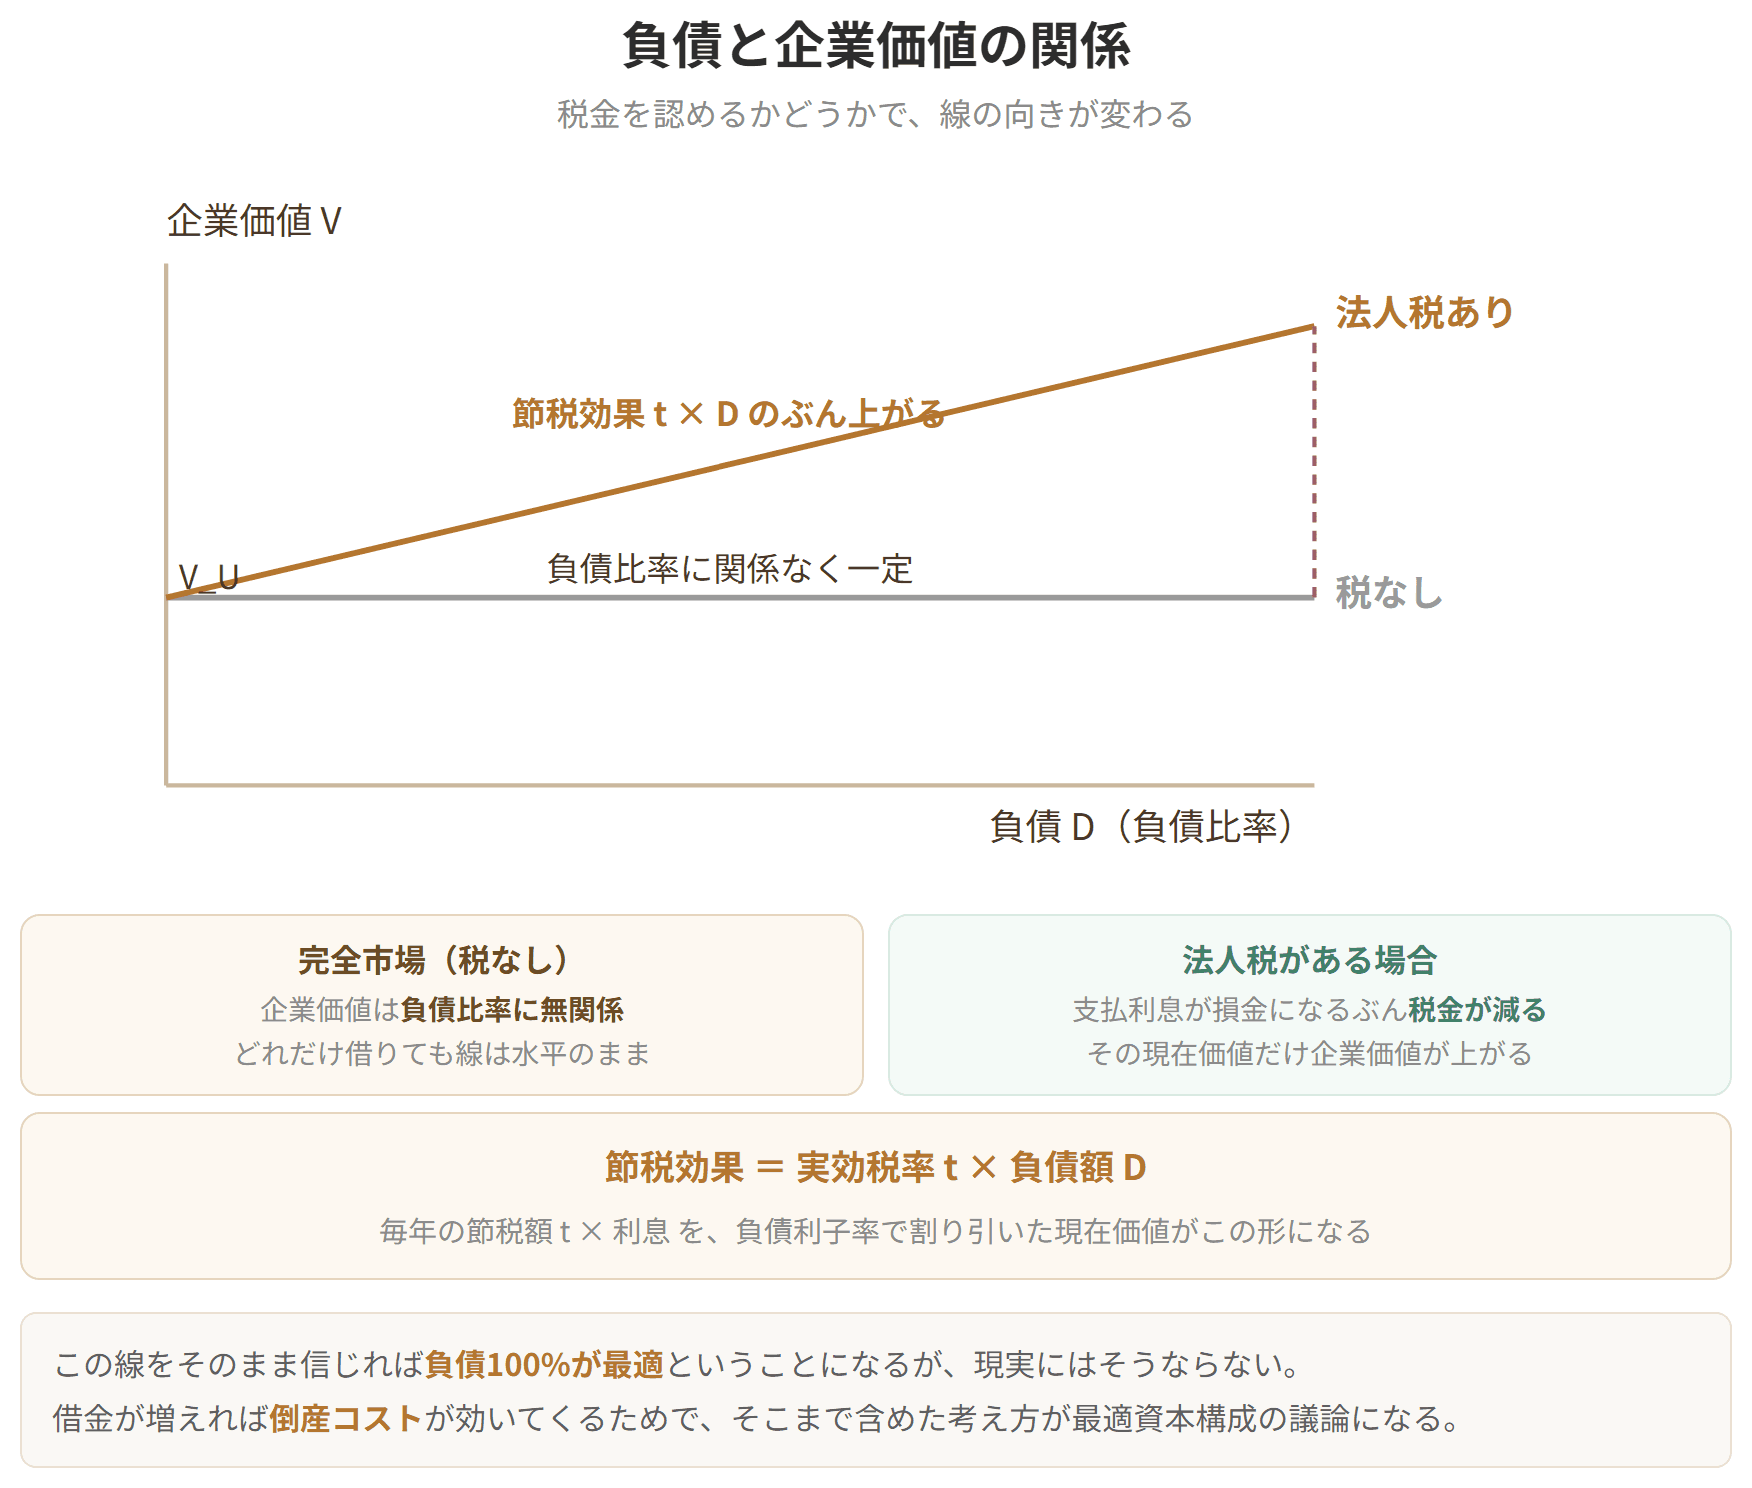
横軸に負債D、縦軸に企業価値Vをとって図にすれば、負債をいくら積んでも高さの変わらない水平な直線(Vu)が引かれます。
加重平均資本コスト(WACC)についても、結論だけ押さえておけば十分です。「税金がなければ、資本構成をどう変えてもWACCは動かない」。
ただし負債比率が上がると、株主が求める利回り(株主資本コスト)は上がります
MM理論の3つの前提

試験のポイント

簡単にいうと
現実には法人税がある。すると節税効果の分だけ、借金のある会社のほうが価値が高くなるんだ!
現実の世界には法人税があります。では、税金を置き直すと結論はどう変わるでしょうか。
【MMの修正命題】
法人税が存在するとき、負債利用による節税効果のため、財務レバレッジ(負債比率)が高まるほど節税効果の現在価値分だけ企業価値は上昇する。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
負債のほうが安く調達できるのに、なぜWACCが下がらないのか。答えは打ち消し合いです。安い負債を増やした分だけ株主資本コストが押し上がるので、加重平均をとると元のままになるのです。
U社とL社は、資本構成以外の条件がすべて揃っているものとします。
税金を置いたとたん、節税で浮いた分の現在価値だけL社の値打ちが重くなります。これで資本構成と企業価値は無関係ではなくなりました。借金を使っているL社のほうが、投資家の手元へ届くお金が節税分だけ多い。その差を金額にしたものが「t × D_L」です。
図にすれば、負債ゼロのときのVuから出発して、負債が増えるにつれて右上がりに伸びる直線になります。傾きが税率tです。
摩擦のない市場で、毎期の営業利益が同じ額のまま永久に続くとします。そこに、資本構成だけが違うU社(借金なし)とL社(借金あり)を並べてみます。
| 項目 | U社(負債ゼロ) | L社(負債あり) |
|---|---|---|
| 税引前営業利益 | X | X |
| 支払利息 | − | r・D_L |
| 税引前純利益 | X | X − r・D_L |
| 法人税 | tX | t(X − r・D_L) |
| 税引後純利益 | (1−t)X | (1−t)(X − r・D_L) |
| 支払利息 + 税引後純利益 | (1−t)X | (1−t)X + t・r・D_L |
※t:法人税率、r:L社の負債コスト(利子率)、:負債の市場価値
いちばん下の行を見比べると、L社のほうが「t × r × D_L」だけ多い。これが借金を使うことで生まれた節税分です。
この差額が毎年ずっと続くので、割引率rで現在価値に直して足し上げます。
rが約分されて消え、きれいに t × D_L だけが残ります。したがって、
負債比率(D/E)を上げたとき、3つの数字がどう動くかを並べます。
| 企業価値 | WACC | 株主資本コスト | |
|---|---|---|---|
| 税金がない場合 | 不変 | 不変 | 上昇 |
| 税金がある場合 | 上昇 | 低下 | 上昇 |
※WACCがこう動く理由
企業価値は「FCF ÷ WACC」で表せます。税金がなければ、資本構成を変えても企業価値もFCFも動かないのですから、割る数であるWACCも動きません。ところが税金があると、負債を増やせば企業価値は上がります。分子のFCFは変わらないのに分子分母の関係で上が大きくなるということは、割る数のWACCが下がっているということです。
※株主資本コストがこう動く理由
債権者に払う利息は契約で決まっていて動きません。ところが株主に渡る配当は、残ったものしだいで上下します。借金を増やせば、先に固定額を持っていかれる分、残りの振れ幅が大きくなる。振れが大きくなれば株主はより高い見返りを求めるので、株主資本コストは押し上がります。
株主資本コストだけは、税金があってもなくても上がる。ここが入れ替えられやすい論点です。
具体例
過去問で確かめる①(平成27年度第13問の改題)
> MM理論の主張によると、完全な資本市場の下では、企業の資本構成は企業価値に影響を与えない。しかし、現実の資本市場は完全な資本市場ではない。そこで、完全な資本市場の条件のうち、法人税が存在しないという仮定を緩め、法人税の存在を許容すると、負債の増加は(A)を通じて企業価値を(B)ことになる。この条件下では、負債比率が(C)の場合において企業価値が最大となる。
正解:A=節税効果、B=高める、C=100%
税金を置けば、借金を使うことで生まれる節税効果の分だけ企業価値が積み増されます。その積み増し分は「負債額 × 税率」でした。
積み増しが負債に比例して増え続けるのですから、理屈のうえでは負債比率100%のところで企業価値が頂点に達します(倒産コストを脇に置いた場合の話です)。
過去問で確かめる②(令和5年度第15問 設問2)
モジリアーニ・ミラー理論において法人税のみが存在する場合、Y社が資本構成を変えると企業全体の価値はどうなるでしょうか。法人税率は20%。Y社は総資本10億円をすべて自己資本でまかなっており、これを負債と自己資本1:1にする計画です。
【使う式】
1:1に組み替えるのですから、負債は5億円。税率は20%です。
したがって、5億円 × 0.2 = 1億円ぶん企業価値が増えます。
答えはイです。
機械設備をそろえるのに10,000万円が要るとします。このうちどれだけを借金でまかなうかで、資本構成が決まります。借金の割合を増やすというのは、総資産の大きさは変えずに、自己資本の比率を下げるということです。
ただし、借りれば借りるほど値打ちが上がる、という単純な話ではありません。倒産の心配を脇に置けば負債比率を上げるほど企業価値は伸びますが、上げすぎればその心配が頭をもたげ、企業価値はそこから下がりはじめます。くだけていえば、借金まみれで危ういと見られた時点で値打ちは落ちるということです。
MM理論に従えば、いちばんよい資本構成は下がりに転じる直前ということになります。ただし、それが具体的に何%なのかまでは、この理論は答えを持っていません。
負債と企業価値の関係
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
