管理会計
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
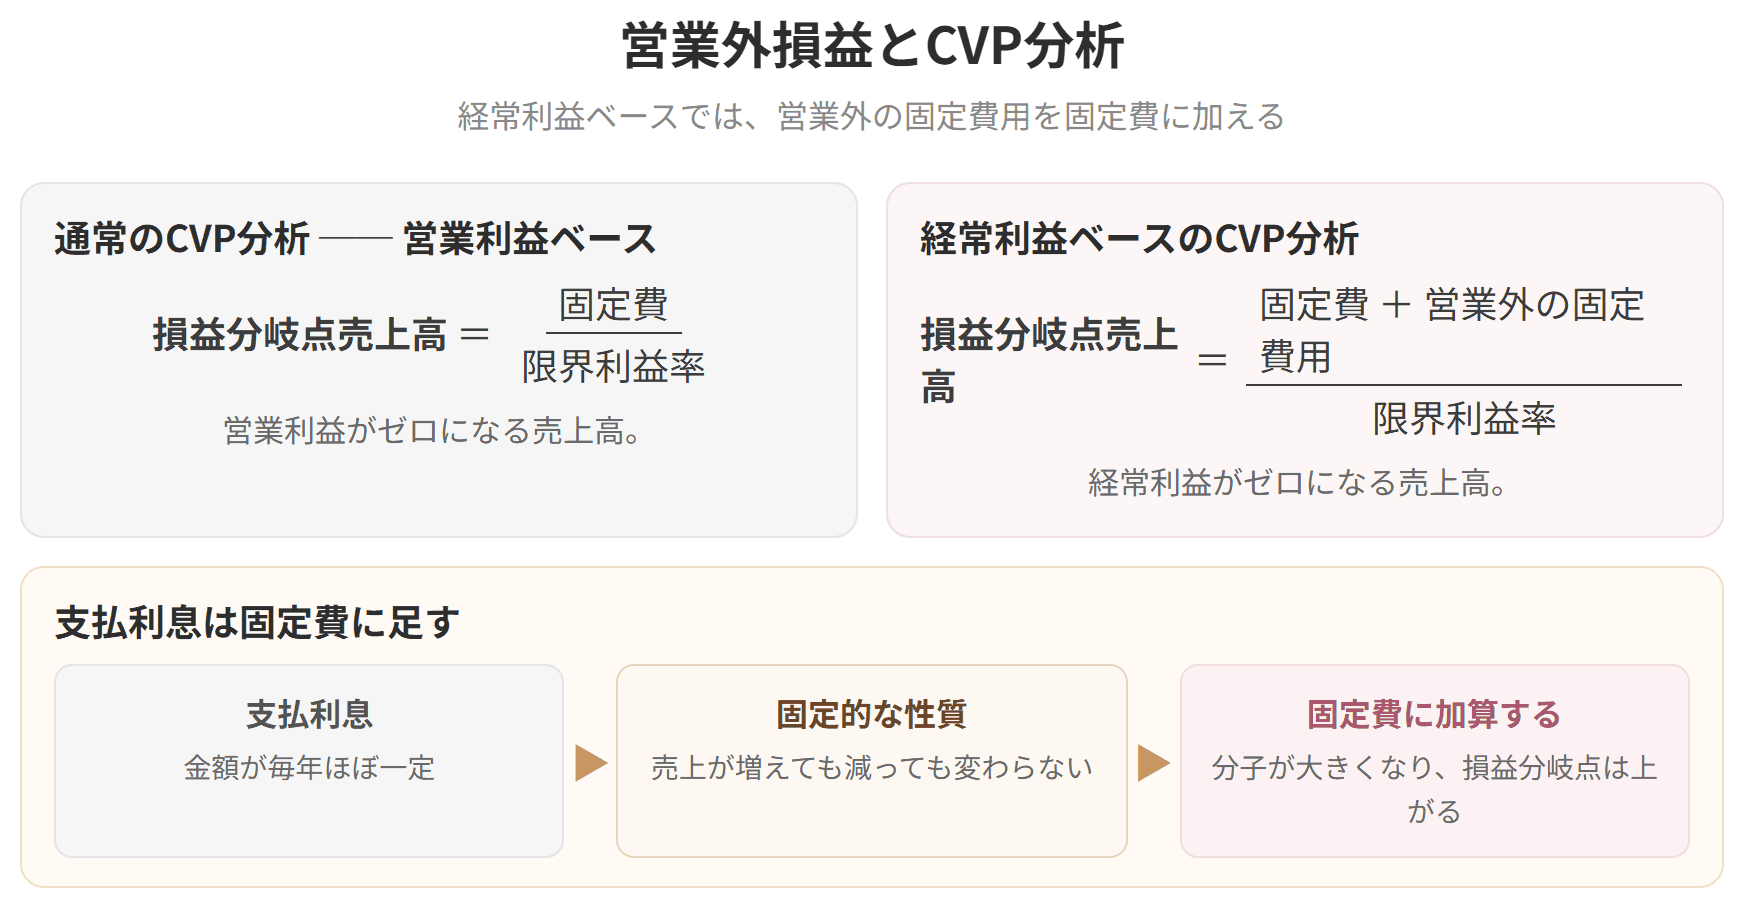
プレミアムで見るCVP分析でふだん扱う利益は営業利益ですが、経常利益をねらいたい場面もあります。そのとき悩ましいのが、営業外収益と営業外費用の置き場所です。
答えはあっけないもので、固定費のほうへ寄せてしまうというものです。ただし向きだけは気をつけてください。営業外収益は固定費から引き、営業外費用は固定費に足す。逆にすると答えが合いません。
平成20年度第12問の改題で、手順を追ってみます。


簡単にいうと
営業外収益は固定費から引く、営業外費用は固定費に足す。向きを間違えないでね!
営業外損益は、売れた量とは関わりなく発生します。支払利息は売上が倍になっても倍にはなりませんし、受取利息も同じです。だから本来、CVP分析の枠の外に置かれる性質のものです。
それでも、経常利益を目標に据えるような場面では、計算に取り込まなければなりません。そのときの入れ場所が固定費です。
なぜこの向きになるのか。営業外収益は、回収しなければならない固定費を、売上とは別のところから先に埋めてくれるお金です。だから回収すべき額が減る。逆に営業外費用は、回収しなければならない額がその分だけ増えたのと同じことになります。
営業外損益も、売上と関わりなくきまった額が出入りする。つまり固定費と同じ顔つきをしていると見れば、扱いに無理がないと分かります。
具体例
計算例(平成20年度第12問の改題)
当期の損益計算書(要旨)は次のとおり。変動費と固定費の構造は変わらないものとして、経常利益10,500千円を達成する売上高を出しましょう。(単位:千円)
| 損益計算書(要旨) | 金額 |
|---|---|
| 売上高 | 100,000 |
| 売上原価 | 60,500 |
| 販売費及び一般管理費 | 26,000 |
| 営業利益 | 13,500 |
| 営業外収益 | 3,200 |
| 営業外費用 |
営業外損益とCVP分析

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 経常利益 | 9,800 |
(注1)営業費用のうち固定費は21,500千円である。
(注2)売上高が変わっても営業外収益、営業外費用は動かない。
手順1 変動費率を出す
営業費用の合計は 60,500 + 26,000 = 86,500。ここから固定費21,500を除けば、変動費は 86,500 − 21,500 = 65,000 です。
手順2 固定費に営業外損益を織り込む
費用の6,900を足し、収益の3,200を引いています。向きを取り違えると、ここで答えがずれます。
手順3 いつもの式に乗せる
答えは102,000千円です。
営業外損益をさばいてしまえば、あとは見慣れた式に放り込むだけ。手順3は、営業利益を目標にするときとまったく同じです。新しく覚えることは、手順2の向きだけだと考えてください。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
