管理会計
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る損益分岐点分析をもとに利益計画を立てたら、立てっぱなしにしてはいけません。実績と突き合わせ、ずれた原因を探る。この見張りの作業を利益統制といいます。
なかでも中心になるのが利益差異分析です。収益の各項目と費用の各項目それぞれについて、計画と実績の差を分解していきます。
この節で扱うのは収益側、つまり売上高の差異です。分解の型を一度つかんでしまえば、次の節の費用差異もほぼ同じ形で解けます。


簡単にいうと
売上が計画とズレた理由は「数量」か「単価」のどちらか。この2つに切り分けるよ!
差異分析は、実際の売上高と計画の売上高を見比べるところから始まります。
その差は、どれだけ売れたか(数量)のずれと、いくらで売れたか(価格)のずれに分けられます。
具体例
計算例(令和3年度第8問)
ある製品の販売予算が次のとおり組まれており、第3四半期(Q3)の実際販売量は1,600個、実際販売価格は98,000円でした。予算と実績の差を、販売数量差異と販売価格差異に分けましょう。
| Q1 | Q2 | Q3 | Q4 | 合計 | |
|---|---|---|---|---|---|
| 販売量(個) | 1,200 | 1,400 | 1,500 | 1,400 | 5,500 |
| 売上高(万円) | 12,000 |
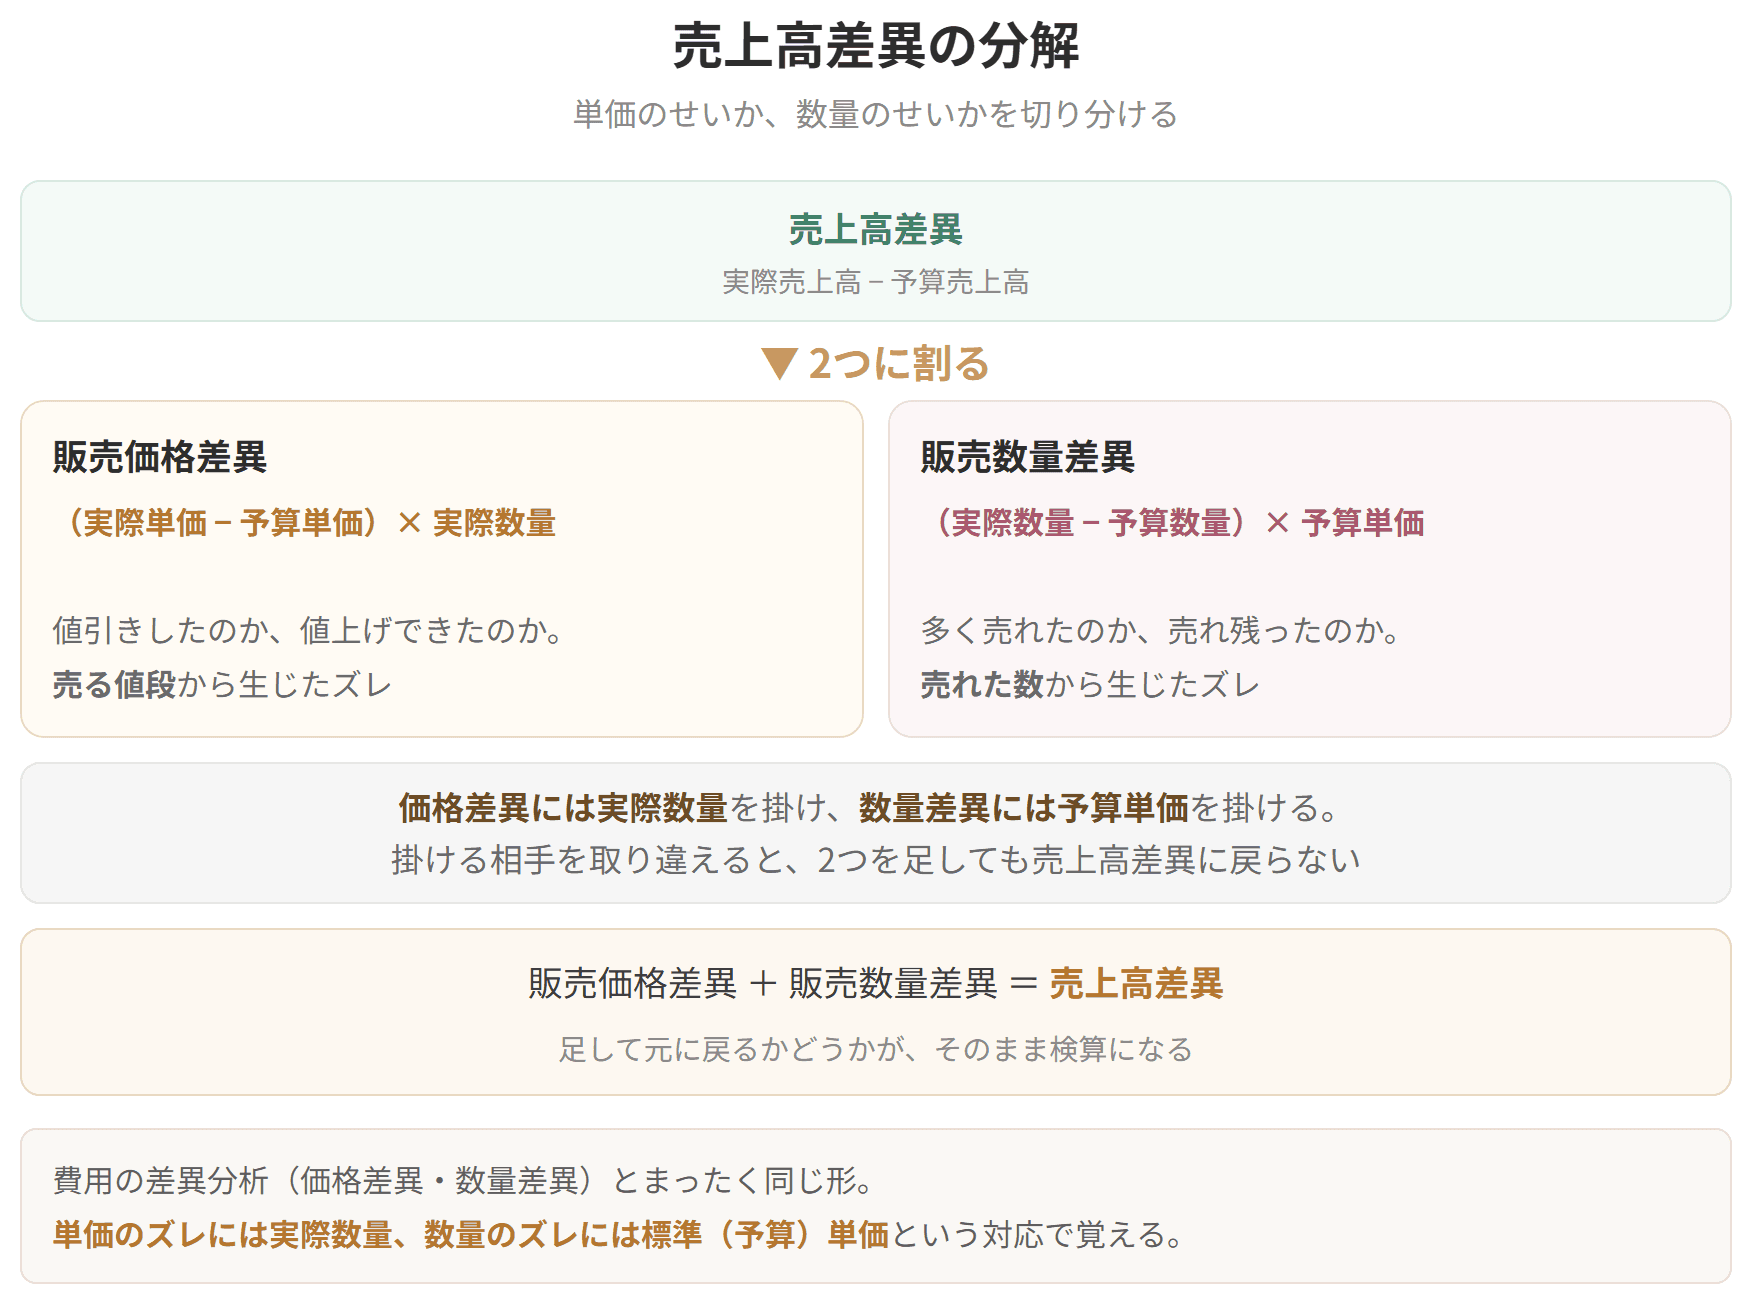
売上高差異の分解

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
2つの式をよく見てください。掛ける相手が違います。
ここが入れ替わると答えが合いません。
売上高は「価格 × 数量」ですから、長方形の面積として描けます。計画の長方形と実際の長方形を重ねると、はみ出した部分が2つに割れます。
絵で覚えておけば、どちらにどちらを掛けるかで迷わなくなります。
差異には呼び方があります。会社の利益を押し上げるずれが有利差異、押し下げるずれが不利差異です。
売上高なら、実績が計画を上回れば有利、下回れば不利。素直な話です。
| 15,000 |
| 14,000 |
| 55,000 |
手順1 計画の販売価格を割り出す
手順2 数量差異を出す
計画より100個多く売れたので、利益にプラス。有利差異です。
手順3 価格差異を出す
1個あたり0.2万円安く売ってしまったので、利益にマイナス。不利差異です。
答えは「販売数量差異1,000万円(有利差異)と販売価格差異320万円(不利差異)」。
| 計画販売数量1,500個 | 実際販売数量1,600個 | |
|---|---|---|
| 実際販売価格9.8万円 | ← 価格差異(9.8−10)×1,600 = △320万円 → | |
| 計画販売価格10万円 | 計画売上高15,000万円 | 数量差異(1,600−1,500)×10 = 1,000万円 |
2つを足すと 1,000 − 320 = 680万円(有利)。検算してみましょう。実際売上高は 9.8万円 × 1,600個 = 15,680万円、計画売上高は15,000万円。差は680万円。ぴたりと合います。この検算をひと手間かければ、掛け違いに気づけます。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
