意思決定会計(投資の経済性計算)
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る取替投資とは、設備を新しいものに入れ替えることで、かかるお金を減らして利益を厚くすることをねらう投資です。燃料代が安く済む、人手が要らなくなる、といった形で効いてきます。
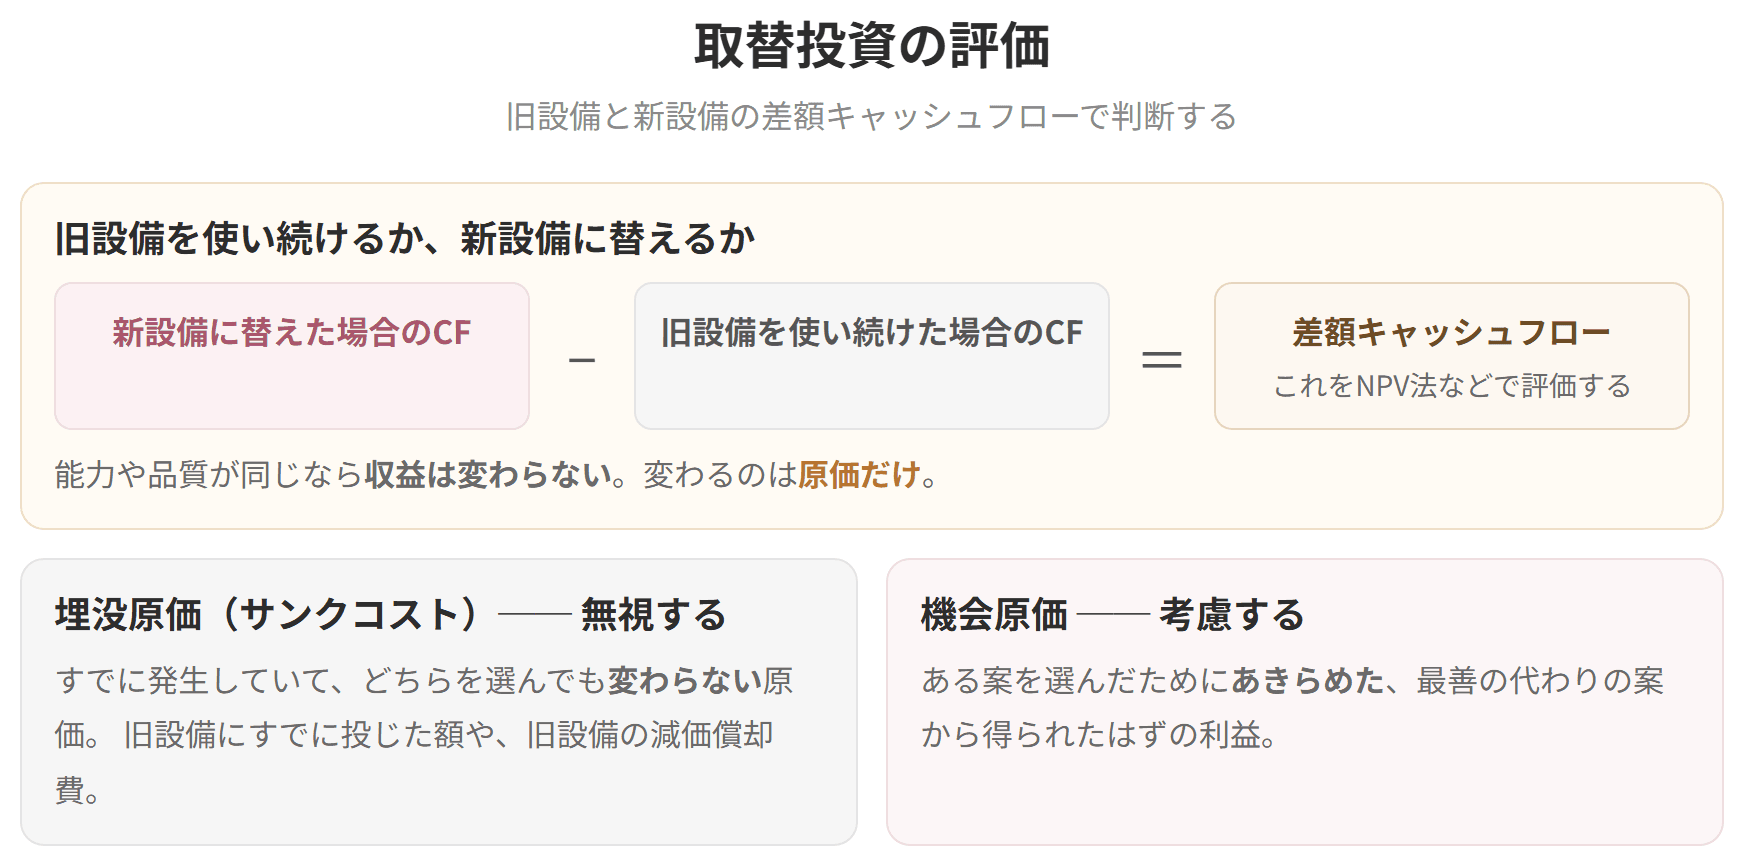
ここでの要は、売上のほうは動かないという点です。作れる量も品物の出来も変わらないなら、入れ替えで変わるのは費用だけ。だとすれば、費用の差だけを追えば済みます。
あわせて、意思決定で必ず押さえておきたい2つの特別な原価、埋没原価と機会原価も見ていきます。


簡単にいうと
新しい設備にすると原価はいくら減る? 減価償却費はいくら増える? この2つだけ追えばいいんだ!
古い設備と新しい設備とで、作れる量も品物の質も変わらないのであれば、入れ替えによって動くのは費用だけで、売上はびくともしません。
ですから、経済性を測るには、古い設備と新しい設備とで費用がどう変わるかを読み、そこから生まれる現金の差を出せばよいことになります。言い換えれば、新しい設備にしたことで動いた費用だけを拾い、その差額キャッシュフローを組み立てるわけです。
骨格は前節の正味CFの式と同じです。違うのは、何もかも「差額」でとらえる点だけです。
ここでいう「営業利益の増加分」は、浮いた現金支出から、増えた減価償却費を差し引いたものです。支出が減れば利益は増えますが、償却費が増えればその分利益は削られるからです。
具体例
計算例(平成16年度第14問の改題)
いま使っている設備を、燃料費(現金支出)が毎年100万円安くなる新しい設備に入れ替える案が出ています。ただし入れ替えると、減価償却費が毎年50万円から90万円へ増えます。新設備の年間キャッシュフロー(差額キャッシュフロー)を出しましょう(単位:万円)。実効税率は30%とします。
解答:82万円
新しい設備のCFと、いまの設備のCFの差を追います。
手順1 営業利益の増加分を出す
※減価償却費の増加 = 90 − 50 = 40万円
手順2 差額CFを出す
取替投資の評価

試験のポイント

簡単にいうと
もう戻ってこないお金は、これからの判断には関係なし。バッサリ無視するのが正解だよ!
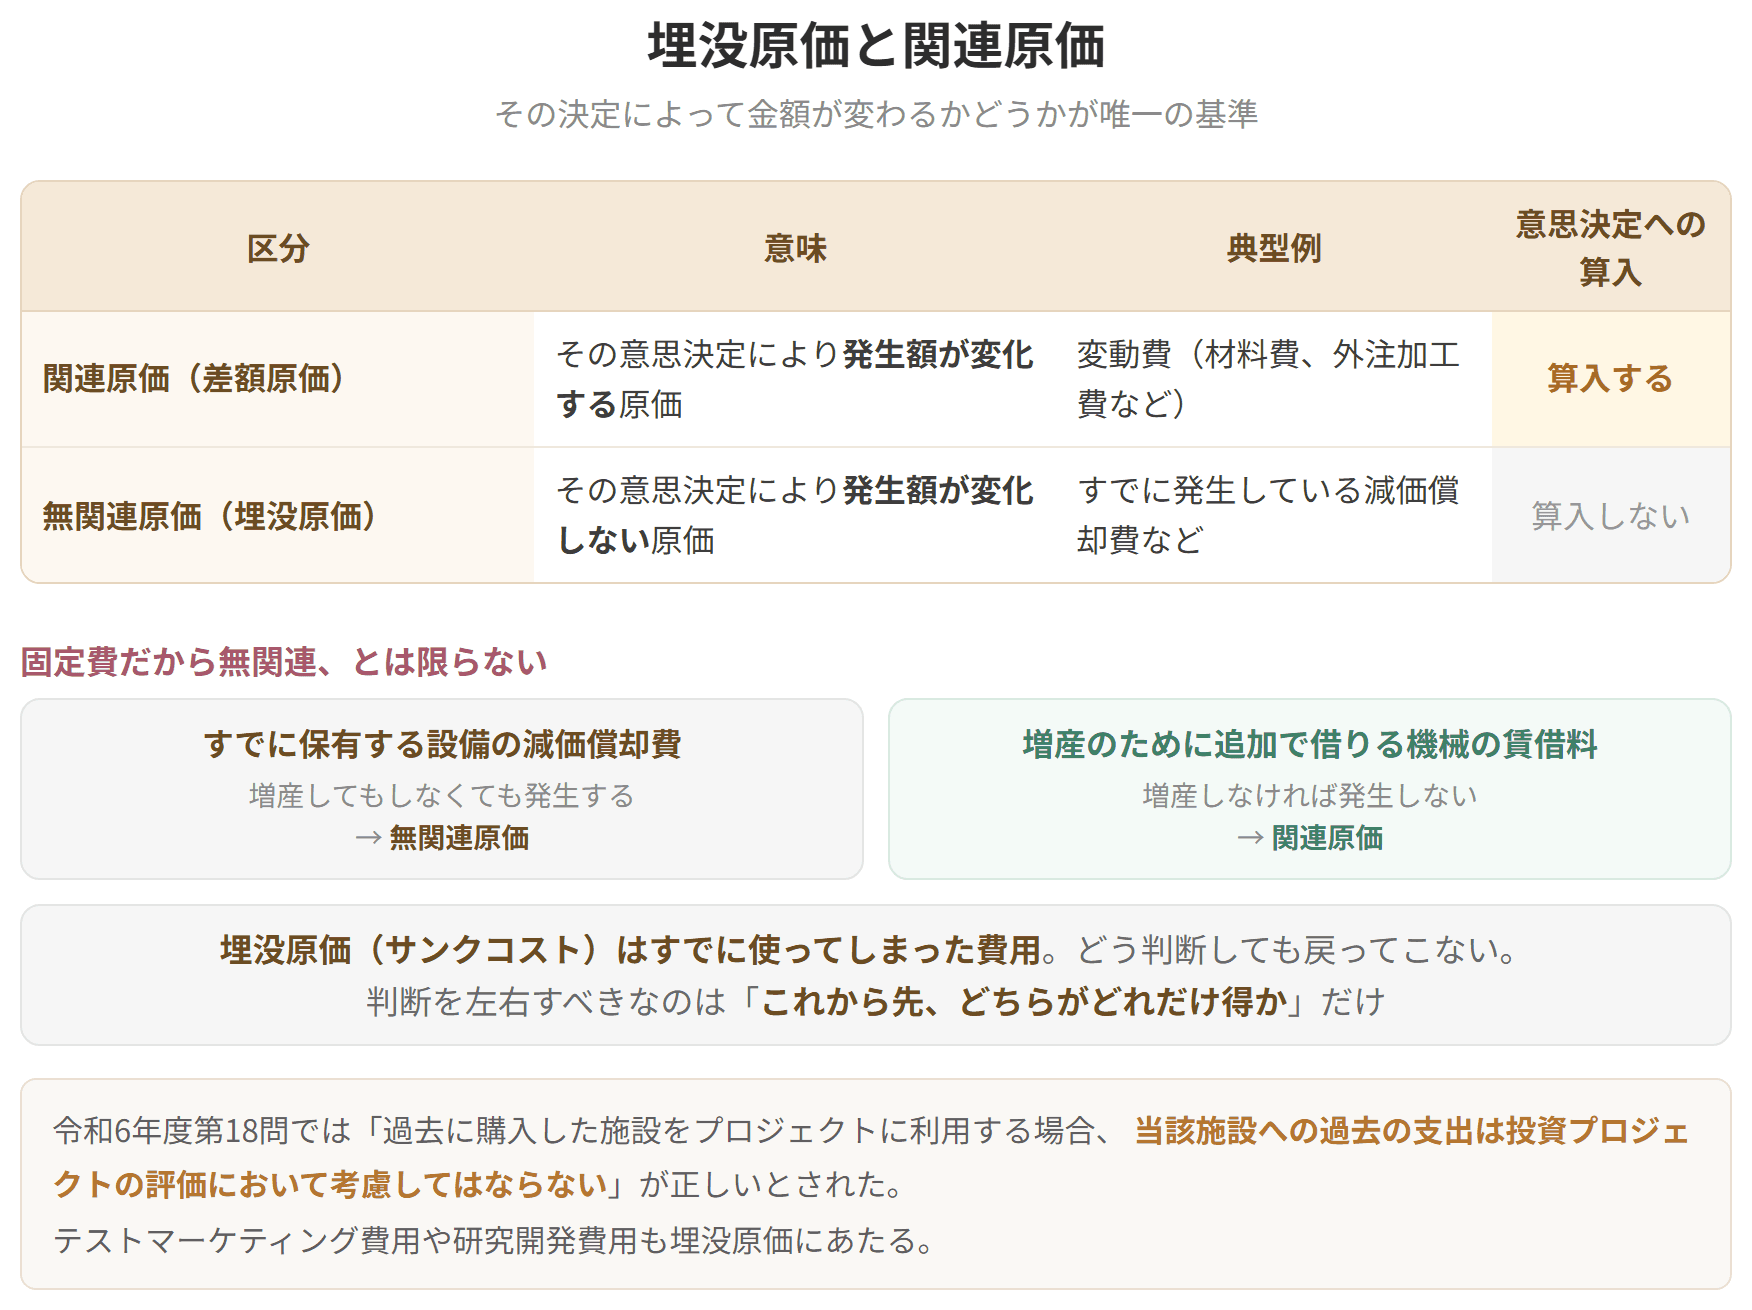
埋没原価(過去原価、サンクコスト)とは、もう払ってしまっていて、どの案を選んでも金額が変わらないお金のことです。これから先の判断とは関わりがないので、投資を判断するときのキャッシュフローには入れません。
調査会社に払ったテストマーケティングの費用、すでに投じた研究開発費などが当てはまります。
これらはその投資をやってもやらなくても、手元には返ってきません。返ってこない以上、採るか見送るかの判断には何の関係もない。だから計算に持ち込んではいけないのです。
理屈では分かっていても、現場では「ここまでつぎ込んだ分がもったいない」という気持ちが働きます。しかし過ぎたお金は、どちらを選んでも戻りません。判断を決めるべきなのは「これから先、どちらがどれだけ得か」だけです。
令和6年度第18問でも、「過去に購入した施設をプロジェクトに利用する場合、当該施設への過去の支出は、投資プロジェクトの評価において考慮してはならない」という記述が正しいもの
簡単にいうと
選ばなかったほうで得られたはずの利益。それも立派なコストとして数えるんだ!
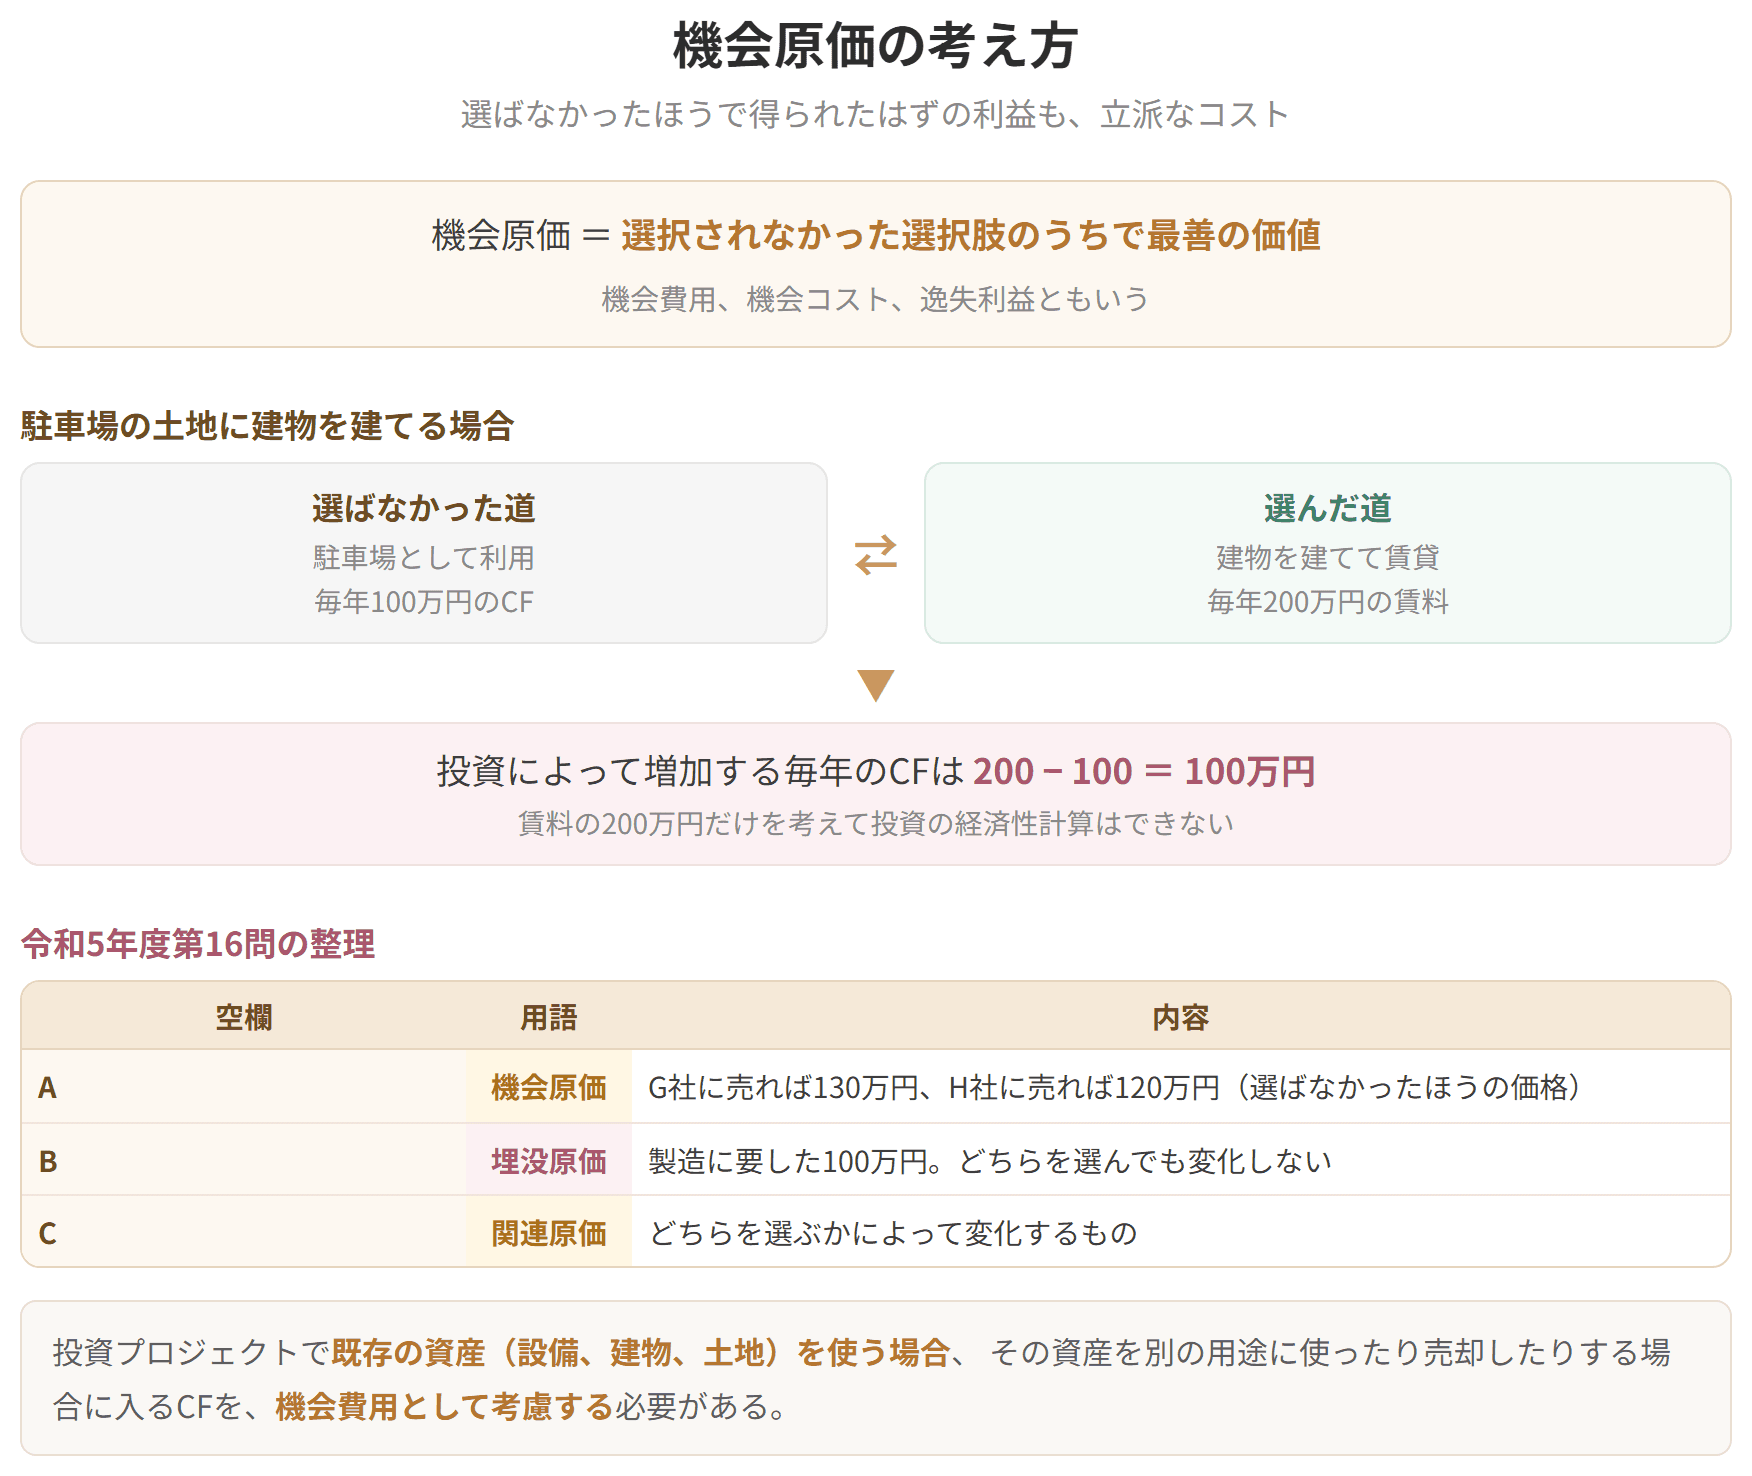
機会原価(機会費用、機会コスト、逸失利益)とは、選ばなかった道のうち、いちばん実りの大きかったものを指します。ある事業を選べば別の事業はあきらめることになる。そのあきらめたほうから得られたはずの取り分が、これにあたります。
すでに持っている資産(設備、建物、土地)を投資に回す場合も同じです。その資産をよそに使ったり売り払ったりしていれば入ってきたはずのお金を、費用として数え入れる必要があります。
たとえば、ある計画のために土地を使うと決めれば、その土地を売る道も、ほかに貸す道も閉ざされます。閉ざした道から得られたはずの金額は、その計画が背負うべきコストだということです。
駐車場として貸している土地が、毎年100万円のお金を生んでいるとします。ここに建物を建てて年200万円の賃料が入るようになるなら、増えるお金は差し引き100万円です(もちろん建築費は別にかかります)。
賃料の200万円をそのまま投資の成果として数えるわけにはいかない、ということです。この場合の機会原価は、建物を建てることで失う駐車場からの100万円にあたります。
具体例

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
なぜ償却費をいったん引いて、あとで足し戻すのか。増えた40万円の償却費は、会計上の利益を40万円押し下げ、そのぶん税金を12万円(40×30%)軽くします。けれども現金はびた一文出ていきません。だから利益を出すときには差し引いておき、現金を数えるときには戻すのです。
結果として、燃料費が100万円浮いたのに、増えるCFは82万円。足りない18万円は、増えた利益にかかる法人税です(60×30% = 18)。
償却費のほかに、古い設備を売って固定資産売却損が出るなら、その売却損に税率を掛けた分を正味CFに足します。
数値例(税率30%、単位:千円)
| 項目 | 金額 |
|---|---|
| 設備の帳簿価額 | 500 |
| 売却時の収入 | 300 |
| 売却損 | 200 |
したがって、売却損200 × 税率30% = 60千円を正味CFに足します。あわせて、売却で入ってきた300千円そのものも足しますが、こちらには税率を掛けません。
この扱いの違いはよく問われます。売却損には税率を掛け、売却収入には掛けない。売却損は損益計算書に載って課税所得を減らすのに対し、売却収入そのものは損益計算書に現れないからです。
埋没原価と関連原価
試験のポイント
過去問で確かめる(令和5年度第16問)
次の文章の空欄A〜Cに入る語句の組み合わせを選ぶ問題です。
> 100万円のコストで製造した機械装置1台に対して、G社とH社の2社から、これを購入したい旨の引き合いがあった。G社は120万円、H社は130万円の価格を提示している。どちらかに販売すると他方を断らなければならないため、AはG社に販売したときは130万円、H社に販売したときは120万円である。100万円の支出原価は、どちらを選択しても変化しないため、Bと呼ばれる。それに対して、Aはどちらを選ぶかによって変化するため、Cと呼ばれる。
正解:A=機会原価、B=埋没原価、C=関連原価
選ばなかった道のうち、いちばん実りの大きかったものでした。ここでは一方に売れば他方を断るほかないので、G社を選べば逃すのはH社の130万円、H社を選べば逃すのはG社の120万円。これが機会原価です。
作るのにかけた100万円は、どちらに売ろうと動きません。すでに出てしまっていて、いまさら取り返せないお金。埋没原価です。
埋没原価と違って、機会原価は選ぶ相手によって金額が変わります。判断しだいで動く原価を関連原価とよびます。
3つの用語がひとつの問題に集まっているので、まとめの確認にちょうどよい出題です。
機会原価の考え方
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
