ファイナンスⅡ(証券投資論)
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るオプション取引とは、決まった日(または期間)に、株式や通貨といった原資産を、あらかじめ決めた値段で買う(あるいは売る)ことのできる権利を、それ自体ひとつの商品として売り買いする取引です。
先物取引との決定的な違いは、やらなければならない義務ではなく、やってもやらなくてよい権利だという点です。相場が思わぬ方向へ走ったら、買い手は権利を捨ててしまえばよい。失うのは最初に払ったオプション料だけで済みます。
この節では、コールとプット、買い手と売り手という2×2の4つの立場を整理します。損益図の形を絵として覚えてしまうのが、いちばんの近道です。


簡単にいうと
「買う権利」がコール、「売る権利」がプット。権利だから、使わなくてもいいんだ!
もう一度いうと、オプション取引で売り買いしているのは権利そのものです。権利を手に入れる側は、譲ってくれる側へオプションプレミアム(オプション料)を払います。
決めた値段で売り買いできるという点は先物と同じです。ただしオプションでは「権利」を持っているだけなので、相場が不利に振れたら使わずに捨てればよい。そのとき失うのは払い込んだオプション料までで、それ以上は追いかけてきません。
権利の中身によって、コールオプション(決めた値段で買える権利)とプットオプション(決めた値段で売れる権利)に分かれます。
持ち主が得をするのは、満期の原資産の値段が権利行使価格より高くなったときです。安く買って高い相場で売れるので、その差が手取りになります。逆に値段が下がってしまったら、使わずに捨てればよい。損はオプション料だけです。
こちらは、満期の値段が権利行使価格より低くなったときに得をします。安い相場のものを高く売れるので、その差が手取りです。値段が上がってしまえば使わずに捨てて、損はオプション料だけ。
どちらも共通しているのは、使うか使わないかを自分で決められる
具体例
損益図で覚える
1年後にT株1株を権利行使価格120円で売買できる権利を、オプションプレミアム20円で買った場合を追ってみます。
| 満期の株価 | 権利行使 | 損益 |
|---|---|---|
| 100円 | しない | △20円(プレミアムのみ) |
| 120円 | しない(同じ) | △20円 |
| 140円 | する | 0円(差益20円 − プレミアム20円) |
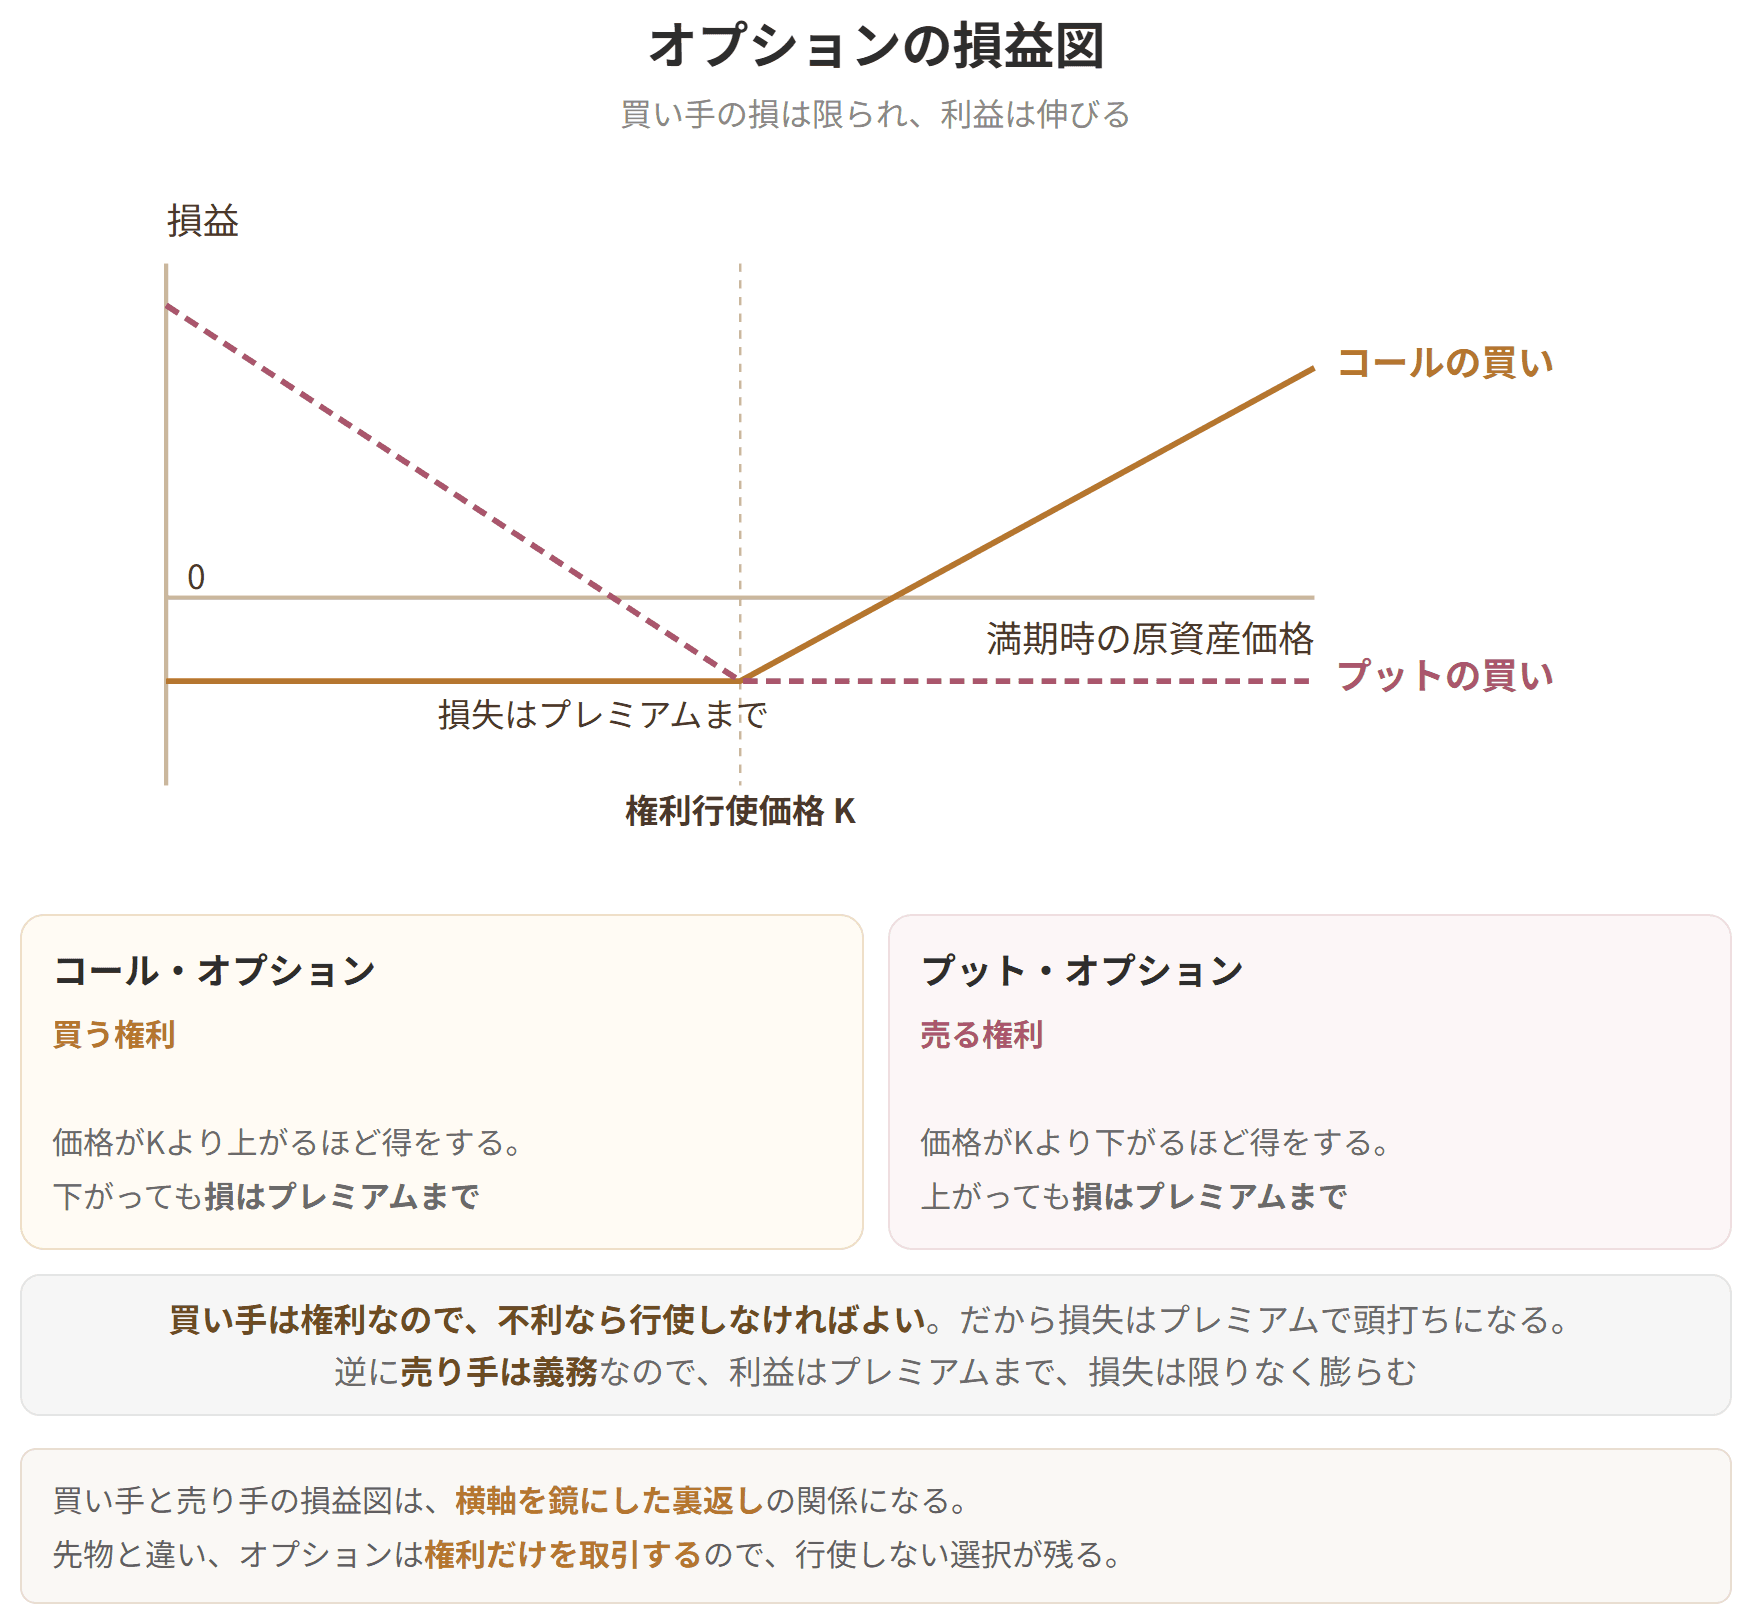
オプションの損益図

試験のポイント

簡単にいうと
いま権利を使って得なら「イン・ザ・マネー」。損なら「アウト・オブ・ザ・マネー」だよ!
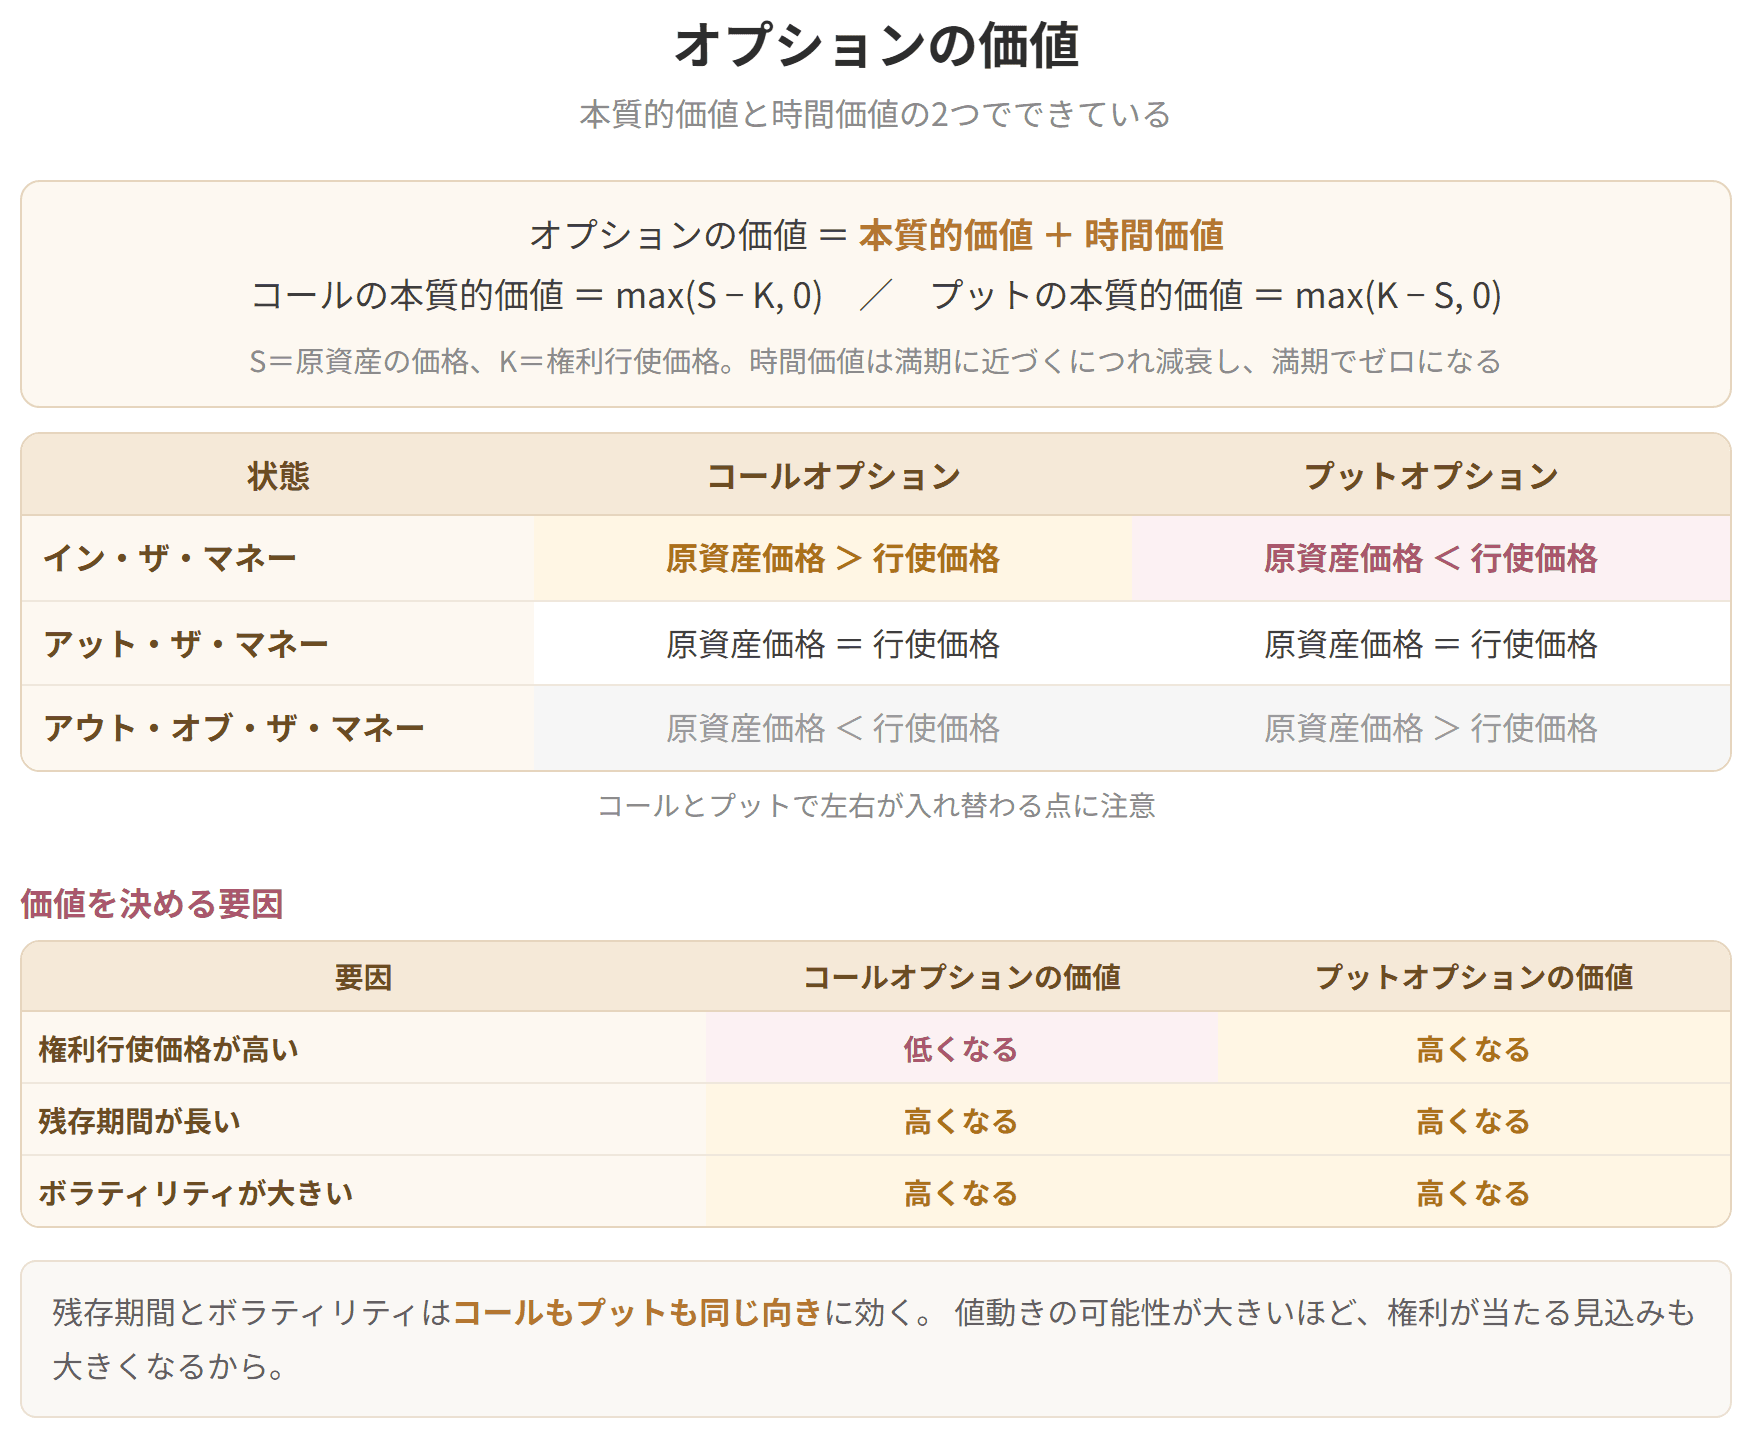
いま権利を使えば得になる状態をイン・ザ・マネー、使っても得にならない状態をアウト・オブ・ザ・マネーといいます。原資産の値段と権利行使価格がちょうど同じならアット・ザ・マネーです。
| 状態 | コールオプション | プットオプション |
|---|---|---|
| イン・ザ・マネー | 原資産価格 > 行使価格 | 原資産価格 < 行使価格 |
| アット・ザ・マネー |

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
満期の日にしか使えないものを「ヨーロピアンタイプ」、満期までの間ならいつでも使えるものを「アメリカンタイプ」といいます。
| する |
| +40円 |
株価が120円までは真横に寝たまま(△20円)。そこから右上がりに立ち上がり、140円でようやく損得なしになります。あとは株価が上がるほど利益が伸びていきます。
| 満期の株価 | 権利行使 | 損益 |
|---|---|---|
| 0円 | する | +100円(差益120円 − プレミアム20円) |
| 100円 | する | 0円 |
| 120円 | しない(同じ) | △20円 |
| 140円 | しない | △20円 |
こちらは左上がり。株価がゼロまで落ちたときの+100円が頭打ちで、100円で損得なし、120円より上は真横に寝ます(△20円)。
売り手の図は、買い手の図を上下ひっくり返した形になります。買い手が権利を使わなければ、売り手はオプション料をそのまま懐に入れられます。ところが買い手が権利を使えば、その分が売り手の損になります(コールを売っている場合、この損に上限がありません)。
| 立場 | 最大利益 | 最大損失 |
|---|---|---|
| コールの買い手 | 無限 | プレミアム |
| コールの売り手 | プレミアム | 無限 |
| プットの買い手 | 権利行使価格 − プレミアム | プレミアム |
| プットの売り手 | プレミアム | 権利行使価格 − プレミアム |
買い手の損はプレミアムで止まる。売り手の損は止まらないことがある。この釣り合わなさが、オプションという商品の正体です。
ヨーロピアンタイプのオプションの損益図で、実線①が左は水平で右上がり、破線②が右下がりになっているとき、
買い手が落とすのはプレミアムまで。いっぽう売り手の損は、決済時の原資産の値段しだいでどこまでも膨らみます。
| 原資産価格 = 行使価格 |
| 原資産価格 = 行使価格 |
| アウト・オブ・ザ・マネー | 原資産価格 < 行使価格 | 原資産価格 > 行使価格 |
コールとプットで不等号の向きが入れ替わる点に気をつけてください。
オプションにいくらの値がつくかは、原資産の値段、その値動きの激しさ(ボラティリティ)、権利行使価格、満期までの残り時間といったものから決まります。
そして、その値段は2つの部分に分かれます。
本質的価値を式にすると、こうなります。
※S:原資産の値段、K:権利行使価格。max(○, ○) は、かっこの中で大きいほうを取るという意味です。
なぜ max なのか。コールなら、SがKを上回っていれば権利を使って S − K だけ得します。ところがSがKを下回っていたら、使っても損なので捨てる。だからマイナスにはならず、ゼロで止まるのです。プットはその裏返しで、SがKを下回っていれば K − S の得、上回っていれば捨ててゼロになります。
| 要因 | コールオプションの価値 | プットオプションの価値 |
|---|---|---|
| 権利行使価格が高い | 低くなる | 高くなる |
| 残存期間が長い | 高くなる | 高くなる |
| ボラティリティが大きい | 高くなる | 高くなる |
上の行だけ向きが逆で、下の2行はコールもプットも同じ向きです。時間が長く、相場がよく動くほど、当たりを引く見込みが増える。だから権利そのものが高く売れるわけです。
具体例
通貨オプションの具体例
通貨オプション取引は、外貨をある日に売買する権利を売り買いするものです。手に入れるにはオプション料が要ります。コールオプション(外貨を買う権利)を持っているなら、円安に振れたときは権利を使って決めた値段で外貨を買い、円高に振れたときは権利を捨てて市場で買えばよい、ということになります。
買掛金200ドルの為替の振れに備えて、決済日に105円/ドルで200ドルを買える通貨オプション(コールオプション)を手に入れ、オプション料800円を払ったとします。
売掛金200ドルの振れに備えて、決済日に105円/ドルで200ドルを売り渡せる通貨オプション(プットオプション)を手に入れ、オプション料800円を払ったとします。
為替予約との違いは「選べる」こと。為替予約では、相場が有利に振れても約束のレートで決済しなければなりません。オプションなら権利を捨てて、有利な市場レートのほうを取れます。そのかわり、先にオプション料を払う必要があります。
数字で比べてみましょう。1,200ドルを支払う予定があり、権利行使価格132円のコールオプションをオプション料100円で買った場合。
| 決済日の相場 | 権利行使 | 円支出 |
|---|---|---|
| 135円(円安) | する | 1,200 × 132 + 100 = 158,500円 |
| 135円(オプションなし) | − | 1,200 × 135 = 162,000円 |
| 129円(円高) | しない | 1,200 × 129 + 100 = 154,900円 |
円安に振れたら権利を使って3,500円ぶん軽く済み、円高に振れたら権利を捨てて安い相場で買う。100円のオプション料を払っておく値打ちがある、というわけです。
オプションの価値
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
