財務諸表概論
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るここからは、損益計算書を上から順に1段階ずつたどっていきます。どの収益・費用がどの段階に入るのかを科目レベルで押さえることが、この節の目的です。
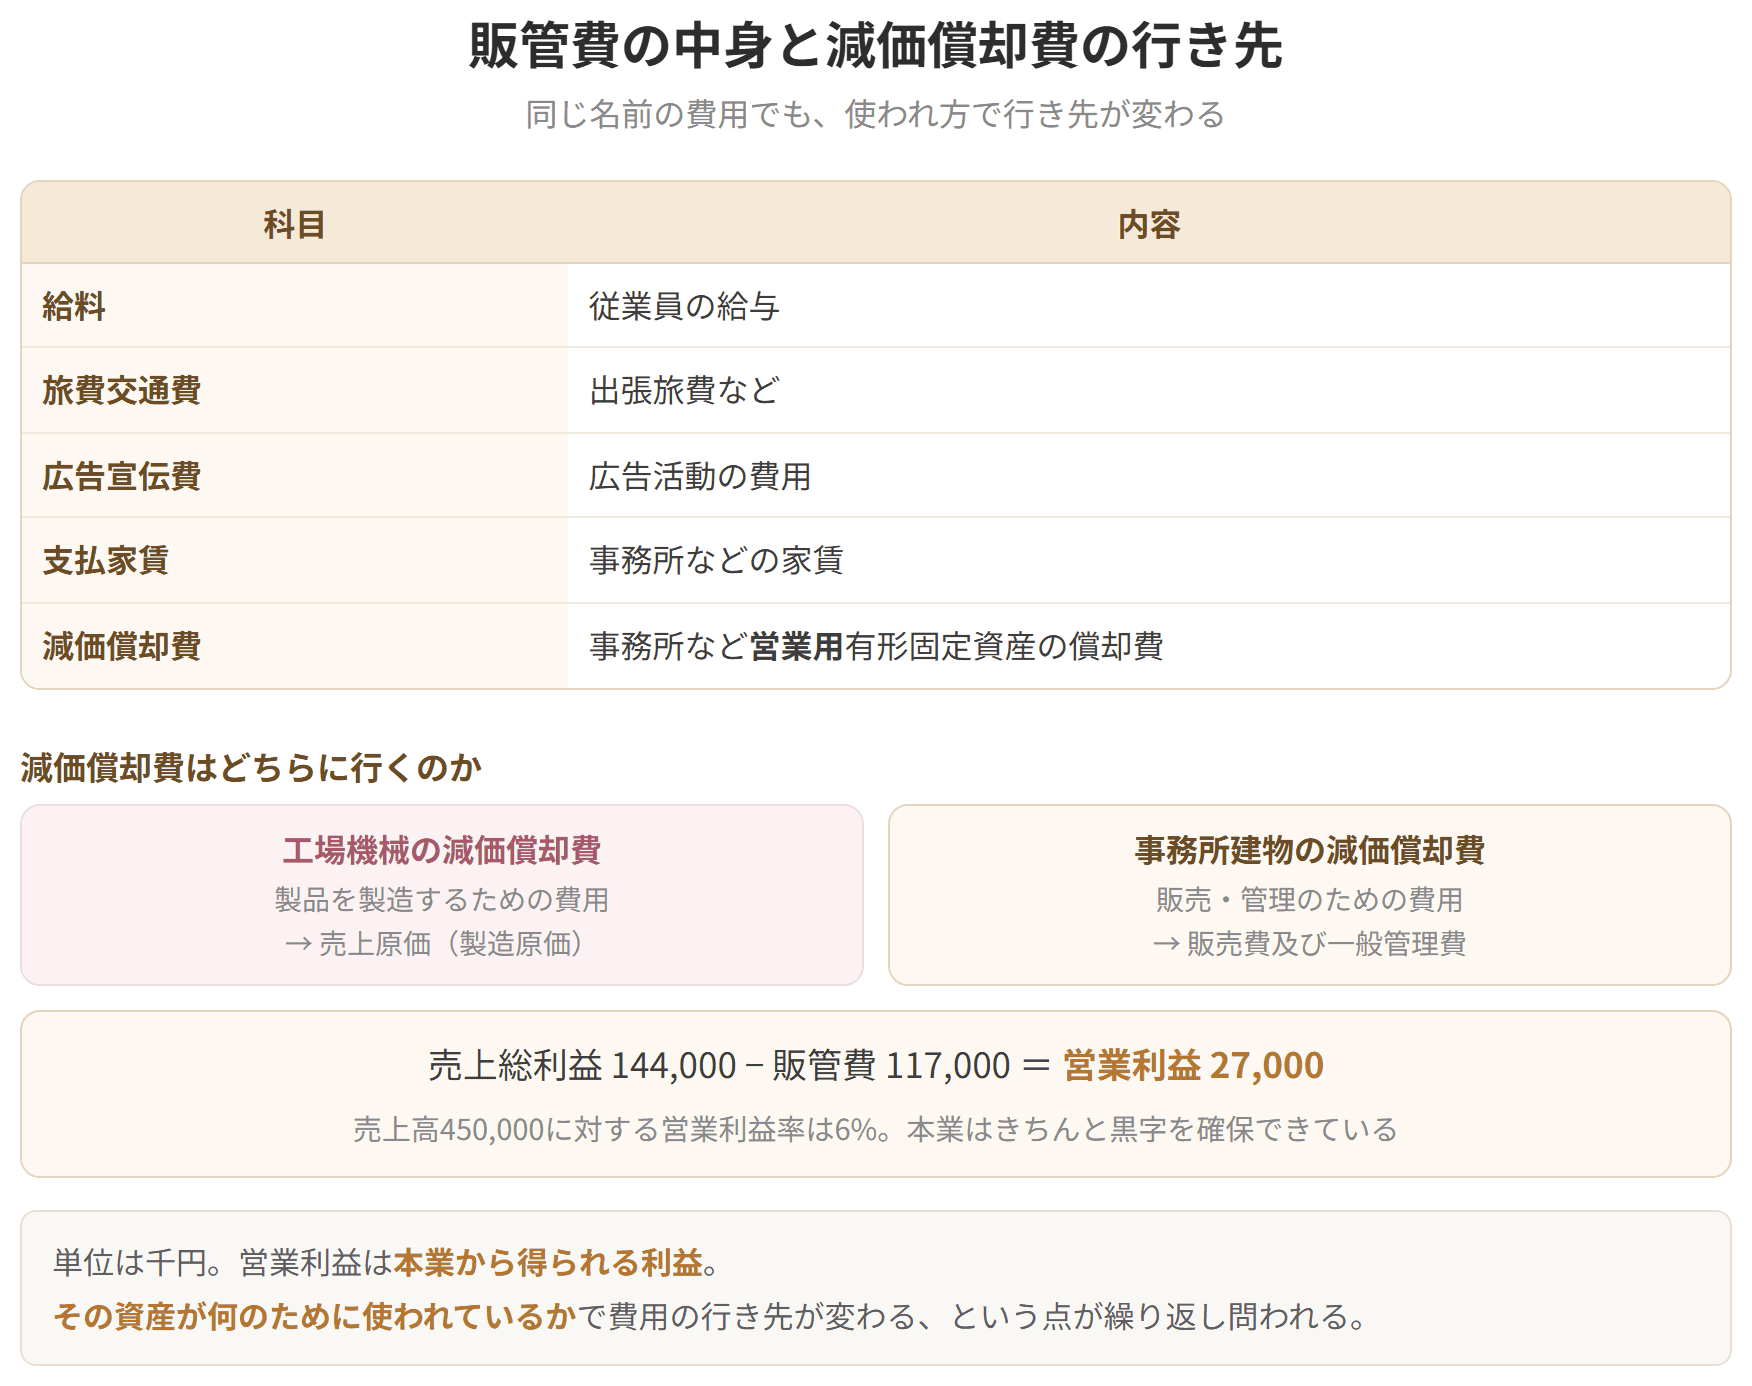
試験では「この費用はどの区分か」を問う出題が繰り返されます。たとえば減価償却費は、事務所のものなら販売費及び一般管理費ですが、工場機械のものなら売上原価(製造原価)に入ります。同じ名前の費用でも、使われ方で行き先が変わるのです。
具体的な数値例を使いながら、1段階ずつ確かめていきましょう。使う数値は前節と同じ会社のものです。


簡単にいうと
最初の関門は粗利。売上原価は「売れた分だけ」の原価だから、在庫の増減を調整する必要があるよ!
企業の本来の営業活動の成果であり、商品(製品)の販売額やサービスの提供額などが該当します。
売上高を獲得するために企業が購入した商品(製品)などの原価が該当します。ここで大切なのは、当期に仕入れた金額がそのまま売上原価になるわけではないという点です。売れ残った分は在庫として資産に残るため、売上原価から除かなければなりません。
売上高から売上原価を差し引いて求めた利益のことです。粗利益(あらりえき)ともいいます。
具体例
売上総利益までの計算(単位:千円)
| 項目 | 内訳 | 金額 |
|---|---|---|
| 売上高 | 450,000 | |
| 売上原価 | ||
| 期首商品棚卸高 | 36,000 | |
| 当期商品仕入高 | 300,000 | |
| 合計 | 336,000 | |

損益計算書の5段階の利益

試験のポイント

簡単にいうと
販管費は「売るため・管理するため」にかかった費用。ここを引いて残るのが本業のもうけだよ!
本来の営業活動にかかわる販売業務や管理業務に関して発生した費用のことです。販管費には次のような項目があります。
| 科目 | 内容 |
|---|---|
| 給料 | 従業員の給与 |
| 旅費交通費 | 出張旅費など |
| 広告宣伝費 | 広告活動の費用 |
簡単にいうと
利息の受け取りや支払いは本業じゃないから営業外。ふだんの実力を示すのが経常利益だよ!
企業本来の営業活動以外の活動(主に財務活動)から生じる収益(利益)のことです。
| 科目 | 内容 |
|---|---|
| 受取利息 | 預金・貸付金の利息 |
| 受取配当金 | 他社株式の配当金 |
企業本来の営業活動以外の活動(主に財務活動)から生じる費用のことです。
簡単にいうと
特別利益・特別損失は「たまたま起きたこと」。毎年は起きないから、ここで切り分けるんだ!
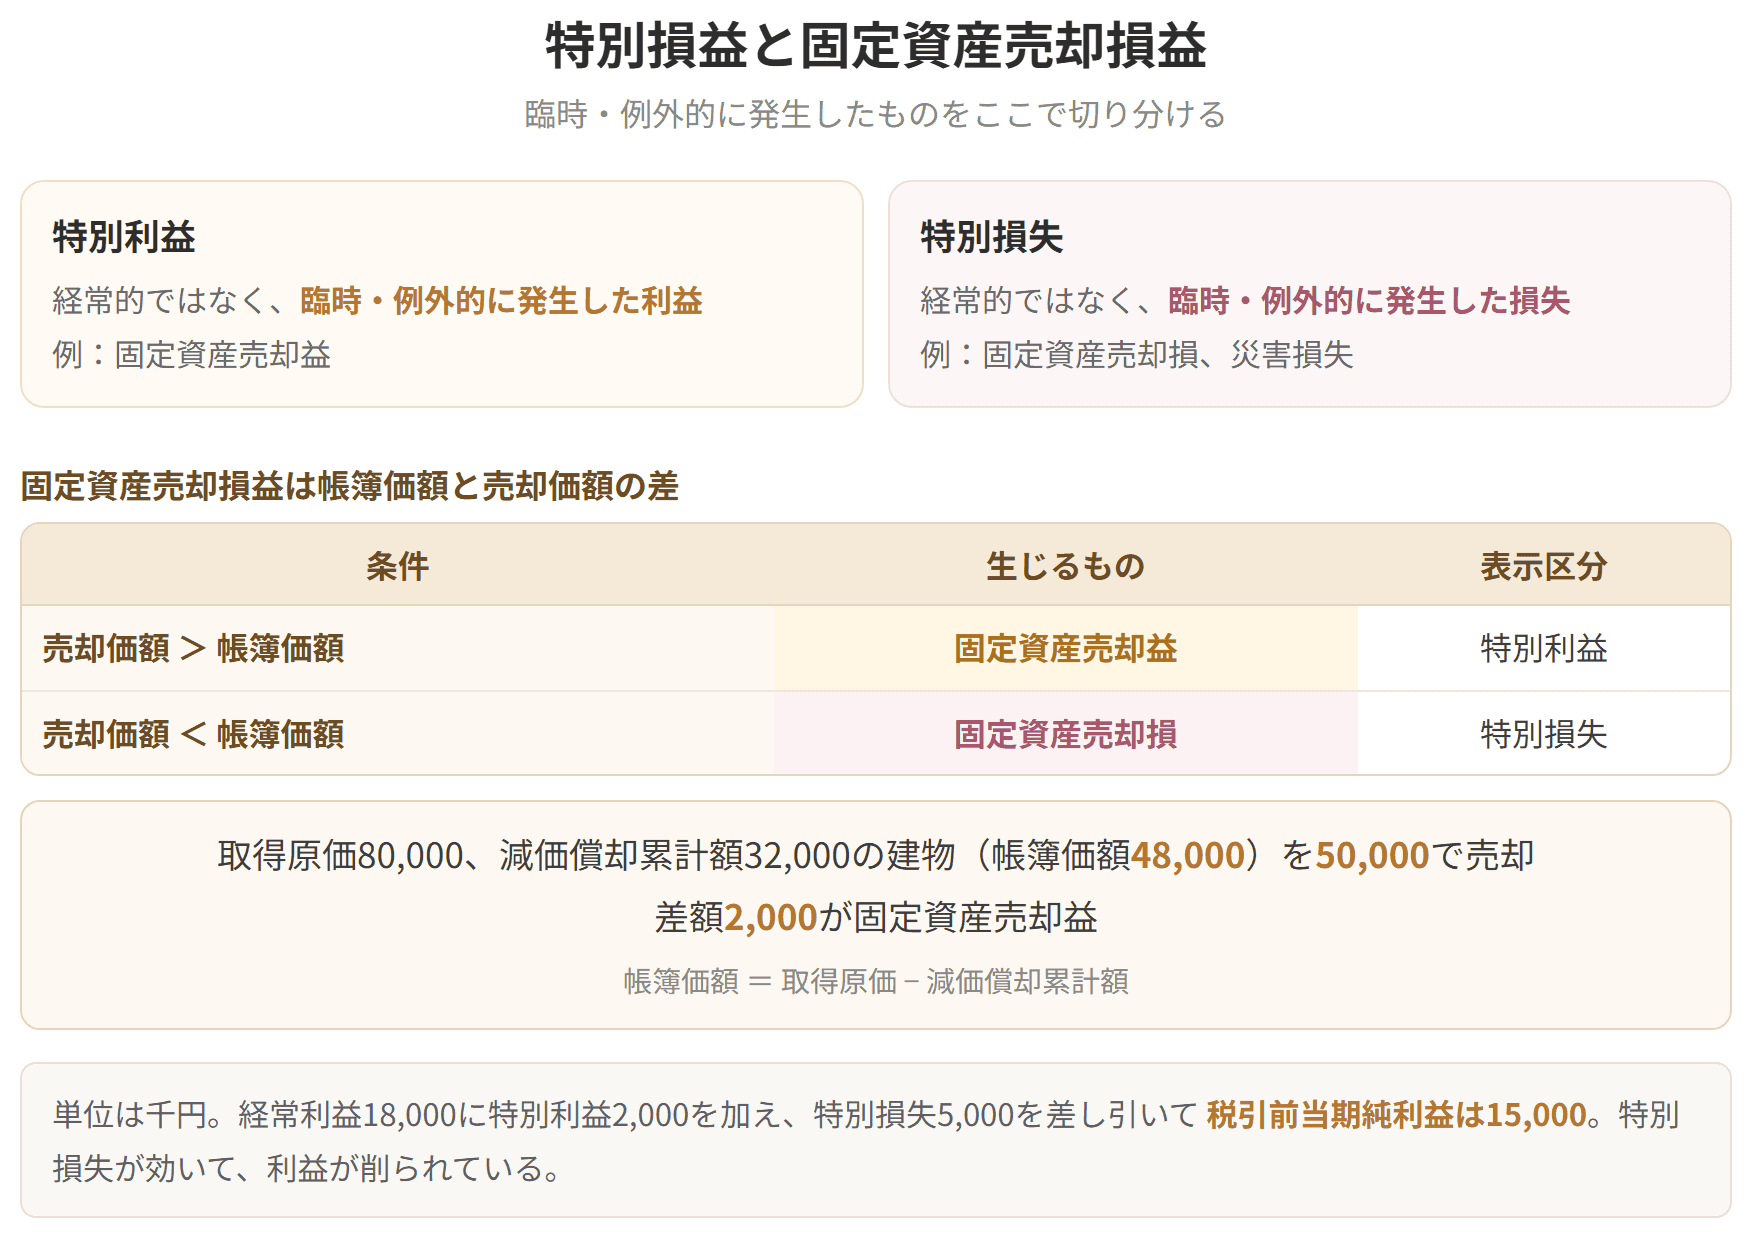
経常的ではなく、臨時・例外的に発生した利益のことです。
| 科目 | 内容 |
|---|---|
| 固定資産売却益 | 固定資産の売却益(帳簿価額よりも売却価額のほうが大きい場合に生じる) |
経常的ではなく、臨時・例外的に発生した損失のことです。
| 科目 |
|---|
簡単にいうと
最後に税金を引いて当期純利益。この金額が繰越利益剰余金に積み上がっていくよ!
税務調整後の所得(課税所得)に対して決定された税額のことです。会計上の利益と税務上の所得は計算のルールが違うため、税引前当期純利益にそのまま税率を掛けた額にはなりません。このズレを調整する仕組みが税効果会計で、第11章で学習します。
税引前当期純利益から法人税、住民税及び事業税を差し引いた利益のことです。
当期純利益の額は、株主資本等変動計算書において繰越利益剰余金に加算されることで貸借対照表に反映されます。損益計算書と貸借対照表をつなぐ、いちばん大切な一本の線です。
具体例
当期純利益までの計算(単位:千円)

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 30,000 |
| 306,000 |
| 売上総利益 | 144,000 |
売上原価は 36,000 + 300,000 − 30,000 = 306,000。
売上総利益は 450,000 − 306,000 = 144,000 です。
在庫が36,000から30,000へ6,000減っているため、仕入額300,000よりも売上原価のほうが6,000多くなっています。在庫を取り崩して売った分だけ、原価が膨らむわけです。この関係は第8章の「売上原価の算定」でもう一度出てきます。
| 支払家賃 | 事務所などの家賃 |
| 減価償却費 | 事務所など営業用有形固定資産の償却費 |
ここで注意したいのが減価償却費の行き先です。工場機械の減価償却費など、製品を製造するためにかかった費用の場合には、売上原価(製造原価)になるなど、販管費以外に区分されることもあります。同じ「減価償却費」という名前でも、その資産が何のために使われているかで行き先が変わります。
売上総利益から販売費及び一般管理費を差し引いた利益のことです。営業利益は、企業の営業活動の成果、つまり本業から得られる利益を表します。
具体例
営業利益までの計算(単位:千円)
| 項目 | 内訳 | 金額 |
|---|---|---|
| 売上総利益 | 144,000 | |
| 販売費及び一般管理費 | ||
| 人件費 | 54,000 | |
| 減価償却費 | 5,000 | |
| その他販管費 | 58,000 | 117,000 |
| 営業利益 | 27,000 |
売上総利益144,000から販管費117,000を差し引いて、営業利益は27,000です。売上高450,000に対する営業利益率は6%。本業はきちんと黒字を確保できている、という読み方になります。
販管費の中身と減価償却費の行き先
試験のポイント
| 科目 | 内容 |
|---|---|
| 支払利息 | 借入金の利息 |
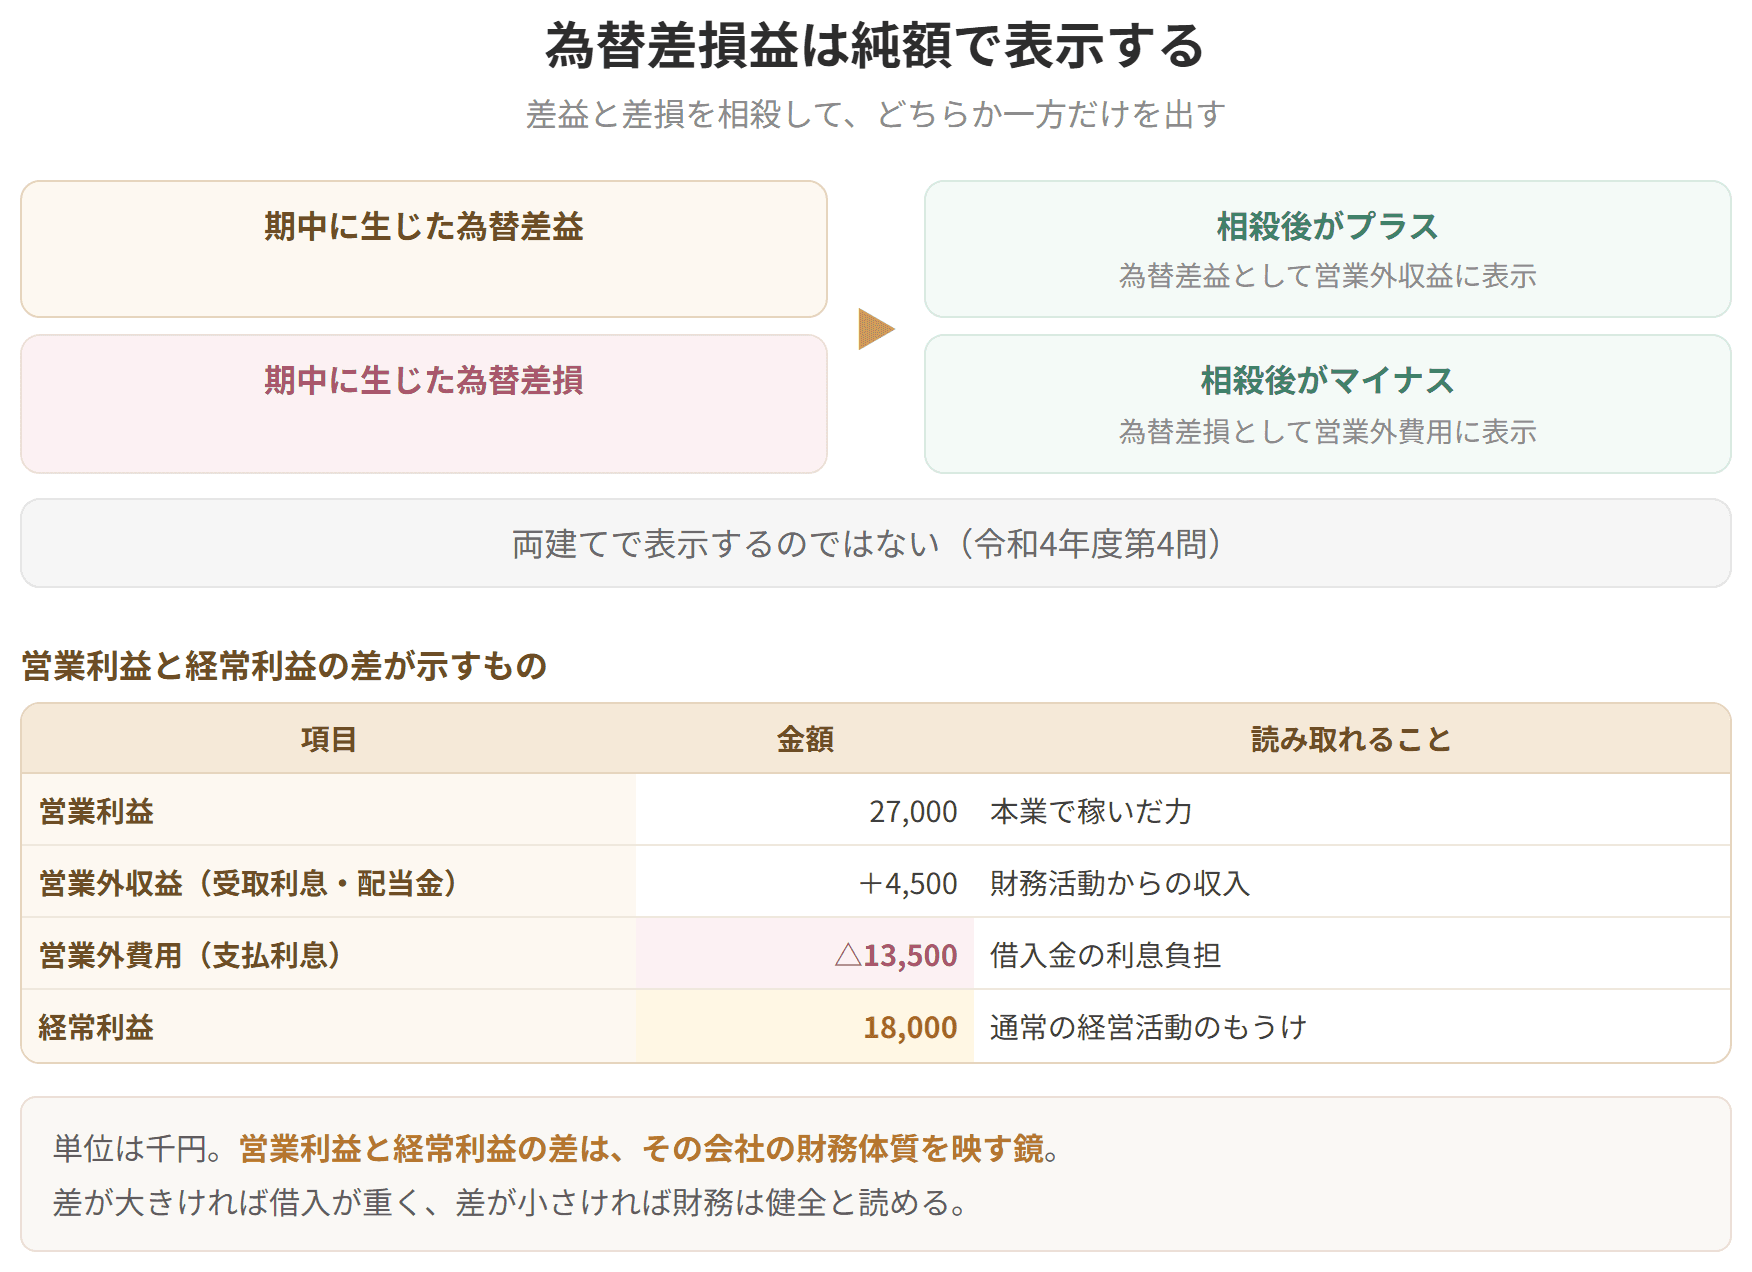
営業外項目として為替差損益がありますが、これは原則として、営業外収益または営業外費用の区分に純額で表示します。つまり期中に生じた為替差益と為替差損を相殺し、
として、どちらか一方だけを表示します。両建てで表示するのではない点が、令和4年度第4問で問われました。
営業利益に営業外収益を加え、営業外費用を差し引いた利益のことであり、経常的な(通常の)経営活動にもとづく利益を表します。
具体例
経常利益までの計算(単位:千円)
| 項目 | 内訳 | 金額 |
|---|---|---|
| 営業利益 | 27,000 | |
| 営業外収益(受取利息・配当金) | 4,500 | 4,500 |
| 営業外費用(支払利息) | 13,500 | 13,500 |
| 経常利益 | 18,000 |
営業利益27,000に受取利息4,500を加え、支払利息13,500を差し引いて、経常利益は18,000です。
本業では27,000稼いでいるのに、借入金の利息負担で9,000が消えています。営業利益と経常利益の差は、その会社の財務体質を映す鏡です。差が大きければ借入が重い、差が小さければ財務は健全、という読み方ができます。
為替差損益は純額で表示する
試験のポイント
| 内容 |
|---|
| 固定資産売却損 | 固定資産の売却損(帳簿価額よりも売却価額が小さい場合に生じる) |
| 災害損失 | 災害による損失 |
経常利益に特別利益を加え、特別損失を差し引いた利益のことです。法人税、住民税及び事業税を支払う前の段階の利益でもあります。
具体例
税引前当期純利益までの計算(単位:千円)
| 項目 | 金額 |
|---|---|
| 経常利益 | 18,000 |
| 特別利益 | 2,000 |
| 特別損失 | 5,000 |
| 税引前当期純利益 | 15,000 |
経常利益18,000に特別利益2,000を加え、特別損失5,000を差し引いて15,000です。
帳簿価額と売却価額の差が、そのまま特別損益になります。
| 条件 | 生じるもの |
|---|---|
| 売却価額 > 帳簿価額 | 固定資産売却益(特別利益) |
| 売却価額 < 帳簿価額 | 固定資産売却損(特別損失) |
たとえば取得原価80,000、減価償却累計額32,000の建物(帳簿価額48,000)を50,000で売却すれば、差額2,000が固定資産売却益となります。この節の損益計算書に載っている特別利益2,000は、ちょうどこの取引から生じたもの、と考えてください。
特別損益と固定資産売却損益
試験のポイント
| 金額 |
|---|
| 税引前当期純利益 | 15,000 |
| 法人税、住民税及び事業税 | 6,000 |
| 当期純利益 | 9,000 |
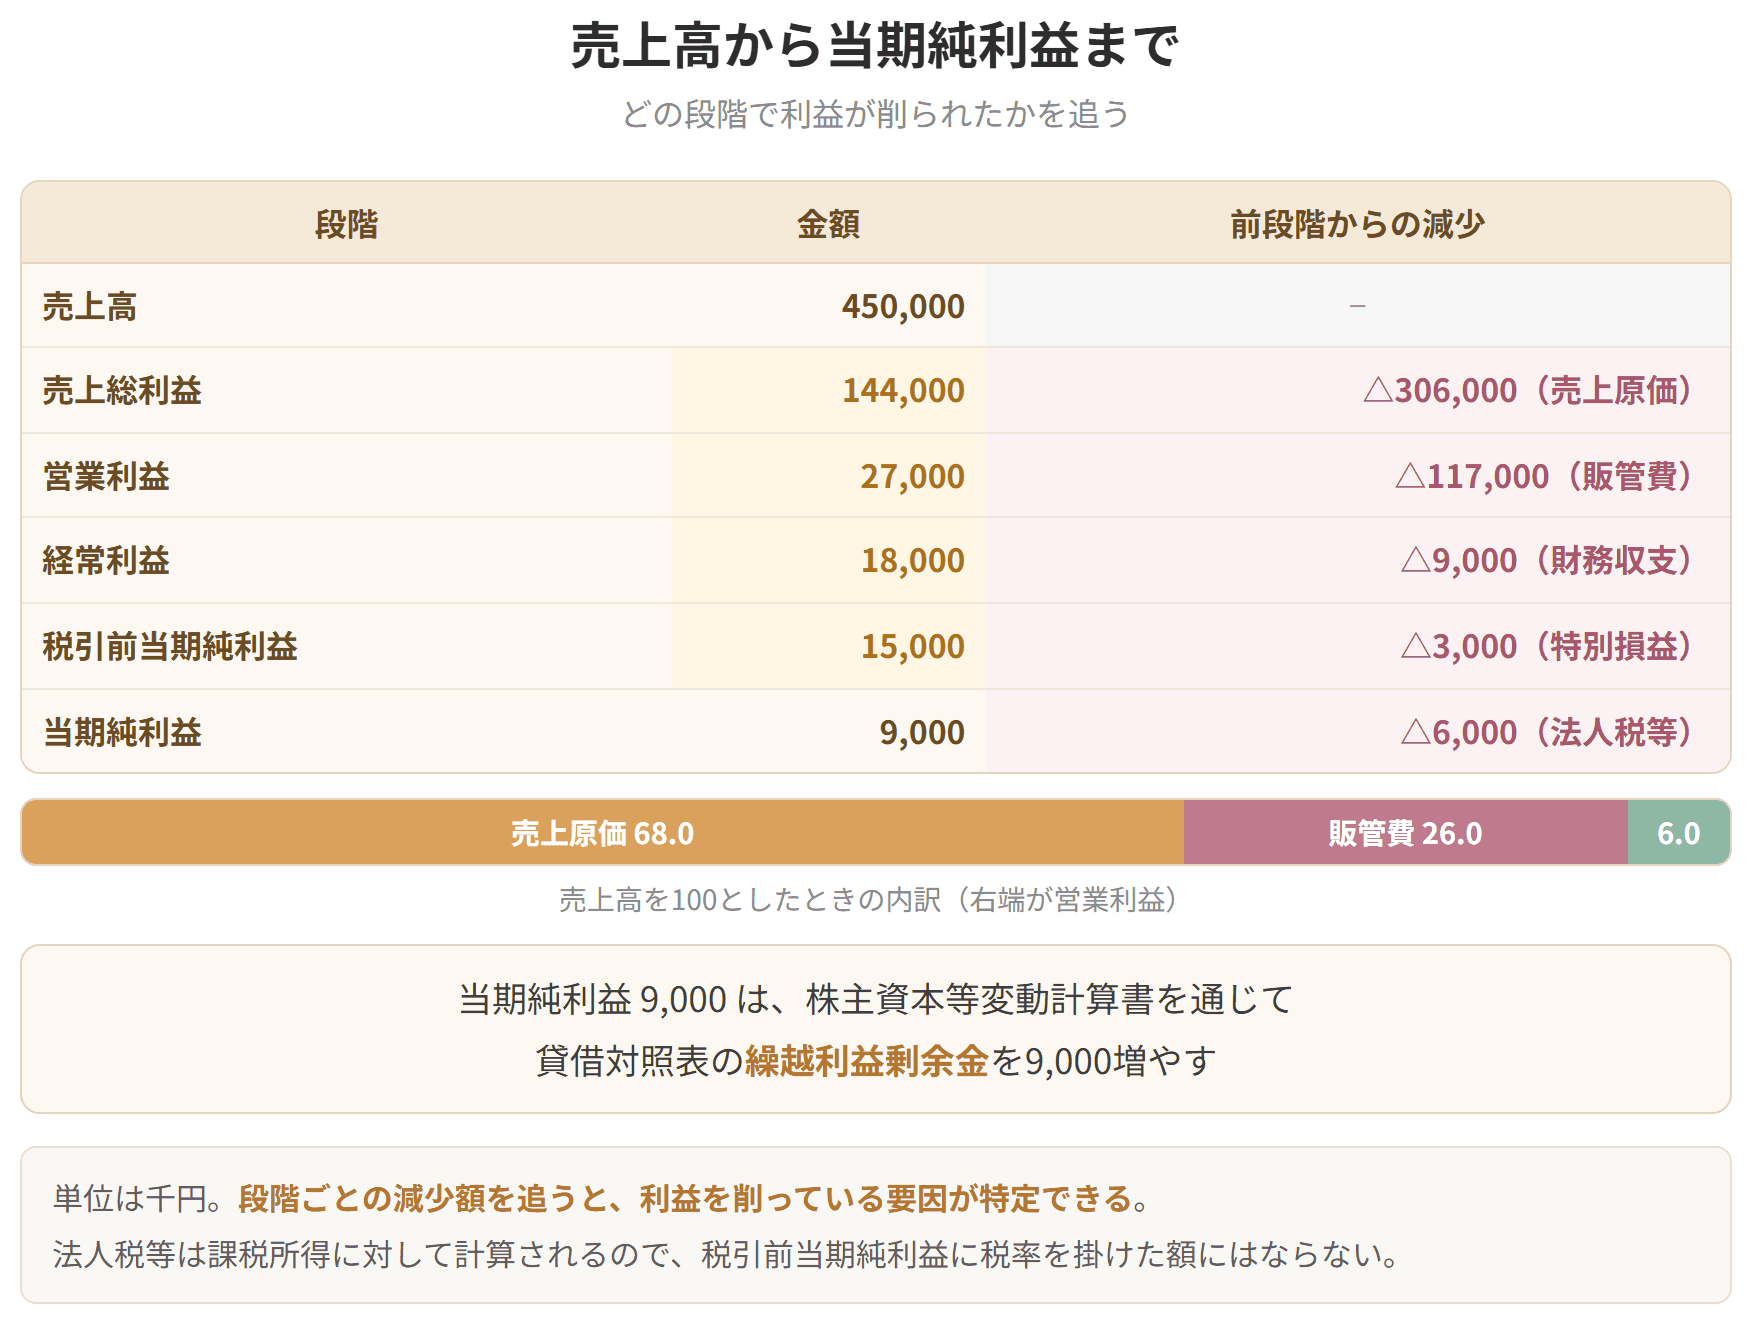
この9,000は、株主資本等変動計算書の「当期純利益」の行に現れ、繰越利益剰余金を9,000増やします。そして期末の貸借対照表の純資産の部に反映されます。
売上高450,000 → 当期純利益9,000。段階を追ってたどると、この会社が何に利益を削られたのかがはっきりします。
| 段階 | 金額 | 前段階からの減少 |
|---|---|---|
| 売上高 | 450,000 | − |
| 売上総利益 | 144,000 | △306,000(売上原価) |
| 営業利益 | 27,000 | △117,000(販管費) |
| 経常利益 | 18,000 | △9,000(財務収支) |
| 税引前当期純利益 | 15,000 | △3,000(特別損益) |
| 当期純利益 | 9,000 | △6,000(法人税等) |
売上高から当期純利益まで
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
