経営分析
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る生産性の分子、つまり企業が生産要素を使って獲得した産出量を表すものとして、売上高、付加価値、生産量などが用いられますが、一般的には付加価値が用いられることが多いといえます。
売上高ではなく付加価値を使うのはなぜでしょうか。答えは「外から買ってきたものを除くため」です。仕入れた商品をそのまま転売しているだけなら、売上高は大きくても、その企業が自分で生み出した価値はわずかです。付加価値は、この「自分で生み出した分」だけを取り出した数字です。
この節では、付加価値という概念と、その計算方法を押さえます。


簡単にいうと
仕入れたものにどれだけ価値を足して売ったか。それが付加価値だよ!
付加価値とは、企業が外部から購入した原材料・サービスに対して、企業内でどの程度新たな価値を生み出したかを意味するものです。
イメージをつかむために、パン屋さんを考えてみましょう。
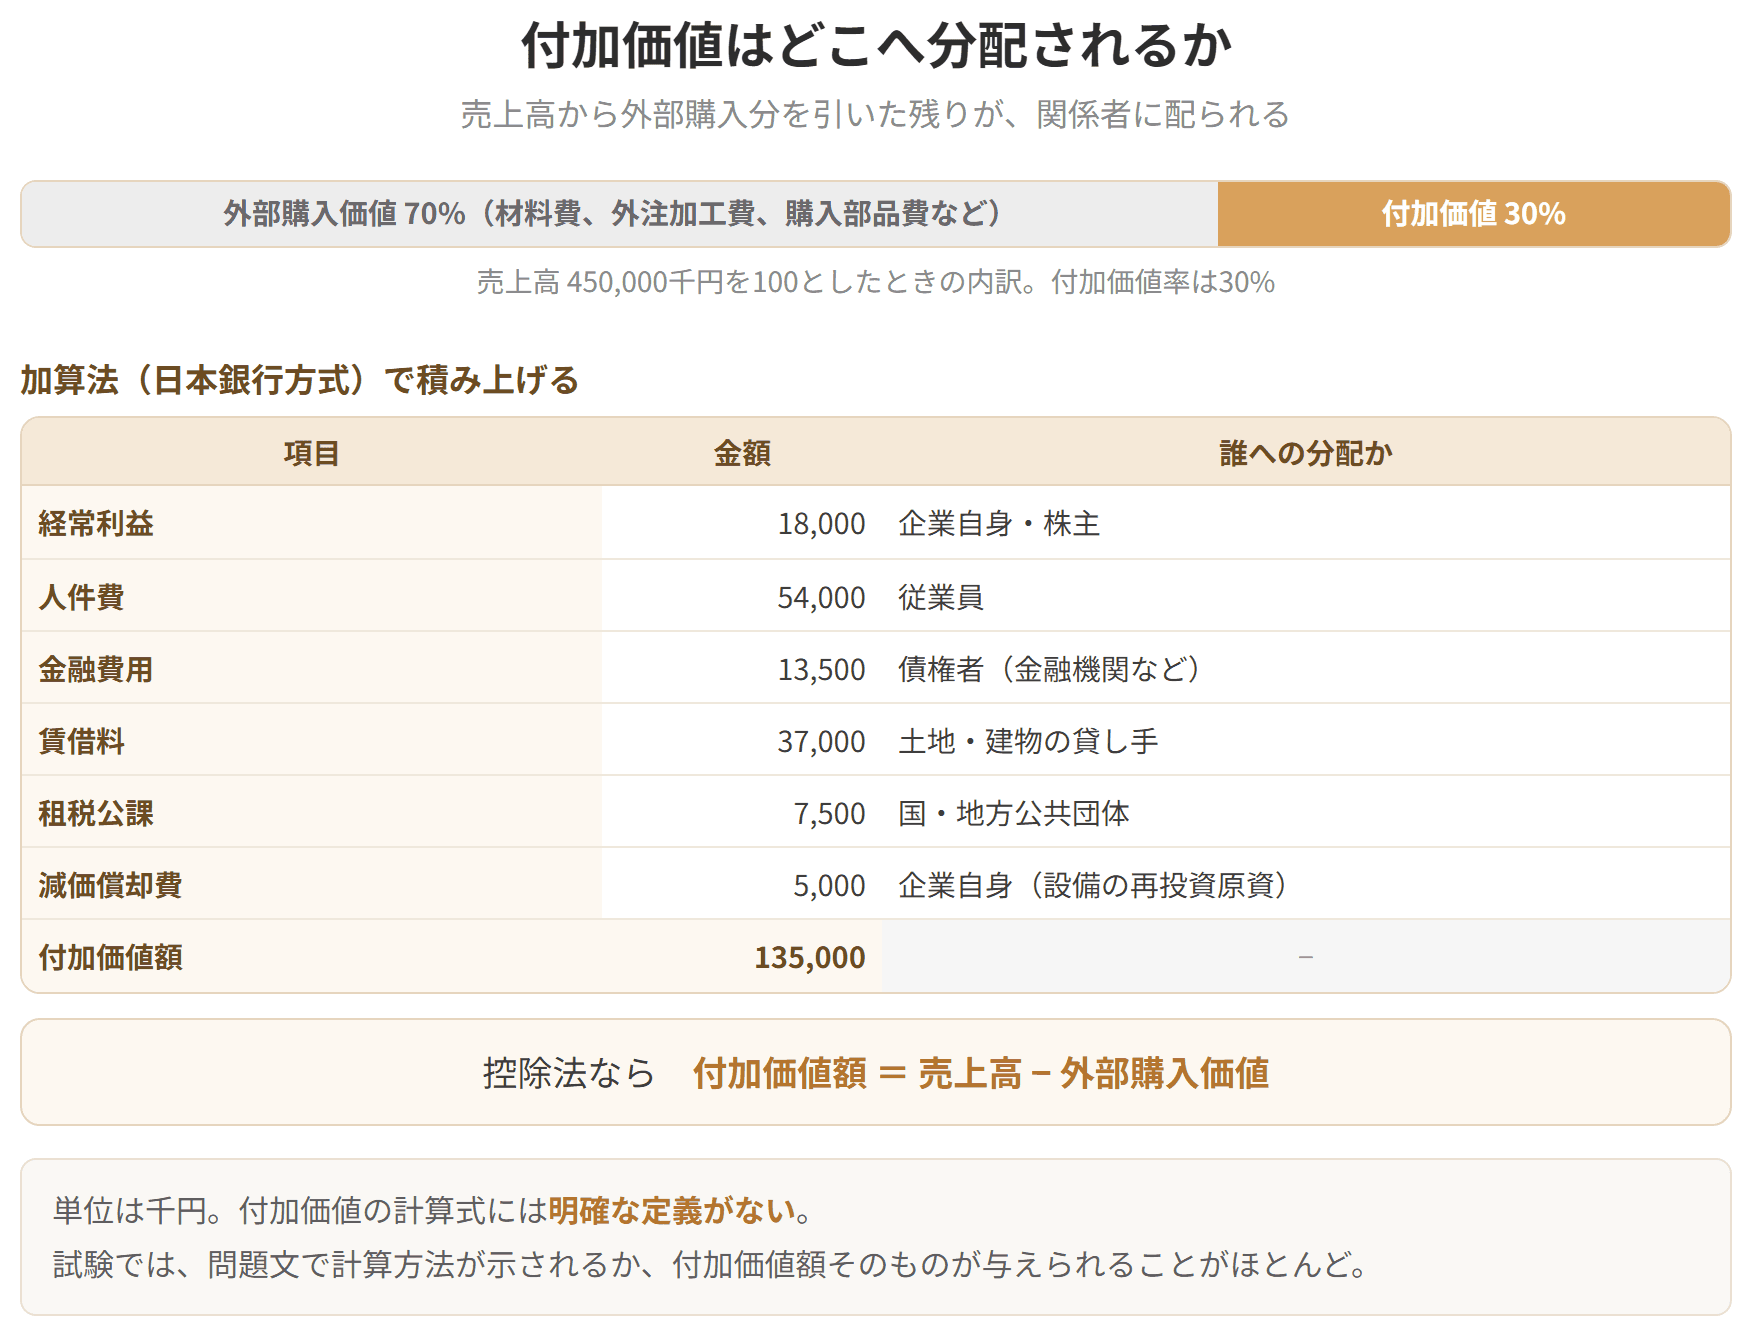
売上高から、外部から購入した分を差し引いた残りが付加価値です。この付加価値が、従業員の給料、銀行への利息、国への税金、株主への配当、そして会社に残る利益へと分けられていきます。
つまり付加価値とは、その企業が社会に対して生み出した価値の総量であり、同時に関係者に分配される原資でもあります。生産性分析で付加価値が重視されるのは、この2つの意味を併せ持つからです。
付加価値はどこへ分配されるか

試験のポイント

簡単にいうと
計算式は1つに決まっていないんだ。試験では日本銀行方式を押さえておこう!
付加価値額の計算式にはさまざまなものがあり、明確な定義はありません。同じ会社でも、どの方式で計算するかによって金額が変わります。
なお、『主要企業経営分析』(日本銀行)では、次のように示されています。
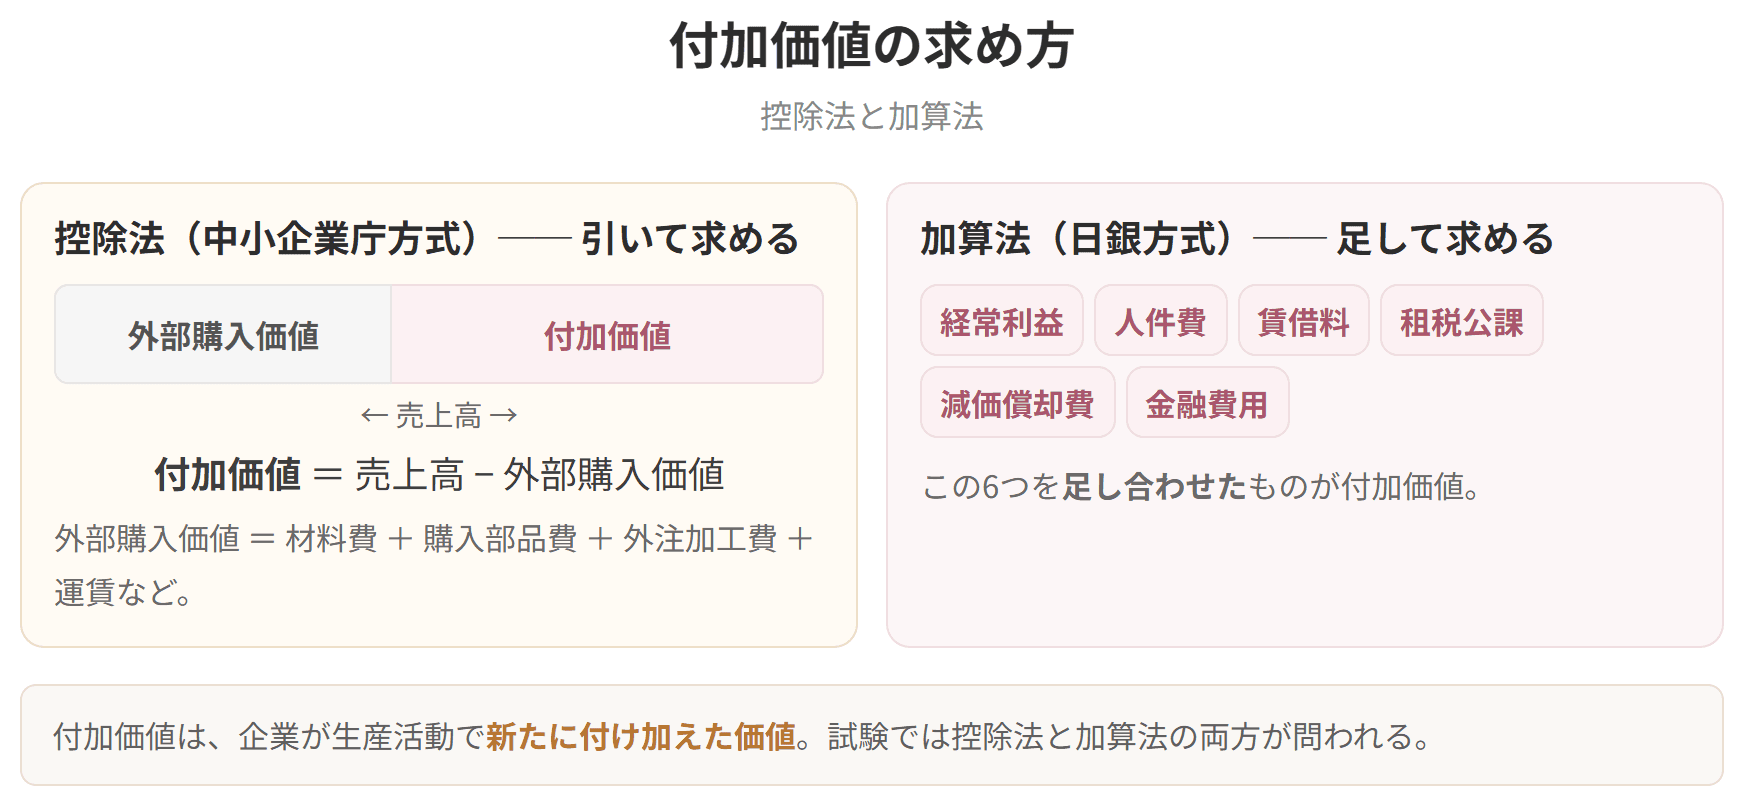
この式は加算法(積上げ方式)と呼ばれるもので、付加価値が分配される先を1つずつ足し上げていく考え方です。それぞれの項目が誰への分配なのかを見ると、意味がはっきりします。
| 項目 |
|---|

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 経常利益 | 企業自身・株主 |
| 人件費 | 従業員 |
| 金融費用 | 債権者(金融機関など) |
| 賃借料 | 土地・建物の貸し手 |
| 租税公課 | 国・地方公共団体 |
| 減価償却費 | 企業自身(設備の再投資原資) |
もうひとつ、控除法(差引方式)という考え方もあります。
外部購入価値とは、材料費、外注加工費、購入部品費などです。中小企業庁の方式などで用いられます。
試験では、問題文で計算方法が示されるか、付加価値額そのものが与えられることがほとんどです。日本銀行方式の項目を覚えておけば十分でしょう。
具体例
加算法の考え方を数字で確かめてみましょう。
ある企業の1年間の数字が次のとおりだったとします(単位:千円)。
| 項目 | 金額 |
|---|---|
| 経常利益 | 18,000 |
| 人件費 | 54,000 |
| 金融費用 | 13,500 |
| 賃借料 | 37,000 |
| 租税公課 | 7,500 |
| 減価償却費 | 5,000 |
| 付加価値額 | 135,000 |
本章の損益計算書では、売上高450,000に対して付加価値額が135,000。売上高に占める付加価値の割合(付加価値率)は30%ということになります。
付加価値の求め方
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
残りの70%は、外部から購入したものの代金として社外へ出ていった、と読むことができます。
