経営分析
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る資本利益率(ROI:Return On Investment)は、注ぎ込んだ元手(investment)から、どれだけの見返り(return)を引き出したかを表す指標です。会社の稼ぐ力を、いちばん大づかみに示してくれます。
当然高いほど望ましいもので、上げる道は2本しかありません。分母の資本(総資本、経営資本)を絞るか、分子の利益(経常利益、営業利益、事業利益)を厚くするかです。
この仲間にはいくつか種類がありますが、分母と分子の組み合わせには必ず理由があります。その対応関係ごと覚えていきましょう。丸暗記より、はるかに早く身につきます。


簡単にいうと
会社全体の元手で、ふだんの活動からどれだけ稼いだか。いちばん基本の総合指標だよ!
会社に集まっているお金をぜんぶ使って、ふだんの商売からどれだけの経常利益をひねり出したかを見る指標です。
投じられた資本のすべてが、平常運転のなかでどれだけの利益を生んだのか。いちばん大づかみな物差しです。診断士試験で単に「総資本利益率」「ROI」と書かれていたら、これを指していることが多くあります。
具体例
計算例
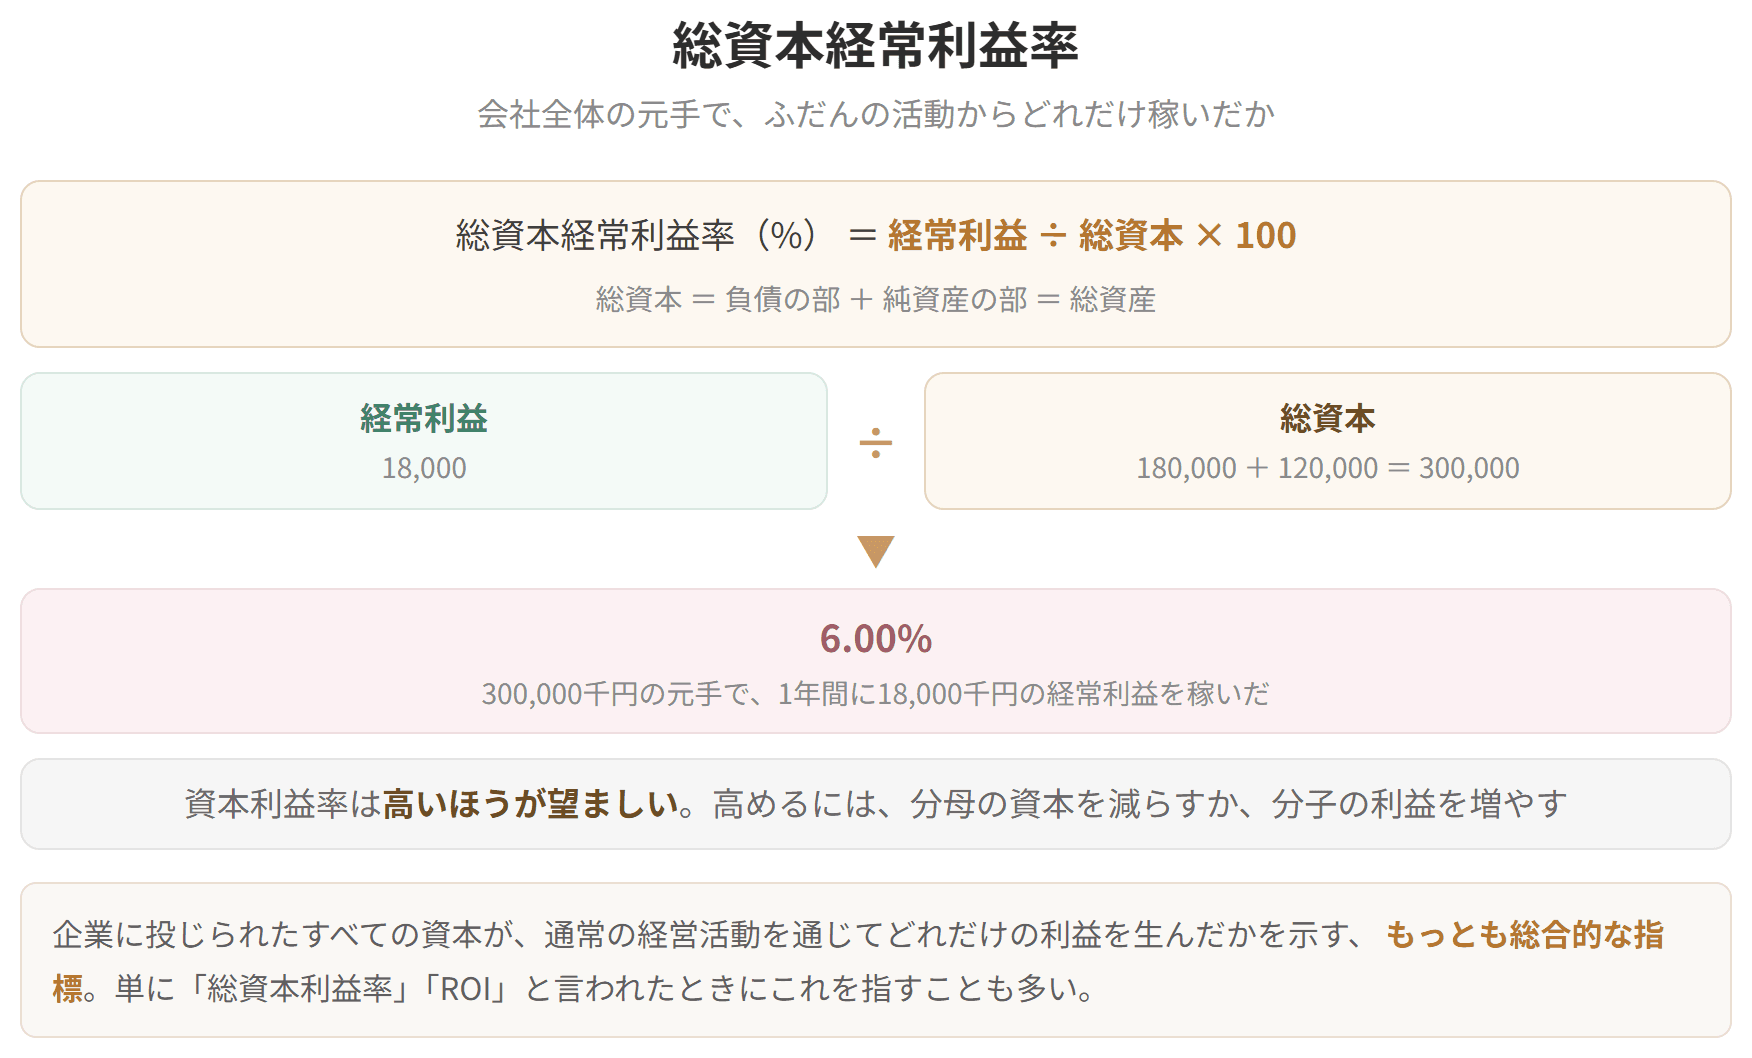
総資本経常利益率

試験のポイント

簡単にいうと
ROAは「総資本事業利益率」。分子が経常利益じゃなくて事業利益なのがポイントだよ!
使用総資本利益率ともよばれます。管理会計の世界では「ROA:Return On Assets」の名で通っていることが多い指標です。
簡単にいうと
本業に使っている資本で、本業の利益をどれだけ稼いだか。分母も分子も「本業だけ」でそろえるよ!
経営資本とは、総資本のうちいま本業のために働いている分を指します。であれば、それに見合う利益は本業のもうけである営業利益ということになります。
簡単にいうと
株主が出したお金で、どれだけ稼いだか。株主がいちばん気にする指標だよ!
自己資本当期純利益率、あるいは株主資本利益率ともよばれます。
分母を自己資本に絞ることで、株主が出したお金がどれだけの利益を生んだかを示します。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
分母の総資本は、債権者から借りた分(他人資本)と、株主が出した分(自己資本)の合計です。
ここに経常利益を持ってくると、噛み合わなくなります。経常利益は、債権者への支払利息をすでに引いたあとの数字だからです。分母には債権者の出した資本が入っているのに、分子からは債権者の取り分が抜けている。これでは釣り合いません。
そこで分子を、利息を引く前の事業利益(営業利益+受取利息・配当金)に差し替えます。これが総資本事業利益率です。
分母が「債権者と株主の両方から集めた元手」なら、分子も「債権者と株主の両方へ配る前の利益」でなければならない。この釣り合いの感覚さえ持っていれば、どの指標でも分子を取り違えることがなくなります。
具体例
計算例
さきほどの6.00%より高く出ました。理由は明らかで、分子から支払利息13,500を引いていないからです。
同じ会社でも、どの利益を上に置くかで数字は大きく動きます。問題文がどちらを求めているのかを、落ち着いて読み取ってください。
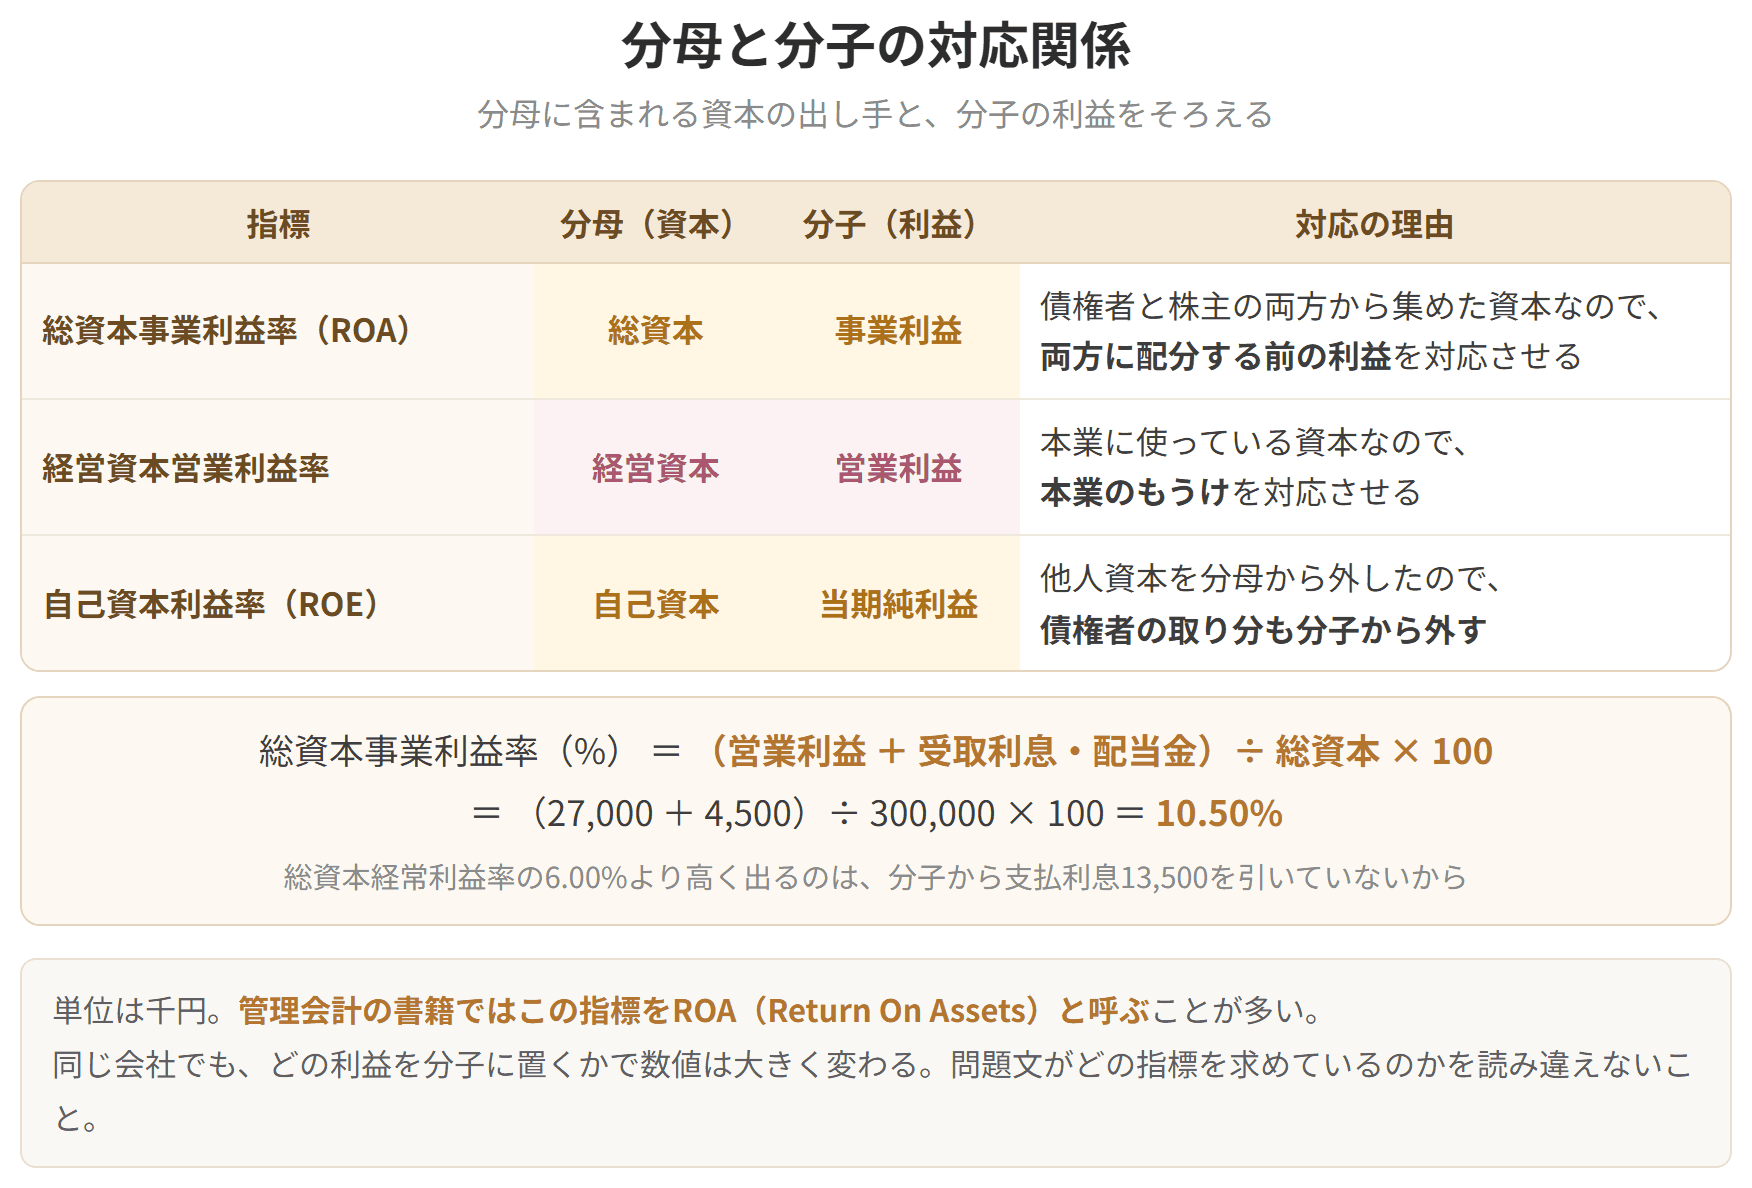
分母と分子の対応関係
試験のポイント
ここでも分母と分子をそろえるという筋が通っています。本業に使っている分だけを下に置くなら、上も本業のもうけにする。総資本事業利益率とまったく同じ考え方です。
この指標が効くのは、遊んでいる資産や投資用の資産を抱えている会社を見るときです。総資本利益率が低くても、それが本業と関わりのない資産のせいなら、本業そのものは健やかかもしれない。そこを切り分けてくれます。
具体例
計算例
分母は275,000千円。総資本300,000より小さいぶん、率は高く出ます。
差の25,000(建設仮勘定6,000+投資その他の資産19,000)が、いま本業のために働いていない資産です。この25,000をどう扱うかが、会社の評価を左右することもあります。
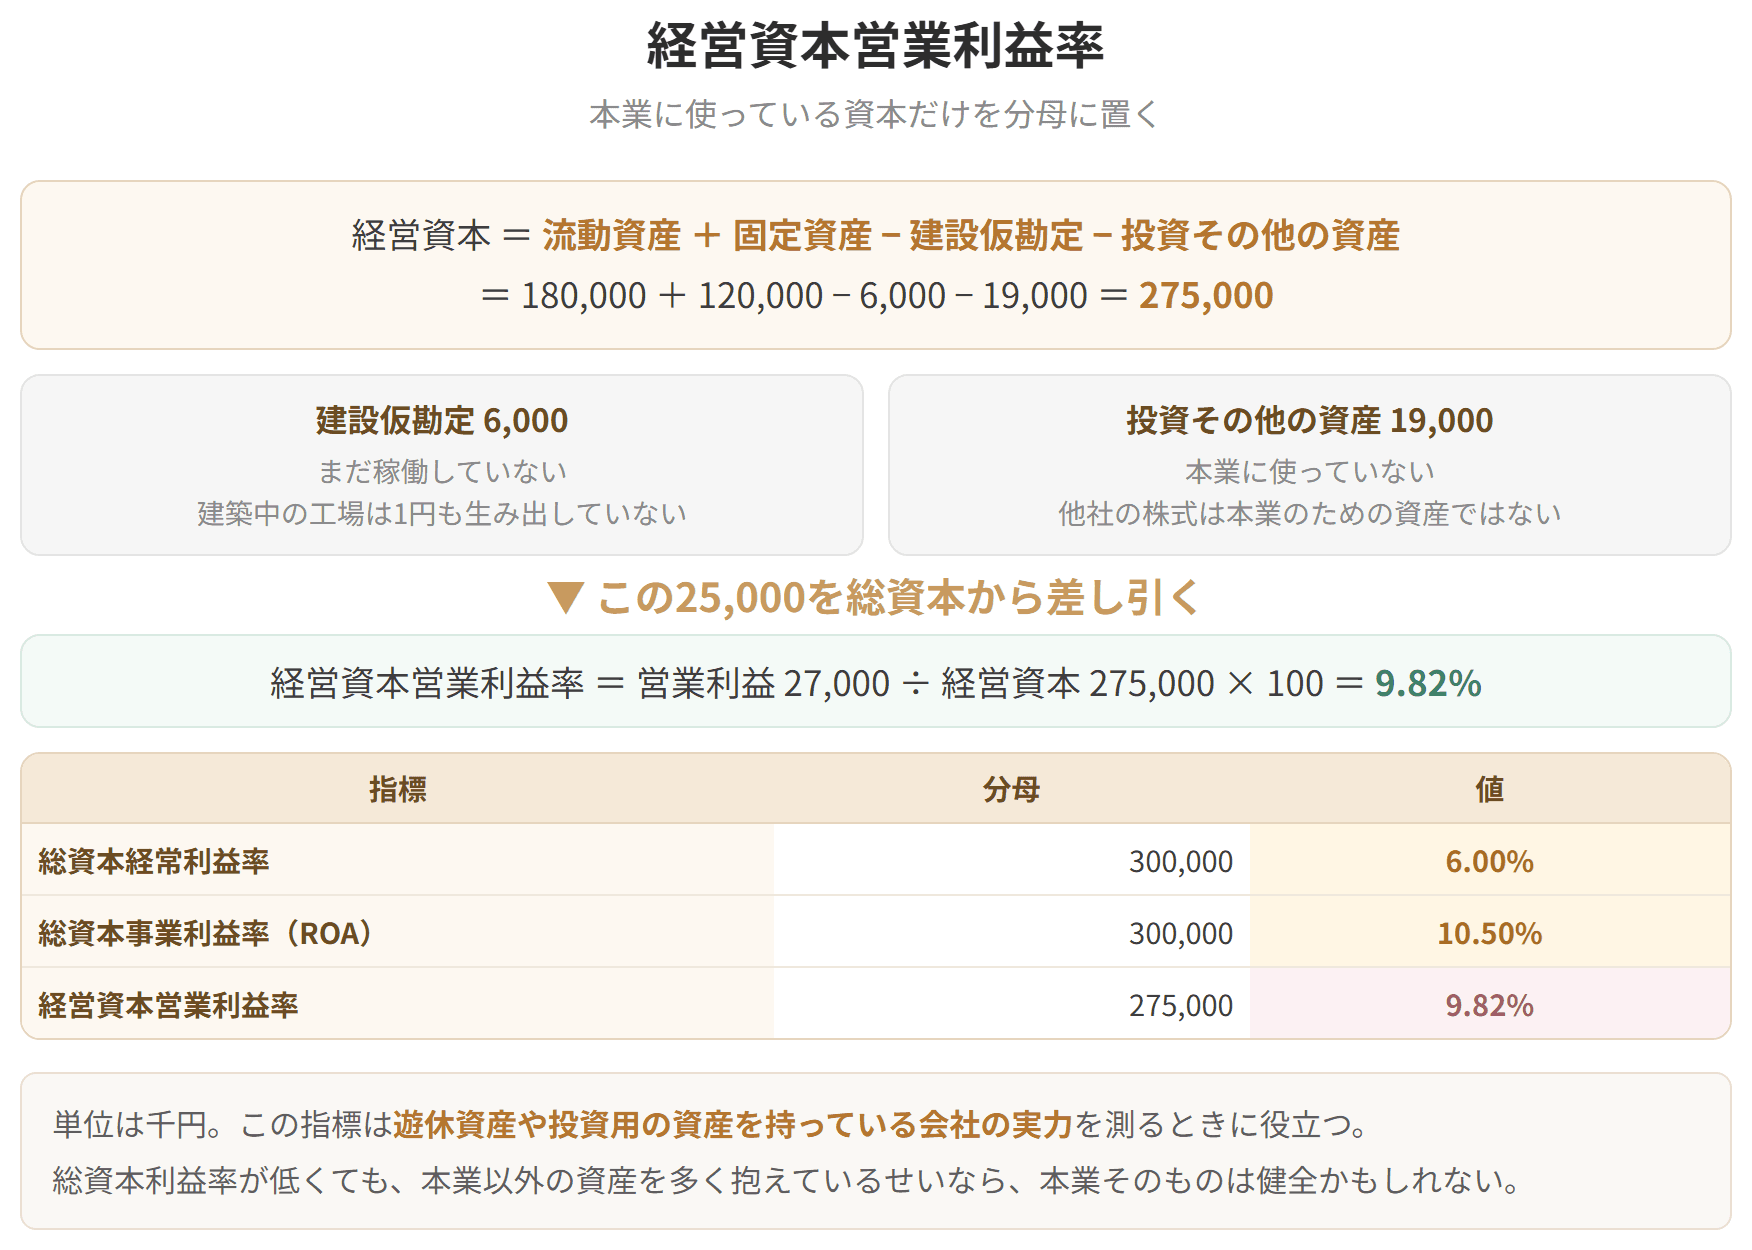
経営資本営業利益率
試験のポイント
分母を自己資本にするということは、総資本から債権者の出した分を外したということです。だとすれば、分子からも債権者の取り分である支払利息を外さなければ釣り合いません。そこで、利息を引いたあとの当期純利益を使います。
「分母から他人資本を外したなら、分子からも債権者の取り分を外す」。ここでも同じ釣り合いが働いています。
ROEは次のように分解できます(デュポン分解)。
約分すれば元に戻ることを、目で追って確かめてみてください。
3つ目の財務レバレッジ(総資本 ÷ 自己資本)は、自己資本比率をひっくり返したものです。借入を増やして自己資本比率を下げれば、ここが大きくなり、ROEは上がります。ただし同時に、財務の足もとは弱くなります。
ROEが高いというだけでは、手放しでよい会社とはいえない。その理由が、この3つ目の項に隠れています。
具体例
計算例
総資本事業利益率の10.50%と比べると、3ポイントほど低く出ています。
落差の中身をたどってみましょう。この会社は事業そのものではしっかり稼いでいるのに、支払利息13,500と特別損失5,000、それに法人税等6,000に削られて、株主の手元に届くころには目減りしています。
指標をひとつだけ見て決めつけず、いくつか並べて落差の理由を追う。これが経営分析の基本の構えです。
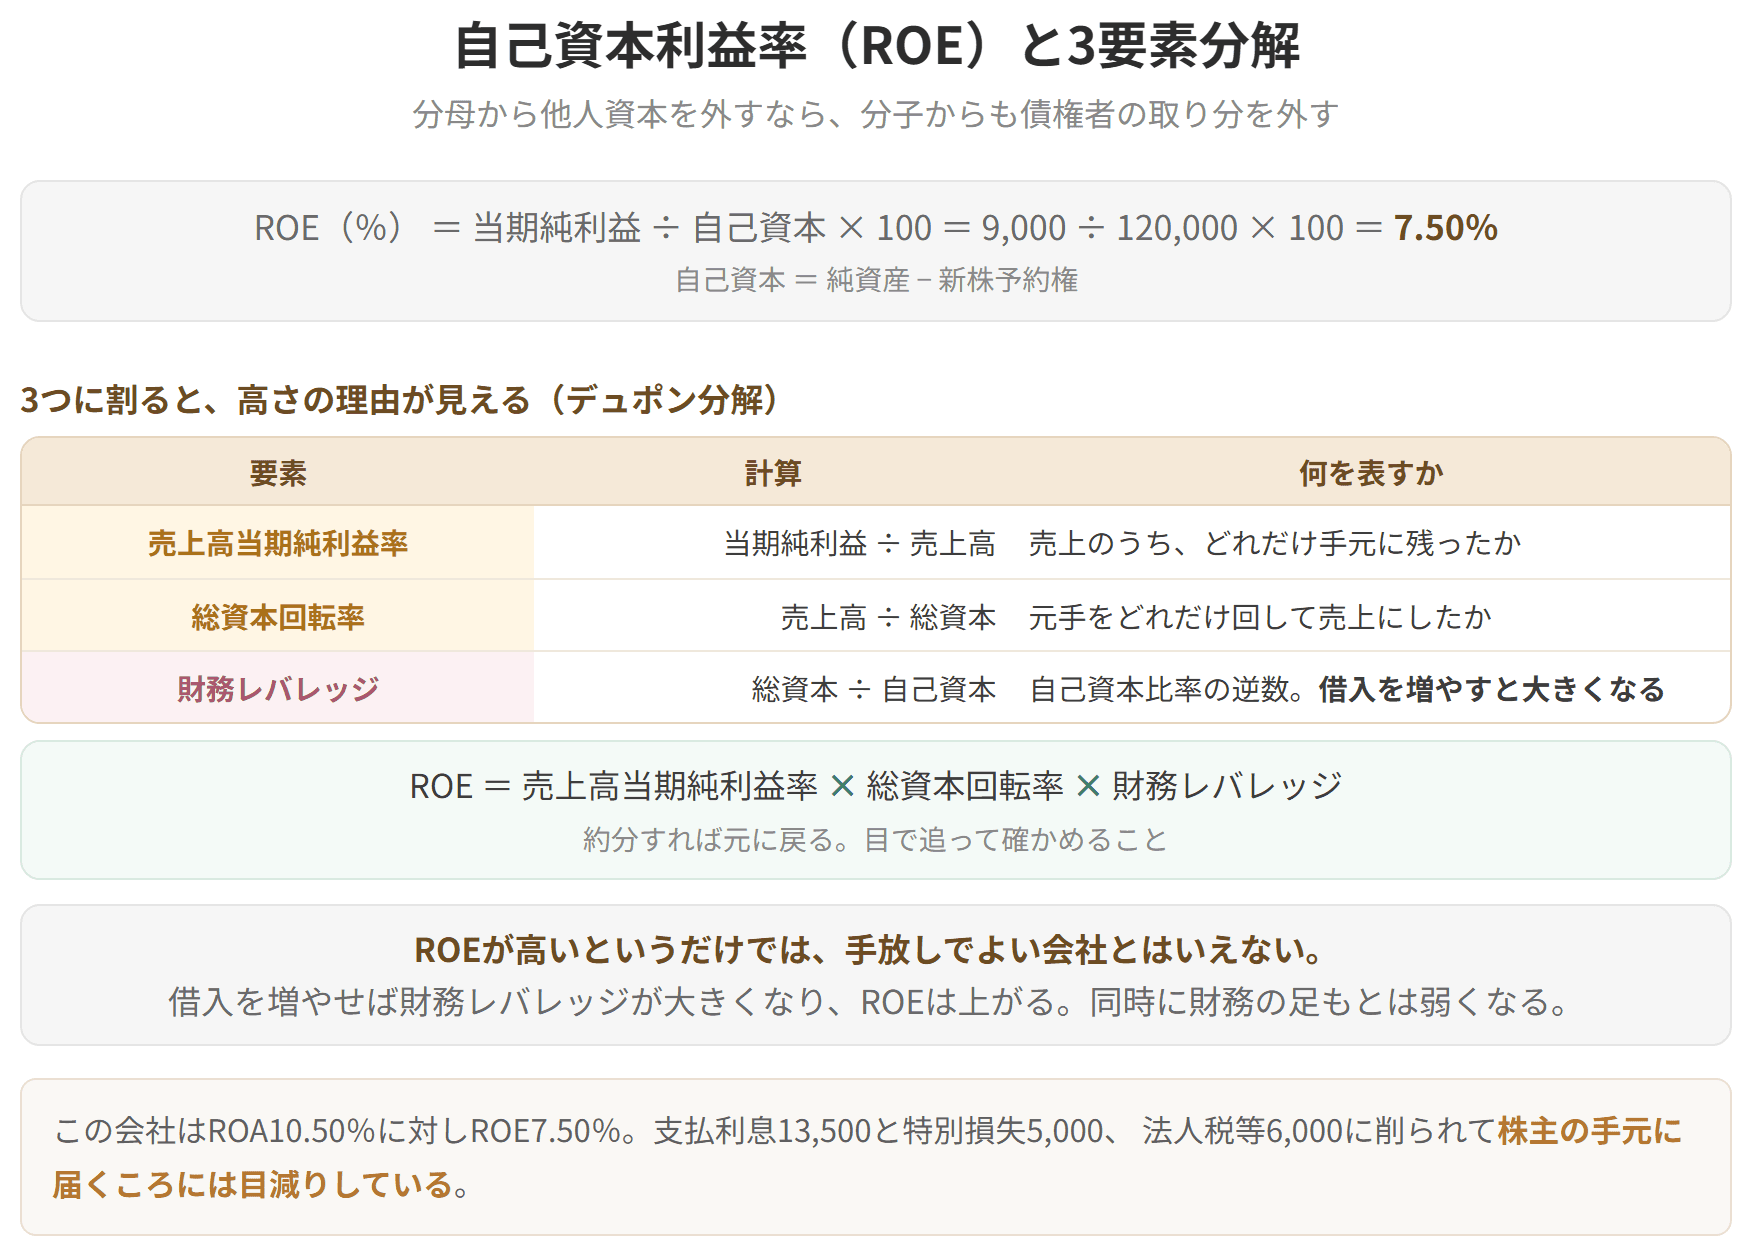
自己資本利益率(ROE)と3要素分解
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
