意思決定会計(投資の経済性計算)
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るここまでの計算では、将来のお金が見込みどおりきっちり入ってくるものとして扱ってきました。現実には、そうはいきません。
入ってくる額が確定している世界なら、案ごとの成果をそのまま比べれば済みます。国債を買うかどうか、という程度の話ならそれで足りるでしょう。ところが設備投資となると、そんな話にはなりません。
設備から返ってくるお金はあくまで読みであり、外れる余地(リスク)を抱えています。厳密にはリスクと不確実性は別の言葉ですが、広く取ればひとまとめに扱えます。
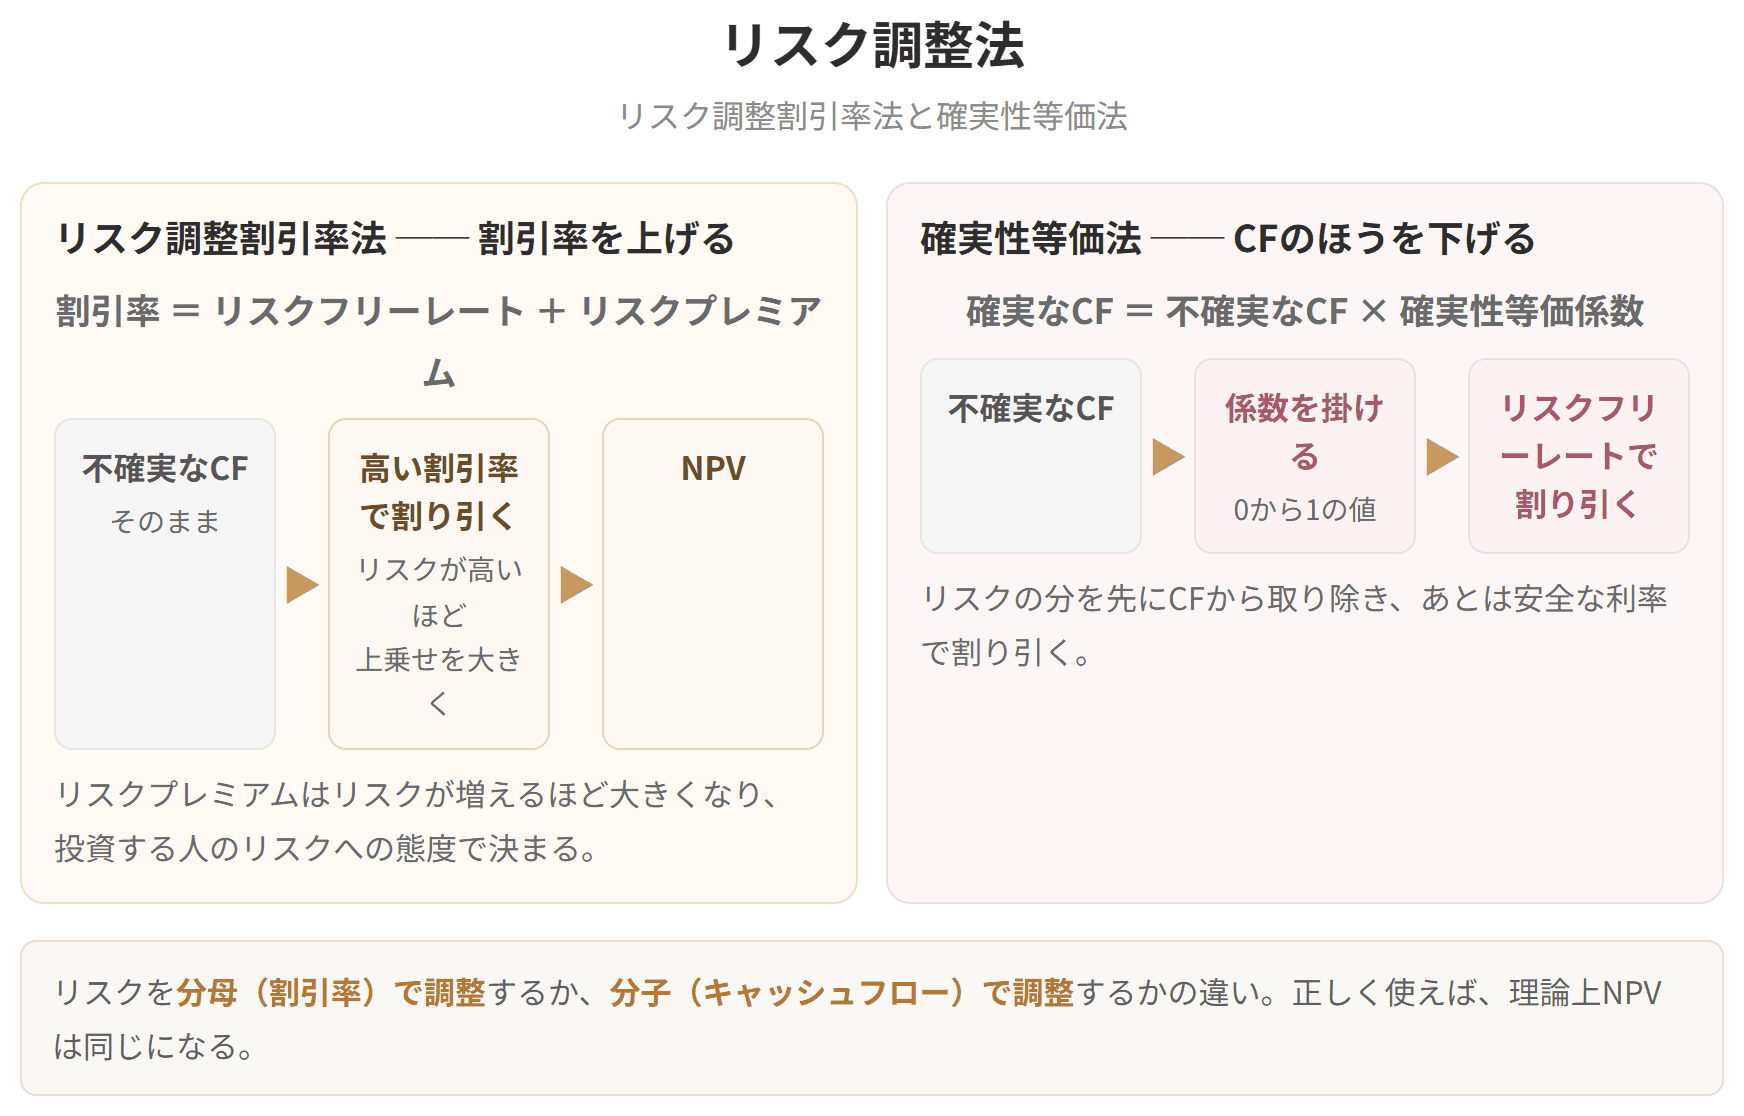
この外れる余地を計算に織り込むやり方がリスク調整法です。2通りあり、違いは分母をいじるか、分子をいじるかだけだと押さえておきましょう。


簡単にいうと
リスクが高いなら、割引率を上げるか、CFを減らすか。どちらでも同じ答えになるはずだよ!
リスク調整法とは、確実な世界を前提にした正味現在価値法や内部収益率法を、リスクのぶんだけ手直しして使う考え方です。リスク調整割引率法と確実性等価法の2つがあります。
リスクが重いほど割引率を高く取るやり方です。その割引率をリスク調整割引率とよび、これを使って正味現在価値を計算します。
上乗せするリスクプレミアムは、リスクが重くなるほど大きくなります。ただしどこまで上乗せするかは、その判断をする人がリスクをどう受け止めるかによって変わります。
具体例
2つの方法を数字で見比べてみましょう。
1年後に1,000万円が入ると見込まれる投資案があるとします。リスクのない収益率は3%です。
リスクプレミアムを7%とすると、割引率は 3% + 7% = 10%。
リスク調整法

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
こちらは割引率に手を触れません。代わりに、読みの入ったキャッシュフローに確実性等価係数を掛けて、確実な金額に引き直します。そのうえでリスクのない収益率で割り引き、正味現在価値法(または内部収益率法)を当てはめます。
どちらで計算しても、各期の正味現在価値は揃わなければなりません。
同じリスクを、割引率を引き上げて表すか(分母)、キャッシュフローを削って表すか(分子)の違いにすぎないからです。見せ方が違うだけで、リスクの重さの見立てそのものは同じであるべきだ、というわけです。
確実性等価係数を0.9364とすると、
どちらも909万円。リスクを「割引率の高さ」で表しても、「削ったキャッシュフロー」で表しても、行き着く先は同じです。
| 観点 | リスク調整割引率法 | 確実性等価法 |
|---|---|---|
| 手を入れる場所 | 分母(割引率) | 分子(キャッシュフロー) |
| 使う割引率 | リスクのない収益率 + リスクプレミアム | リスクのない収益率 |
| 使う係数 | − | 確実性等価係数 |
| 結果 | 同じNPVになるはず | 同じNPVになるはず |
どちらで解くかは、問題文が何を渡してくるかで決まります。リスクプレミアムが出てくればリスク調整割引率法、確実性等価係数が出てくれば確実性等価法、と割り切ってかまいません。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
