管理会計
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るセグメントごとに損益を出そうとすると、ひとつ厄介なことに気づきます。売上高と変動費は、どのセグメントのものか一目で分かります。ところが固定費には、はっきり分かるものと、そうでないものが混じっているのです。
それぞれがどれだけ稼いだのかを正しくつかむには、そのセグメントのために出ている固定費だけを、先に差し引いてやる必要があります。そこで出てくるのが個別固定費と共通固定費という分け方、そして貢献利益という利益の段です。
あわせて、試験によって用語の使い方が違うという厄介な問題も整理しておきます。


簡単にいうと
その事業部だけのために出ている固定費が個別固定費、本社ビルみたいに共通なのが共通固定費だよ!
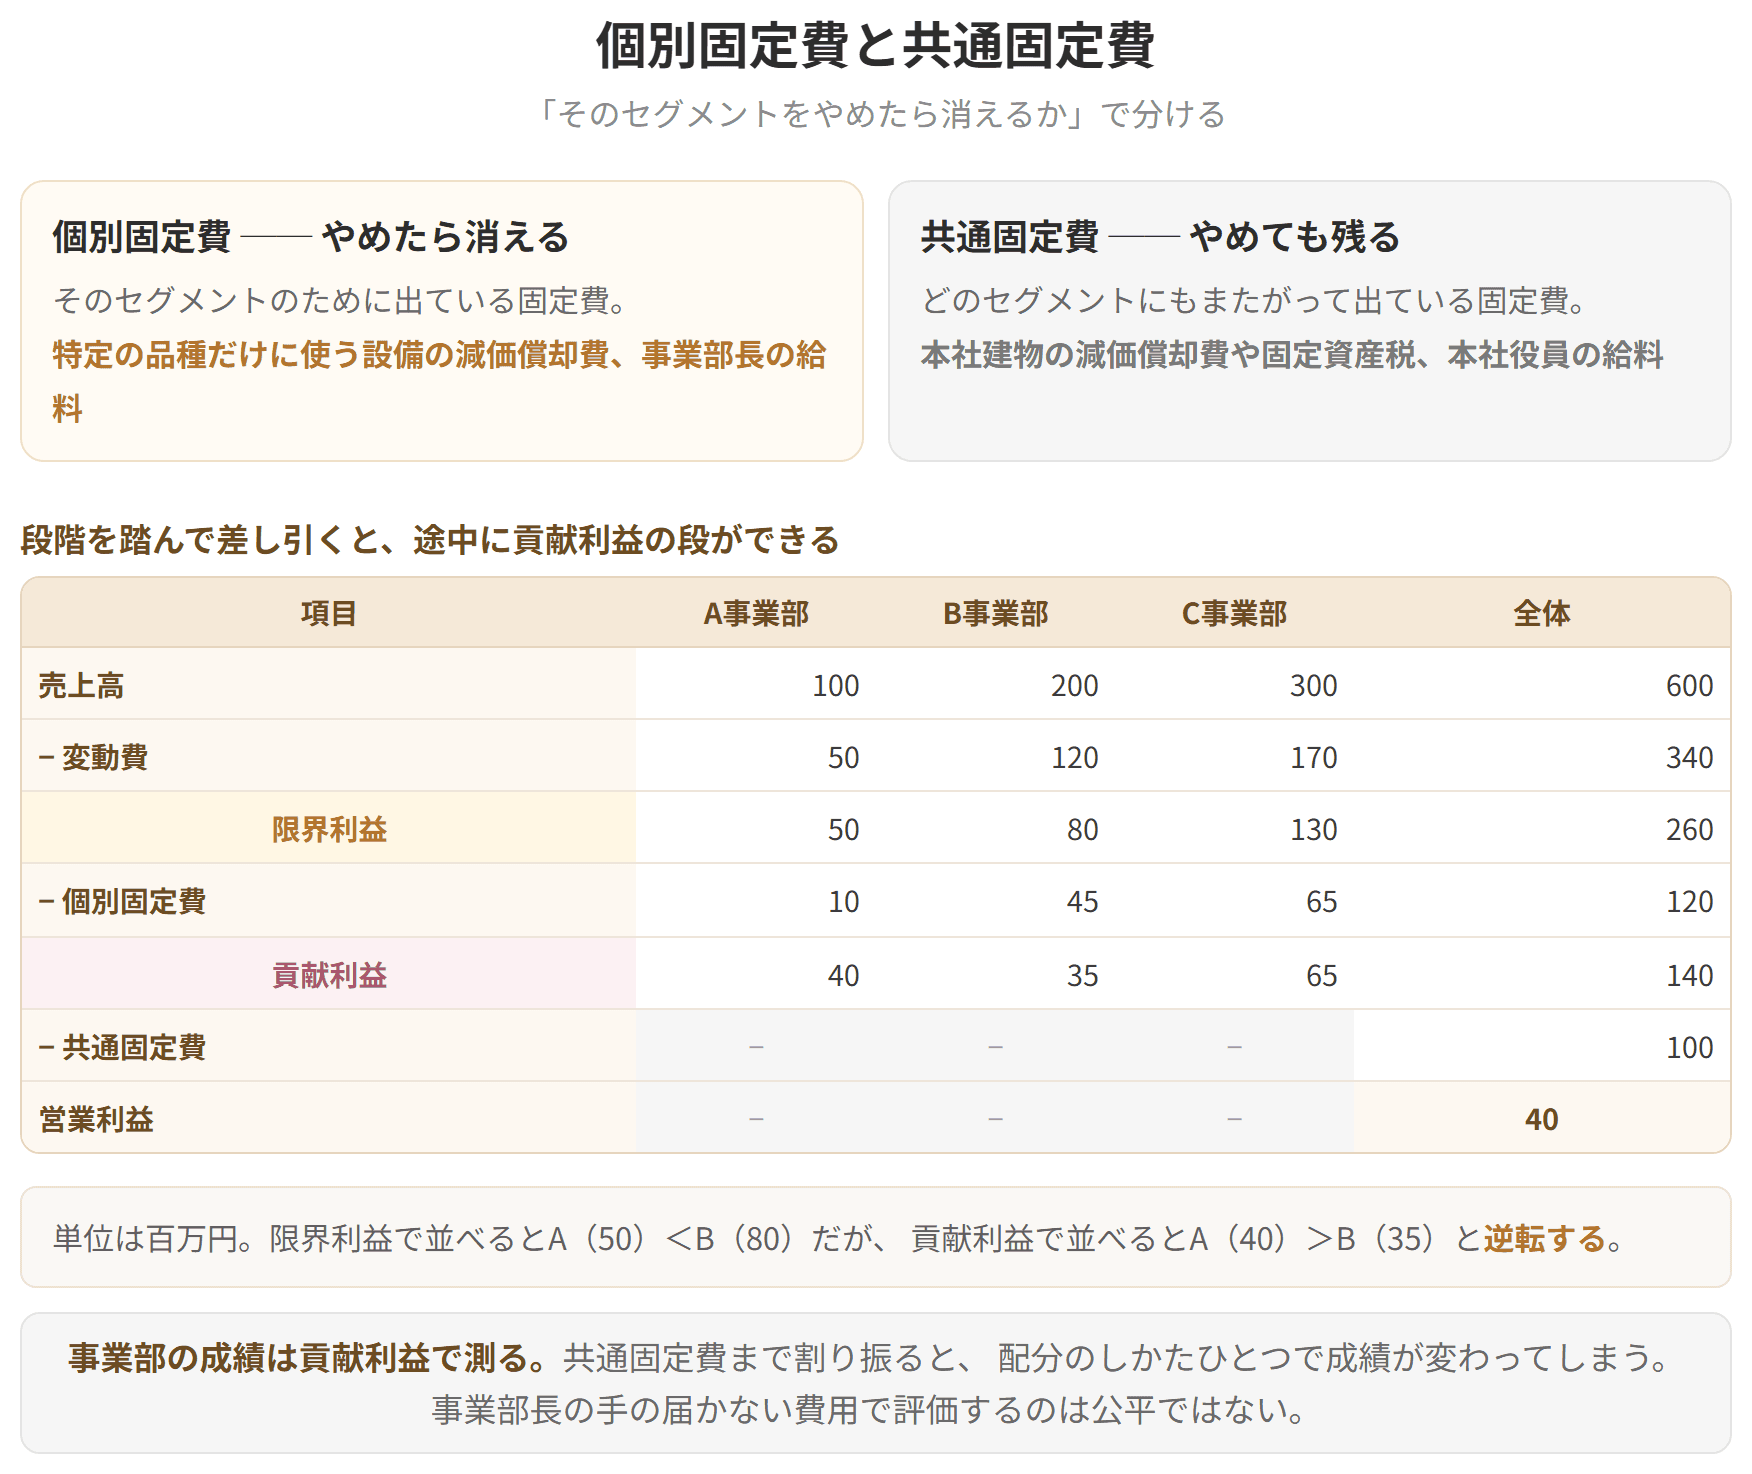
固定費は、どのセグメントのものか結びつけられるかどうかで2つに分かれます。
| 区分 | 意味 | 具体例 |
|---|---|---|
| 個別固定費 | そのセグメントのために出ている固定費 | 特定の品種だけに使う設備の減価償却費、事業部長の給料 |
| 共通固定費 | どのセグメントにもまたがって出ている固定費 | 本社建物の減価償却費や固定資産税、本社役員の給料 |
見分け方はひとこと。「そのセグメントをやめたら消えるか」です。事業部をたためば事業部長の給料はなくなりますが、本社ビルの減価償却費は1円も減りません。
固定費をひとまとめに限界利益から引いてしまうのではなく、個別固定費と共通固定費を順番に引いていくと、途中に貢献利益という段ができます。
貢献利益とは、会社全体の利益に対して、そのセグメントがどれだけ寄与したかを示す、そのセグメント固有の利益
具体例
セグメント別損益の例(単位:百万円)
| A事業部 | B事業部 | C事業部 | 全体 | |
|---|---|---|---|---|
| 売上高 | 100 | 200 | 300 | 600 |
| 変動費 | 50 | 120 | 170 | 340 |
| 限界利益 |
個別固定費と共通固定費

試験のポイント

簡単にいうと
簿記検定と診断士試験で「貢献利益」の意味が違うんだ。ここは要注意!
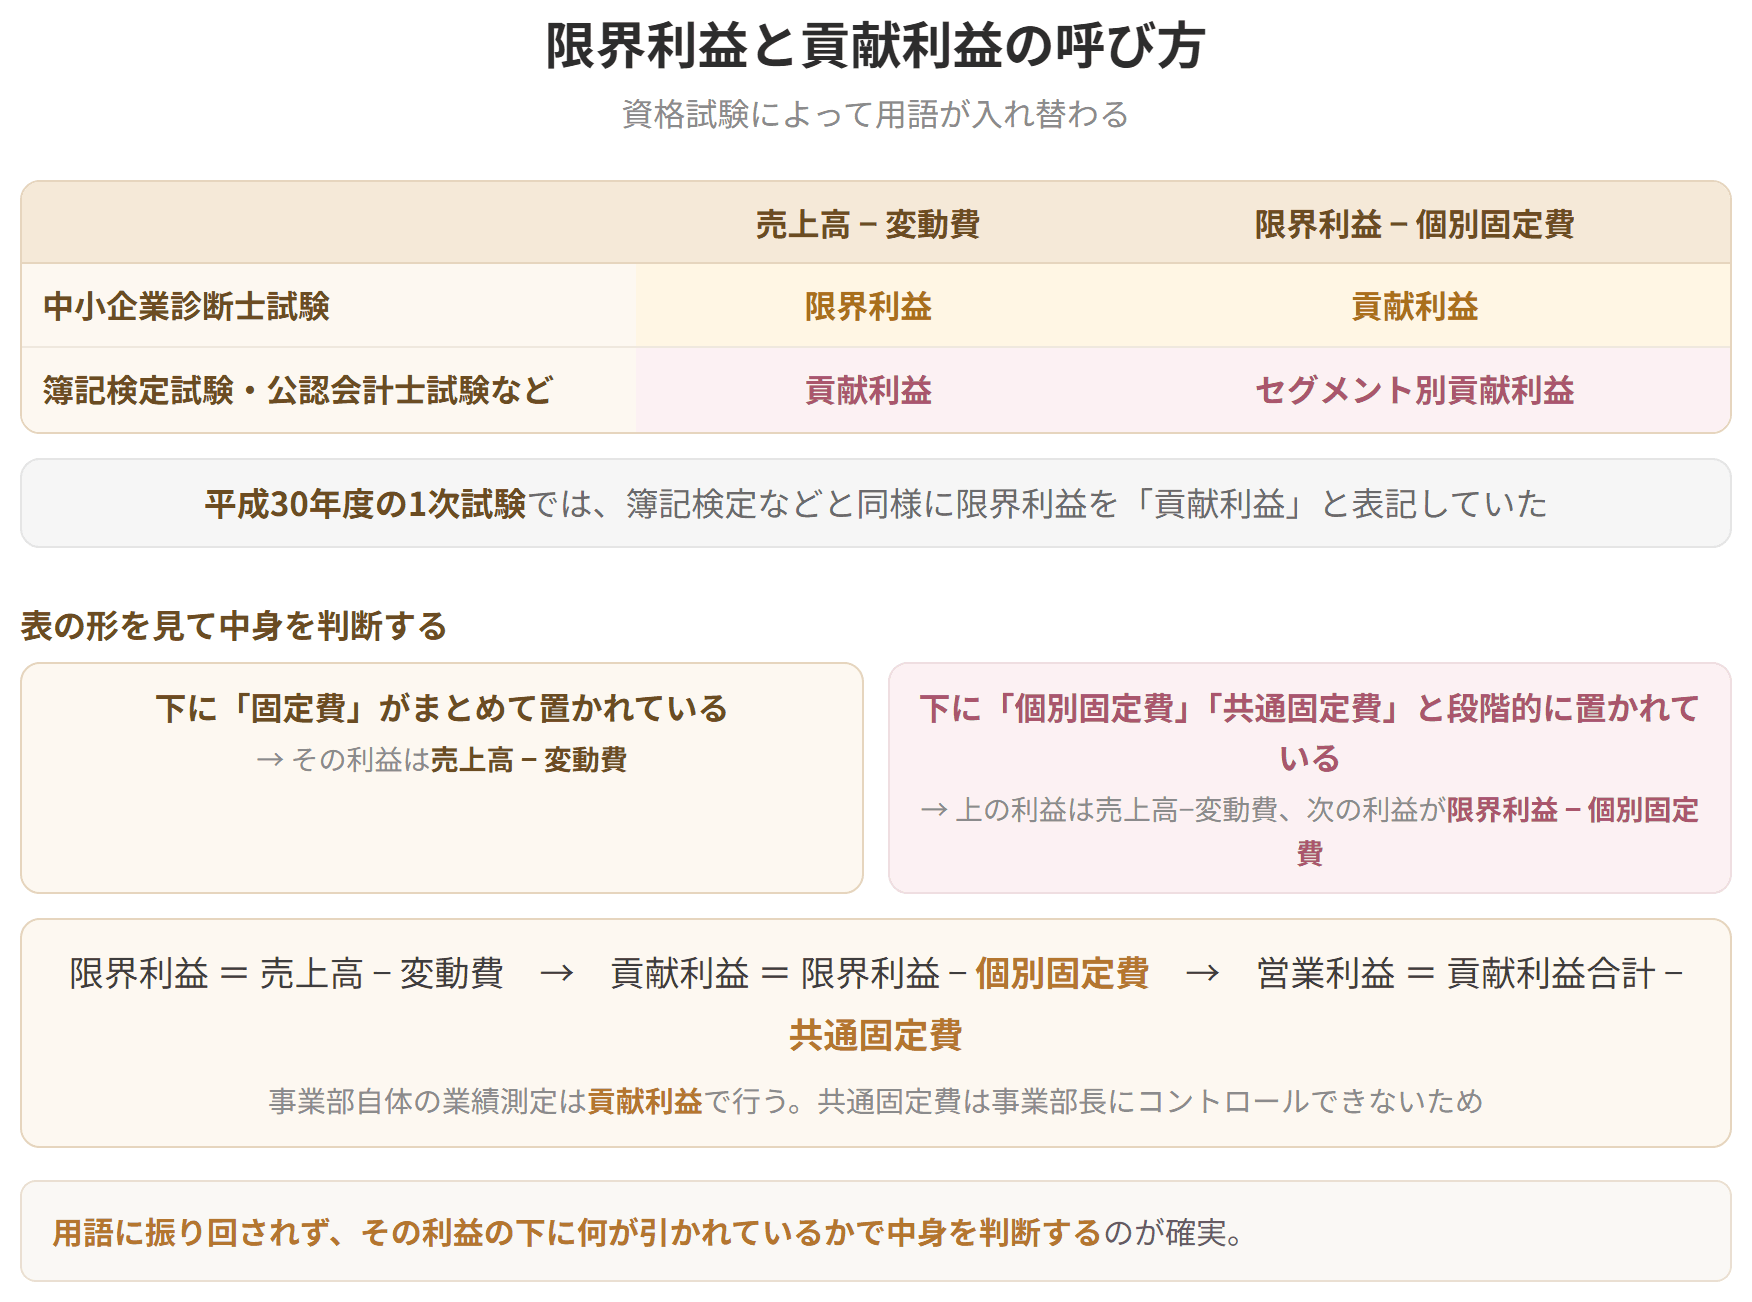
限界利益と貢献利益という言葉は、試験によって指すものが入れ替わります。
| 売上高−変動費 | 限界利益−個別固定費 | |
|---|---|---|
| 中小企業診断士試験 | 限界利益 | 貢献利益 |
| 簿記検定試験・公認会計士試験など | 貢献利益 |

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 項目 |
|---|
| 売上高 |
| − 変動費 |
| 限界利益 |
| − 個別固定費 |
| 貢献利益 |
| − 共通固定費 |
| 営業利益 |
セグメントを事業部に置き換えて考えてみましょう。その事業部自身の働きぶりを測りたいなら、その事業部に結びつく利益、つまり貢献利益を使うのが筋です。
共通固定費まで割り振ってしまうと、配分のしかたひとつで事業部の成績が変わってしまいます。事業部長の手の届かない費用で評価するのは、どう考えても公平ではありません。だから貢献利益で評価するのです。
| 80 |
| 130 |
| 260 |
| 個別固定費 | 10 | 45 | 65 | 120 |
| 貢献利益 | 40 | 35 | 65 | 140 |
| 共通固定費 | − | − | − | 100 |
| 営業利益 | − | − | − | 40 |
目を留めたいのはA事業部とB事業部です。
B事業部は個別固定費を45も使っています。自分のために使った固定費まで引いてみると、Aに追い抜かれるわけです。これが貢献利益で測るということの意味です。
共通固定費100は、どの事業部にも割り振らず、全体からまとめて引いています。だから事業部ごとの営業利益は「−」のままになっています。
簿記検定や公認会計士試験では、売上高から変動費を引いたものを「貢献利益」とよび、そこから個別固定費を引いたものを「セグメント別貢献利益」とよびます。診断士試験では「限界利益」と「貢献利益」の組で出題されるので、他資格で学んできた方はとくに気をつけてください。
さらにややこしいことに、平成30年度の1次試験では、簿記検定と同じように売上高−変動費を「貢献利益」と書いていました。
ですから対策としては、どちらの言葉で書かれていても、中身が何なのかを読み取って対処するしかありません。
手がかりは、その利益のすぐ下に何が引かれているかです。
言葉ではなく、表の形で見分ける。これなら振り回されずに済みます。
具体例
計算例
N社は製品別の事業部制をとっています。A事業部とB事業部の売上高、変動費、固定費は次のとおり。それぞれの限界利益と貢献利益を出しましょう。(単位:百万円)
| A事業部 | B事業部 | 全体 | |
|---|---|---|---|
| 売上高 | 800 | 600 | 1,400 |
| 変動売上原価 | 500 | 400 | 900 |
| 変動販売費 | 80 | 40 | 120 |
| 個別固定費 | 100 | 60 | 160 |
| 共通固定費 | − | − | 140 |
解答
| A事業部 | B事業部 | 全体 | |
|---|---|---|---|
| 売上高 | 800 | 600 | 1,400 |
| 変動売上原価 | 500 | 400 | 900 |
| 変動販売費 | 80 | 40 | 120 |
| 限界利益 | 220 | 160 |
A事業部は 800 − 500 − 80 = 限界利益220、そこから100を引いて 貢献利益120。
B事業部は 600 − 400 − 40 = 限界利益160、そこから60を引いて 貢献利益100。
変動費が2行に分かれている点に気をつけてください。変動売上原価だけを引いて終わりにすると、限界利益が合いません。
なお会社全体の営業利益は、貢献利益の合計220から共通固定費140を引いて80になります。
限界利益と貢献利益の呼び方
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
| 個別固定費 | 100 | 60 | 160 |
| 貢献利益 | 120 | 100 | 220 |
| 共通固定費 | − | − | 140 |
