管理会計
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
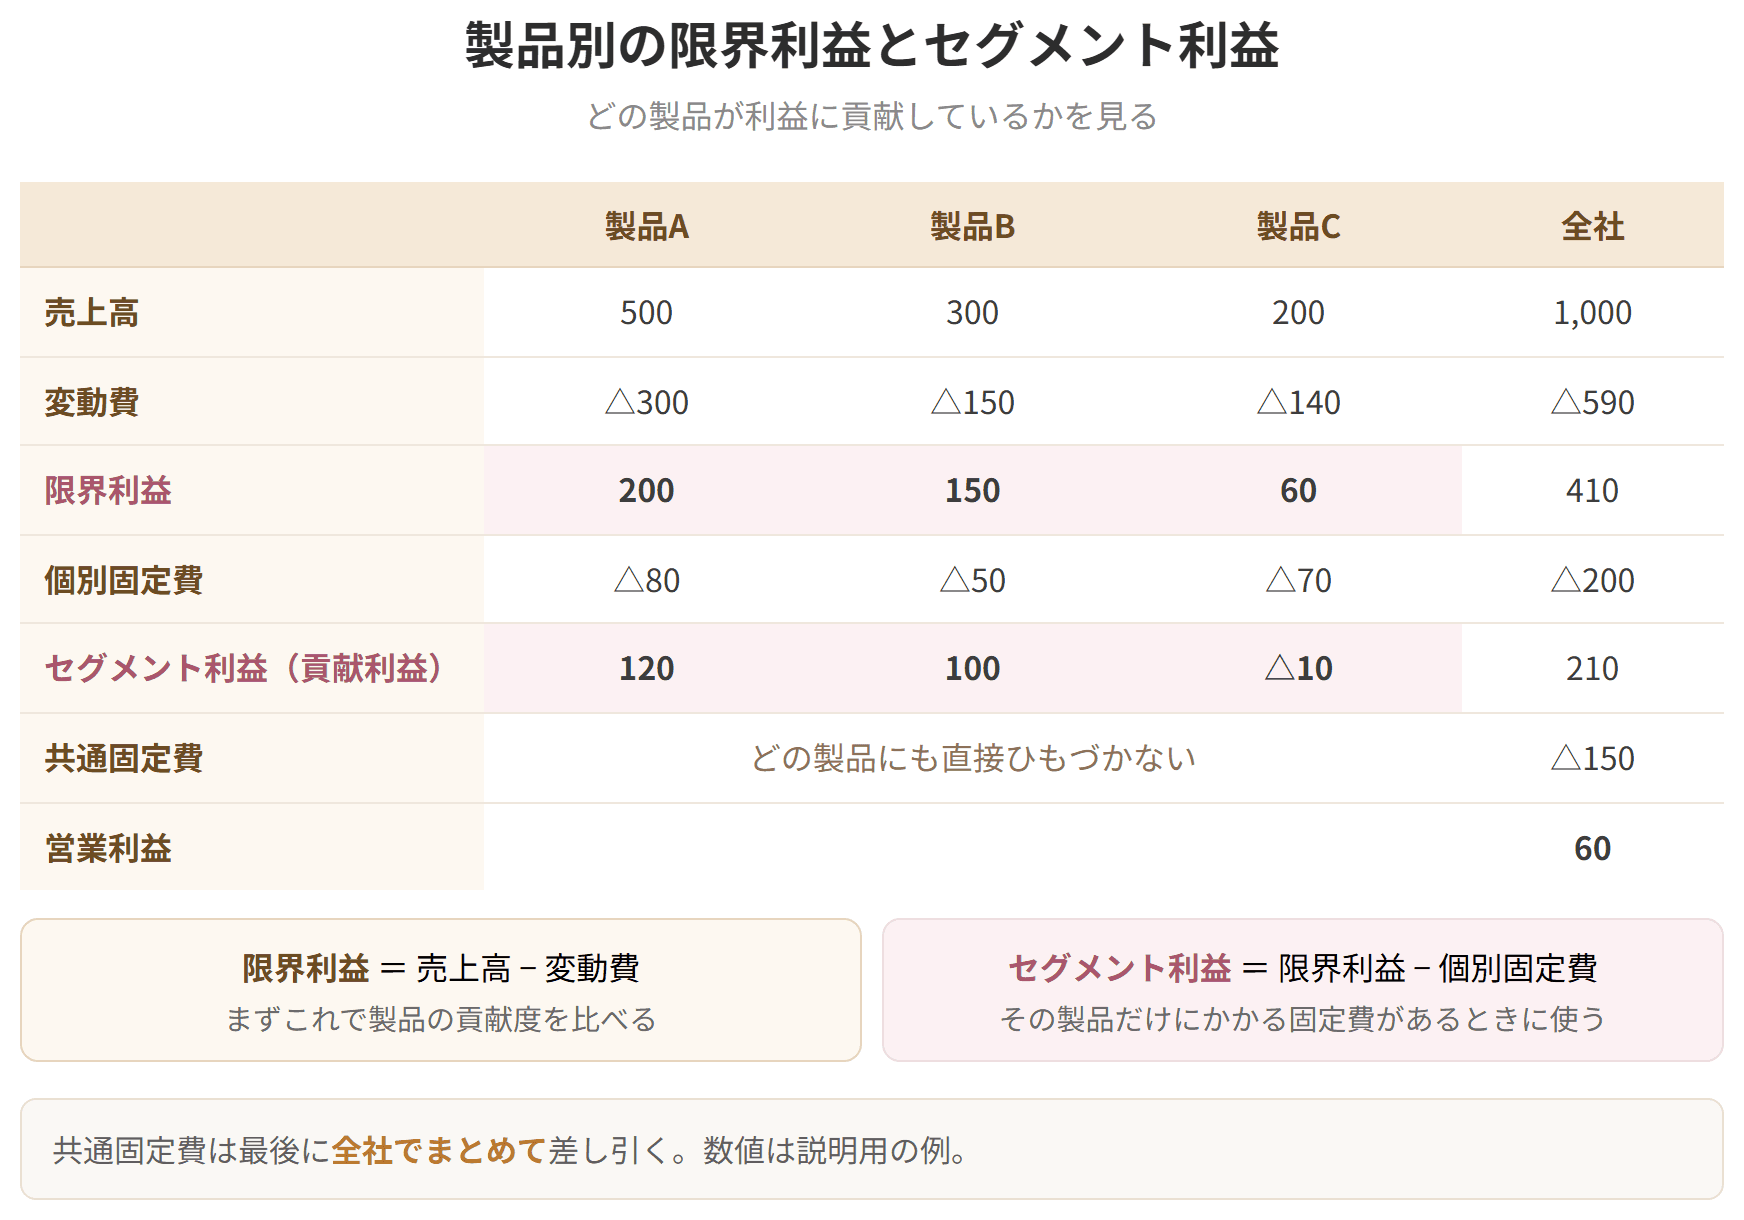
プレミアムで見るCVP分析のものの見方は、会社まるごとだけでなく、製品ごと、事業部ごとにも当てはめられます。そうやって区切った単位で利益を計算すれば、それぞれが会社全体の儲けにどれだけ寄与しているのかまで見えてきます。
この節と次の節は、同じ会社の同じ資料を2通りに計算し、まるで逆の結論にたどり着くという組み立てになっています。まずは制度会計と同じ形、全部原価計算で作った損益計算書から始めます。
ここで出る答えが、次の節でひっくり返ります。その落差こそが、直接原価計算を学ぶ理由です。


簡単にいうと
営業利益率で見ると、B製品は0%。「やめるべきでは?」と思うよね。でも本当にそうかな?
まずは見慣れた形で並べてみます。売上原価と販管費を、それぞれの製品へ振り分けた損益計算書です。
(単位:万円)
| 製品品種 | A | B | C | 合計 |
|---|---|---|---|---|
| 売上高 | 1,000 | 2,000 | 3,000 | 6,000 |
| 売上原価 | 750 | 1,500 | 2,100 | 4,350 |
| 売上総利益 | 250 |
製品別の限界利益とセグメント利益

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 500 |
| 900 |
| 1,650 |
| 販売費及び一般管理費 | 210 | 500 | 500 | 1,210 |
| 営業利益 | 40 | 0 | 400 | 440 |
| 売上高営業利益率 | 4% | 0% | 13.3% | 7.3% |
この表を見せられたら、どう読むでしょうか。B製品は利益率0%。会社の儲けに1円も貢献していない、と映るはずです。
そこで出てくる結論は決まっています。B製品のてこ入れを図るか、いっそ作るのをやめるか。
ここで一度、手を止めてください。Bをやめれば、会社全体の利益は本当に増えるのでしょうか。
売上原価にも販管費にも、Bをやめたところで消えてくれない費用(固定費)が混じっているはずです。いまBが背負っている固定費が、やめたとたんAとCへ回ってくるだけなら、会社全体の利益は1円も増えません。それどころか減ってしまうことすらあり得ます。
この問いに答えを出すのが、次の節で扱う直接原価計算による製品品種別損益計算です。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
