管理会計
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る同じ会社の同じ数字を、今度は直接原価計算の形に組み替えてみます。売上原価と販管費を、変動費と固定費に分け直すのです。
すると、前節で「やめるべきか」と思われたB製品の評価が変わります。そして、最初に改善すべき製品はA製品という、まったく逆の結論が出てきます。
同じ事実を見ていても、切り口を変えると違う答えが出る。この経験は、2次試験でも実務でもずっと効いてきます。


簡単にいうと
固定費を配分せずに限界利益で比べると、いちばん弱いのはA製品だった!
同じ会社の損益を、直接原価計算の形で組み替えると次のようになります。
(単位:万円)
| 製品品種 | A | B | C | 合計 |
|---|---|---|---|---|
| 売上高 | 1,000 | 2,000 | 3,000 | 6,000 |
| 変動売上原価 | 550 | 900 | 1,300 | 2,750 |
| 変動販売費 | 110 |
具体例
B製品をやめた場合を計算してみましょう。(単位:万円)
| 項目 | 現状 | B製品廃止後 |
|---|---|---|
| 限界利益(A) | 340 | 340 |
| 限界利益(B) | 800 | 0 |
| 限界利益(C) | 1,500 | 1,500 |
| 限界利益合計 | 2,640 | 1,840 |
赤字製品を続けるか、やめるか

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 200 |
| 610 |
| 限界利益 | 340 | 800 | 1,500 | 2,640 |
| 固定費 | 2,200 |
| 営業利益 | 440 |
| 限界利益率 | 34% | 40% | 50% | 44% |
この損益計算書によれば、企業全体の利益に対する各製品の貢献度は、限界利益率の最も高いC製品であり、次にB製品、A製品という順になります。
製品品種別損益計算(1)の場合と異なり、まず最初に改善すべき製品はA製品ということになります。
違いは固定費を製品に配分するかどうかです。
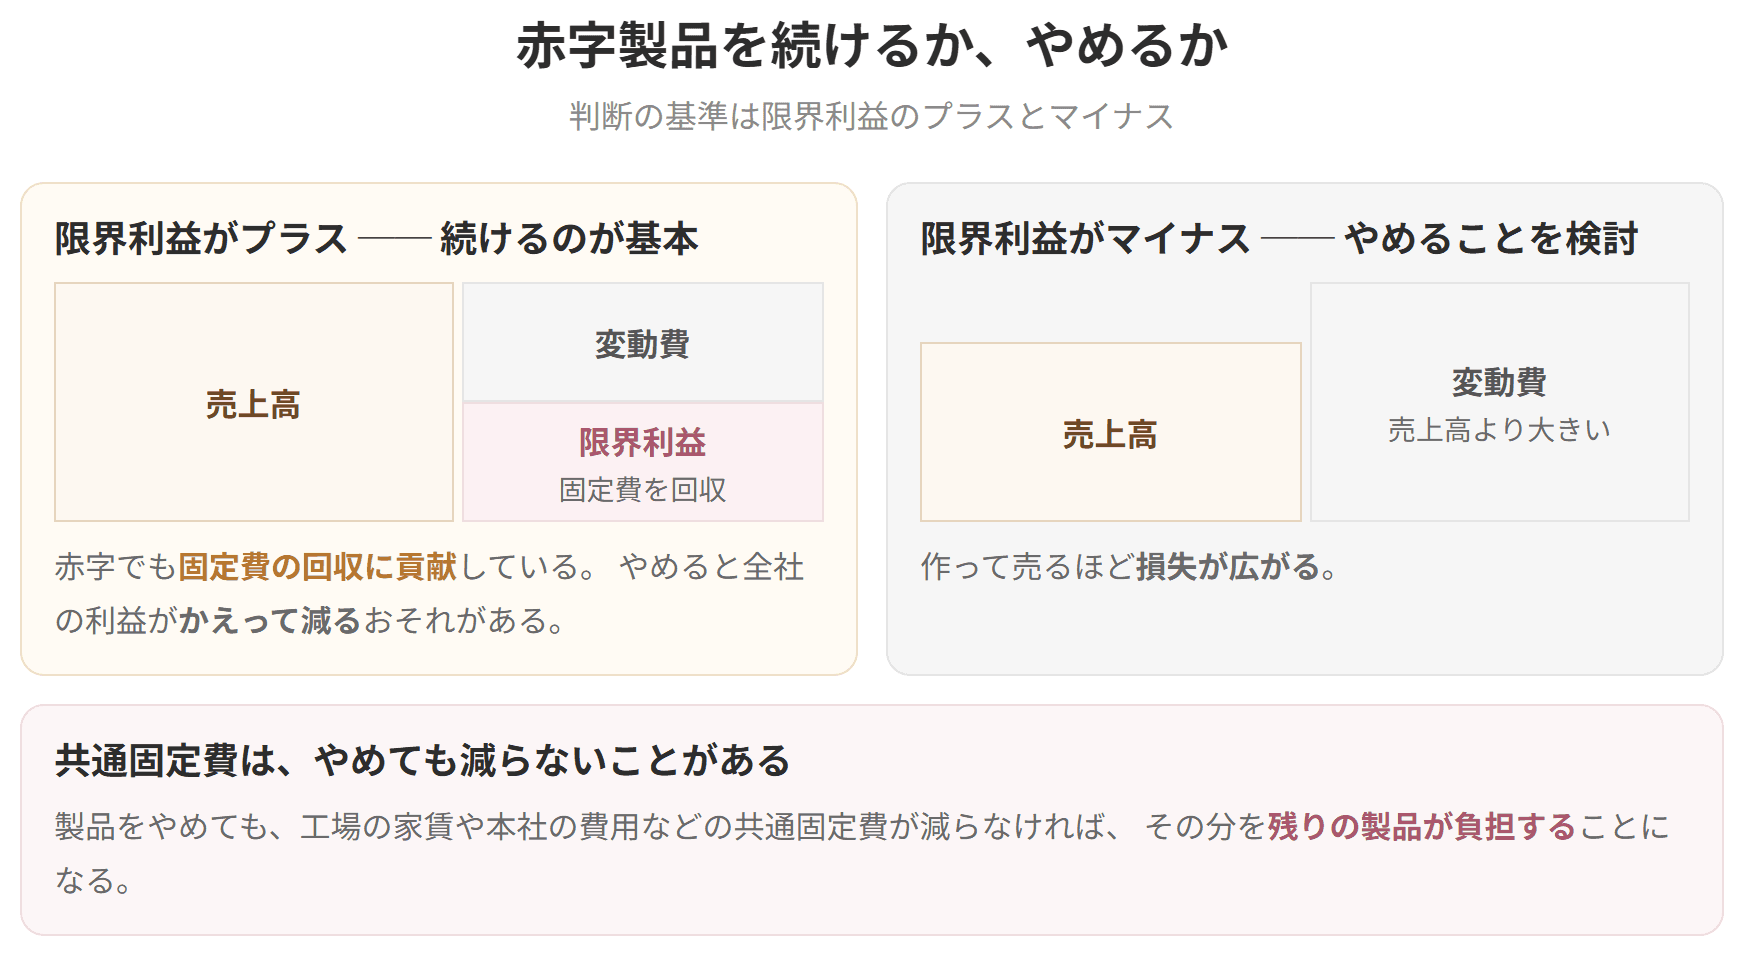
B製品は営業利益こそ0でしたが、限界利益は800万円を稼いでいます。この800万円は会社全体の固定費2,200万円の回収に貢献しています。もしB製品をやめれば、この800万円が丸ごと失われ、会社全体の営業利益は440万円から△360万円に転落します。
つまり、B製品はやめてはいけない製品だったのです。
限界利益がプラスであるかぎり、その製品は固定費の回収に貢献している。したがって、限界利益がプラスの製品を安易に廃止してはいけません。
廃止を検討すべきなのは、次のいずれかの場合です。
| 2,200 |
| 2,200 |
| 営業利益 | 440 | △360 |
固定費2,200万円は、B製品をやめても(個別固定費がない限り)そのまま残ります。B製品が稼いでいた限界利益800万円が消えるぶん、営業利益は800万円まるごと落ち込みます。
全部原価計算の損益計算書を信じてB製品をやめていたら、黒字の会社が赤字になっていたわけです。管理会計がなぜ必要なのかが、この一例に凝縮されています。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
