会計規則
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
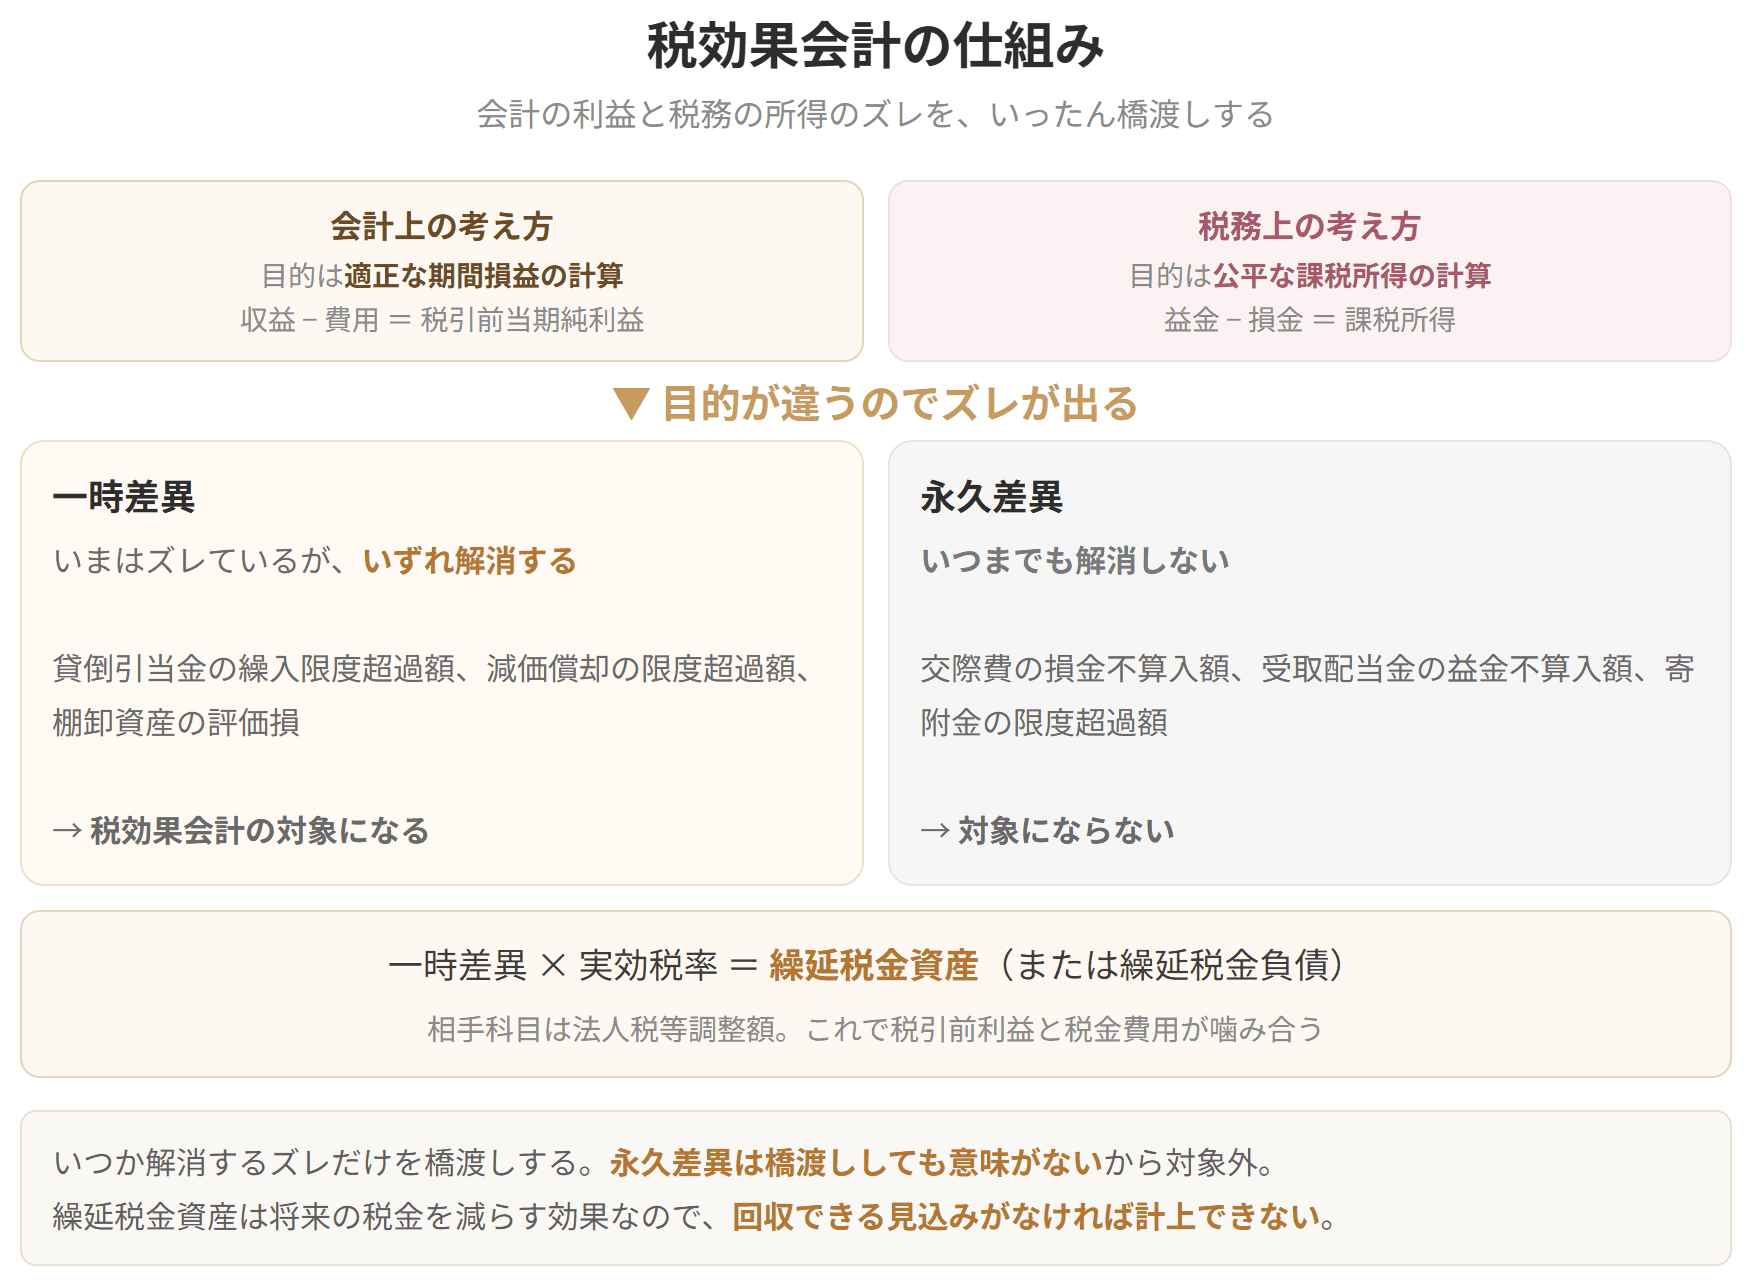
プレミアムで見る損益計算書を上から下へ読むと、税引前の利益があり、その下に法人税等が並びます。素直に考えれば、下の税額は上の利益に税率を掛けた数字になっているはずです。
ところが、そのままでは一致しません。税金の計算は会計の利益ではなく、税法の所得を出発点にしているからです。
そこで、ずれた分を法人税等調整額という1行で埋め、利益と税額がきちんと釣り合うように見せる。これが税効果会計の正体です。


簡単にいうと
法人税等調整額という行を足して、利益×税率=法人税等になるように直すんだ!
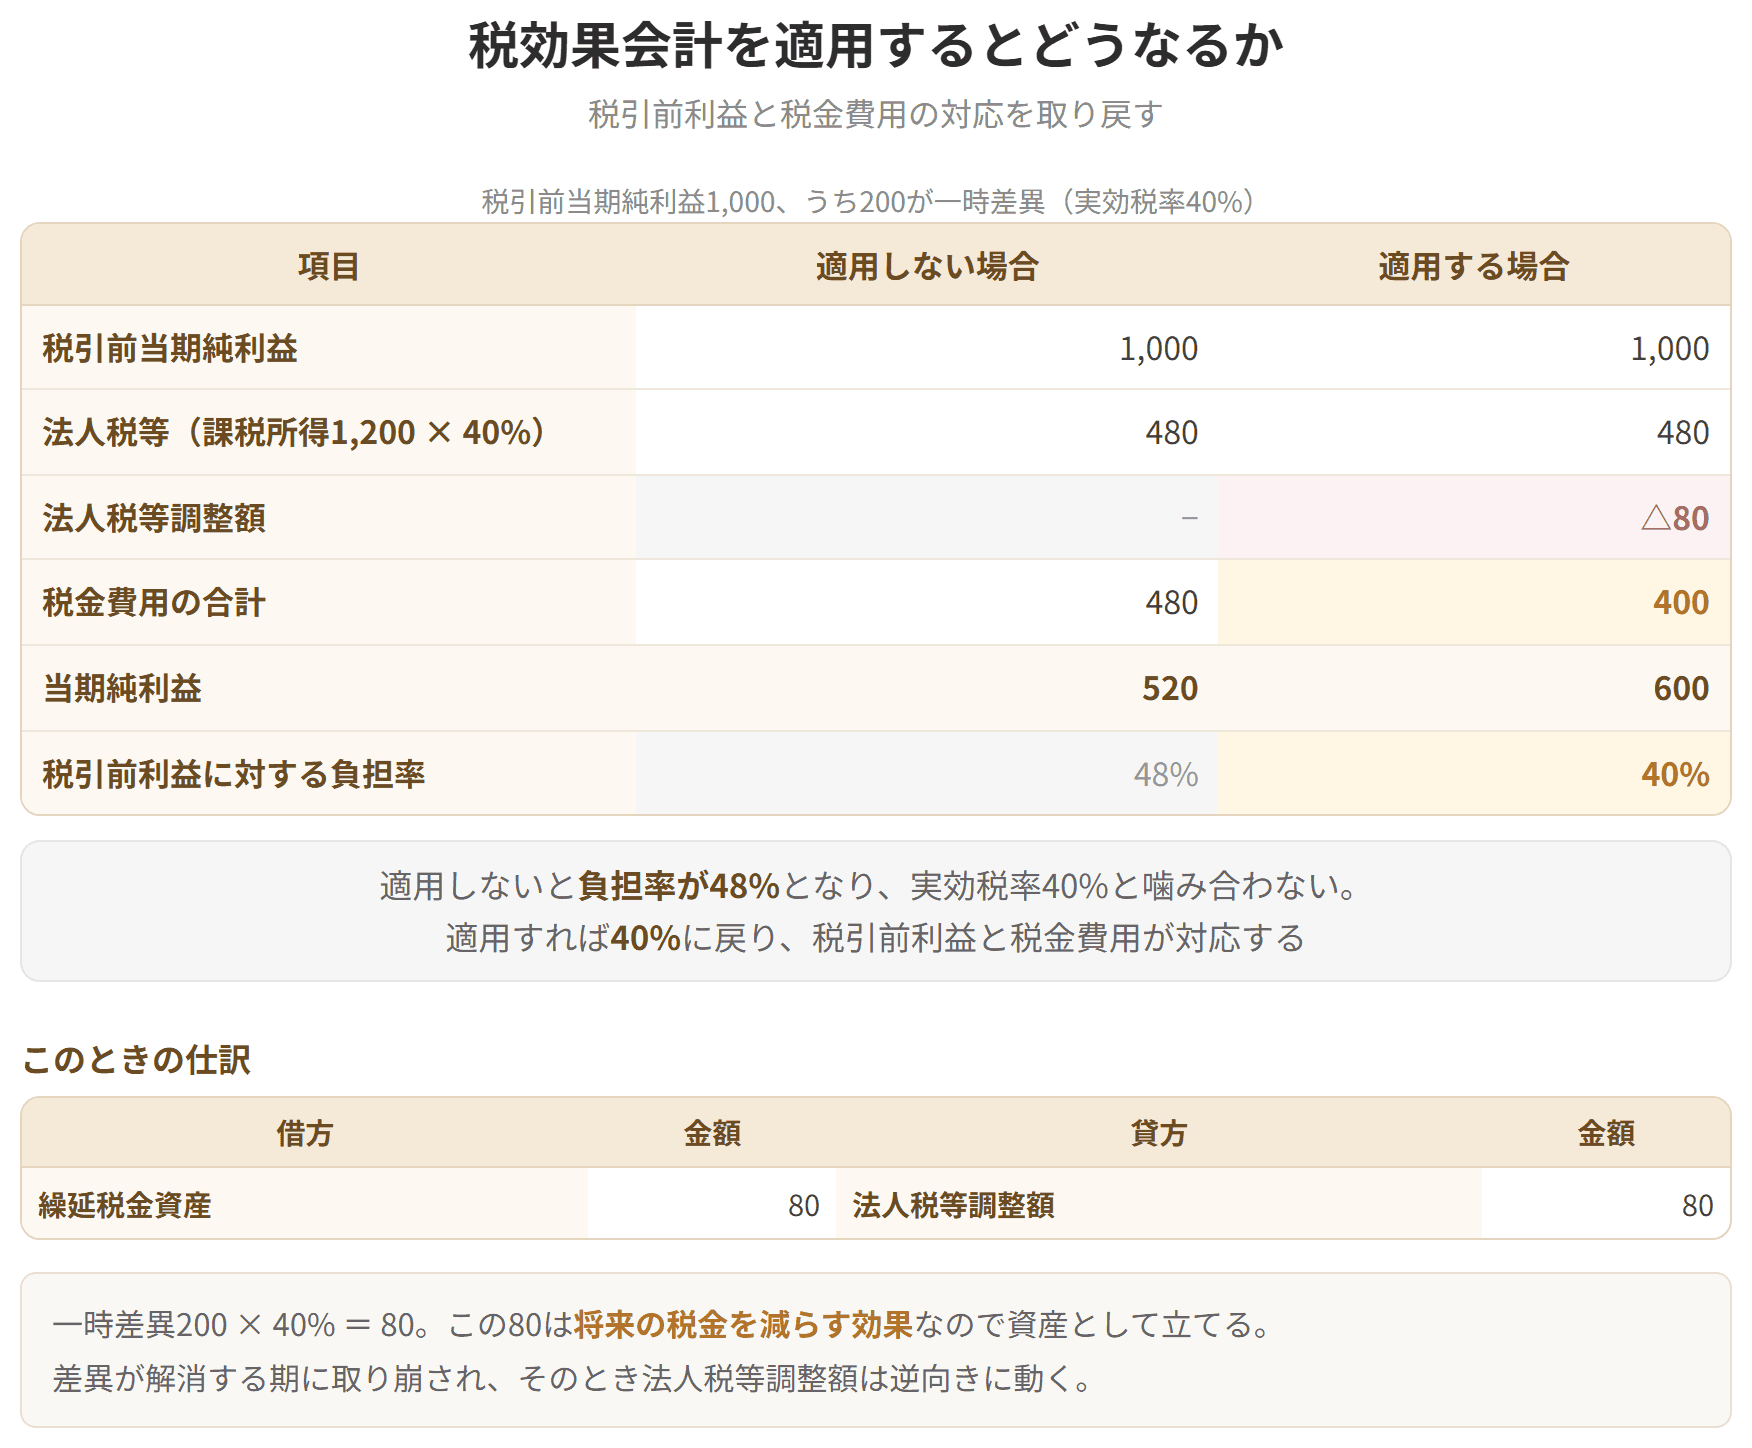
税効果会計がやっているのは、法人税等をしかるべき期間に振り分け直して、税引前当期純利益と釣り合わせることです。上の利益に実効税率を掛けた金額が、下の税負担として出てくる状態をつくります。
※実効税率(法定実効税率)とは、課税所得に対する法人税・住民税・事業税をまとめた税率です。


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
(P/Lの一部)
| 項目 | 金額 |
|---|---|
| 税引前当期純利益 | 200 |
| 法人税等 | 100 |
| 当期純利益 | 100 |
200 × 40% ≠ 100 (噛み合っていない)
調整の行を1本入れて、上の利益に税率を掛けた金額に合わせます。
(P/Lの一部)
| 項目 | 金額 | |
|---|---|---|
| 税引前当期純利益 | 200 | |
| 法人税等 | 100 | |
| 法人税等調整額 | ▲20 | 80 |
| 当期純利益 | 120 |
200 × 40% = 80 (噛み合っている)
▲20を差し込んだことで税負担が80になり、利益200の40%とぴたり重なりました。
この処理で実際に納める金額が変わるわけではありません。税務署へ払うのは100のままです。動かしているのは損益計算書の見え方だけです。
では差額の20はどこへ行くのか。繰延税金資産として貸借対照表に残ります。「今期は多めに納めたが、その分だけ将来の税金が軽くなる」という、前払いに近い性格を持つからです。
税効果会計の仕組み
税効果会計を適用するとどうなるか

試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
