IT資産管理
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「AI・機械学習」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るERPパッケージは、代表的なパッケージソフトウェアです。近年は、クラウド型のERPパッケージが主流になっています。この節で最も重要なのは、導入にあたってのポイントが「パッケージに適合するように、自社業務を変更すること」だという点です。パッケージに手を加えれば加えるほどメリットがなくなっていく——この構造を理解しておくと、第9章で学んだBPRの意味も、第11章で学んだTCOの考え方も、一本につながって見えてきます。


簡単にいうと
ERPは「基幹業務プロセスの実行を、統合業務パッケージを利用して支援する総合情報システム」!そして「戦略的な活用を計画するためのシステム」は誤り——計画まではしない、というのが出題のポイントだよ。
① ERP(Enterprise Resource Planning)とは
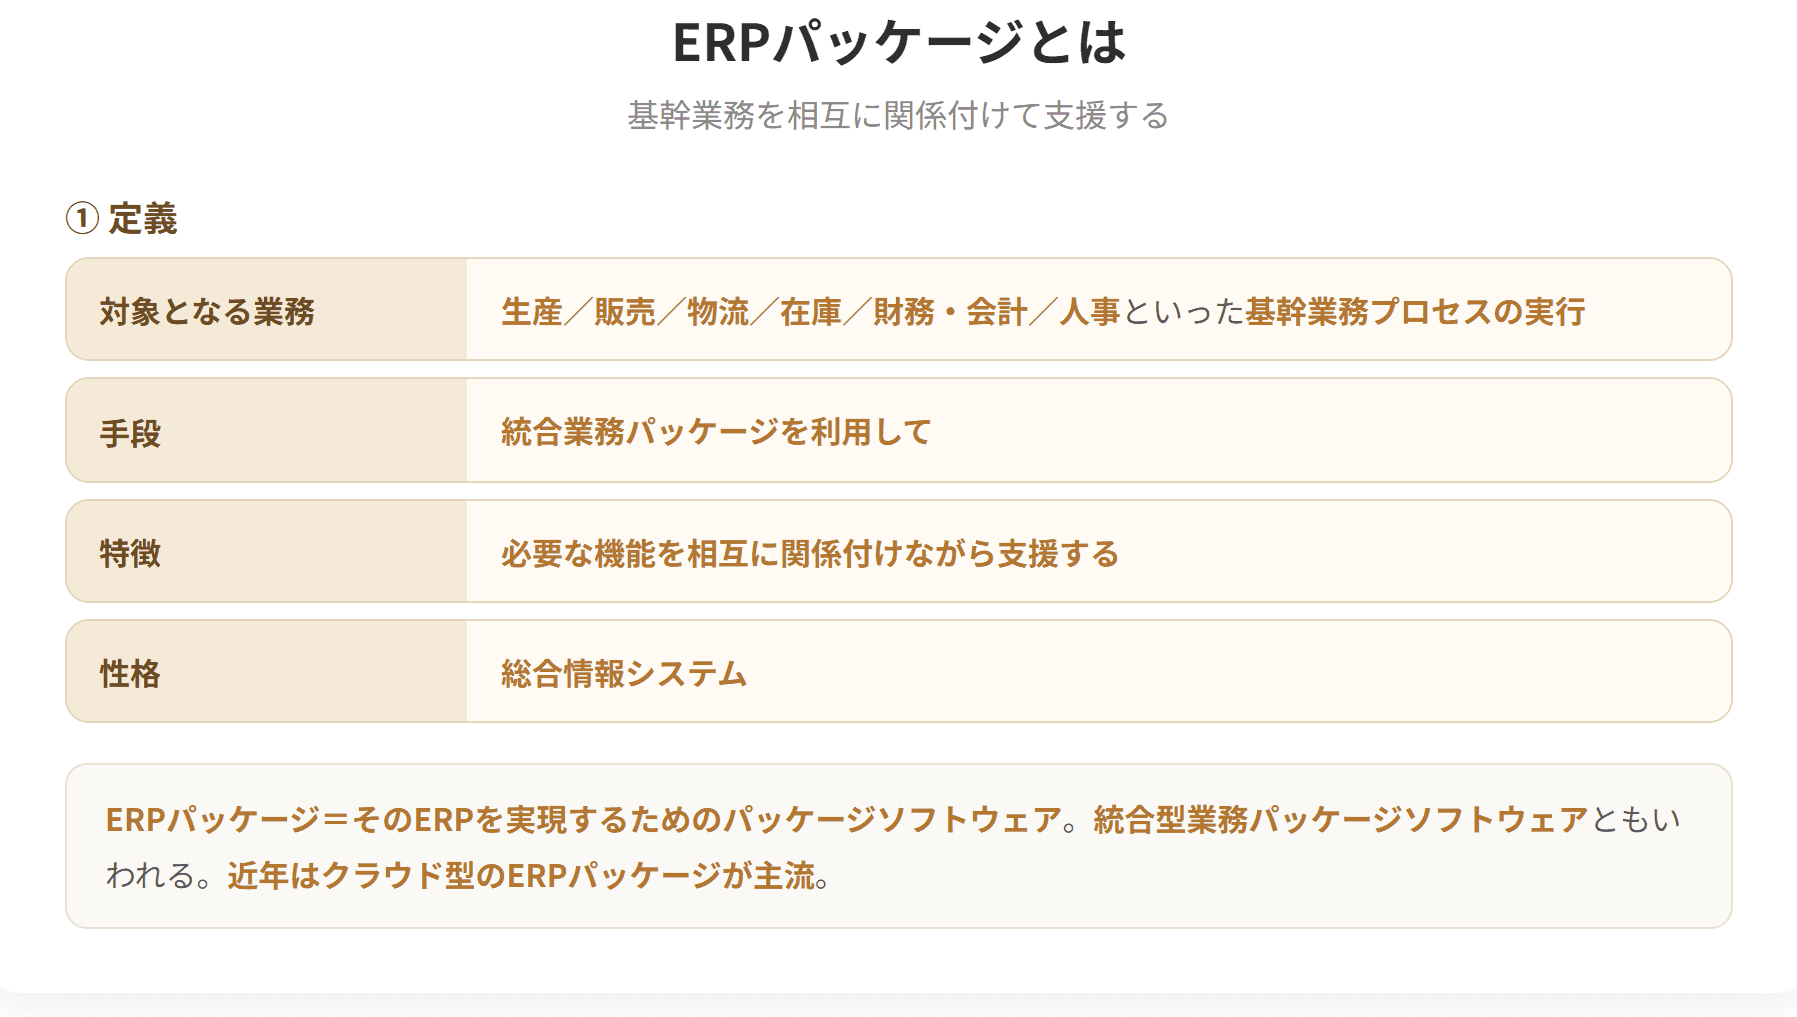
ERPとは、生産・販売・物流・在庫・財務会計・人事といった、会社の背骨にあたる業務を1つのパッケージで受け持つ仕組みです。ばらばらの道具を並べるのではなく、それぞれの機能が互いにつながった状態で動くところに値打ちがあります。
| 項目 | 内容 |
|---|---|
| 対象 | 生産や販売、物流、在庫、財務・会計、人事といった基幹業務プロセスの実行 |
| 手段 | 統合業務パッケージを利用する |
| 特徴 | 必要な機能を相互に関係付けながら支援する |
| 性格 | 総合情報システム |
② 対象となる基幹業務
| 業務 |
|---|
具体例
設例 ERPシステム
> 「ERP(Enterprise Resource Planning)システム」に関する次の記述の正誤を判定せよ。(令和元年度第15問 改題)
> ア 基幹業務プロセスの実行を、統合業務パッケージを利用して、必要な機能を相互に関係付けながら支援する総合情報システムである。
> エ 企業経営の持つ諸資源の戦略的な活用を計画するためのシステムである。
解答 ア:○ エ:×
エの誤りの構造
| ERPが行うこと | 選択肢が書いていること | |
|---|---|---|
| 範囲 | 実行を支援する | 計画する |
「Planning」という名前の罠
ERPパッケージとは(1/2)
ERPパッケージとは(2/2)

試験のポイント

簡単にいうと
この節で一番大事なところ!「パッケージに適合するように、自社業務を変更すること」。理由は「手を加えれば加えるほどメリットがなくなる」から。3つのメリットがそれぞれ失われる構造を見ていこう。
① ERP導入のポイント
ERP導入にあたってのポイントは、パッケージに適合するように、自社業務を変更することです。
| ポイント | 内容 |
|---|---|
| 何を変えるか | 自社業務 |
| 何に合わせるか | パッケージ |
簡単にいうと
ここは実務の話! ERP導入は結局「業務をどう変えるか」の話になるんだ。第9章のBPR、第11章のTCOとBSC——これまで学んだことが全部つながってくるよ。
① ERP導入はBPRそのもの
第9章で学んだBPR(リエンジニアリング)の定義を振り返ります。
| 用語 | 内容 |
|---|---|
| BPR | 収益や顧客満足度の向上を目的として、業務内容や業務の流れを抜本的に見直すこと |
ITとの関係
ITはビジネスプロセスを迅速に変更する有効なツールであるため、ERPパッケージなどを全面的に導入し、業務の流れを同時に変える手法が一般的です。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 生産 |
| 販売 |
| 物流 |
| 在庫 |
| 財務・会計 |
| 人事 |
③ ERPパッケージ
ERPパッケージはそのERPを実現するためのパッケージソフトウェアです。統合型業務パッケージソフトウェアともいわれます。
| 用語 | 内容 |
|---|---|
| ERP | 総合情報システムの考え方 |
| ERPパッケージ | それを実現するためのパッケージソフトウェア |
| 別名 | 統合型業務パッケージソフトウェア |
④ 「相互に関係付けながら」の意味
ERPの本質は、各業務が独立せずにつながっていることです。
| 個別システム | ERP |
|---|---|
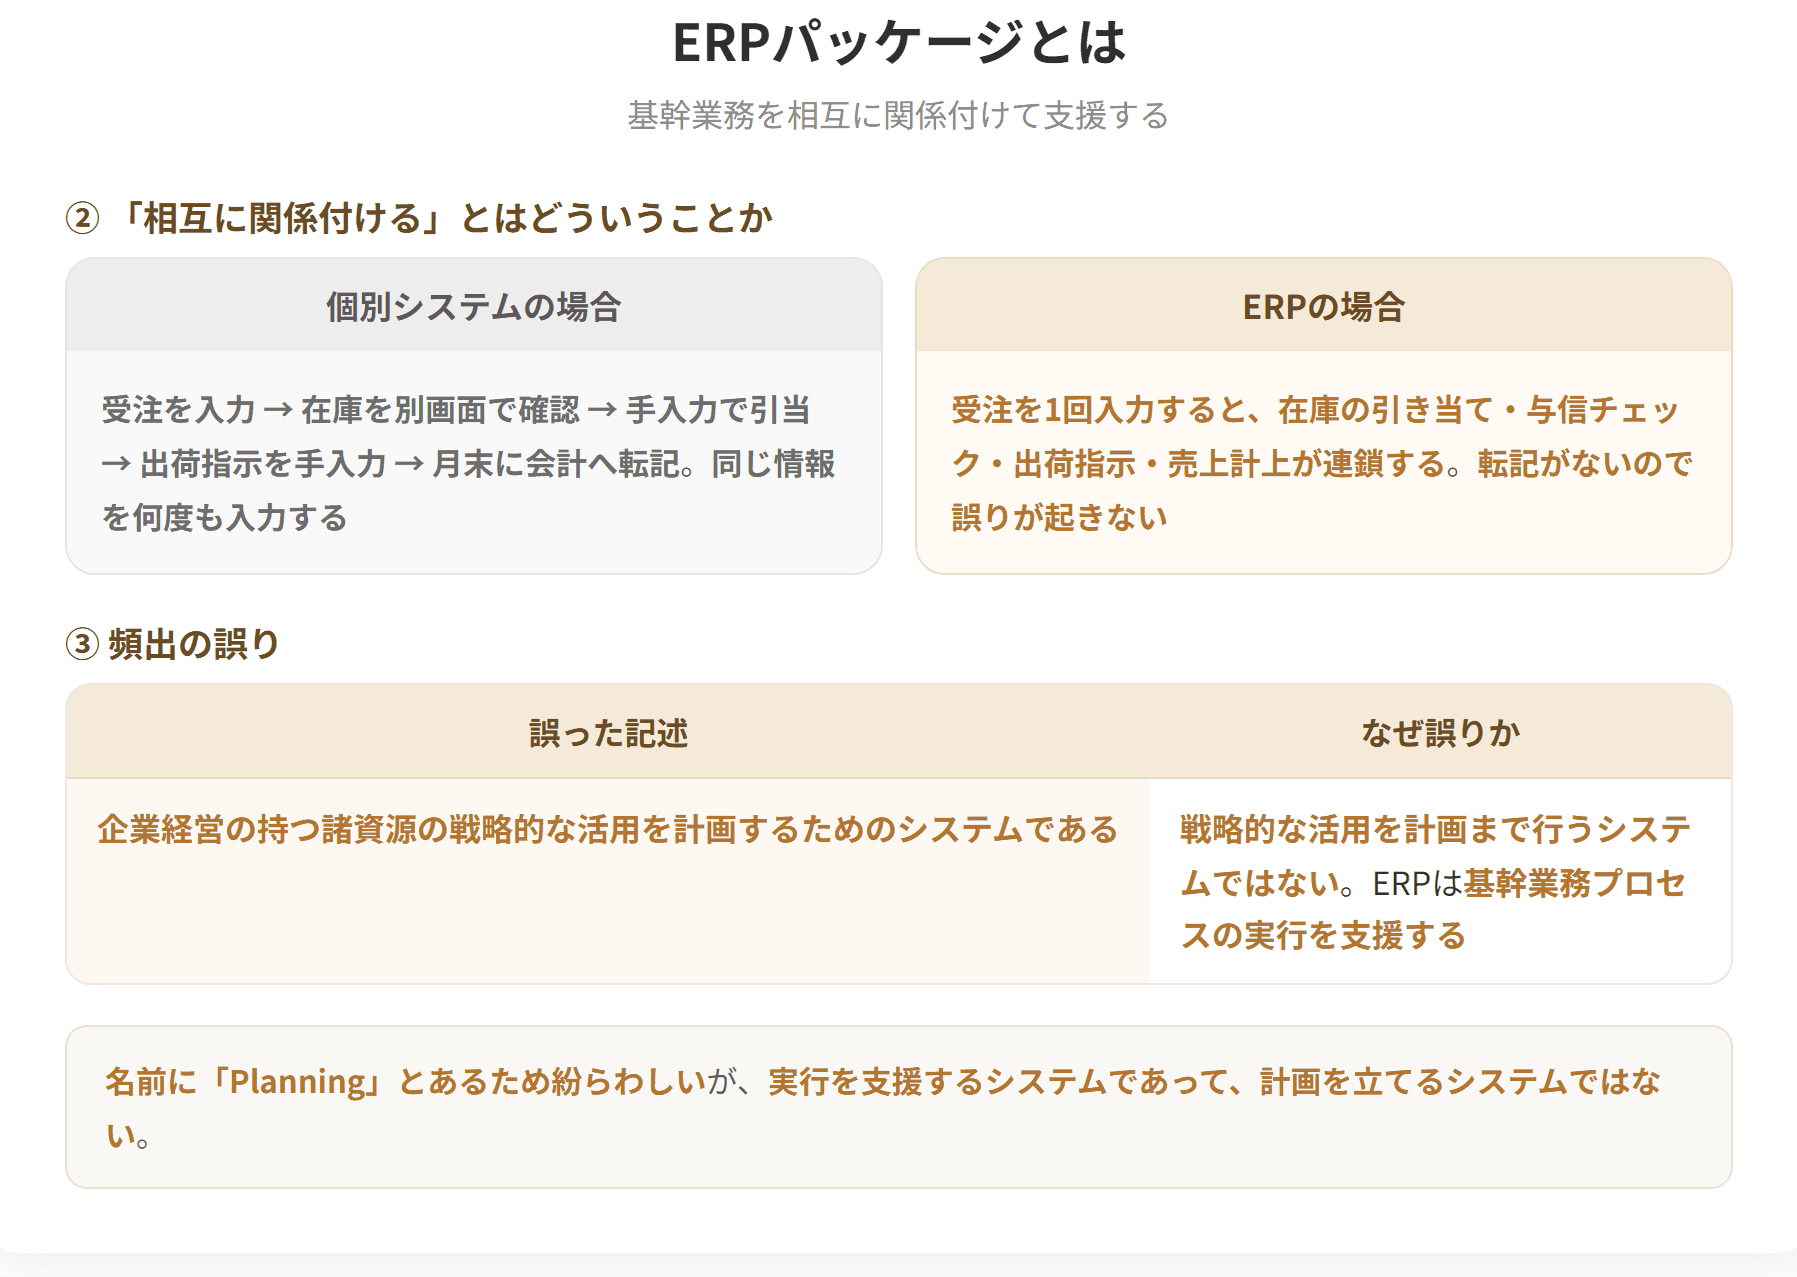
| 販売システムと在庫システムが別 | 受注すると在庫が自動で引き当てられる |
| 販売システムと会計システムが別 | 売上が自動で会計に反映される |
| データを転記する | 転記が不要 |
⑤ 「計画するためのシステムではない」
令和元年度の本試験では、次の記述が誤りとされました。
| 誤った記述 | 誤りの理由 |
|---|---|
| 企業経営の持つ諸資源の戦略的な活用を計画するためのシステムである | 戦略的な活用を計画まで行うシステムではない |
ERPは「実行を支援する」システム
| 実行を支援する | 計画する | |
|---|---|---|
| ERP | する | しない |
名前に「Planning」とあるため紛らわしい
| 語 | 由来 |
|---|---|
| Enterprise Resource Planning | もとは生産管理のMRP(資材所要量計画)から発展した概念 |
名前に惑わされず、「基幹業務プロセスの実行を支援する総合情報システム」という定義を押さえましょう。
⑥ 近年の動向
近年は、クラウド型のERPパッケージが主流です。
| 従来(オンプレミス型) | 近年(クラウド型) | |
|---|---|---|
| 設置場所 | 自社 | 事業者 |
| 初期費用 | 大きい | 小さい |
| 導入期間 | 長い | 短い |
| カスタマイズ | 自由度が高い | 制約がある |
クラウド型が主流になった理由
| 理由 | 内容 |
|---|---|
| 初期費用を抑えられる | 中小企業でも導入しやすい |
| 導入が速い | 数か月で稼働 |
| 保守が不要 | 事業者が行う |
| 法改正に自動対応 | 消費税、インボイスなど |
最後の点が実務的に大きい
| オンプレミス型 | クラウド型 | |
|---|---|---|
| 法改正時 | 改修が必要。費用がかかる | 自動で対応される |
⑦ 第9章とのつながり
第9章で学んだBPR(リエンジニアリング)では、
「ITはビジネスプロセスを迅速に変更する有効なツールであるため、ERPパッケージなどを全面的に導入し、業務の流れを同時に変える手法が一般的です」
とされていました。
| BPRの手順 | 内容 |
|---|---|
| ① | ERPパッケージなどを全面的に導入する |
| ② | 業務の流れを同時に変える |
ERPの導入とBPRは一体——次のテーマで詳しく扱います。
⑧ 個別システムとERPの比較
| 項目 | 個別システム | ERP |
|---|---|---|
| データ | システムごとに持つ | 一元管理 |
| 連携 | 個別に作り込む | 標準で連携 |
| 導入期間 | 1つずつなら短い | 全体では長い |
| 費用 | 1つずつなら小さい | 全体では大きい |
| 業務の変更 | 不要なことが多い | 必要になる |
| 全体最適 | なりにくい | なりやすい |
⑨ 中小企業でのERP
| 規模 | 導入の実態 |
|---|---|
| 大企業 | 大規模なERPパッケージ |
| 中堅企業 | 中堅向けのERPパッケージ |
| 小規模企業 | クラウド型の統合サービス |
小規模企業向けのクラウド型
| 提供される機能 | 例 |
|---|---|
| 会計 | 仕訳、決算 |
| 販売管理 | 見積、受注、請求 |
| 在庫管理 | 入出庫、棚卸 |
| 給与 | 給与計算、年末調整 |
「ERP」と名乗っていなくても、統合された業務システムはERPの一形態——この見方で捉えておくと、実務での判断がしやすくなります。
| 名前 | 実際 |
|---|
| Enterprise Resource Planning | 基幹業務プロセスの実行を支援する |
「計画を立てるシステム」ではない——この点を押さえておきましょう。
ERPが「相互に関係付ける」とはどういうことか
個別システムの場合の受注処理
| 順 | 作業 | システム |
|---|---|---|
| ① | 受注を入力 | 販売システム |
| ② | 在庫を確認 | 在庫システム(別画面で確認) |
| ③ | 在庫を引き当て | 在庫システム(手入力) |
| ④ | 出荷指示 | 物流システム(手入力) |
| ⑤ | 売上を計上 | 会計システム(月末にまとめて転記) |
問題点
| 問題 | 内容 |
|---|---|
| 同じ情報を何度も入力 | 手間と誤りのもと |
| 在庫の情報が古い | リアルタイムでない |
| 売上の把握が遅い | 月末まで分からない |
ERPの場合の受注処理
| 順 | 作業 | 自動で起きること |
|---|---|---|
| ① | 受注を入力 | 在庫の引き当て、与信チェック、出荷指示、売上計上の予約 |
1回の入力で連鎖する
| 効果 | 内容 |
|---|---|
| 入力の手間が減る | 1回で済む |
| 誤りが減る | 転記がない |
| リアルタイムで把握できる | 在庫も売上も即時 |
経営判断への影響
| 個別システム | ERP | |
|---|---|---|
| 今月の売上 | 月末まで分からない | 今日の時点で分かる |
| 在庫の状況 | 前日時点 | リアルタイム |
| 粗利の状況 | 月次決算後 | 随時 |
「今日の数字が今日分かる」ことの価値
| 場面 | 判断 |
|---|---|
| 月中で売上が計画を下回っている | 月内に対策を打てる |
| 特定商品の在庫が過剰 | 早めに動かせる |
| 特定顧客の与信が限度に近い | 取引を止められる |
月末に分かっても手遅れ——リアルタイム性が経営判断の質を変えます。
クラウド型ERPの導入例
状況:従業員30名の卸売業
現状
| システム | 導入時期 | 状況 |
|---|---|---|
| 販売管理 | 12年前 | サポート終了 |
| 会計 | 5年前 | 販売管理と連携なし |
| 在庫 | 表計算ソフト | 担当者が手入力 |
| 給与 | 8年前 | 単体 |
課題
| 課題 | 内容 |
|---|---|
| 二重入力が多い | 販売 → 会計、在庫は手入力 |
| 在庫が合わない | 手入力の誤り |
| 月次決算が遅い | 締めてから2週間 |
| サポート終了 | 故障したら復旧できない |
クラウド型ERPへの移行
| 項目 | 内容 |
|---|---|
| 費用(初期) | 300万円(設定、データ移行、教育) |
| 費用(月額) | 15万円 |
| 5年TCO | 300 + 15 × 60 = 1,200万円 |
効果
| 効果 | 金額換算(年間) |
|---|---|
| 二重入力の削減(月40時間) | 約96万円 |
| 在庫の精度向上による欠品・過剰の削減 | 約80万円 |
| 月次決算の早期化 | 金額化しにくい |
| サポート終了リスクの解消 | 同上 |
財務的な評価
| 項目 | 金額 |
|---|---|
| 年間効果 | 約176万円 |
| 年間費用(5年で割る) | 240万円 |
財務だけでは投資不可に見える
第11章で学んだBSCで評価すると
| 視点 | 評価 |
|---|---|
| 財務 | やや不足 |
| 顧客 | 納期回答が速くなる。欠品が減る |
| 業務プロセス | 月次決算が2週間 → 3日 |
| 学習と成長 | 担当者が分析業務に時間を使える |
「サポート終了」はリスクの問題
| リスク | 内容 |
|---|---|
| 故障したら復旧できない | 業務が止まる |
| セキュリティの脆弱性 | 修正されない |
| 法改正に対応できない | 業務が続けられない |
リスクを金額換算すると
| 想定 | 金額 |
|---|---|
| システムが1週間停止した場合の損失 | 数百万円 |
| 発生確率(5年で) | 仮に20% |
| 期待損失 | 数十万円/年 |
財務、非財務、リスクを合わせて判断する——これが投資判断の実務です。
確認してみましょう
> 次の記述の正誤を判定せよ。
> a ERPとは、基幹業務プロセスの実行を、統合業務パッケージを利用して、必要な機能を相互に関係付けながら支援する総合情報システムである。
> b ERPパッケージは、統合型業務パッケージソフトウェアともいわれる。
> c 近年は、オンプレミス型のERPパッケージが主流である。
解答 a:○ b:○ c:×
② その理由
理由は、パッケージに手を加えれば加えるほど、ERPパッケージ利用のメリットがなくなっていくからです。
| 手を加えるほど | 結果 |
|---|---|
| カスタマイズが増える | メリットがなくなっていく |
③ ERPパッケージの3つのメリット
| メリット |
|---|
| 開発期間が短い |
| 保守が容易 |
| ベストプラクティスのノウハウを活用できる |
④ 手を加えるとそれぞれどうなるか
| メリット | パッケージに手を加えると |
|---|---|
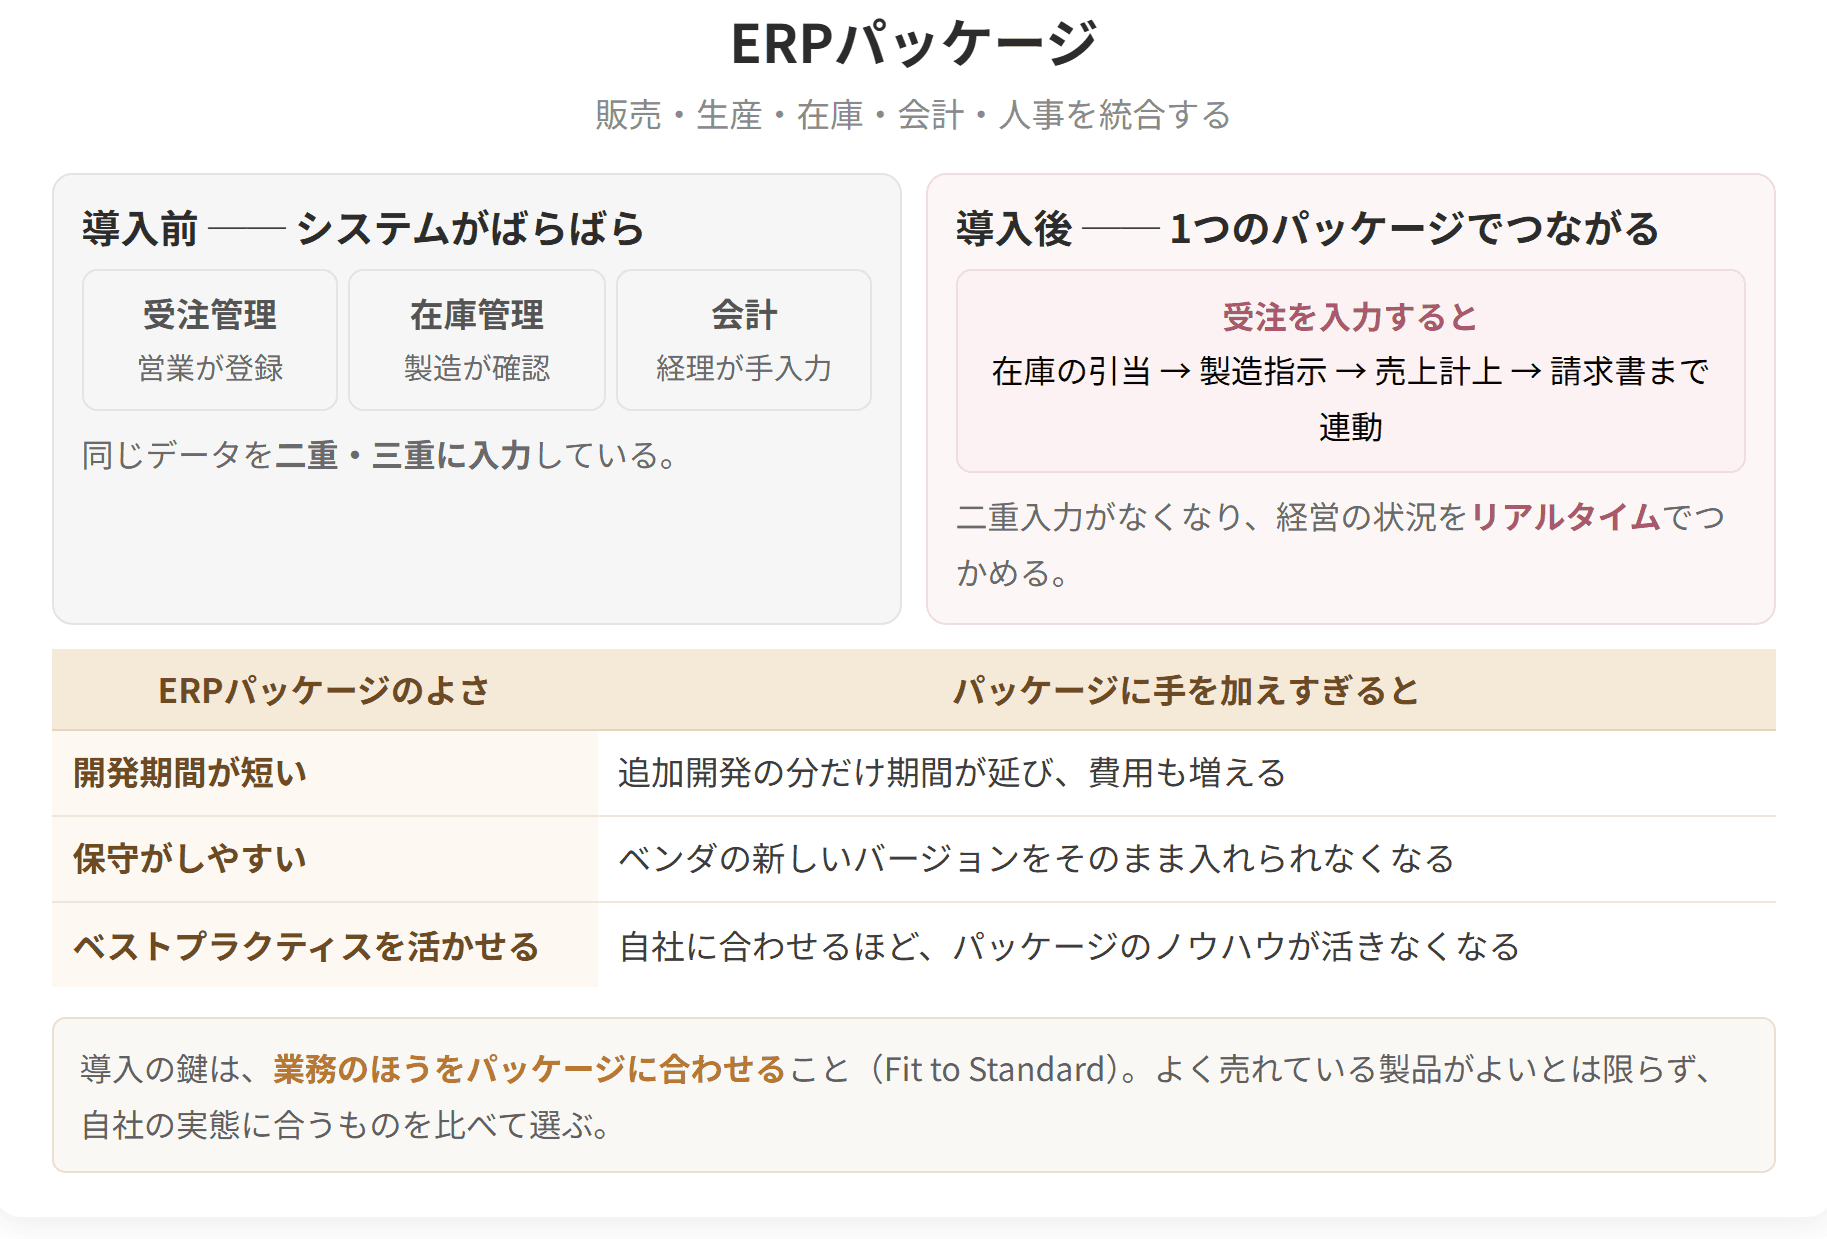
| 開発期間が短い | 修正・追加開発の分だけ期間は長くなり、コストも増える |
| 保守が容易 | ベンダが用意する次期バージョンをそのまま反映できなくなる |
| ベストプラクティスのノウハウを活用できる | 自社業務に合わせるほど、パッケージのノウハウを活かせなくなる |
⑤ ①開発期間が短い → 長くなる
| 標準のまま | カスタマイズあり | |
|---|---|---|
| 導入期間 | 数か月 | 1年以上になることも |
| 費用 | パッケージ費用+設定 | +修正・追加開発の費用 |
⑥ ②保守が容易 → 容易でなくなる
これが最も深刻な問題
| 状況 | 内容 |
|---|---|
| ベンダが新バージョンを出す | 法改正対応、機能追加、セキュリティ修正 |
| 標準のまま使っている | そのまま適用できる |
| カスタマイズしている | カスタマイズ部分を作り直す必要がある |
バージョンアップのたびに費用が発生する
| 回数 | 費用 |
|---|---|
| 初回のカスタマイズ | 一度きり |
| バージョンアップのたびの改修 | 繰り返し発生 |
やがてバージョンアップできなくなる
| 段階 | 状況 |
|---|---|
| カスタマイズが増える | 改修費用が膨らむ |
| 費用を惜しむ | バージョンアップを見送る |
| 古いバージョンのまま | サポート切れ、法改正に対応できない |
⑦ ③ベストプラクティスのノウハウ → 活かせない
| 用語 | 意味 |
|---|---|
| ベストプラクティス | 多くの企業で効果を上げている業務のやり方 |
ERPパッケージには、標準的な業務の流れが組み込まれている
| パッケージに合わせる | 自社に合わせる | |
|---|---|---|
| 業務の流れ | 標準的な優れたやり方になる | 今までのやり方のまま |
| 改善の機会 | 得られる | 失われる |
「今までのやり方」が本当に優れているか
| 問い | 内容 |
|---|---|
| なぜそのやり方なのか | 「昔からこうだから」が多い |
| 他社はどうしているか | 標準的なやり方がある |
⑧ パッケージ選定の留意点
売れ筋がそのまま自社の正解になるとはかぎりません。大事なのは自社の実情に合わせて使うことなので、複数のパッケージを並べて見比べ、絞り込んだうえで決める必要があります。
| 誤り | 正しい判断 |
|---|---|
| 最もよく売れているものがよい | 企業の実態に応じる |
| 1つだけ見て決める | いくつかを比較・厳選する |
⑨ 「企業の実態に応じて」
| 判断の観点 |
|---|
| 業種・業態に合うか |
| 規模に合うか |
| 自社の業務との適合度 |
| 将来の拡張性 |
| 費用 |
⑩ 2つのポイントは矛盾しないか
| 内容 | |
|---|---|
| ポイント① | パッケージに適合するように自社業務を変更する |
| ポイント② | 企業の実態に応じて、自社にあったパッケージを選ぶ |
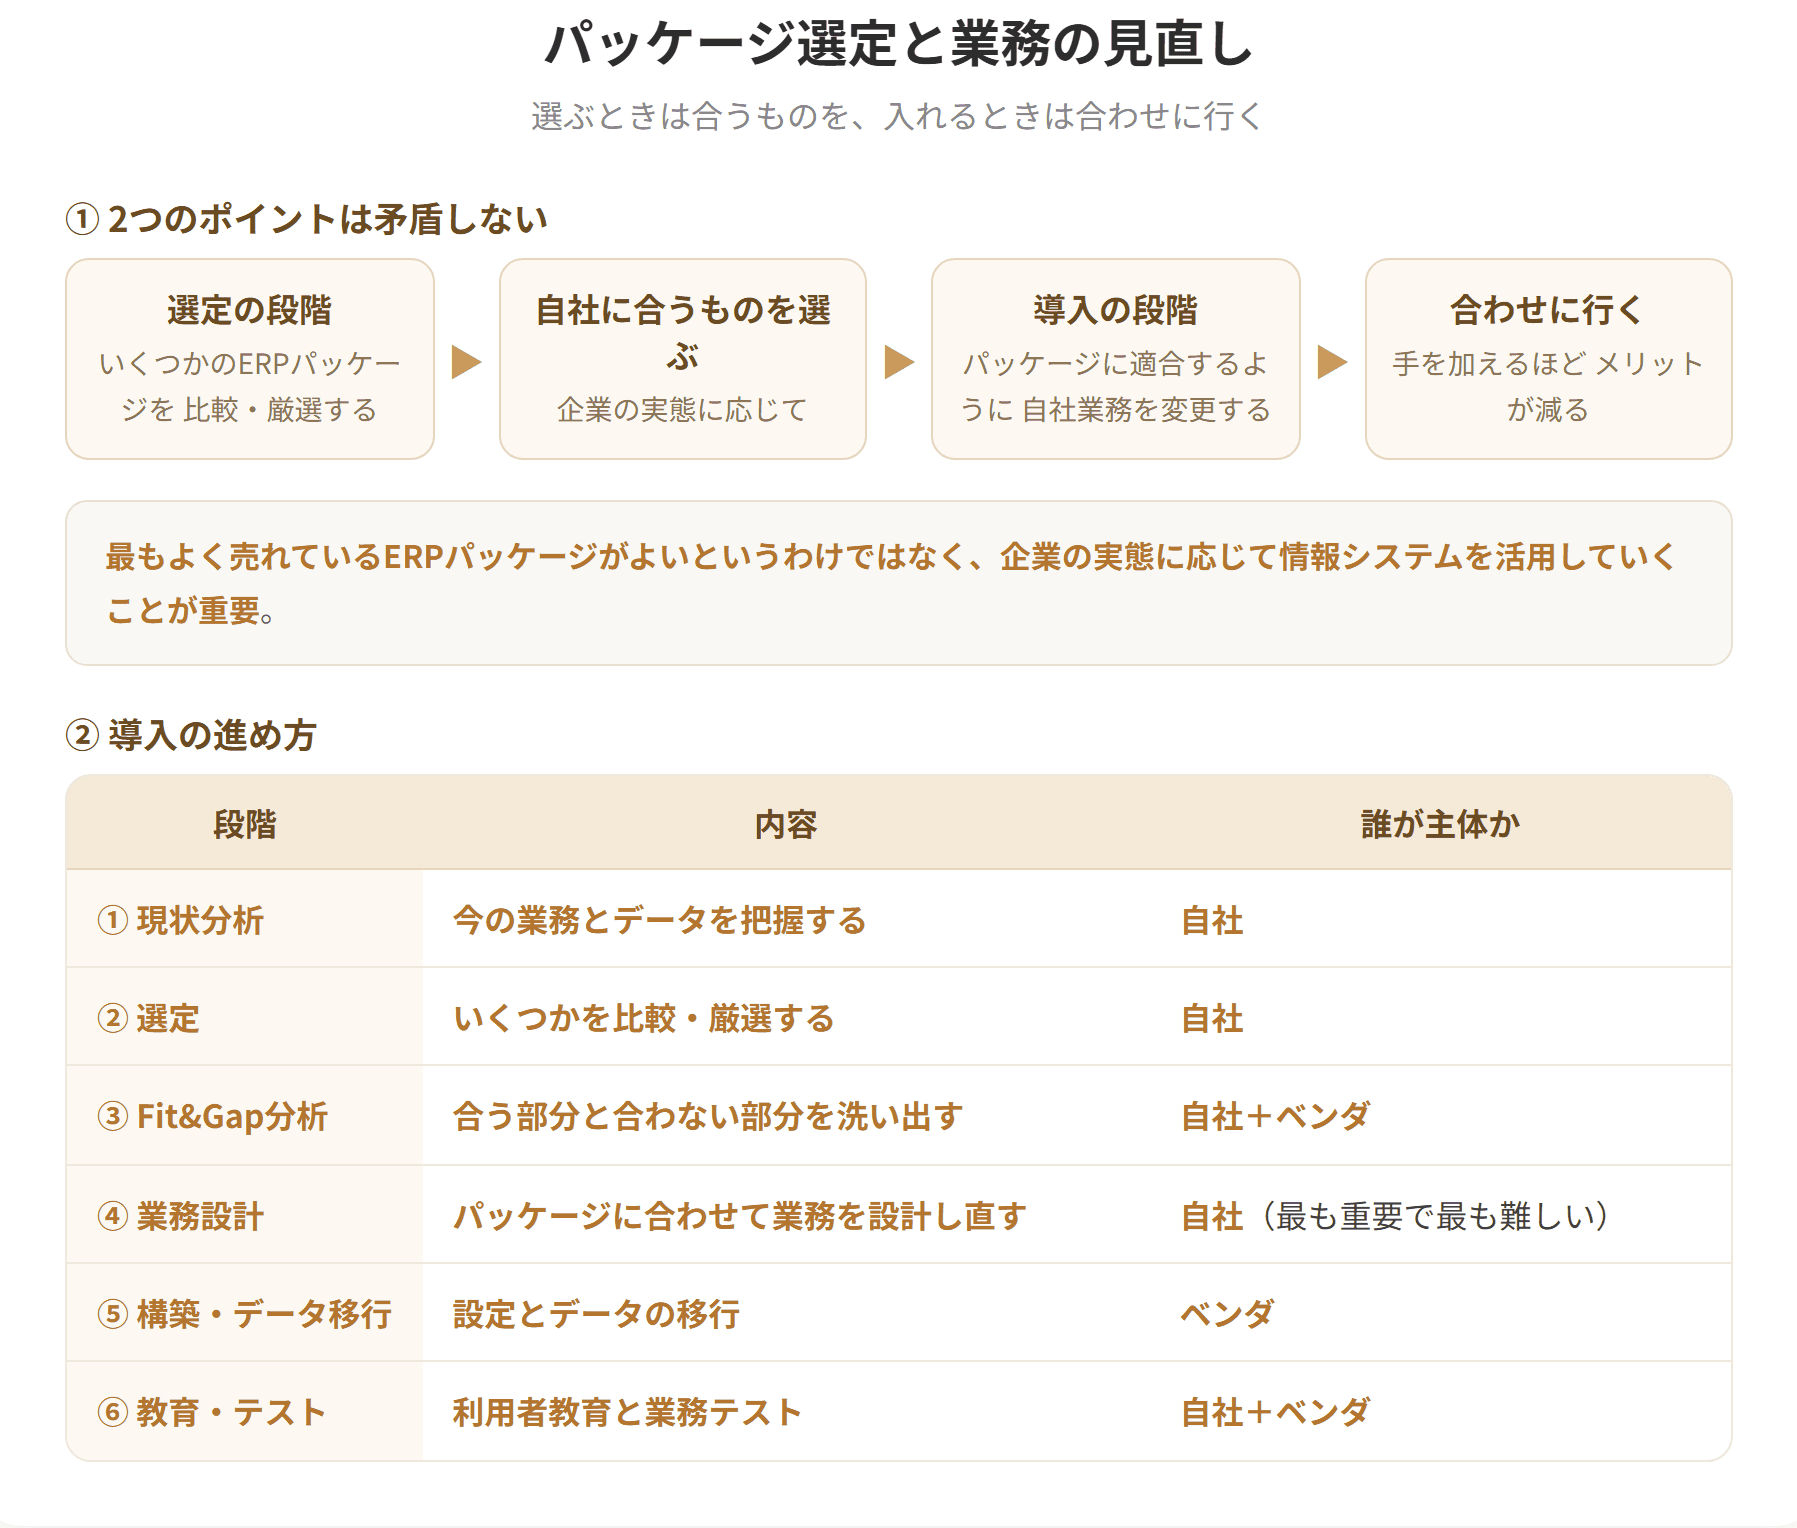
矛盾しない
| 順序 | 内容 |
|---|---|
| ① | 自社に合うパッケージを選ぶ(選定の段階) |
| ② | 選んだパッケージに業務を合わせる(導入の段階) |
選定で合うものを選び、導入では合わせに行く——この2段階です。
⑪ Fit&Gap分析
第9章で触れた考え方です。
| 用語 | 内容 |
|---|---|
| Fit | パッケージの機能が自社の業務に合う部分 |
| Gap | 合わない部分 |
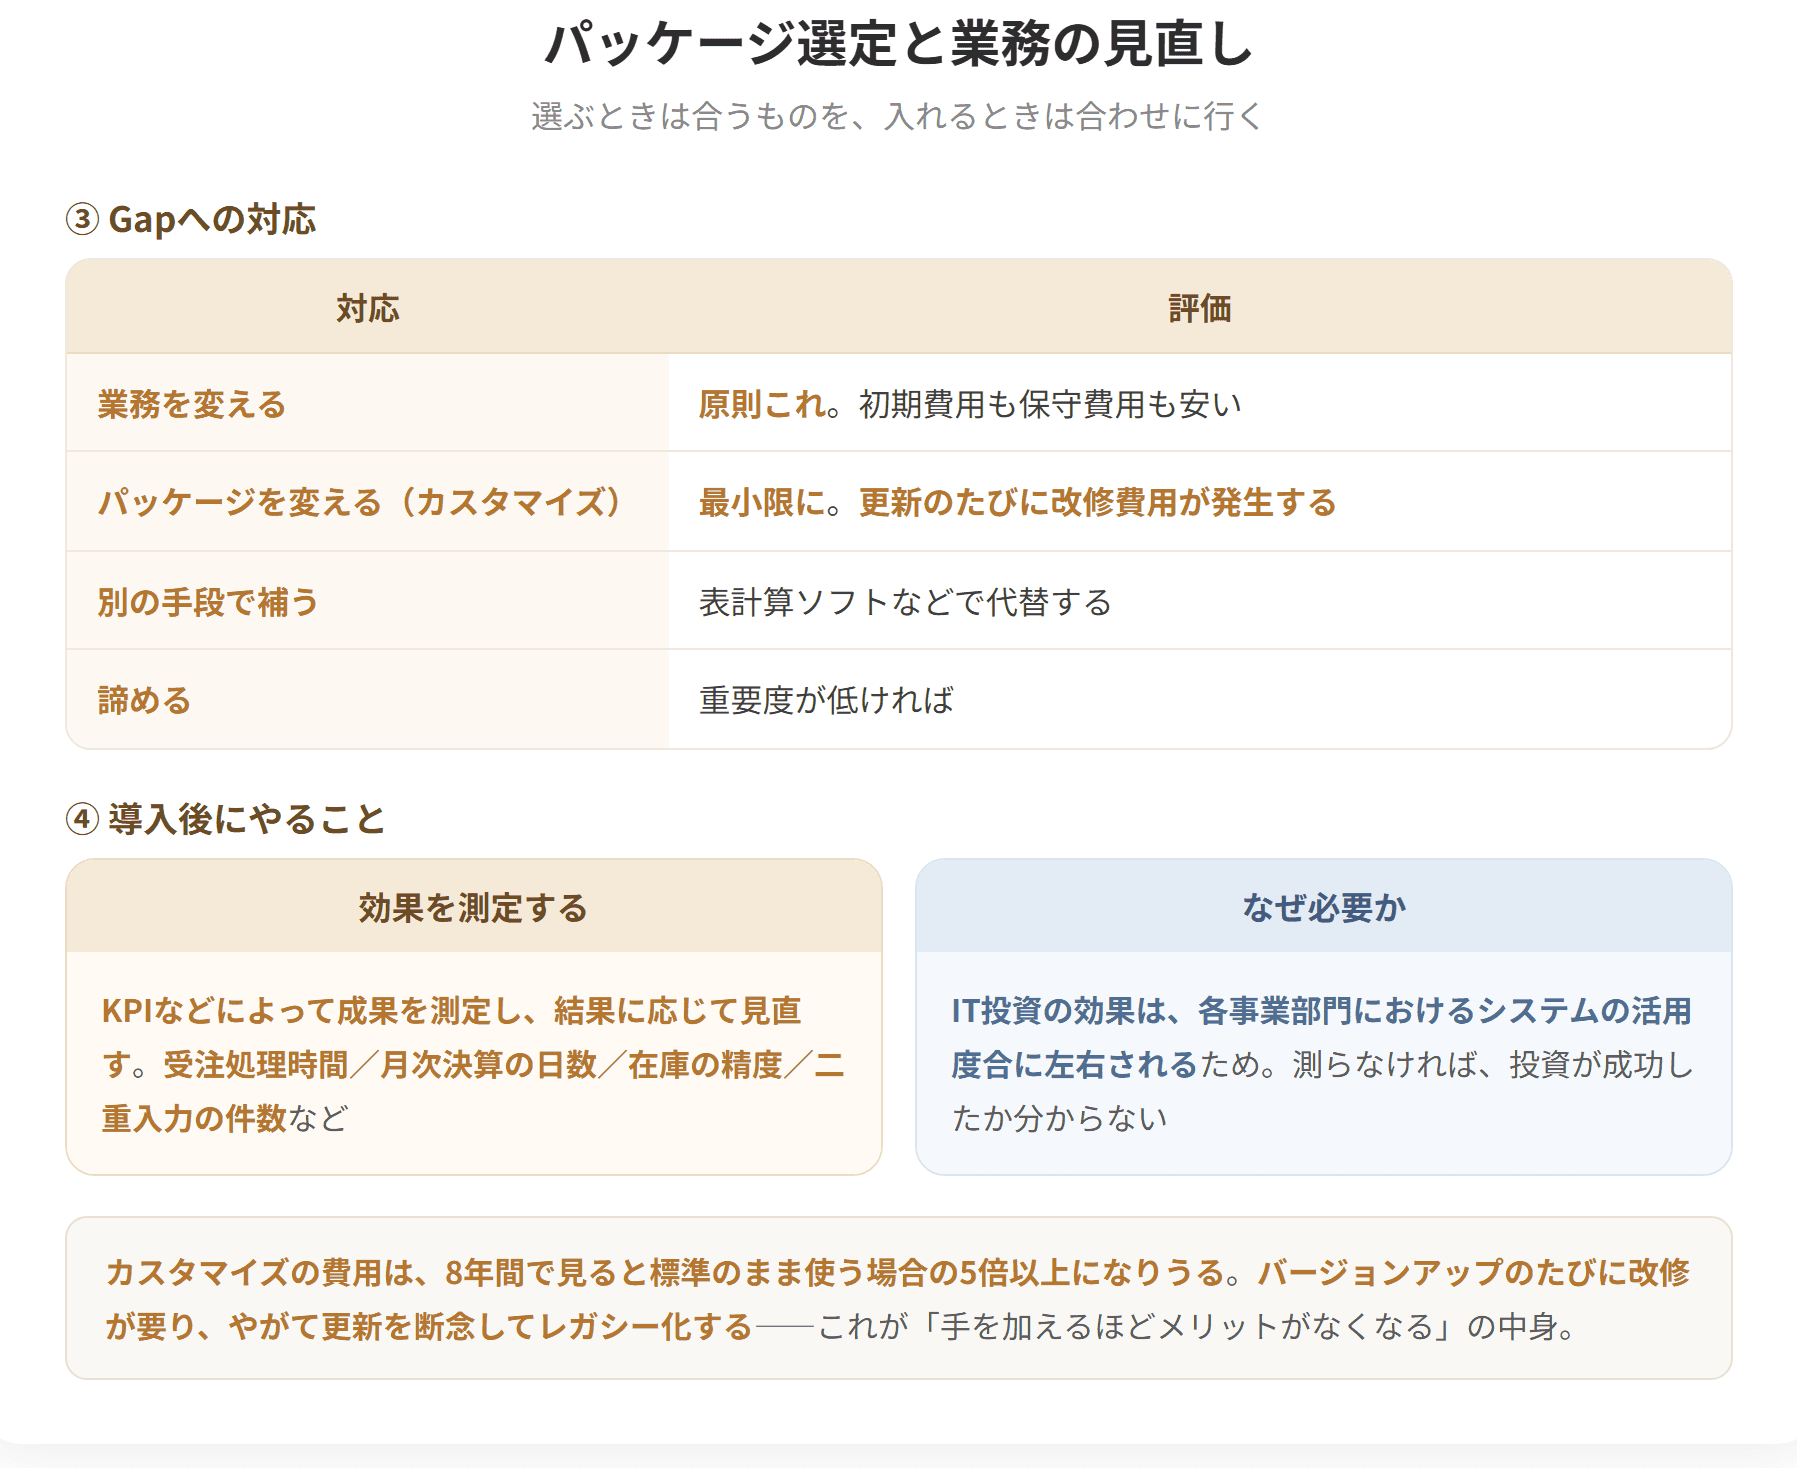
Gapへの対応
| 対応 | 評価 |
|---|---|
| 業務を変える | 原則これ |
| パッケージを変える(カスタマイズ) | 最小限に |
| 別の手段で補う | 表計算ソフトなど |
| 諦める | 重要度が低ければ |
⑫ カスタマイズが避けられない場合
| 状況 | 内容 |
|---|---|
| 法令上の要求 | 変えられない |
| 業界特有の商習慣 | 取引先との関係 |
| 自社の競争力の源泉 | 標準化すると強みが失われる |
3つ目の判断が難しい
| 問い | 答え |
|---|---|
| その業務は本当に競争力の源泉か | 多くの場合、そうではない |
| 他社と違うことが価値を生んでいるか | 確認が必要 |
「違う」ことと「優れている」ことは別——この区別が、カスタマイズの判断の鍵になります。
具体例
設例 パッケージ導入
> 次の記述の正誤を判定せよ。(令和2年度第16問)
> スクラッチ開発した情報システムを刷新するためにパッケージソフトウェアの導入を図る際には、カスタマイズのコストを検討して、現状の業務プロセスの見直しを考慮する必要がある。
解答 ○
この記述が示していること
| 要素 | 内容 |
|---|---|
| カスタマイズのコストを検討 | 手を加えるほど費用がかかる |
| 業務プロセスの見直しを考慮 | 業務をパッケージに合わせる |
ERP導入の原則がそのまま問われています。
「スクラッチ開発」とは
| 用語 | 意味 |
|---|---|
| スクラッチ開発 | ゼロから独自に開発すること |
| スクラッチ開発 | パッケージ | |
|---|---|---|
| 業務との適合 | 完全に合う | 合わない部分がある |
| 費用 | 高い | 安い |
| 期間 | 長い | 短い |
| 保守 | 自社の責任 | ベンダが対応 |
スクラッチからパッケージへの移行で起きること
| 状況 | 内容 |
|---|---|
| 今までは完全に自社に合っていた | すべての要望が実現されていた |
| パッケージにすると合わない部分が出る | 現場が不満を持つ |
現場の反応
| 声 | 背景 |
|---|---|
| 「前はこうできたのに」 | 完全適合に慣れている |
| 「これでは仕事にならない」 | やり方を変えたくない |
対応の方向
| 対応 | 内容 |
|---|---|
| なぜその機能が必要か聞く | 本当に必要か確認する |
| 代替手段を探す | 別のやり方で目的を達成できないか |
| 費用を示す | カスタマイズにいくらかかるか |
「費用を示す」が効く
| やり方 | 反応 |
|---|---|
| 「できません」 | 納得しない |
| 「300万円かかりますが、やりますか」 | 本当に必要か考える |
判断を現場に返す——多くの場合、「それなら要らない」となります。
カスタマイズの費用が膨らむ実例
状況:ERPパッケージを導入。初期のカスタマイズ15件
| 年 | 出来事 | 費用 |
|---|---|---|
| 1年目 | 導入時のカスタマイズ15件 | 800万円 |
| 3年目 | バージョンアップ。カスタマイズ部分の改修 | 300万円 |
| 5年目 | 法改正対応。カスタマイズ部分の改修 | 250万円 |
| 6年目 | バージョンアップ。見送り | 0円 |
| 8年目 |
標準のまま使った場合
| 年 | 出来事 | 費用 |
|---|---|---|
| 1年目 | 導入(設定のみ) | 300万円 |
| 3年目 | バージョンアップ | 50万円 |
| 5年目 | 法改正対応 | 0円(標準対応) |
| 6年目 | バージョンアップ | 50万円 |
| 8年目 |
8年間の合計
| 方式 | 合計 |
|---|---|
| カスタマイズあり | 2,550万円 |
| 標準のまま | 450万円 |
約5.7倍の差
差が生まれる構造
| 要因 | 内容 |
|---|---|
| 初期費用の差 | 500万円 |
| 改修費用の累積 | 繰り返し発生 |
| バージョンアップ断念による大規模改修 | 最も大きい |
「バージョンアップを断念する」ことの帰結
| 段階 | 状況 |
|---|---|
| 断念する | その場の費用は節約できる |
| 数年後 | サポート切れ |
| さらに数年後 | 移行できなくなる(レガシー化) |
レガシーシステムの問題は、このようにして生まれます。
中小企業への助言
| 場面 | 助言 |
|---|---|
| カスタマイズを要望された | 8年間の総費用を示す |
| 「前と同じにしたい」 | なぜそのやり方なのかを問う |
| 選定中 | 複数を比較する。業務適合度を数値化する |
業務適合度の評価方法
| 手順 | 内容 |
|---|---|
| ① | 自社の業務を一覧にする(100項目程度) |
| ② | 各パッケージが標準で対応できるか評価する |
| ③ | 適合率を出す |
| ④ | 合わない部分の対応方法と費用を見積もる |
評価の例
| パッケージ | 適合率 | 合わない項目 | カスタマイズ費用 |
|---|---|---|---|
| A社 | 85% | 15項目 | 600万円 |
| B社 | 92% | 8項目 | 250万円 |
| C社 | 78% | 22項目 | 900万円 |
初期のライセンス費用と合わせて判断
| パッケージ | ライセンス | カスタマイズ | 合計 |
|---|---|---|---|
| A社 | 400万円 | 600万円 | 1,000万円 |
| B社 | 550万円 | 250万円 | 800万円 |
| C社 | 300万円 | 900万円 | 1,200万円 |
最も安いC社が、総額では最も高くなる
「最もよく売れているものがよいわけではない」
| 判断 | 内容 |
|---|---|
| シェアが高い | 選ばれる理由はある |
| しかし自社に合うとは限らない | 業種、規模、業務の特性 |
業種特化型という選択肢
| 業種 | 特化型の利点 |
|---|---|
| 建設 | 工事別原価管理が標準機能 |
| 飲食 | レシピ管理、原価率管理 |
| 運送 | 配車、運賃計算 |
汎用のERPに業種特有の機能をカスタマイズで足すより、業種特化型を選ぶほうが安く済むことが多い——実務的な判断です。
確認してみましょう
> 次の記述の正誤を判定せよ。
> a ERP導入にあたってのポイントは、パッケージに適合するように、自社業務を変更することである。
> b パッケージに手を加えると、ベンダが用意する次期バージョンをそのまま反映できなくなる。
> c ERPパッケージは、最もよく売れているものを選ぶことが重要である。
解答 a:○ b:○ c:×
ERPパッケージ
試験のポイント
| 手順 | 内容 |
|---|---|
| ① | ERPパッケージなどを全面的に導入する |
| ② | 業務の流れを同時に変える |
「同時に変える」
| 別々に行う | 同時に行う | |
|---|---|---|
| 業務の見直し | 先に行う | 導入と一体 |
| 実行力 | 弱い(元に戻りやすい) | 強い(システムが変わるので戻れない) |
システムが変わることが、業務を変える推進力になる——これがERP導入とBPRを一体で行う理由です。
② 導入の進め方
| 段階 | 内容 |
|---|---|
| ① 現状分析 | 今の業務を把握する |
| ② 要件整理 | 何を実現したいかを決める |
| ③ パッケージ選定 | いくつかを比較・厳選する |
| ④ Fit&Gap分析 | 合う部分と合わない部分を洗い出す |
| ⑤ 業務設計 | パッケージに合わせて業務を設計し直す |
| ⑥ 設定・構築 | パッケージを設定する |
| ⑦ データ移行 | 既存データを移す |
| ⑧ 教育 | 利用者に使い方を伝える |
| ⑨ テスト | 業務が回るか確認する |
| ⑩ 稼働 | 本番運用を開始する |
③ ⑤が最も重要で最も難しい
| 段階 | 難しさ |
|---|---|
| 技術的な設定 | ベンダが対応できる |
| 業務の設計し直し | 自社でしか決められない |
「業務設計」は自社の仕事
| 決めること |
|---|
| 誰が、いつ、何を入力するか |
| 承認は誰が、どの段階で行うか |
| 例外はどう扱うか |
| 今までの業務のどれをやめるか |
④ 「どれをやめるか」が最も重要
| 状況 | 内容 |
|---|---|
| 今までの業務を全部残そうとする | カスタマイズが膨らむ |
| やめる業務を決める | 標準に近づく |
やめる判断の基準
| 問い | やめる候補 |
|---|---|
| その帳票は誰が見ているか | 誰も見ていない |
| その承認は何を防いでいるか | 形式的になっている |
| その確認は必要か | システムが自動でチェックする |
| その集計は使われているか | 作るだけで使われていない |
⑤ 現状分析で使う道具
第9章で学んだモデリング技法が役立ちます。
| 技法 | 用途 |
|---|---|
| DFD | データの流れと処理を把握する |
| E-R図 | データの構造を整理する |
| BPMN・EPC | 業務の流れを業務部門と共有する |
業務部門と共有するならEPC
| 理由 | 内容 |
|---|---|
| 表記規則がシンプル | 覚えることが少ない |
| 直感的に理解できる | 専門家でなくても読める |
⑥ データ移行の難しさ
| 課題 | 内容 |
|---|---|
| コード体系が違う | 顧客コード、商品コードの変換 |
| データが汚れている | 重複、誤記、表記ゆれ |
| 項目が対応しない | 新旧で持っている情報が違う |
「データが汚れている」の実態
| 問題 | 例 |
|---|---|
| 重複 | 同じ顧客が3件登録されている |
| 表記ゆれ | 「株式会社○○」「(株)○○」「○○(株)」 |
| 誤記 | 住所、電話番号 |
| 廃止済み | 取引のない顧客が残っている |
移行を機に整理する
| 作業 | 効果 |
|---|---|
| 重複を統合する | 正確な取引実績が見える |
| 表記を統一する | 検索、集計が正しくなる |
| 不要なデータを削る | データ量が減る |
この整理作業に時間がかかる——導入計画に織り込んでおく必要があります。
⑦ 教育の重要性
| 教育不足の結果 | 内容 |
|---|---|
| 使われない | 元のやり方に戻る |
| 誤った使い方 | データが不正確になる |
| 問い合わせが殺到 | 担当者の負担 |
教育で伝えるべきこと
| 内容 | 理由 |
|---|---|
| 操作の仕方 | 当然必要 |
| なぜ変えるのか | 納得がないと使われない |
| どう変わるのか | 不安を減らす |
| 自分にとっての利点 | 動機づけ |
4つ目がとくに重要
| 伝え方 | 受け取られ方 |
|---|---|
| 「会社のためにお願いします」 | 他人事 |
| 「この入力がなくなります」 | 自分事 |
⑧ 稼働後のフォロー
| 時期 | やること |
|---|---|
| 稼働直後 | 問い合わせ対応を手厚く |
| 1か月後 | 使われ方を確認する |
| 3か月後 | 効果を測定する |
| 半年後 | 改善点を洗い出す |
「効果を測定する」
第11章で学んだデジタルガバナンス・コードの第4の柱「成果指標の設定・DX戦略の見直し」が、ここで実践されます。
| 指標 | 導入前 | 目標 | 実績 |
|---|---|---|---|
| 受注処理時間 | 45分 | 15分 | 測定する |
| 月次決算の日数 | 14日 | 3日 | 同上 |
| 在庫の精度 | 90% | 99% | 同上 |
| 二重入力の件数 | 月400件 | 0件 | 同上 |
測定しなければ、投資が成功したか分からない——これが最後の要点です。
具体例
ERP導入の成功と失敗を分けるもの
失敗する導入の特徴
| 特徴 | 内容 |
|---|---|
| 経営者が関与しない | 「システムのことは担当に任せる」 |
| 各部門の要望を全部聞く | カスタマイズが膨らむ |
| 業務を変えない | メリットが出ない |
| 教育を軽視する | 使われない |
| 効果を測らない | 成否が分からない |
成功する導入の特徴
| 特徴 | 内容 |
|---|---|
| 経営者が方針を示す | 「標準に合わせる」と明言 |
| やめる業務を決める | 優先順位をつける |
| 業務を設計し直す | BPRとして取り組む |
| 教育に時間をかける | 納得を得る |
| 効果を測る | 改善につなげる |
「経営者が方針を示す」の具体例
| 場面 | 経営者の発言 |
|---|---|
| カスタマイズの要望が出た | 「原則、標準に合わせる。どうしても必要なものだけ私が判断する」 |
| 現場が抵抗する | 「なぜ変えるのかを説明する。その上で進める」 |
| 費用が膨らみそう | 「予算の範囲で、優先順位をつける」 |
この一言があるかどうかで、プロジェクトの進み方が変わります。
「各部門の要望を全部聞く」ことの問題
状況:5部門から要望が集まった
| 部門 | 要望件数 | カスタマイズ費用 |
|---|---|---|
| 営業 | 18件 | 450万円 |
| 製造 | 22件 | 600万円 |
| 購買 | 12件 | 280万円 |
| 経理 | 15件 | 350万円 |
| 総務 |
パッケージ本体が400万円なのに、カスタマイズが1,830万円
要望を精査すると
| 分類 | 件数 | 内容 |
|---|---|---|
| 本当に必要 | 8件 | 法令、取引先の要求 |
| 標準機能で代替できる | 31件 | やり方を変えれば対応可能 |
| 運用で対応できる | 22件 | 表計算ソフトなどで補う |
| 実は不要 | 14件 | 「今までそうだったから」 |
精査後
| 項目 | 件数 | 費用 |
|---|---|---|
| カスタマイズ | 8件 | 220万円 |
1,830万円 → 220万円
精査の方法
| 問い | 判定 |
|---|---|
| その機能がないと、法令違反になるか | Yes → 必要 |
| 取引先との契約上、必要か | Yes → 必要 |
| 標準機能で目的を達成できるか | Yes → 不要 |
| 別の手段で代替できるか | Yes → 不要 |
| なぜ必要か説明できるか | No → 不要 |
最後の問いが効く
| 反応 | 判定 |
|---|---|
| 「今までそうだったから」 | 不要の可能性が高い |
| 「○○という理由で必要」 | 精査する |
診断士が関わるなら、この精査の場
| 役割 | 内容 |
|---|---|
| 中立的な立場で問う | 部門の利害から離れている |
| 費用を示す | 判断材料を提供する |
| 代替案を示す | 目的を達成する別の方法 |
「代替案を示す」が最も価値がある
| 要望 | 代替案 |
|---|---|
| 「この帳票の形式でないと困る」 | 標準帳票をExcelに出力して加工する |
| 「この承認フローが必要」 | ワークフロー機能の標準設定で代替 |
| 「この集計が見たい」 | 標準の分析機能で同じ情報が得られる |
中小企業でのERP導入の現実的な進め方
| 段階 | 内容 | 期間 |
|---|---|---|
| ① 現状整理 | 業務とデータを棚卸し | 2か月 |
| ② 選定 | 3社程度を比較 | 2か月 |
| ③ 設計 | 業務を設計し直す | 3か月 |
| ④ 構築・移行 | 設定とデータ移行 | 3か月 |
| ⑤ 教育・テスト |
合計約1年
「①現状整理に2か月」が軽視されやすい
| 整理しないで進めると | 起きること |
|---|---|
| 業務が把握できていない | 設計が的外れになる |
| データの実態が分からない | 移行で行き詰まる |
| やめる業務が決まらない | カスタマイズが膨らむ |
段階的な導入という選択肢
| 段階 | 範囲 |
|---|---|
| 第1段階 | 会計・販売管理 |
| 第2段階 | 在庫・購買 |
| 第3段階 | 生産管理 |
利点と欠点
| 一括導入 | 段階的導入 | |
|---|---|---|
| 期間 | 短い | 長い |
| リスク | 大きい | 小さい |
| 一時的な負担 | 大きい | 分散される |
| 連携の効果 | すぐ得られる | 後になる |
| 並行運用の手間 |
中小企業では段階的導入が現実的
| 理由 | 内容 |
|---|---|
| 要員が限られる | 一度に全部は無理 |
| 業務を止められない | 日常業務と並行 |
| 失敗できない | リスクを小さく |
第9章で学んだインクリメンタル開発——分割された機能ごとに開発を行い、完成した機能から順次リリースしていく——と同じ発想です。
確認してみましょう
> 次の記述の正誤を判定せよ。
> a ERPパッケージなどを全面的に導入し、業務の流れを同時に変える手法は、BPRの一般的な進め方である。
> b ERP導入では、いくつかのERPパッケージを比較・厳選したうえで自社にあったものを導入する必要がある。
> c ERPの導入効果は、稼働すれば自動的に得られるため、導入後の効果測定は不要である。
解答 a:○ b:○ c:×
パッケージ選定と業務の見直し(1/2)
パッケージ選定と業務の見直し(2/2)
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
| 1,200万円 |
| 50万円 |
| 150万円 |
| 合計 | 75件 | 1,830万円 |
| 2か月 |
| ⑥ 稼働 | 本番開始 | — |
| 発生する |
