経営とIT
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「AI・機械学習」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
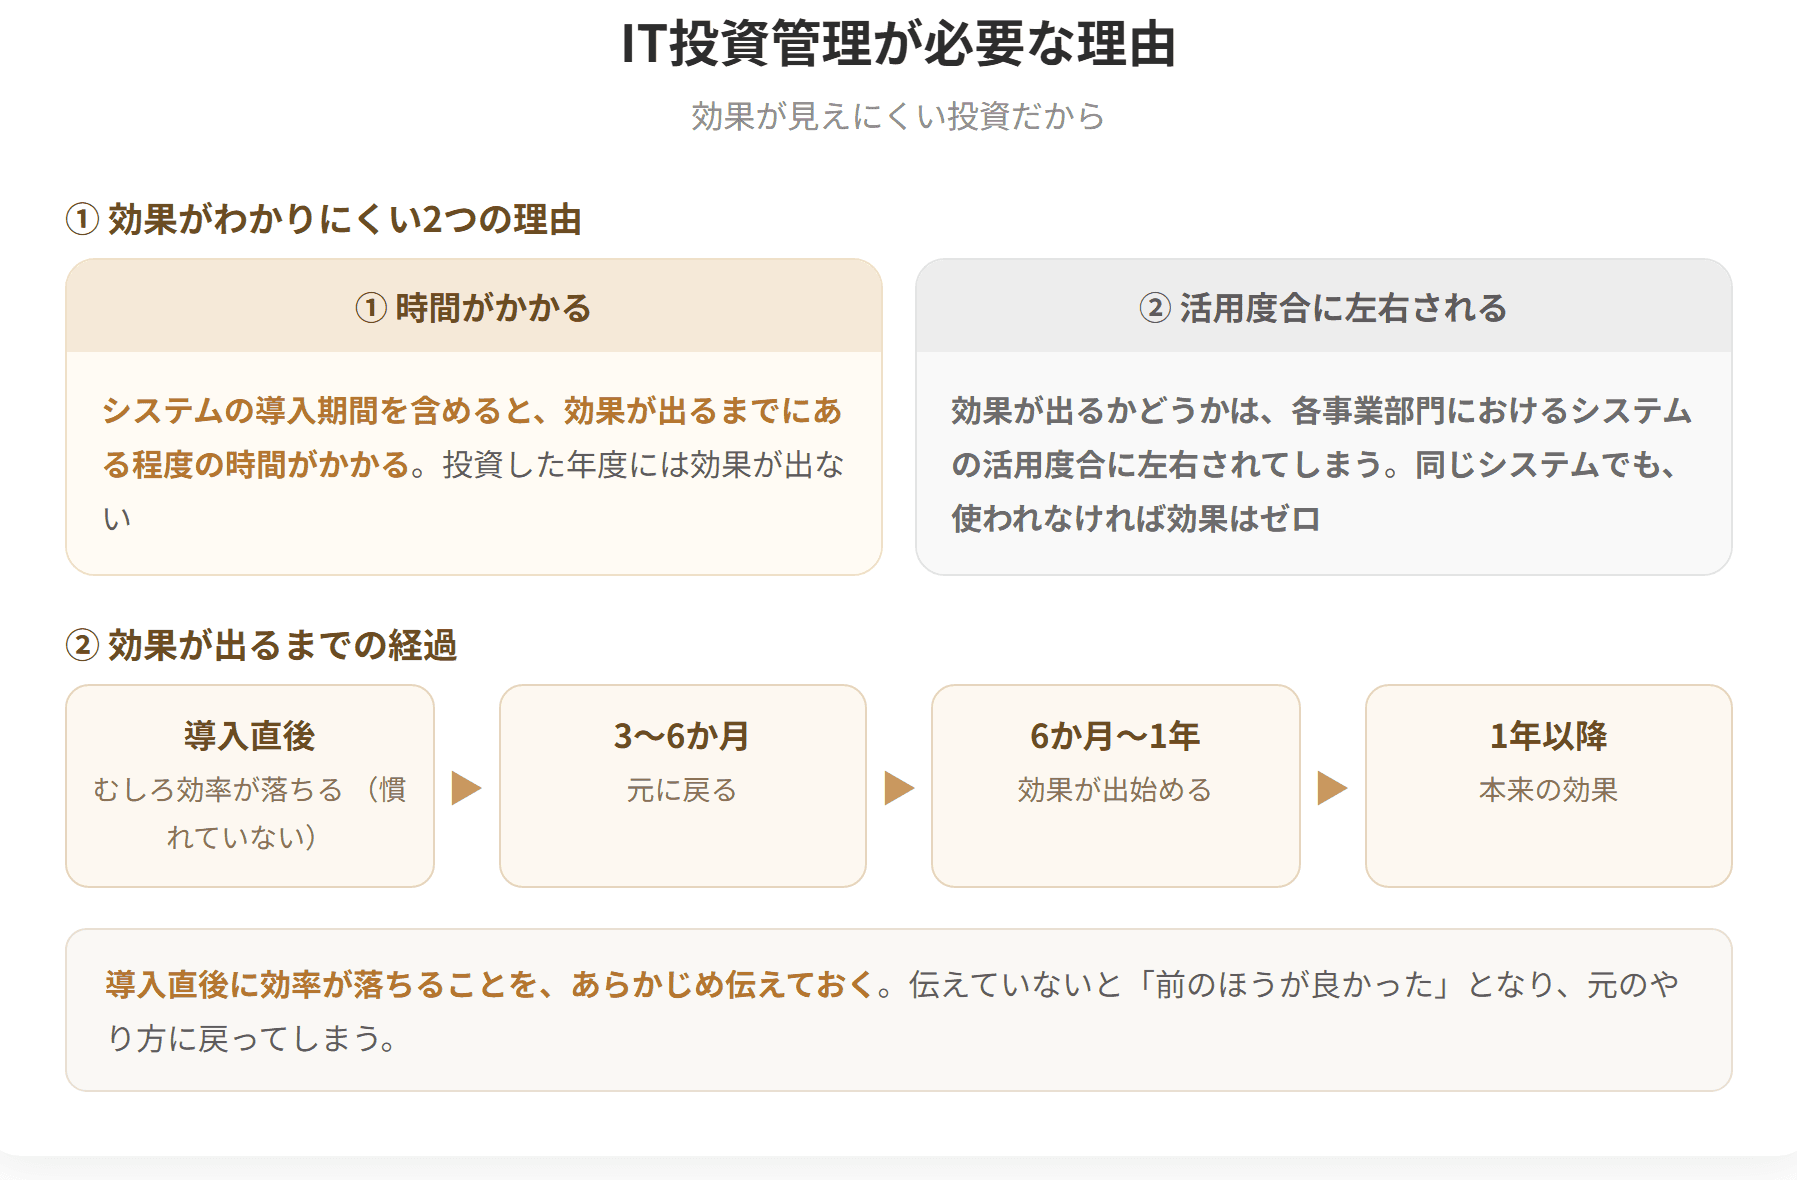
プレミアムで見るITが経営の道具として重く扱われるようになり、企業はあれこれと投資をするようになりました。ただし、入れ終わるまでの期間も数えると、効き目が表に出るまでには間があります。しかも効くかどうかは、現場の各部門がどれだけ使いこなすかで変わってしまいます。つまりIT投資は、効き目の見えにくい投資の代表格だということです。それでも投資の重みは増していく一方なので、出したお金が見合っているかを測ること(IT投資管理)は、経営の課題として避けて通れません。この節では、IT投資管理に関する用語とIT投資評価の代表的な手法を学びます。


簡単にいうと
IT投資は「効果がわかりにくい投資」!なぜわかりにくいのか、その理由を2つ押さえておこう。この理由を理解すると、次のTCOとBSCが何のためにあるかが見えてくるよ。
① IT投資が増えた背景
経営におけるIT戦略の位置づけが相応に高まる中、企業はさまざまなIT投資を行うようになりました。
前節で学んだとおり、ITは経営戦略や事業戦略を実現する重要な技術基盤となっています。そのため、IT投資は経営における大きな位置を占めるようになりました。
② IT投資の効果がわかりにくい理由
一方、IT投資はその効果がわかりにくい投資のひとつとされます。
| 理由 |
|---|
| 入れ終わるまでの期間も数えると、効き目が出るまでに間がある |
| 効くかどうかが、現場の各部門の使いこなし次第で変わる |
③ 理由①:効果が出るまでに時間がかかる
| 段階 | 期間の目安 |
|---|---|
| 検討・選定 | 数か月 |
具体例
IT投資の効果が出なかった例
状況
| 項目 | 内容 |
|---|---|
| 投資 | 顧客管理システム 300万円 |
| 期待した効果 | 既存顧客への提案が増え、売上が伸びる |
| 1年後の結果 | 売上は変わらず |
原因を探る
| 調べたこと | 分かったこと |
|---|---|
IT投資管理が必要な理由(1/2)
IT投資管理が必要な理由(2/2)

試験のポイント

簡単にいうと
TCOは「導入時だけでなく、維持・管理までの総額」!氷山の絵でよく表されるように、見えている導入費用は一部にすぎないんだ。ダウンサイジングが進んだことで運用費用の比重が大きくなった、というのが背景だよ。
① TCO(Total Cost of Ownership)とは
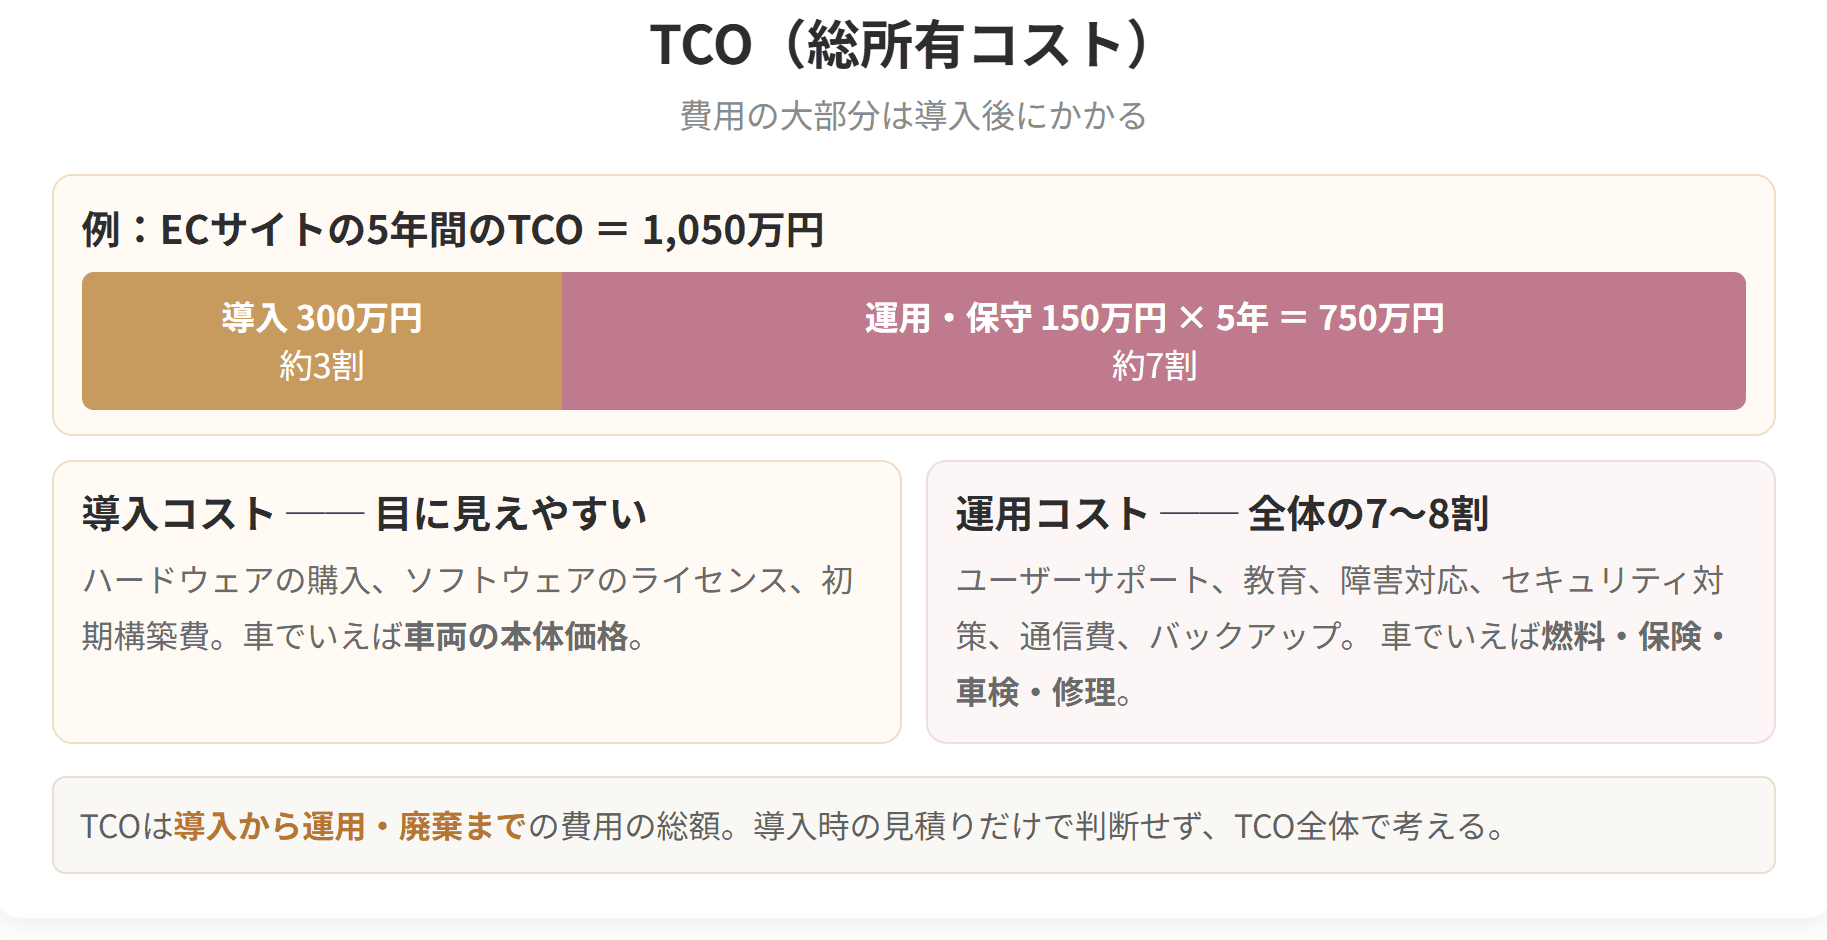
TCOとは、コンピュータシステムの導入、維持・管理などにかかる費用の総額のことです。
| 含まれる費用 |
|---|
| 導入 |
| 維持・管理 |
② 従来の評価方法
従来、コンピュータシステムのコストは、導入時(構築時)のハードウェア、ソフトウェア導入費用で評価することが多いものでした。
簡単にいうと
BSCは企業経営理論でも出てくる4つの視点!情報システムでは「投資案件の有効性を評価する手法」として使われるよ。非財務的な評価もできるのが強みだよ。
① BSC(Balanced Score Card:バランスト・スコアカード)とは
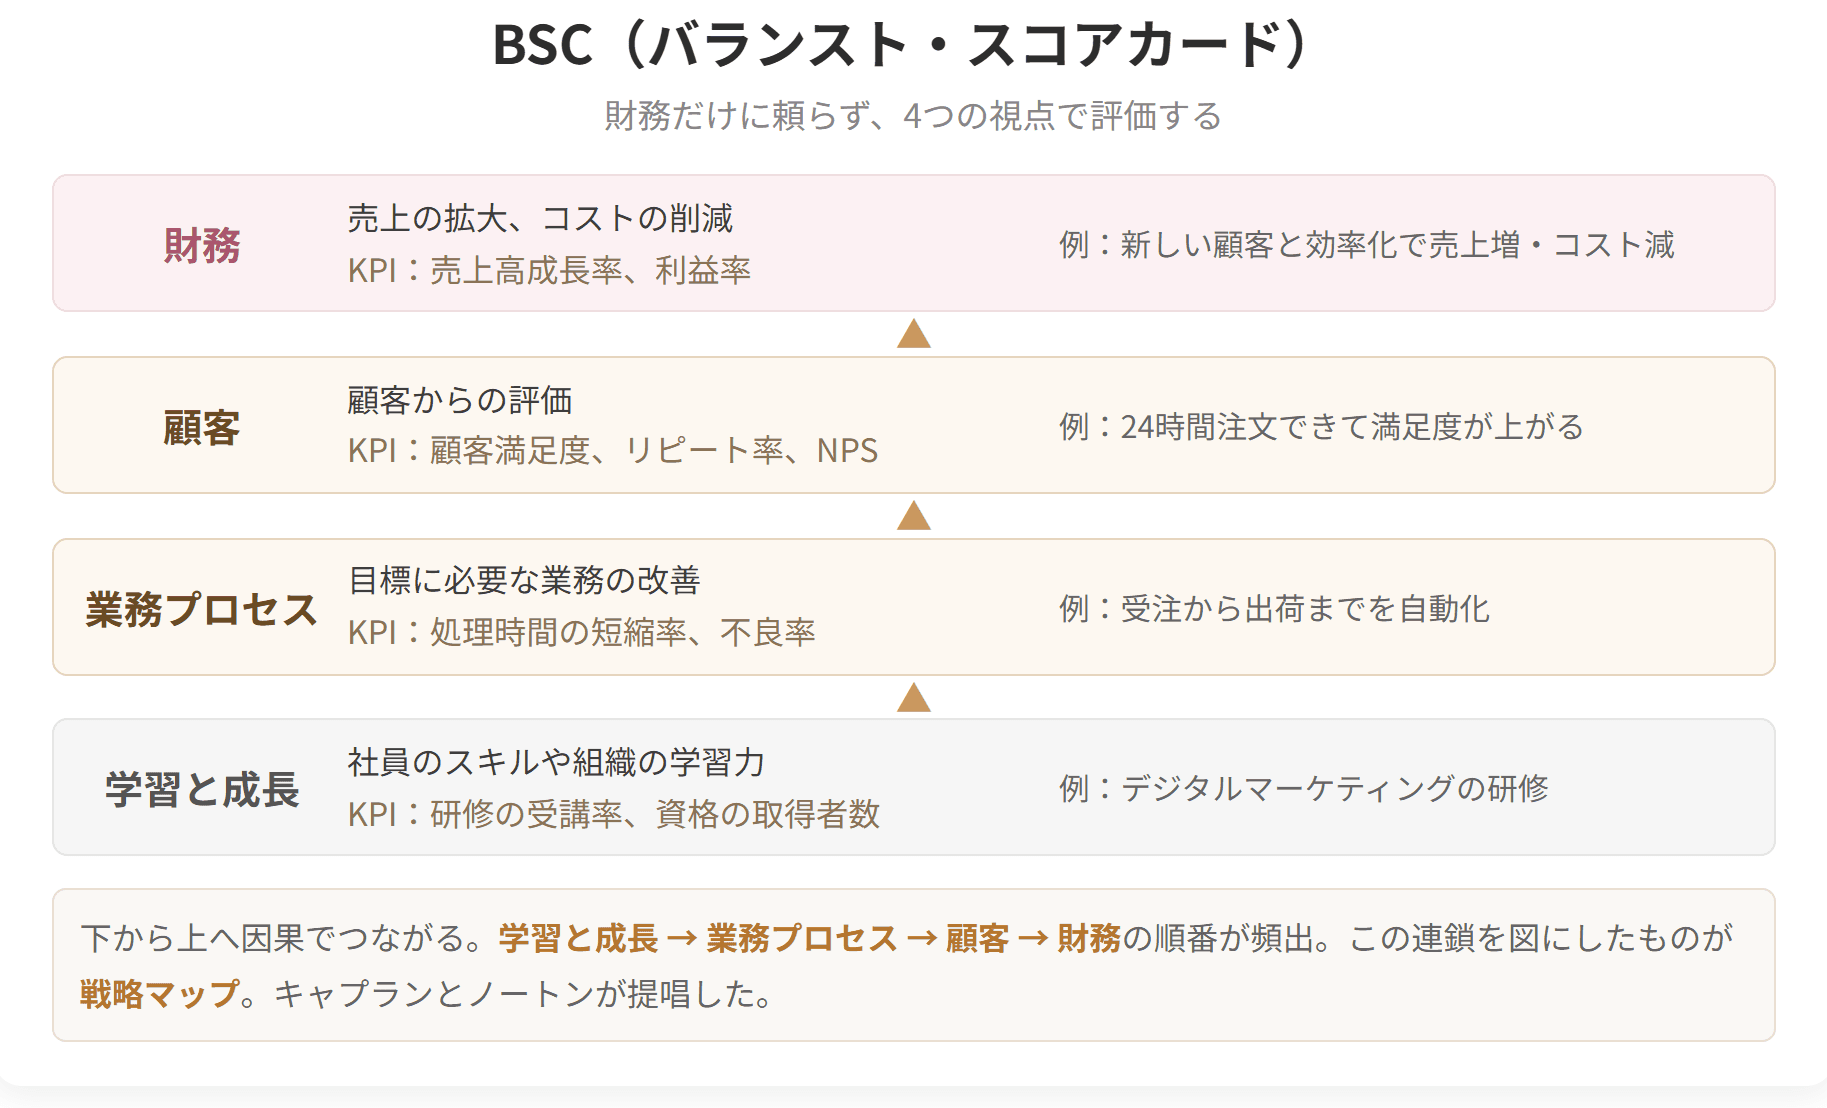
BSCは、「財務」「顧客」「業務プロセス」「学習と成長」という4つの視点から、投資案件の有効性を評価する手法です。
| 4つの視点 |
|---|
| 財務 |
| 顧客 |
| 業務プロセス |
| 学習と成長 |
② 4つの視点の内容

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 数か月〜1年 |
| 導入・移行 | 数か月 |
| 定着・効果の発現 | さらに数か月〜数年 |
投資した年度に効果は出ない
| 設備投資 | IT投資 | |
|---|---|---|
| 効果の発現 | 稼働すればすぐ | 定着するまで出ない |
④ 理由②:活用度合に左右される
| 状況 | 効果 |
|---|---|
| 現場が積極的に使う | 効果が出る |
| 現場が使わない | 効果が出ない |
| 一部の部門だけ使う | 限定的 |
同じシステムでも結果が違う
| 企業 | 導入したもの | 結果 |
|---|---|---|
| A社 | 顧客管理システム | 提案の質が上がり売上増 |
| B社 | 同じシステム | 入力されず使われない |
投資の成否が、導入後の運用で決まる——これが他の投資と大きく違う点です。
⑤ IT投資管理とは
今後もIT投資の戦略性が高まることが予想されるため、企業にとって、IT投資の評価を適切に行うこと(IT投資管理)は重要な経営課題のひとつとなっています。
| 用語 | 内容 |
|---|---|
| IT投資管理 | IT投資の評価を適切に行うこと |
⑥ 設備投資との比較
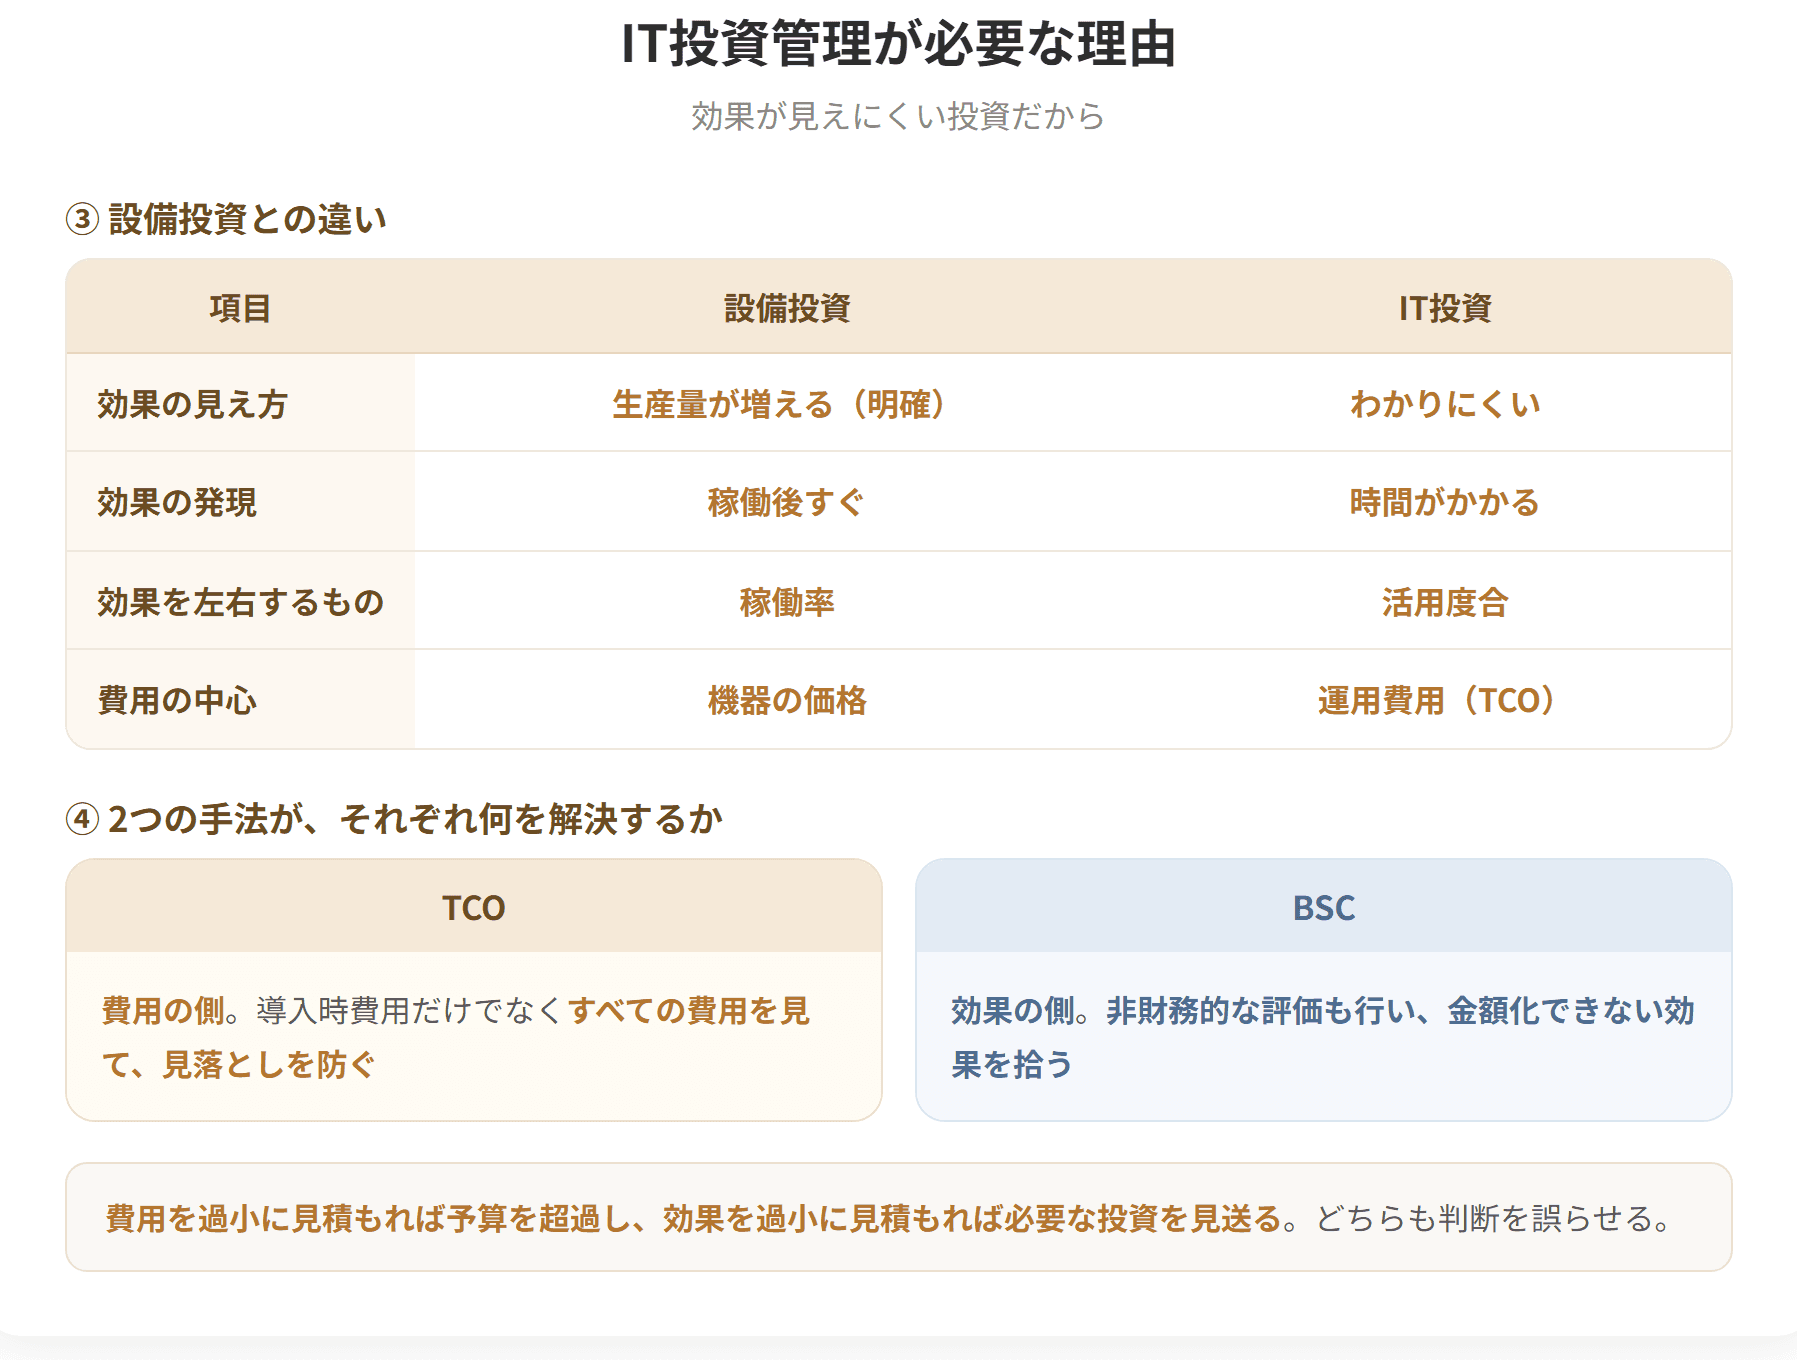
| 項目 | 設備投資 | IT投資 |
|---|---|---|
| 効果の見え方 | 生産量が増える(明確) | わかりにくい |
| 効果の発現時期 | 稼働後すぐ | 時間がかかる |
| 効果の左右要因 | 稼働率 | 活用度合 |
| 費用の見え方 | 機械の価格が中心 | 運用費用が大きい |
最後の点が次のテーマ(TCO)につながります。
⑦ 評価が難しいもう1つの理由
| 効果 | 金額に換算できるか |
|---|---|
| 作業時間の短縮 | できる |
| 誤りの減少 | ある程度できる |
| 意思決定の質の向上 | 難しい |
| 顧客満足度の向上 | 難しい |
| 従業員のスキル向上 | 難しい |
金額に換算できない効果をどう評価するか——これが次々テーマ(BSC)につながります。
⑧ 2つの手法の位置づけ
| 手法 | 何を解決するか |
|---|---|
| TCO | 費用の見落としを防ぐ(運用費用も含めて考える) |
| BSC | 金額に換算しにくい効果も評価する(非財務的な評価) |
費用の側と効果の側、それぞれの課題に対応する手法——この対応関係で理解すると整理しやすくなります。
⑨ 投資の判断を誤る2つのパターン
| パターン | 内容 |
|---|---|
| 費用を過小に見積もる | 導入費用だけ見て、運用費用を見落とす |
| 効果を過小に見積もる | 金額化できる効果だけ数えて、他を見落とす |
どちらも判断を誤らせる
| 誤り | 結果 |
|---|---|
| 費用の過小評価 | 予算を超過する。後で困る |
| 効果の過小評価 | 必要な投資を見送る |
⑩ 中小企業での実態
| 状況 | 内容 |
|---|---|
| 投資の評価をしていない | 「なんとなく必要だから」 |
| 導入後の検証をしていない | 効果が出たかどうか分からない |
| 費用だけを見ている | 安いものを選ぶ |
「導入後の検証」が抜けやすい
| やるべきこと | 内容 |
|---|---|
| 導入前に目標を決める | 何がどうなれば成功か |
| 導入後に測る | 目標に届いたか |
| 届かなければ原因を探る | 使われていないのか、機能が足りないのか |
前節で学んだデジタルガバナンス・コード3.0の第4の柱「成果指標の設定・DX戦略の見直し」が、まさにこの部分です。
| 営業担当5名のうち2名しか入力していない |
| 入力していない理由 | 「忙しい」「入力の手間が大きい」 |
| 活用状況 | 入力したデータを誰も見ていない |
投資が効果を生まなかった理由
| 要因 | 内容 |
|---|---|
| 活用度合が低い | 入力されなければデータが溜まらない |
| 使う動機がない | 入力しても自分に利益がない |
| 仕組みが整っていない | 見る習慣がない |
対策
| 対策 | 内容 |
|---|---|
| 入力の手間を減らす | 項目を絞る、スマートフォンから入力できるように |
| 使う場を作る | 週次の営業会議で画面を見る |
| 評価に組み込む | 入力状況も評価の一部に |
「導入して終わり」ではない
| 段階 | 必要なこと |
|---|---|
| 導入 | 仕組みを入れる |
| 定着 | 使われるようにする |
| 活用 | 成果につなげる |
中小企業では「定着」が最も難しい
| 理由 | 内容 |
|---|---|
| 専任者がいない | フォローする人がいない |
| 人数が少ない | 1人が使わないと影響が大きい |
| やり方を変えにくい | 長年の慣習がある |
効果が出るまでの時間を織り込む
| 時期 | 状態 |
|---|---|
| 導入直後 | むしろ効率が落ちる(慣れていない) |
| 3〜6か月 | 元に戻る |
| 6か月〜1年 | 効果が出始める |
| 1年以降 | 本来の効果 |
導入直後に効率が落ちることを伝えておく
| 伝えていない | 伝えている |
|---|---|
| 「前のほうが良かった」 | 「最初は仕方ない」 |
| 元のやり方に戻る | 乗り越えられる |
この一言があるかどうかで、定着率が変わります。
投資の判断をどうするか
| 手順 | 内容 |
|---|---|
| ① | 解決したい課題を明確にする |
| ② | 効果を数値で見込む |
| ③ | 費用を総額で見積もる(TCO) |
| ④ | 回収期間を計算する |
| ⑤ | 金額化できない効果も並べる(BSC) |
| ⑥ | 総合的に判断する |
④の回収期間の目安
| 期間 | 判断 |
|---|---|
| 1〜2年 | 積極的に検討 |
| 3〜5年 | 慎重に検討 |
| 5年超 | 技術の陳腐化リスクが大きい |
5年を超える回収計画は現実的でない
| 理由 | 内容 |
|---|---|
| 技術が変わる | 5年後には別の方法が主流かもしれない |
| 事業が変わる | 5年後に同じ業務をしているか分からない |
| システムの寿命 | 5〜7年で更新が必要になることが多い |
確認してみましょう
> 次の記述の正誤を判定せよ。
> a IT投資は、システムの導入期間を含めると効果が出るまでにある程度の時間がかかるため、効果がわかりにくい投資のひとつとされる。
> b IT投資の効果が出るかどうかは、各事業部門におけるシステムの活用度合に左右される。
> c IT投資管理とは、IT投資の資金調達を適切に行うことである。
解答 a:○ b:○ c:×
| 導入時のハードウェア費用 |
| 導入時のソフトウェア導入費用 |
③ 変化の背景
ダウンサイジング(小型化、分散化)が進むにつれて、導入時よりも運用費用が相対的に大きな問題となっています。
| 用語 | 意味 |
|---|---|
| ダウンサイジング | 小型化、分散化 |
④ なぜ運用費用が大きくなったのか
| 汎用機の時代 | ダウンサイジング後 | |
|---|---|---|
| 機器の数 | 1台 | 多数(サーバ、パソコン) |
| 設置場所 | 1か所 | 分散 |
| 管理の手間 | 集中管理 | 多数を管理 |
| 利用者 | 限られた人 | 全社員 |
機器が増え、利用者が増えたことで、運用にかかる手間と費用が増大しました。
⑤ TCOを考える理由
システムの投資意思決定を行う場合には、導入時費用だけでなくすべての費用(TCO)を考慮することが重要です。
| 判断 | 内容 |
|---|---|
| 導入時費用だけで判断 | 後で運用費用がかさむ |
| TCOで判断 | 総額で比較できる |
⑥ TCOに含まれる費用項目の例
見えやすい費用(氷山の一角)
| 費用 |
|---|
| ハードウェア |
| ソフトウェア |
見えにくい費用(水面下)
| 費用 |
|---|
| ユーザ教育 |
| ユーザサポート |
| ソフト導入・更新 |
| 通信費用 |
| 障害対応 |
| セキュリティ対策 |
⑦ 氷山のたとえ
購入時の費用は見えやすいが、ほんの一部にすぎない——TCOはこの構図を表した概念です。
| 見える部分 | 見えない部分 | |
|---|---|---|
| 費用 | ハードウェア、ソフトウェア | 教育、サポート、更新、通信、障害対応、セキュリティ |
| 割合 | 小さい | 大きい |
⑧ 見落とされやすい費用
| 費用 | なぜ見落とされるか |
|---|---|
| ユーザ教育 | 「使えば覚える」と思われる |
| ユーザサポート | 社内の誰かが対応するので費用に見えない |
| 障害対応 | 起きるかどうか分からない |
| セキュリティ対策 | 後から必要になる |
「社内の誰かが対応する」費用
| 見え方 | 実態 |
|---|---|
| 費用がかかっていないように見える | その人の時間が使われている |
| 例 | 内容 |
|---|---|
| 経理担当者が毎日30分サポートしている | 年間で約120時間 |
| その人の時給が2,000円なら | 年24万円の隠れた費用 |
⑨ TCOを下げる方法
| 方法 | 内容 |
|---|---|
| 標準化する | 機種や設定を揃えて管理を楽にする |
| 教育を充実させる | サポートの負担が減る |
| クラウドを使う | 運用を事業者に任せる |
| カスタマイズを減らす | 更新のたびの改修費用を避ける |
最後の点が重要
| カスタマイズが多い | 標準のまま | |
|---|---|---|
| 導入費用 | 高い | 安い |
| 更新のたびの費用 | 改修が必要 | 不要 |
| TCO | 大きい | 小さい |
第9章で学んだBPR——業務をパッケージに合わせるという判断が、TCOの観点からも有利になります。
⑩ 比較の期間
| 期間 | 判断 |
|---|---|
| 導入時のみ | 不十分 |
| 3〜5年の総額 | 適切 |
システムの利用期間を通じた総額で比較する——これがTCOの考え方です。
具体例
TCOで比較してみる
案A:自社にサーバを置く(オンプレミス)
| 費用項目 | 初期 | 年間 |
|---|---|---|
| サーバ本体 | 150万円 | — |
| ソフトウェアライセンス | 100万円 | — |
| 構築費用 | 80万円 | — |
| 保守費用 | — | 40万円 |
| 電気代・空調 | — | 8万円 |
| バックアップ媒体 | — | 5万円 |
| 障害対応(社内工数) | — | 15万円 |
| セキュリティ対策 | 20万円 | 10万円 |
| ユーザ教育 | 15万円 | 5万円 |
5年間のTCO
| 区分 | 金額 |
|---|---|
| 初期費用 | 365万円 |
| 年間費用 × 5年 | 83万円 × 5 = 415万円 |
| 合計 | 780万円 |
案B:クラウドサービスを使う
| 費用項目 | 初期 | 年間 |
|---|---|---|
| 初期設定費用 | 30万円 | — |
| データ移行 | 50万円 | — |
| 月額利用料 | — | 144万円(月12万円) |
| 回線増強 | 10万円 | 12万円 |
| ユーザ教育 | 15万円 |
5年間のTCO
| 区分 | 金額 |
|---|---|
| 初期費用 | 105万円 |
| 年間費用 × 5年 | 161万円 × 5 = 805万円 |
| 合計 | 910万円 |
比較
| 案 | 初期費用 | 5年TCO |
|---|---|---|
| A(オンプレミス) | 365万円 | 780万円 |
| B(クラウド) | 105万円 | 910万円 |
初期費用と総額で逆転する
| 見方 | 有利な案 |
|---|---|
| 初期費用だけ見る | B |
| 5年TCOで見る | A |
ただし、数字だけでは決まらない
| 観点 | A(オンプレミス) | B(クラウド) |
|---|---|---|
| 資金繰り | 初期に365万円必要 | 平準化される |
| IT担当者 | 必要 | 不要 |
| 拡張性 | 機器の追加が必要 | 容易 |
| 事業継続 | 自社で対策が必要 | 事業者が担保 |
| 機器の更新 |
「5年後にまた必要」が効く
| 期間 | A |
|---|---|
| 5年目 | 機器の更新でまた365万円 |
| 10年TCO | 1,560万円程度 |
10年で見るとBが有利になる
| 期間 | A | B |
|---|---|---|
| 5年 | 780万円 | 910万円 |
| 10年 | 約1,560万円 | 約1,715万円 |
近づくが、まだAが安い。しかし……
| 追加で考えること | 内容 |
|---|---|
| IT担当者の人件費 | Aでは必要。年100万円なら10年で1,000万円 |
| 障害時の事業停止リスク | Aでは復旧に時間がかかる |
人件費を含めると逆転する
| 案 | 10年TCO(人件費込み) |
|---|---|
| A | 約2,560万円 |
| B | 約1,715万円 |
「社内の人がやるから費用ゼロ」ではない——これがTCOの最も重要な示唆です。
中小企業でTCOを考えるときのこつ
| こつ | 内容 |
|---|---|
| 社内工数も金額にする | 時間 × 時給 |
| 5年以上の期間で見る | 更新の費用も入る |
| 見落としがちな費用を列挙する | 教育、サポート、通信、セキュリティ |
| やめるときの費用も考える | データの移行、解約 |
最後の点
| 状況 | 費用 |
|---|---|
| 別のサービスに移りたい | データ移行の費用 |
| データ形式が独自 | 移せない、または高額 |
ロックイン(囲い込み)のリスク
| 契約前に確認すること |
|---|
| データをどんな形式で取り出せるか |
| 解約の条件と費用 |
| 契約期間の縛り |
確認してみましょう
> 次の記述の正誤を判定せよ。
> a TCOとは、コンピュータシステムの導入、維持・管理などにかかる費用の総額のことである。
> b ダウンサイジングが進むにつれて、導入時よりも運用費用が相対的に大きな問題となっている。
> c システムの投資意思決定を行う場合には、導入時のハードウェア、ソフトウェア導入費用のみを考慮すれば十分である。
解答 a:○ b:○ c:×
TCO
試験のポイント
| 視点 | 内容 |
|---|---|
| 財務 | 売上の拡大やコストの低減といった財務的な視点 |
| 顧客 | 顧客満足度やクレームなどの顧客の視点 |
| 業務プロセス | 目標達成に必要なプロセス、改善が必要なプロセスなどの視点 |
| 学習と成長 | 従業員のスキルアップなどに関する視点 |
③ BSCの特徴
BSCは非財務的な評価も行う手法であり、投資効果が定量化しにくい新規事業を創出するための投資案件や企業のシステム基盤を構築するための投資案件に適用することができます。
| 適用できる投資案件 |
|---|
| 投資効果が定量化しにくい新規事業を創出するための投資案件 |
| 企業のシステム基盤を構築するための投資案件 |
④ 「非財務的な評価も行う」
| 財務的な評価のみ | BSC | |
|---|---|---|
| 評価できるもの | 金額に換算できるもの | 換算しにくいものも |
⑤ なぜ非財務的な評価が必要か
| 投資案件 | 財務的評価 |
|---|---|
| 売上管理システム | 作業時間の削減額が計算できる |
| ネットワーク基盤の刷新 | 直接の効果を金額にしにくい |
| 新規事業のためのシステム | 売上がまだ立っていない |
基盤への投資が典型例
| 投資 | 直接の効果 |
|---|---|
| ネットワークを高速化する | 「速くなる」だけでは金額にならない |
| セキュリティを強化する | 事故が起きなかったことの価値は測りにくい |
しかし、これらをしないと他の投資が生きない——だから非財務的な評価が必要になります。
⑥ 4つの視点の関係
| 視点 | 位置づけ |
|---|---|
| 学習と成長 | 土台(従業員の能力) |
| 業務プロセス | それを活かす仕組み |
| 顧客 | その結果としての顧客の評価 |
| 財務 | 最終的な成果 |
下から上への因果関係
| 順 | 内容 |
|---|---|
| ① | 従業員のスキルが上がる(学習と成長) |
| ② | 業務プロセスが改善される(業務プロセス) |
| ③ | 顧客満足度が上がる(顧客) |
| ④ | 売上が増える(財務) |
財務の成果は、他の3つの結果として現れる——この因果関係がBSCの考え方の中心です。
⑦ IT投資をBSCで評価する例
顧客管理システムの導入を4つの視点で評価する
| 視点 | 評価項目 |
|---|---|
| 財務 | 売上の増加額、営業費用の削減額 |
| 顧客 | 顧客満足度、リピート率、クレーム件数 |
| 業務プロセス | 提案までの日数、情報共有の速さ |
| 学習と成長 | 営業担当のスキル、ノウハウの蓄積 |
⑧ 財務的評価だけでは見落とすもの
| 効果 | 財務的評価 | BSC |
|---|---|---|
| 顧客満足度の向上 | 見えない | 顧客の視点で評価 |
| 業務の標準化 | 見えない | 業務プロセスの視点で評価 |
| 属人化の解消 | 見えない | 学習と成長の視点で評価 |
⑨ 企業経営理論とのつながり
BSCは、企業経営理論でも学ぶ経営管理の手法です。
| 科目 | 扱われ方 |
|---|---|
| 企業経営理論 | 戦略の実行と業績評価の枠組み |
| 経営情報システム | IT投資案件の有効性を評価する手法 |
もともとは戦略の実行を管理する枠組み
| 用途 | 内容 |
|---|---|
| 本来 | 戦略を4つの視点に展開し、実行を管理する |
| IT投資での応用 | 投資案件の有効性を多面的に評価する |
⑩ TCOとBSCの役割分担
| 手法 | 見るもの |
|---|---|
| TCO | 費用の側(総額を見落とさない) |
| BSC | 効果の側(非財務的な効果も見る) |
両方を使うことで、投資判断の精度が上がる
| 判断 | 内容 |
|---|---|
| TCOで総費用を把握 | 後で予算を超過しない |
| BSCで多面的に効果を評価 | 必要な投資を見送らない |
具体例
BSCでIT投資を評価してみる
案件:小売業の顧客管理システム(TCO 5年で800万円)
財務の視点
| 指標 | 現状 | 目標 |
|---|---|---|
| 既存顧客からの売上 | 年6,000万円 | 年6,600万円(+10%) |
| 営業の移動時間 | 月40時間 | 月30時間 |
| DM費用 | 年120万円 | 年80万円(絞り込みによる) |
金額換算できる効果
| 効果 | 年額 |
|---|---|
| 売上増による限界利益(粗利率30%) | 180万円 |
| DM費用の削減 | 40万円 |
| 合計 | 220万円 |
5年間で1,100万円 > TCO 800万円 → 財務的には投資可
顧客の視点
| 指標 | 現状 | 目標 |
|---|---|---|
| 顧客満足度 | 3.5(5段階) | 4.0 |
| リピート率 | 42% | 50% |
| クレーム件数 | 月8件 | 月4件 |
業務プロセスの視点
| 指標 | 現状 | 目標 |
|---|---|---|
| 問い合わせへの回答時間 | 平均4時間 | 平均1時間 |
| 担当者不在時の対応可否 | 不可 | 可 |
| 顧客情報の更新頻度 | 年1回 | 随時 |
学習と成長の視点
| 指標 | 現状 | 目標 |
|---|---|---|
| 新人が独り立ちするまで | 6か月 | 3か月 |
| 提案ノウハウの蓄積 | 個人の頭の中 | システムに記録 |
| データを見て判断する習慣 | なし | 週次で確認 |
4つを並べると見えること
| 発見 | 内容 |
|---|---|
| 財務だけでも投資可 | しかしそれは一部 |
| 属人化の解消が大きい | 新人育成が半分の期間に |
| 担当者不在でも対応できる | 事業継続の観点 |
「新人が独り立ちするまで6か月 → 3か月」の価値
| 項目 | 金額換算 |
|---|---|
| 3か月分の戦力化の前倒し | 1人あたり数十万円 |
| 年2名採用なら | 年間で百万円規模 |
金額化できるものもある
| 効果 | 金額化 |
|---|---|
| 育成期間の短縮 | できる(工夫すれば) |
| 顧客満足度の向上 | 難しい |
| データを見る習慣 | 難しい |
難しいものも「並べる」ことに意味がある
| 並べない | 並べる | |
|---|---|---|
| 判断材料 | 金額のみ | 多面的 |
| 見落とし | 起きる | 減る |
基盤投資の評価
案件:ネットワークとセキュリティの刷新(TCO 5年で400万円)
財務の視点で評価すると
| 効果 | 金額 |
|---|---|
| 直接の売上増 | なし |
| 直接の費用削減 | わずか |
財務だけでは「投資不可」になる
他の3視点で評価すると
| 視点 | 効果 |
|---|---|
| 顧客 | 情報漏えいによる信用失墜を防ぐ |
| 業務プロセス | リモートワークが可能になる。動作が速くなり作業効率が上がる |
| 学習と成長 | 新しいツールを使える環境が整う |
「事故を防ぐ」ことの価値
| 想定 | 金額 |
|---|---|
| 情報漏えいが起きた場合の損害 | 数千万円規模 |
| 発生確率 | 仮に5年で5% |
| 期待損失 | 数百万円 |
リスクを金額化する試み
| 方法 | |
|---|---|
| 期待損失 | 損害額 × 発生確率 |
これは第4節のITリスク管理で学ぶ考え方——リスクレベル(結果とその起こりやすさの組み合わせ)と同じ発想です。
中小企業でBSCを使うときのこつ
| こつ | 内容 |
|---|---|
| 指標は各視点2〜3個 | 多すぎると測れない |
| 測れる指標にする | 測れないものは指標にしない |
| 現状値を必ず入れる | 現状が分からないと改善が測れない |
| 導入後に必ず測る | 測らなければ意味がない |
3つ目がとくに重要
| 現状値なし | 現状値あり | |
|---|---|---|
| 効果の測定 | できない | できる |
| 「良くなった」の根拠 | 感覚 | 数字 |
デジタルガバナンス・コードの視点②「As is-To be ギャップの定量把握」——現状を数字で押さえることが、ここでも求められます。
確認してみましょう
> 次の記述の正誤を判定せよ。
> a BSCは、「財務」「顧客」「業務プロセス」「学習と成長」という4つの視点から、投資案件の有効性を評価する手法である。
> b BSCは非財務的な評価も行う手法であり、投資効果が定量化しにくい投資案件に適用することができる。
> c BSCの「学習と成長」の視点では、顧客満足度やクレームなどを評価する。
解答 a:○ b:○ c:×
バランスト・スコアカード
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
| 5万円 |
| 不要 |
