人的資源管理
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「PPM」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る評価したものを、何で返すか。ここから報酬制度に入ります。
報酬は大きく2つに分かれます。
金銭的報酬には、賃金、賞与、福利厚生、従業員持株制度、ストックオプション制度などがあります。非金銭的報酬には、昇進、昇格、自己実現の場の提供、人間関係などが含まれます。
第8章で学んだ動機づけ・衛生理論を思い出してください。賃金は衛生要因であり、上げても不満を減らすだけで満足そのものは生まれない、というのがハーズバーグの見立てでした。非金銭的報酬が報酬の一部として並んでいるのは、この指摘を踏まえてのことです。
とはいえ、報酬制度の中心にあるのは賃金管理です。この節では、賃金管理が何と何に分かれるのか、そして総額と個人それぞれの決め方を押さえます。


簡単にいうと
賃金管理は「いくら払うか」と「どう配るか」の2つに分かれるんだ。この分け方がこの節の土台だよ!
① 賃金管理は2つに分かれる
報酬制度の中心は賃金管理です。その中身は、大きく2つに分かれます。
ひとことでいえば、賃金額管理は総額をいくらにするか、賃金制度管理はそれをどう配るかの話です。
② 賃金額管理が扱うこと
賃金額管理では、次の2つが課題になります。
前者を総額賃金管理、後者を個別賃金管理と呼びます。次のテーマで順に見ていきます。
③ 賃金制度管理が扱うこと
賃金制度管理では、次の2つが課題になります。
前者を賃金体系管理
具体例
従業員50名の印刷会社で、来年度の賃金をどう決めるかを追ってみます。
賃金額管理の作業から始まります。来年度の売上見込みと利益計画から、人件費に回せる総額を2億4千万円と置きました(総額賃金管理)。そのうえで、同規模の同業他社の賃金水準を調べ、入社5年目なら年収いくらが相場か、という物差しを作ります(個別賃金管理)。
賃金制度管理はここからです。2億4千万円を50人にどう割り振るか。
基本給を職能給で決め、そこに役職手当・通勤手当・家族手当を乗せる、という組み立てを決めるのが賃金体系管理。
正社員は月給制、パート従業員は時間給制、管理職だけ年俸制にする、という決め方が賃金形態管理です。
総額を決める作業と、配り方を決める作業。この2つはまったく別の仕事です。
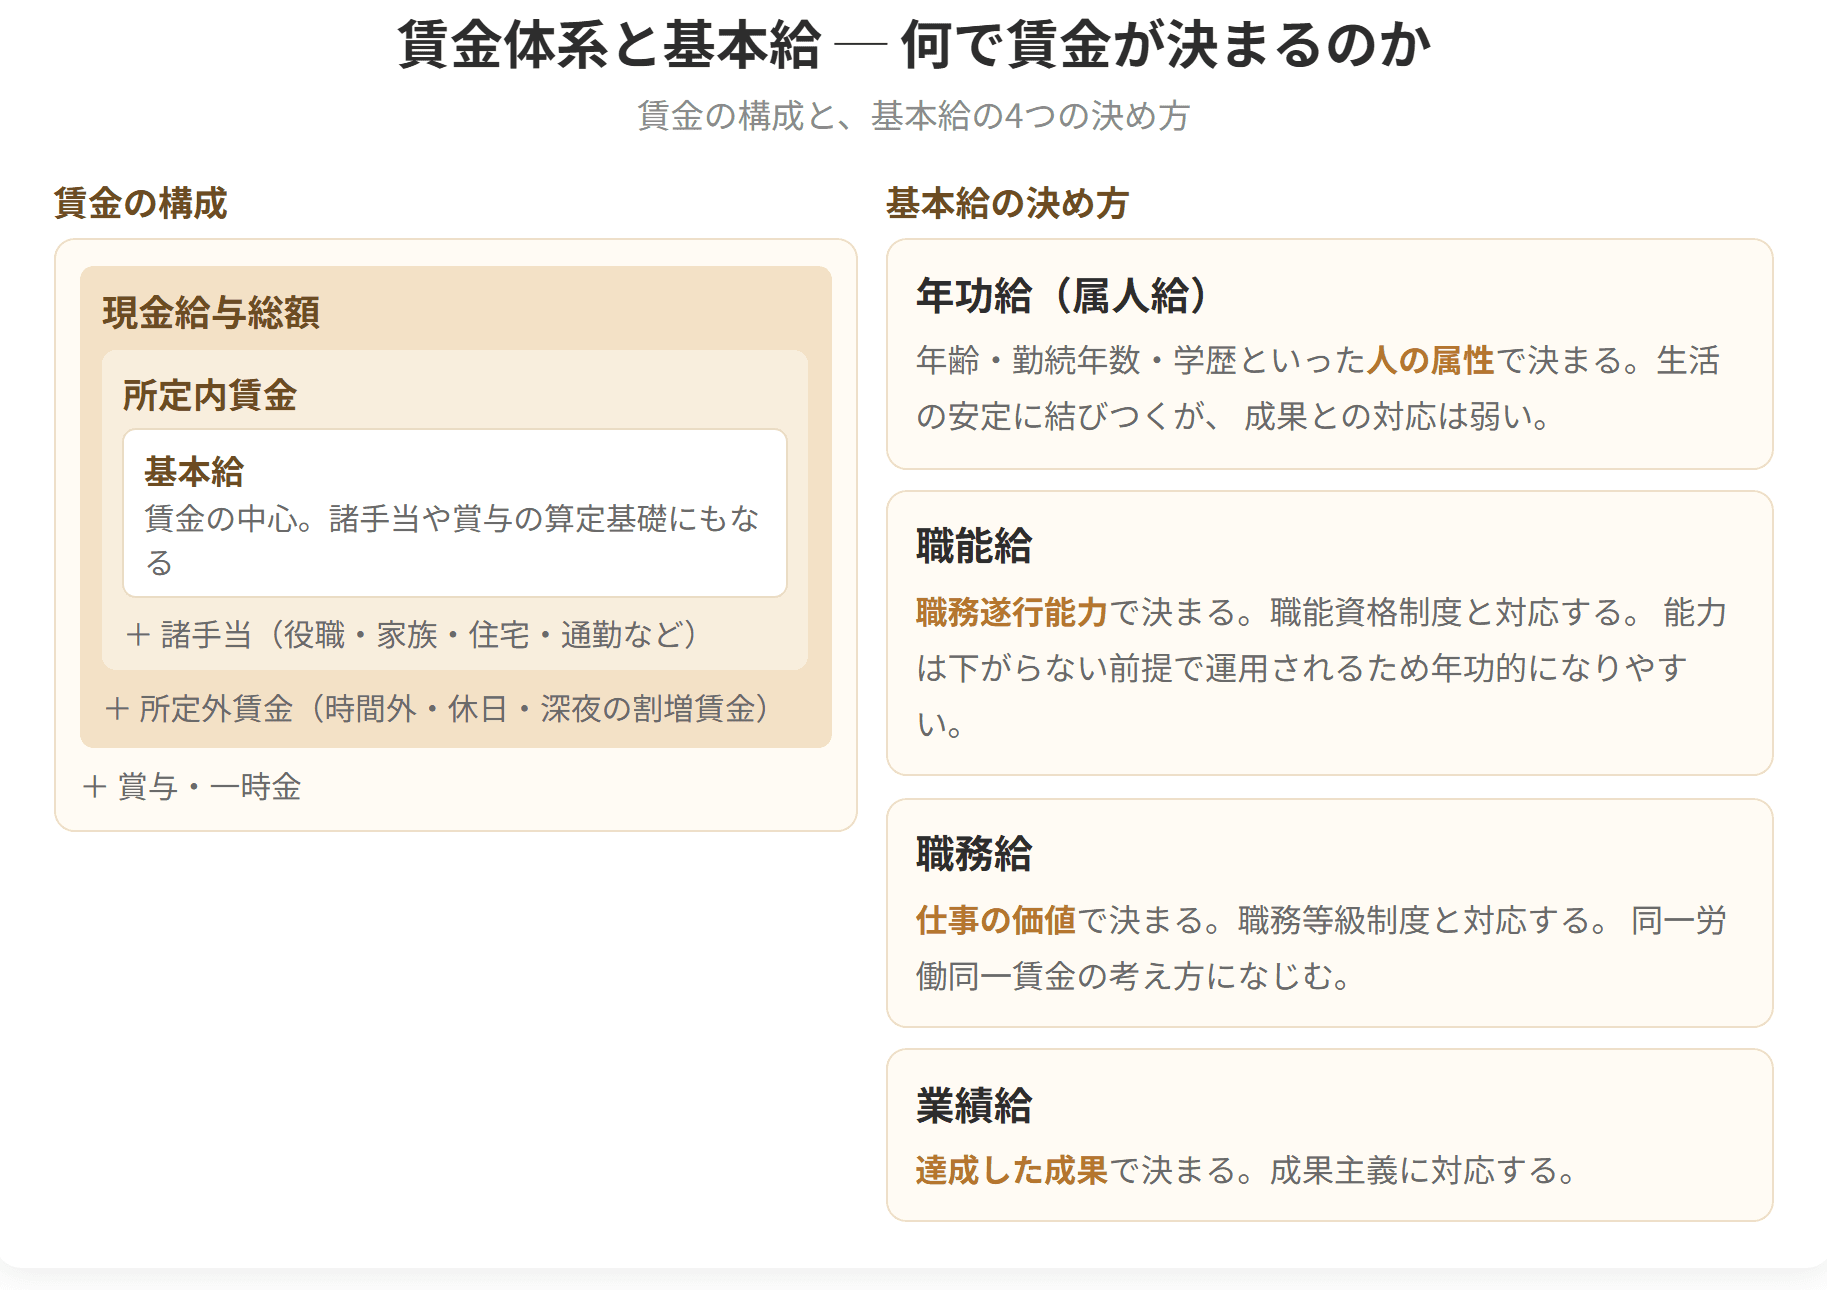
賃金の構成と基本給の種類

試験のポイント

簡単にいうと
会社全体でいくら払えるか。それを決める物差しが2つあるよ。どちらも「稼ぎのうち何割を人に回すか」という発想なんだ!
① 総額労働費用の中身
まず、会社が人に払っているお金の全体像を見ておきます。総額労働費用(総額人件費)は、次の2つで構成されます。
「それ以外」の中身は、法定福利費、法定外福利費、現物給与の費用、退職金等の費用、教育訓練費、その他の労働費用です。
ここで押さえたいのは、給与として手渡す額の2割増し程度が会社の負担になるという感覚です。月給30万円の人を雇うと、会社は37万円前後を負担している。採用や賃上げの判断が慎重になるのは、この差があるからです。
② 総額をどう決めるか ― 2つの比率
賃金総額を決める基準として使われるのが、次の2つです。
簡単にいうと
一人ひとりの額はどう決まるか。毎年上がる「定期昇給」と、表そのものを書き換える「ベースアップ」。この2つは別物だよ!
① 個別賃金額の決定
一人ひとりの賃金額は、賃金総額というガイドラインを認識したうえで決められます。枠を外れた額は決められない、ということです。
そのとき参考にされるのがモデル賃金です。
モデル賃金とは、年齢、勤続年数、職務などによって、標準的な労働者の賃金がどのような水準になっているかを調べたものをいいます。これと自社の賃金水準を比べ、開きがあれば調整を図る、という形で個別の額が決まっていきます。
② 定期昇給とベースアップ
個別の額を調整するときには、賃金制度の仕組みに基づく定期昇給制度とベースアップも考慮に入れる必要があります。
定期昇給は、賃金表に基づいて個人別に行われる昇給です。中身はさらに2つに分かれます。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
④ 賞与と退職金
このほか、賞与や退職金の管理も賃金管理の対象に含まれます。月々の給与だけが賃金管理の範囲ではない、という点は押さえておいてください。
⑤ 4つの言葉の位置関係
言葉が入れ子になっていて混乱しやすいところです。整理すると次のようになります。
「額」の下は総額と個別、「制度」の下は体系と形態。この対応で覚えると崩れません。
企業が生産や販売の活動によって新たに生み出した価値、すなわち売上高から仕入原価や原材料費などの外部購入費用を差し引いた付加価値額に占める労働費用の割合です。
労働分配率 = 労働費用 ÷ 付加価値額
人件費比率
売上高に占める人件費の割合です。
人件費比率 = 人件費 ÷ 売上高
③ 2つの違い
分母が違います。労働分配率の分母は付加価値額、人件費比率の分母は売上高です。
外部から買ってくるものが多い会社では、売上高が大きくても付加価値額は小さくなります。そういう会社で人件費比率だけを見ていると、実際の負担の重さを見誤ります。自社で生み出した価値のうち何割を人に配っているのか、という問いに答えるのが労働分配率です。
④ 総額の決め方の手順
実務では、次の順に進みます。
ⅰ これまでの自社の比率の推移を調べる
ⅱ 同業他社や類似規模の企業の比率を調査する
ⅲ ⅰとⅱを参考にして、来期に用いる比率を決める
ⅳ 経営計画などから予定付加価値額や予定売上高をつかむ
ⅴ ⅳにⅲを掛けて、予定総額を決定する
自社の過去だけを見ると相場から外れ、他社だけを見ると自社の事情に合わなくなる。両方を見てから比率を決めるのは、そのためです。
具体例
部品メーカーV社の来年度の賃金総額を計算してみます。
ⅰ 自社の推移過去3年の労働分配率は、52%、54%、55%と上がってきています。
ⅱ 他社の調査同業で同規模の会社の平均は50%でした。V社はやや高めです。
ⅲ 比率の決定いきなり50%まで下げると賃下げになってしまうため、来年度は53%を目標としました。
ⅳ 予定付加価値額来年度の売上高は20億円、原材料費や外注費などの外部購入費用が12億円の見込みです。
付加価値額 = 20億円 − 12億円 = 8億円
ⅴ 予定総額
労働費用の総額 = 8億円 × 53% = 4億2,400万円
ここからさらに、現金賃金がおおむね8割ですから、
賃金総額 ≒ 4億2,400万円 × 80% = 約3億3,900万円
この3億3,900万円が、次の個別賃金管理で一人ひとりに配分されていく枠になります。
ちなみにV社の人件費比率を出すと、4億2,400万円 ÷ 20億円 = 21.2%。同じ会社を見ているのに、53%と21.2%という違う数字が出ます。分母が違うからです。
試験のポイント
ベースアップは、賃金表そのものの書き換えです。中身は、消費者物価の上昇や初任給の上昇に伴う調整分などで構成されます。
③ 2つはどこが決定的に違うのか
定期昇給は表のなかを上へ進むこと、ベースアップは表そのものを持ち上げることです。
定期昇給だけなら、社員が一つずつ上の段に上がっても、退職した人の分が空くので、会社全体の賃金総額はそれほど増えません。
ところがベースアップは、表の全部の数字が上がります。全社員の賃金が同時に押し上げられるので、総額への影響がまったく違います。春闘でベースアップが焦点になるのは、このためです。
④ 査定昇給と自動昇給の重み
定期昇給のうち、自動昇給の比重が大きい制度は、第1節で見た年功序列の色が濃いことになります。第3節で見た成果主義の導入は、査定昇給の比重を上げ、自動昇給の部分を細らせる方向の動きでした。
具体例
賃金表を持つW社で、入社5年目のXさんの基本給がどう動くかを見ます。
W社の賃金表は、資格等級と号俸のマス目でできています。Xさんはいま3等級の12号俸で、基本給は24万円です。
定期昇給の場面
4月の昇給で、Xさんは13号俸に上がりました。このうち、
合わせて3,500円上がり、基本給は24万3,500円になりました。もし評価がAなら査定昇給が3,000円になり、上がり幅は5,000円だったはずです。
ベースアップの場面
同じ年、労使交渉で2%のベースアップが決まりました。これは賃金表の全マス目を2%書き換えるということです。
13号俸の額そのものが24万3,500円から24万8,370円になり、Xさんの基本給もそこまで上がります。
このとき、Xさん一人が4,870円上がるだけではありません。全社員の基本給が同時に2%上がります。W社の社員が200人いれば、年間の人件費は1千万円単位で増えることになります。
定期昇給とベースアップの重さが違うのは、この広がり方の違いです。
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
