企業の社会的責任(CSR)とコーポレートガバナンス
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「PPM」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る会社は誰のものか。そして、経営者が勝手なことをしないよう誰が見張るのか。この問いに答えるしくみがコーポレートガバナンスです。株式会社の所有者は株主ですが、株主が直接経営者を監視しているわけではありません。その間に入っているのが取締役です。この節では、ガバナンスが果たしている2つの機能を押さえます。


簡単にいうと
経営者がちゃんとやっているかを見張るしくみのこと。企業統治とも訳すよ。オープンシステムだからこそ必要になるんだ!
① なぜガバナンスが問われるのか
企業は、多くの利害関係者とやり取りしながら成り立っているオープンシステムです。だからこそ、経営者を誰がどう見張るのか、つまり企業統治(コーポレートガバナンス)のあり方が問われることになります。
第1章で学んだ「企業はオープンシステム」という前提が、ここでも出発点になっています。企業が自分だけで完結しているなら、誰も口を出す理由はありません。しかし株主、従業員、取引先、地域社会といった多くの相手と関わって成り立っている以上、その経営が適切に行われているかを外から確かめるしくみが必要になるわけです。
② コーポレートガバナンスの定義
コーポレートガバナンスとは、企業統治などとよばれ、企業に対する利害関係者の視点から、企業経営の社会性や政治性を確保しようとするものです。
言い換えれば、企業の経営者によるマネジメント活動が適切に行われているかをチェックもしくはモニタリングする制度のことと考えてよいでしょう。
定義のなかで押さえたいのは次の点です。
・利害関係者(ステークホルダー)の視点から行われるものであること
・確保しようとするのは経営の社会性や政治性であること
・具体的にはチェックもしくはモニタリングする制度であること
③ 前節のCSRとの関係
前節のCSRとこの節のガバナンスは、同じ第6章に置かれているとおり、どちらも企業と社会の関係を扱っています。ただし向きが違います。
具体例
ある上場メーカーで起きた品質データの改ざんを、ガバナンスの観点から振り返ってみましょう。
何が起きたか 工場で、顧客との契約で定めた基準に満たない製品を、検査数値を書き換えて出荷していました。10年以上続いていたことが後に判明します。
なぜ止まらなかったか
・工場長は本社の出身で、社長と同じ部門の先輩後輩の関係だった
・取締役は全員が社内出身で、10名のうち社外取締役は1名のみ
・その社外取締役も、長年の取引銀行の元役員だった
・内部通報の窓口は社内の総務部にあり、通報者が特定される懸念があった
ここで効いていなかったもの 企業の経営者によるマネジメント活動が適切に行われているかをチェックもしくはモニタリングする制度が、形だけ存在して実際には働いていなかった、ということです。
その後の対応
・取締役10名のうち、社外取締役を4名に増やした
・内部通報の窓口を外部の法律事務所に移した
・品質部門を工場の指揮系統から切り離し、本社の直轄にした
いずれもチェックする側を、チェックされる側から離すための措置です。ガバナンスの要はここにあります。

試験のポイント

簡単にいうと
機能は2つ。「経営陣の任免と牽制」と「利害調整」。株主が直接やるんじゃなくて、取締役が株主に代わってやるのがポイント!
① 経営陣の任免と牽制の機能
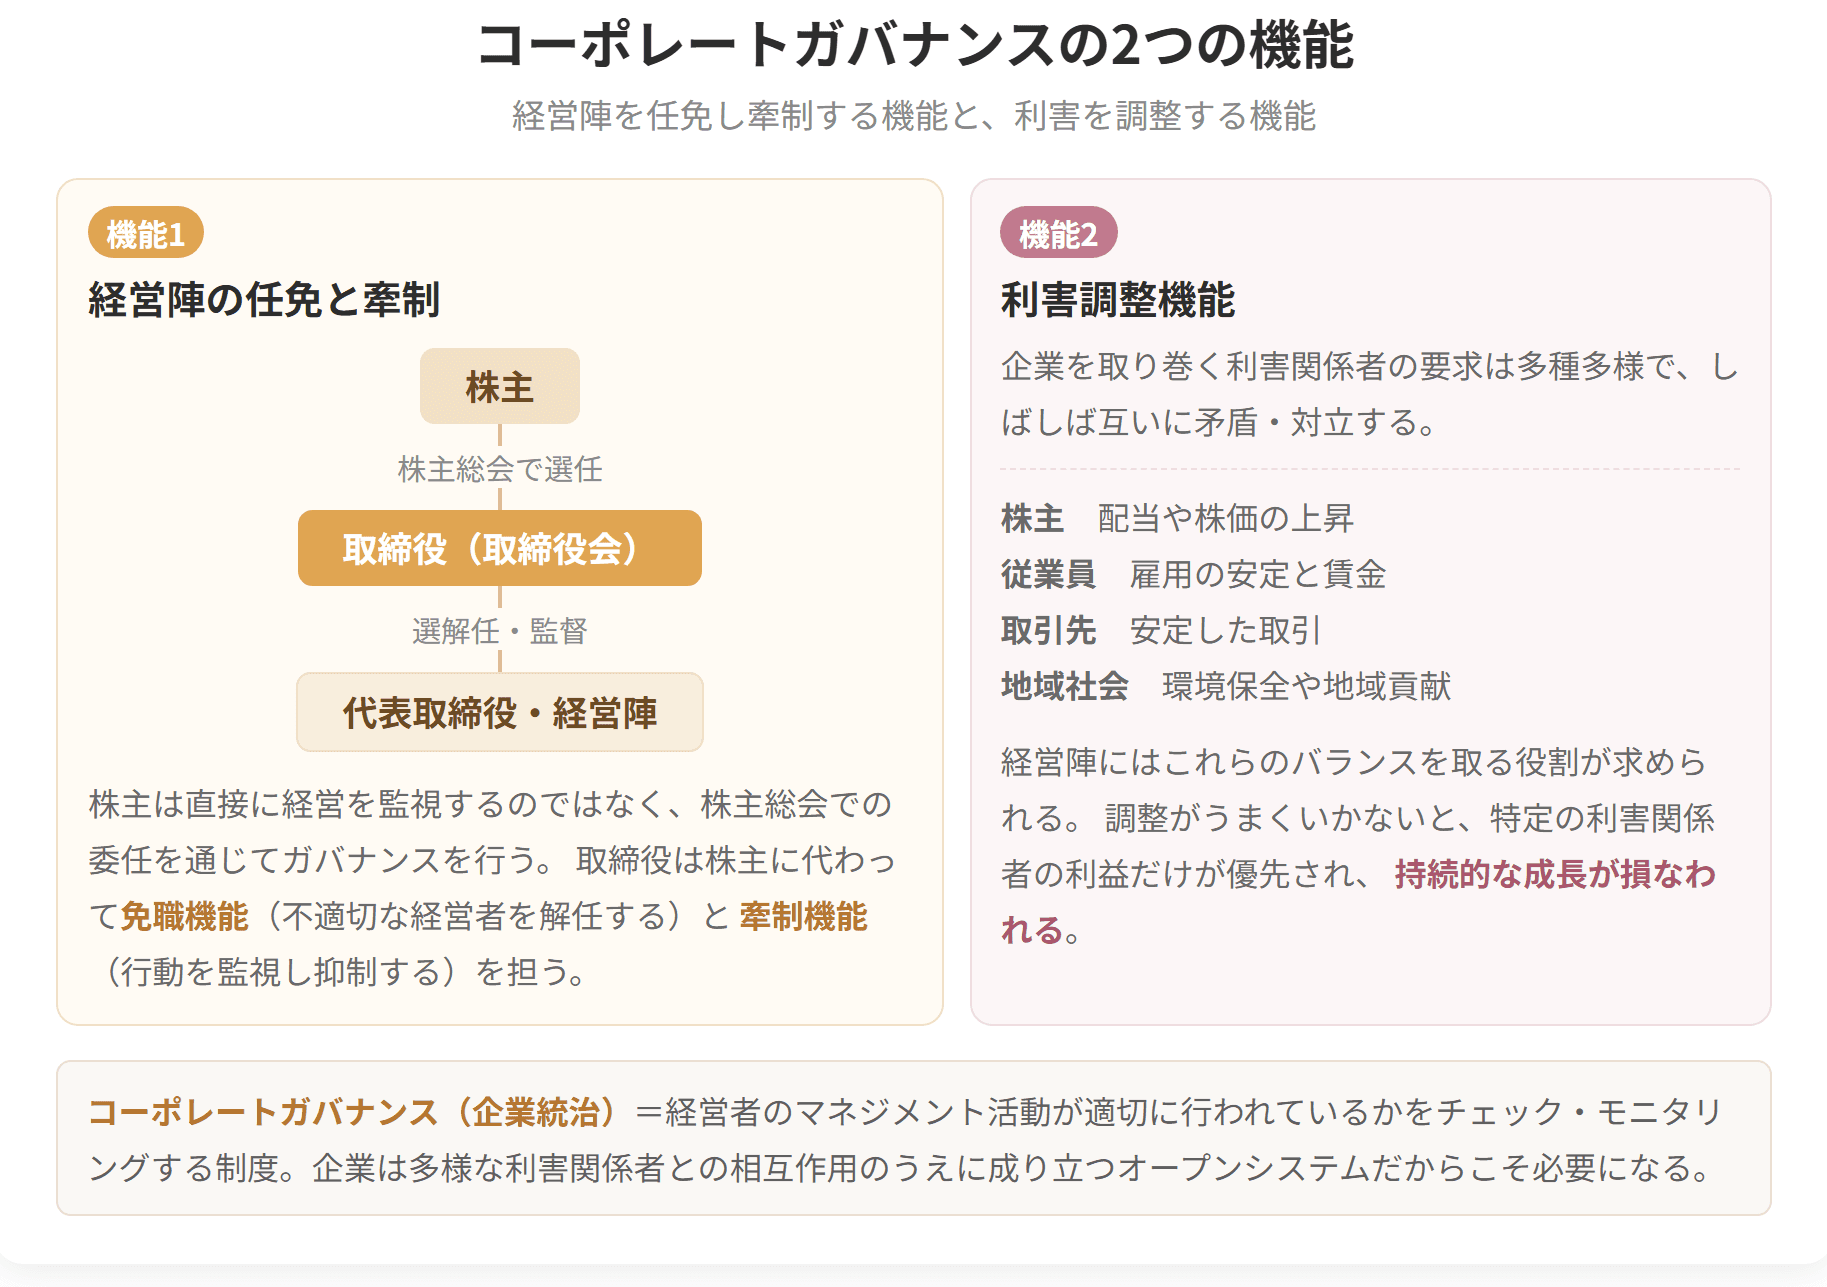
株式会社を所有しているのは株主ですから、ガバナンスの主体も本来は株主です。ところが株主が自分で見張るわけではありません。実際にその役を担うのは、株主総会から委任を受けた取締役です。取締役が、代表取締役を含む経営陣を選び、その経営活動に歯止めをかけます。
すなわち、取締役は経営陣の任免機能と牽制機能を株主に代わって有していることになります。
ここが試験で問われるところです。流れを整理しておきましょう。
株主(所有者)
↓ 株主総会で委任する
取締役(株主に代わってチェックする)
↓ 選任する/牽制する
経営陣

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| CSR | コーポレートガバナンス |
|---|
| 問いの形 | 企業は社会に対して何をすべきか | 経営者が適切にやっているかを誰がどう確かめるか |
| 性格 | 果たすべき責任 | チェックするしくみ |
| 主体 | 企業の側 | 株主・取締役など監視する側 |
CSRが「アクセル」だとすれば、ガバナンスは「ブレーキと計器」にあたります。どちらが欠けても、企業は社会のなかで走り続けられません。
④ 不祥事との関係
ガバナンスが注目されるのは、たいてい企業の不祥事が起きたあとです。粉飾決算、データの改ざん、品質の偽装。こうした問題が起きたとき、必ず問われるのが「なぜ誰も止められなかったのか」という点です。
これはまさに、経営陣へのチェック機能が働かなかったということであり、ガバナンスの失敗にほかなりません。次のテーマで見る2つの機能は、この「止める力」がどこから来るのかを説明しています。
株主が直接ガバナンスを行うのではないという点が肝心です。株主は数が多く、分散しており、日々の経営を監視することは現実にはできません。だから、株主総会で選んだ取締役にその役目を委ねるわけです。
取締役が持つのは次の2つです。
| 機能 | 中身 |
|---|---|
| 任免機能 | 代表取締役を含む経営陣を選任する(そして必要なら解任する) |
| 牽制機能 | 経営陣の経営活動をチェックし、行き過ぎを抑える |
② 利害調整機能
企業を取り巻く利害関係者の要求は多様であり、経営陣は利害関係者の調整を行う役割を果たしています。
利害関係者の求めるものは、しばしば衝突します。
| 利害関係者 | 主に求めるもの | 衝突の例 |
|---|---|---|
| 株主 | 配当と株価の上昇 | 配当を増やせば内部留保が減る |
| 従業員 | 賃金と雇用の安定 | 賃上げは利益を圧迫する |
| 顧客 | 品質と価格 | 品質を上げれば原価が上がる |
| 取引先 | 安定した取引と適正な支払条件 | 買い叩けば利益は増えるが関係が壊れる |
| 地域社会 | 環境への配慮、雇用 | 環境投資は短期の利益を減らす |
このすべてを同時に最大化することはできません。どこにどれだけ配分するかを決めるのが、経営陣の利害調整機能です。
③ 2つの機能の関係
機能の担い手が違う点に注意してください。
・任免と牽制……取締役が、株主に代わって行う
・利害調整……経営陣が行う
選択肢では、この担い手を入れ替えて問われることがあります。
④ なぜ日本ではうまく働かないのか
ここまでの説明は、制度が設計どおりに動いている場合の話です。ところが日本企業では、この任免機能と牽制機能がうまく働いてこなかったといわれます。
その理由は次の節で詳しく扱いますが、一言でいえば取締役と経営陣が同じ人たちだからです。チェックする側とされる側が重なっていれば、チェックが働かないのは当然といえます。
具体例
ある会社の取締役会で、実際に任免機能が働いた場面を見てみましょう。
状況 社長が主導した大型買収が、3年連続で減損損失を計上していました。買収時の説明と実際の業績が大きくかけ離れています。
牽制機能が働いた場面 社外取締役3名が連名で、「買収時の事業計画と実績の差異について、第三者による検証を行うべきだ」と取締役会に提案しました。社長は難色を示しましたが、取締役会の決議で外部の会計事務所による調査が決まります。
任免機能が働いた場面 調査の結果、買収前の精査(デューデリジェンス)が社長の指示で簡略化されていたことが判明しました。取締役会は代表取締役の交代を決議します。
ここで効いたもの 取締役が、株主に代わって経営陣の任免と牽制を行ったという構図そのものです。
利害調整機能のほうは 新社長は、買収した事業の整理にあたって次の判断をしました。
・従業員は配置転換で雇用を維持する(従業員への配慮)
・その分、当期の配当は減額する(株主には我慢してもらう)
・取引先への支払条件は変更しない(取引先との関係を守る)
全員を満足させる案はありません。どこにどれだけ配分するかを決めるのが、経営陣の役割です。
コーポレートガバナンスの2つの機能
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
