企業戦略(成長戦略)
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「PPM」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る企業が置かれている経営環境は不確実性が高まっており、自社単独で競争優位を確立することの難しさが増しています。そのため、他の民間企業、大学や研究機関といった外部の組織との連携を図る動きが活発です。この節では、そのうち他の民間企業との連携の形を見ていきます。統合という強い結びつきから、提携という緩やかな結びつきまで、結びつきの強さには段階があります。用語が多い節ですが、「どれくらい強く結びつくのか」という軸で整理すると頭に入りやすくなります。


簡単にいうと
垂直はモノの流れの方向(原材料→製造→物流→販売)、水平は同業他社の方向。川下に向かうのが前方統合、川上にさかのぼるのが後方統合だよ!
① 統合とは
統合とは、企業が他の企業と同一の事業体になることであり、大きく垂直的統合と水平的統合に分類されます。
② 垂直的統合
ある製品が顧客の手に渡るまでには、いくつかの生産段階・流通段階を経過します。
垂直的統合とは、原材料の生産から製品の販売に至る業務を垂直的な流れと見て、2つ以上の生産段階や流通段階を1つの企業内にまとめることをいいます。つまり、ある活動を市場取引から組織内取引へと変化させ、いままで外部に任せていた活動を企業自らが行うようになることです。
③ 前方統合と後方統合
垂直的統合には2つの方向があります。
原材料から製品市場に至る業務の流れのうち、原材料の生産に近いほうを川上、製品販売に近いほうを川下といいますが、
| 方向 | 呼び方 | 例 |
|---|---|---|
| 川下のほうに向かうもの |
具体例
アパレル業界を例に、2つの統合を見てみましょう。
後方統合の例 ある衣料品の小売チェーンは、もともと問屋から仕入れた商品を売るだけでした。そこから川上にさかのぼり、
・自社で企画・デザインを行う
・海外の縫製工場と直接契約する
・さらに生地メーカーとも直接取引し、原糸の調達にまで関与する
という形で、自社ブランド製品の生産を手がけるようになりました。小売業者が川上にさかのぼっているので後方統合です。
得られた便益は明確でした。問屋のマージンがなくなり、売れ行きを見てから追加生産を指示できるようになり(中間在庫の削減)、企画から店頭までの期間が半分になりました。
前方統合の例 逆に、長年OEMで他社ブランドの服を作ってきた縫製メーカーが、自社ブランドを立ち上げて直営店を出すケースがあります。完成品メーカーが川下に向かっているので前方統合です。
水平的統合の例 同じ業界の中堅チェーン2社が合併し、店舗網を500店に広げたケースです。仕入の一括化で調達単価が下がり(規模の経済)、片方が強かった郊外型立地と、もう片方が強かった駅前立地を組み合わせられるようになりました(シナジー)。
観点によって変わる例 この縫製メーカーと生地メーカーの関係は、「生地を供給する」という流通の観点では垂直ですが、「どちらも繊維製造業である」という観点では水平です。どちらの見方も間違いではありません。

試験のポイント

簡単にいうと
M&A=合併と買収。大事なのはデューデリジェンス(買収前の精査)。合併は「吸収合併」と「新設合併」の2種類。図で覚えるのがいちばん早いよ!
① M&Aとは
M&Aとは、Mergers & Acquisitionsの略で、企業の合併・買収のことであり、企業が行う統合の手段ととらえることができます。
M&Aは、事業の再構築をスピーディに行い、競争力を強化することができますが、M&Aを実施するにあたってはデューデリジェンス(due diligence)が重要になります。
デューデリジェンスとは、買収側が買収対象企業について、資産価値や将来の収益見込みなどについて検証し、買収の妥当性を評価することです。
② 合併
合併とは、企業が他企業と互いの資本と組織を法的に完全に一体化させる行為
簡単にいうと
TOB・LBO・MBO・MBI・EBO。アルファベットが並ぶけど、「誰が買うのか」「何を担保にするのか」で区別すれば簡単だよ!
ここでは、株式を取得するための代表的な手法を挙げます。
❶ TOB(Take Over Bid)
買収側の企業が、被買収側の企業の株式を、価格、株数、買付期間などを公開して、株式市場を通さずに直接株主から買い取る方法です。
「株式公開買付」と訳されます。市場で少しずつ買い集めると株価が上がってしまうため、条件を公開して一気に集めるやり方です。
❷ LBO(Leveraged Buy Out)
買収側の企業が被買収側の企業の資産や収益力を担保にして、銀行借入や社債発行を行い、この資金で相手を買収する方法です。
ここが独特なところで、買う側の資産ではなく、買われる側の資産を担保にするのです。少ない自己資金で大きな企業を買えるため「レバレッジ(てこ)」と呼ばれます。
❸ MBO(Management Buy Out)
簡単にいうと
統合ほど強く結びつかない、契約による緩やかな協力関係。ポイントは「経営権の移転を伴わない」こと。しかも協調しながら競争もしているという、ちょっと複雑な関係なんだ!
① 戦略的提携とは
戦略的提携(アライアンス)とは、複数の企業が契約に基づいて実現する協力関係のことです。
経営権の移転を伴わず、経営の独立性を維持していることが特徴です。
パートナーとなるパートナー同士がお互いに経営資源を補完し合うことで、スピーディーな事業展開を図ることが可能になります。
② 協調と競争が同時に起きる
ここが戦略的提携のいちばん面白いところであり、試験でも問われる点です。
結びつきが緩やかなぶん、提携はいつか終わります。終われば競争相手に戻る、ということも珍しくありません。
だから当事者は、手を組んでいるあいだに相手の技術やノウハウをできるだけ多く吸収しようとします。表向きは協調しながら、水面下では取り合っている。協調と競争が同時に成り立っている

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 前方統合 |
| 完成品メーカーによる直営店舗の展開 |
| 川上のほうにさかのぼるもの | 後方統合 | 小売業者による自社ブランド製品の生産開始 |
「前」が顧客の側、「後」が原材料の側、と覚えると混乱しません。
④ なぜ垂直的統合を行うのか
企業が垂直的統合を行うのは、それによって得る可能性のある便益(利益や便利さ)が必要な費用を上回ると考えられるからです。
たとえば、隣接する2つ以上の生産段階を統合すると中間在庫や輸送コストを節約できたり、全体の業務の調整と管理が容易になったりといった便益を得ることができます。
なお、統合(内部化)については、取引コストの観点から議論されることが多くなっています。取引コストアプローチは第7章の組織間関係論で詳しく学びます。「市場で取引するコスト」と「社内に抱え込むコスト」を比べて、安いほうを選ぶという考え方です。
⑤ 水平的統合
同種の製品分野の事業に進出し、事業範囲を拡大することを水平的統合といいます。
企業同士を結合することによって達成することが多く、同種の分野における企業の合併を意味して使われることがあります。
水平的統合は、規模の経済の達成、経営基盤の強化、範囲の経済(あるいはシナジー効果)の追求を目的として行われます。
⑥ 垂直方向と水平方向は、見方によって変わる
ここは丁寧に理解しておきたいところです。
モノが流通していく方向を垂直方向ととらえることができ、具体的には原材料の供給 → 製造 → 物流 → 販売といったイメージになります。それに対して水平方向は、たとえば自社が製造業であれば同業他社(製造業)というイメージです。
ここで、製造業についてさらに考えてみましょう。多くの場合、同じ製造業でも完成品メーカーと部品メーカーがあります(ほかにも加工メーカーなどあらゆる形態があります)。この2社の関係は、
・部品メーカーが部品を完成品メーカーに供給するという点に着目すれば垂直方向
・同じ製造業であるという点に着目すれば水平方向
ととらえることができます。
つまり、「流通」という観点で見れば垂直関係にあり、「製造」という観点で見れば水平関係にあるということになります。
特に、製品アーキテクチャがモジュール化している分野では、1台の完成品に多くの部品メーカーが関わり、国境をまたいで分業しています。この形を指して水平分業と呼びます。
製品アーキテクチャについては第4章で学びます。上記は経営学において厳密に定義されているわけではありませんが、観点によって見方が変わってくるということはふまえておきましょう。
合併には2つの方法があります。
| 中身 | イメージ | |
|---|---|---|
| 吸収合併 | 合併する企業の中の1社を存続させ、それ以外の企業の法律上の独立性を消滅させる形式 | A社がB社を吸収し、B社は解散。残るのはA社 |
| 新設合併 | 合併するすべての企業が、いったん法律上の独立性を消滅させ、新しい企業を設立させる形式 | A社とB社がともに解散し、新たにX社を設立 |
コングロマリット
主に株式公開買付による吸収合併を繰り返すことで互いに無関連の分野の企業を統合した企業形態をコングロマリットといいます。
1960年代後半の米国においてコングロマリット・ブームが起きましたが、やがてそのほとんどは業績を急速に悪化させることになりました。
前の節で学んだ「関連多角化のほうが成功確率は高い」という話が、歴史的に実証されてしまった例といえます。
③ 株式買収
株式買収の方法としては、次のようなものがあります。
・ある企業の発行済株式を取得して子会社化する方法
・新株発行増資を引き受けて会社の経営権を握る方法
・株式交換によって株式を取得し子会社化する方法
④ 営業譲渡(事業譲渡)
ある事業に関する「営業資産」を買い手に譲渡することです。
営業譲渡の対象である「営業資産」の中には、設備や建物だけでなく、特許、ブランドなども含まれます。
譲渡の対象範囲が当事者間で自由に設定できるので、「ある事業のみ譲渡する」ということも可能です。ここが合併や株式買収との大きな違いです。会社まるごとではなく、事業を切り出して売り買いできるわけです。
⑤ 合弁(ジョイントベンチャー)
複数の企業が共同で出資して企業を設立し、その企業に経営資源を集めて事業を展開することです。
⑥ 結びつきの強さで並べてみる
ここまでの形態を、結びつきの強い順に並べると理解しやすくなります。
| 強さ | 形態 | 何が起きるか |
|---|---|---|
| 最も強い | 合併 | 2社以上が法的に1社になる |
| 強い | 株式買収 | 親子関係になるが、法人格は残る |
| 中 | 営業譲渡 | 特定の事業だけが移る |
| 中 | 合弁 | 新しい会社を共同で作る。元の会社は残る |
| 緩やか | 戦略的提携 | 契約による協力。経営権の移転はない |
この並びを頭に入れておくと、「どの場面でどの手を使うか」という問いに答えやすくなります。
具体例
地方の食品会社Q社が、5年間で使い分けた4つの手法を見てみましょう。
吸収合併 同じ県内で業績が悪化していた同業のR社を吸収合併しました。R社は解散し、Q社だけが残ります。R社の工場も従業員も、そのままQ社のものになりました。
事前に3か月かけてデューデリジェンスを行いました。帳簿上は黒字でしたが、精査の結果、設備の更新が10年遅れており、追加で2億円の投資が必要だと判明。この分を買収価格から差し引いて交渉しています。デューデリジェンスをやらなければ、高値づかみをしていたわけです。
営業譲渡 Q社は、自社の弁当事業だけを別の会社に譲渡しました。会社全体を売るわけではなく、弁当の製造ラインと「〇〇弁当」というブランド、取引先との契約だけを切り出して譲ったのです。譲渡の範囲を当事者間で自由に決められるという特徴が活きました。
株式買収 首都圏の販路を持ちたかったQ社は、都内の食品卸S社の発行済株式の60%を取得して子会社化しました。S社は法人としては存続し、社名も従業員もそのままです。
合弁 海外展開にあたっては、現地の商社と共同出資して新会社T社を設立しました。Q社が製造技術を、現地商社が流通網と規制対応の知識を持ち寄る形です。どちらの親会社も独立を保ったまま、新しい器で事業を行います。
目的に応じて結びつきの強さを使い分けていることが分かります。
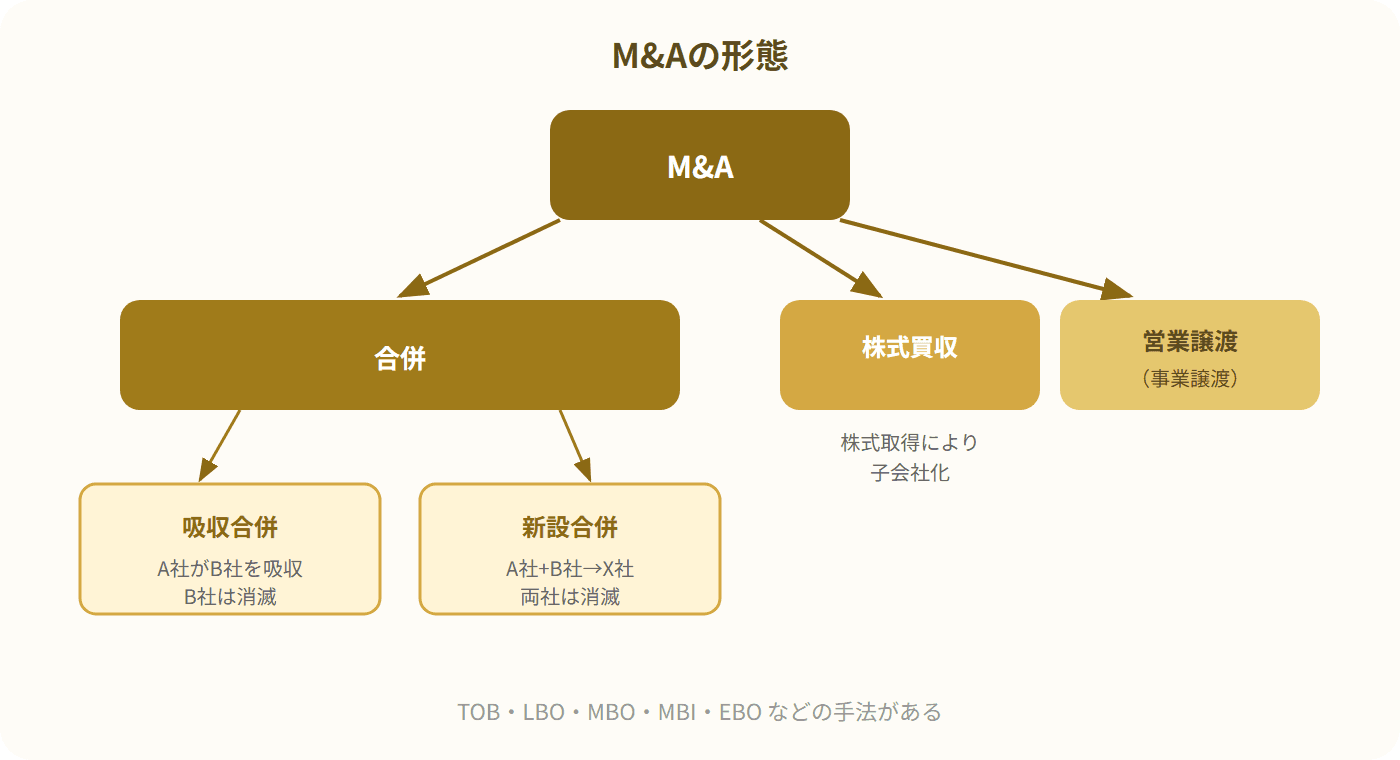
M&Aの形態
試験のポイント
買うのは「現経営陣」である点が肝心です。
過去問では、次の記述が誤りとして出題されています。
『MBOでは、オーナー社長は、社外の第三者に株式を売却して、役員ではない従業員に経営を引き継がせる』
第三者ではなく、現経営陣が株式を買い取るのがMBOです。
❹ MBI(Management Buy In)
MBOの一類型であり、買収対象企業の外部マネジメントチームが買収を行うことをいいます。
「外部マネジメントチーム」とは、同一業界の経験を有する者や、企業再建の経験を有する者などで構成されるチームのことです。
MBOが「中の人が買う」のに対し、MBIは「外から経営チームが来て買う」。Out と In の違いで覚えられます。
❺ EBO(Employee Buy Out)
会社の従業員が、その会社の事業を買収したり経営権を取得したりすることです。
⑥ 誰が買うのかで整理する
| 手法 | 買うのは誰か/何が特徴か |
|---|---|
| TOB | 買収側の企業。条件を公開して市場外で株主から直接買う |
| LBO | 買収側の企業。買われる側の資産・収益力を担保に借入して買う |
| MBO | 現経営陣 |
| MBI | 外部のマネジメントチーム |
| EBO | 従業員 |
⑦ M&Aのメリット・デメリット
メリット
・短時間でスピーディな戦略展開を図ることができる
・自社の弱みの補強を効率よく実施できる
ゼロから事業を立ち上げれば何年もかかるところを、すでに出来上がっているものを買うことで一気に手に入れられます。
デメリット
・短時間で買収等の意思決定をする際に、調査が不十分となる可能性がある
・人事労務面での融合がスムーズにいかないことが多い
1つ目のデメリットがあるからこそ、前のテーマで見たデューデリジェンスが重要になるわけです。
2つ目の人事労務面の融合は、買収後の統合作業(PMIと呼ばれます)の難しさを指しています。給与体系も評価制度も企業文化も違う組織を、ひとつにまとめるのは簡単ではありません。第8章で学ぶ組織文化の話とも直結します。
具体例
同族経営の中堅製造業U社が、後継者不在の問題をどう解いたかを見てみましょう。
創業家の3代目社長には子どもがおらず、親族にも継ぐ意思のある人がいませんでした。従業員120名の雇用をどう守るかが課題です。
検討した選択肢
❶ 同業大手への売却(株式買収) 最も金額の条件がよかったものの、工場の統廃合で人員削減が避けられないと分かり、見送りました。
❷ MBO 20年勤めた専務を中心に、役員4名が株式を買い取る案です。現経営陣が買うので事業の継続性が保たれ、従業員の不安も小さくて済みます。ただし、役員個人が数億円の株式を買う資金をどう作るかが問題でした。
❸ LBOの併用 そこで、U社自身の工場と安定した受注を担保に、銀行から融資を受ける形を取りました。買われる側(U社)の資産と収益力を担保にするというLBOの仕組みです。役員たちは少ない自己資金でも株式を取得できました。
❹ EBOという選択肢 なお、役員ではなく従業員が持株会を作って買い取るEBOという道もありました。U社では検討されましたが、資金面の調整がつかず見送られています。
結果として、U社はMBO+LBOという組み合わせで事業承継を果たしました。事業承継の場面でM&Aの手法が使われるのは、中小企業診断士の実務でもよくあることです。
試験のポイント
提携相手は味方であり、同時に将来の競争相手でもある。だから、相手から学べるだけ学びつつ、自社の中心となる技術は渡しすぎないという駆け引きが生じます。
③ 統合との違い
過去問では、次の記述が誤りとして出題されています。
『戦略的提携は、共同開発や合弁事業設立のように、企業が独立性を維持して緩やかな結びつきを構築するが、資本参加や当該企業同士の組織的な統合を通じて経営資源の合体を図る』
組織的統合とは、文字どおり組織的に一体化するということです。戦略的提携は経営権の移転を伴わないのですから、「組織的な統合を通じて」という記述は戦略的提携の説明として誤りです。
| 統合(M&A) | 戦略的提携 | |
|---|---|---|
| 結びつきの強さ | 強い(法的に一体化、または親子関係) | 緩やか(契約による協力) |
| 経営権 | 移転する | 移転しない |
| 独立性 | 失われる | 維持される |
| 解消のしやすさ | 難しい | 比較的容易(ライバルに戻ることもある) |
④ 戦略的提携をめぐる論点
戦略的提携については、リソースベースドビューの観点からも議論されています。押さえておきたい論点を挙げておきます。
・企業の評判に悪影響が起こる可能性は、戦略的提携における裏切りのインセンティブを抑制する要素となります。「あの会社は提携相手を裏切る」という評判が立てば、その後どこからも組んでもらえなくなるからです。
・戦略的提携が希少性を有しても、低コストでの代替が可能であれば、その戦略的提携は持続的な競争優位をもたらしません。VRIOのI(模倣困難性)の考え方が、提携関係そのものにも当てはまるということです。
・戦略的提携によって、新たな業界もしくは業界内の新しいセグメントへ低コストで参入しようとするのは、企業間のシナジーを活用する試みとなります。
・戦略的提携を構築する際、その主要な課題は、パートナーが提携関係を裏切る可能性を最小化しつつ、提携による協力から得られる恩恵を最大限に享受することです。
⑤ 自前でやるか、組むか
戦略的提携を考えるときの判断基準は、内部開発による範囲の経済を実現するコストと、戦略的提携によるコストのどちらが小さいかという比較になります。
この「自社でやるか、外と組むか」という問いは、垂直的統合のところで出てきた取引コストの議論と同じ構造をしています。第7章の組織間関係論で、あらためて体系的に学びます。
具体例
自動車業界の提携関係は、協調と競争の併存をよく表しています。
提携の中身 国内メーカーV社と海外メーカーW社が、電気自動車用の電池を共同開発する契約を結びました。資本関係はなく、両社とも独立したまま、共同で研究所を設け、技術者を出し合います。
協調している面 電池の開発には数千億円の投資が必要です。1社では背負いきれない負担を折半でき、開発期間も単独でやるより2年短縮できる見込みです。V社は材料技術を、W社は量産技術を持ち寄っており、まさに経営資源の補完です。
競争している面 ところが共同研究所の内部では、こんなことが起きています。
・V社の技術者は、W社の量産ラインの設計思想を学ぼうとする
・W社の技術者は、V社の材料の配合ノウハウを聞き出そうとする
・どちらも、自社の中心となる技術については「契約の範囲外」として開示を渋る
完成した電池は両社が使いますが、それを積んだ完成車は市場で真正面から競合します。協調と競争が併存した状況とは、こういうことです。
裏切りを抑えるもの それでも露骨な技術の持ち出しが起きにくいのは、そうした振る舞いが表沙汰になれば企業の評判に悪影響が及び、今後どのメーカーからも共同開発の相手に選ばれなくなるからです。
契約書だけでなく、評判という仕組みが提携を支えている。これが戦略的提携の実像です。
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
