人的資源管理
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「PPM」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る前の節の労働保険が「働くこと」に結びついた保険だったのに対し、この節の社会保険は、病気やけが、老後や障害といった生活そのものの場面を支える保険です。
扱うのは健康保険と厚生年金保険の2つ。それぞれ、何を対象とし、誰が保険者なのかを押さえます。
そして最後に、4つの保険の保険料を誰が負担するかを整理します。労災保険だけが他と違う形をとっているので、ここが試験でよく問われます。


簡単にいうと
病気やけがを支えるのが健康保険、老後や障害を支えるのが厚生年金。保険者が違うところに注意してね!
① 健康保険法の目的
健康保険の目的は、労働者(被保険者)やその被扶養者(扶養家族)の、労災保険に規定する業務災害以外の疾病・負傷・死亡または出産に関して保険給付を行うことにあります。
② 押さえるべき2点
業務災害以外であること。
前の節で見たとおり、業務上の負傷・疾病は労災保険の対象でした。健康保険が担うのは、それ以外です。2つの制度がきれいに分担している、と捉えてください。
出産が含まれること。
ここは引っかけどころです。健康保険は、疾病、負傷、死亡だけでなく、出産についても保険給付を行います。
「出産は保険給付の対象とならない」という言い方は誤りです。
③ 健康保険の保険者
保険料を徴収して保険給付を行うものを保険者といいます。
健康保険については、全国健康保険協会または健康保険組合が保険者となります。
大企業やその企業グループが自前で健康保険組合を持ち、それ以外は全国健康保険協会が受け持つ、という形です。
④ 厚生年金保険法の目的
具体例
同じ会社のIさんに起きた4つの出来事を、どの保険が支えるかで分けてみます。
工場で機械に手を挟まれて負傷した
業務上の負傷なので、労災保険の対象です。治療費の自己負担はありません。
休日にスキーで骨折した
業務外の負傷なので、健康保険の対象です。窓口で3割を負担します。
同じ骨折でも、業務上か業務外かで制度が分かれます。
配偶者が出産した
健康保険の対象です。健康保険は、疾病・負傷・死亡だけでなく出産にも給付を行います。被扶養者である配偶者も対象に含まれます。
65歳になって退職した
老齢について、厚生年金保険から給付を受けます。
もし在職中に事故で障害が残った場合障害について、厚生年金保険から給付を受けます。
業務上の事故なら労災保険の給付もあわせて検討することになります。制度は互いに排他的とは限りません。
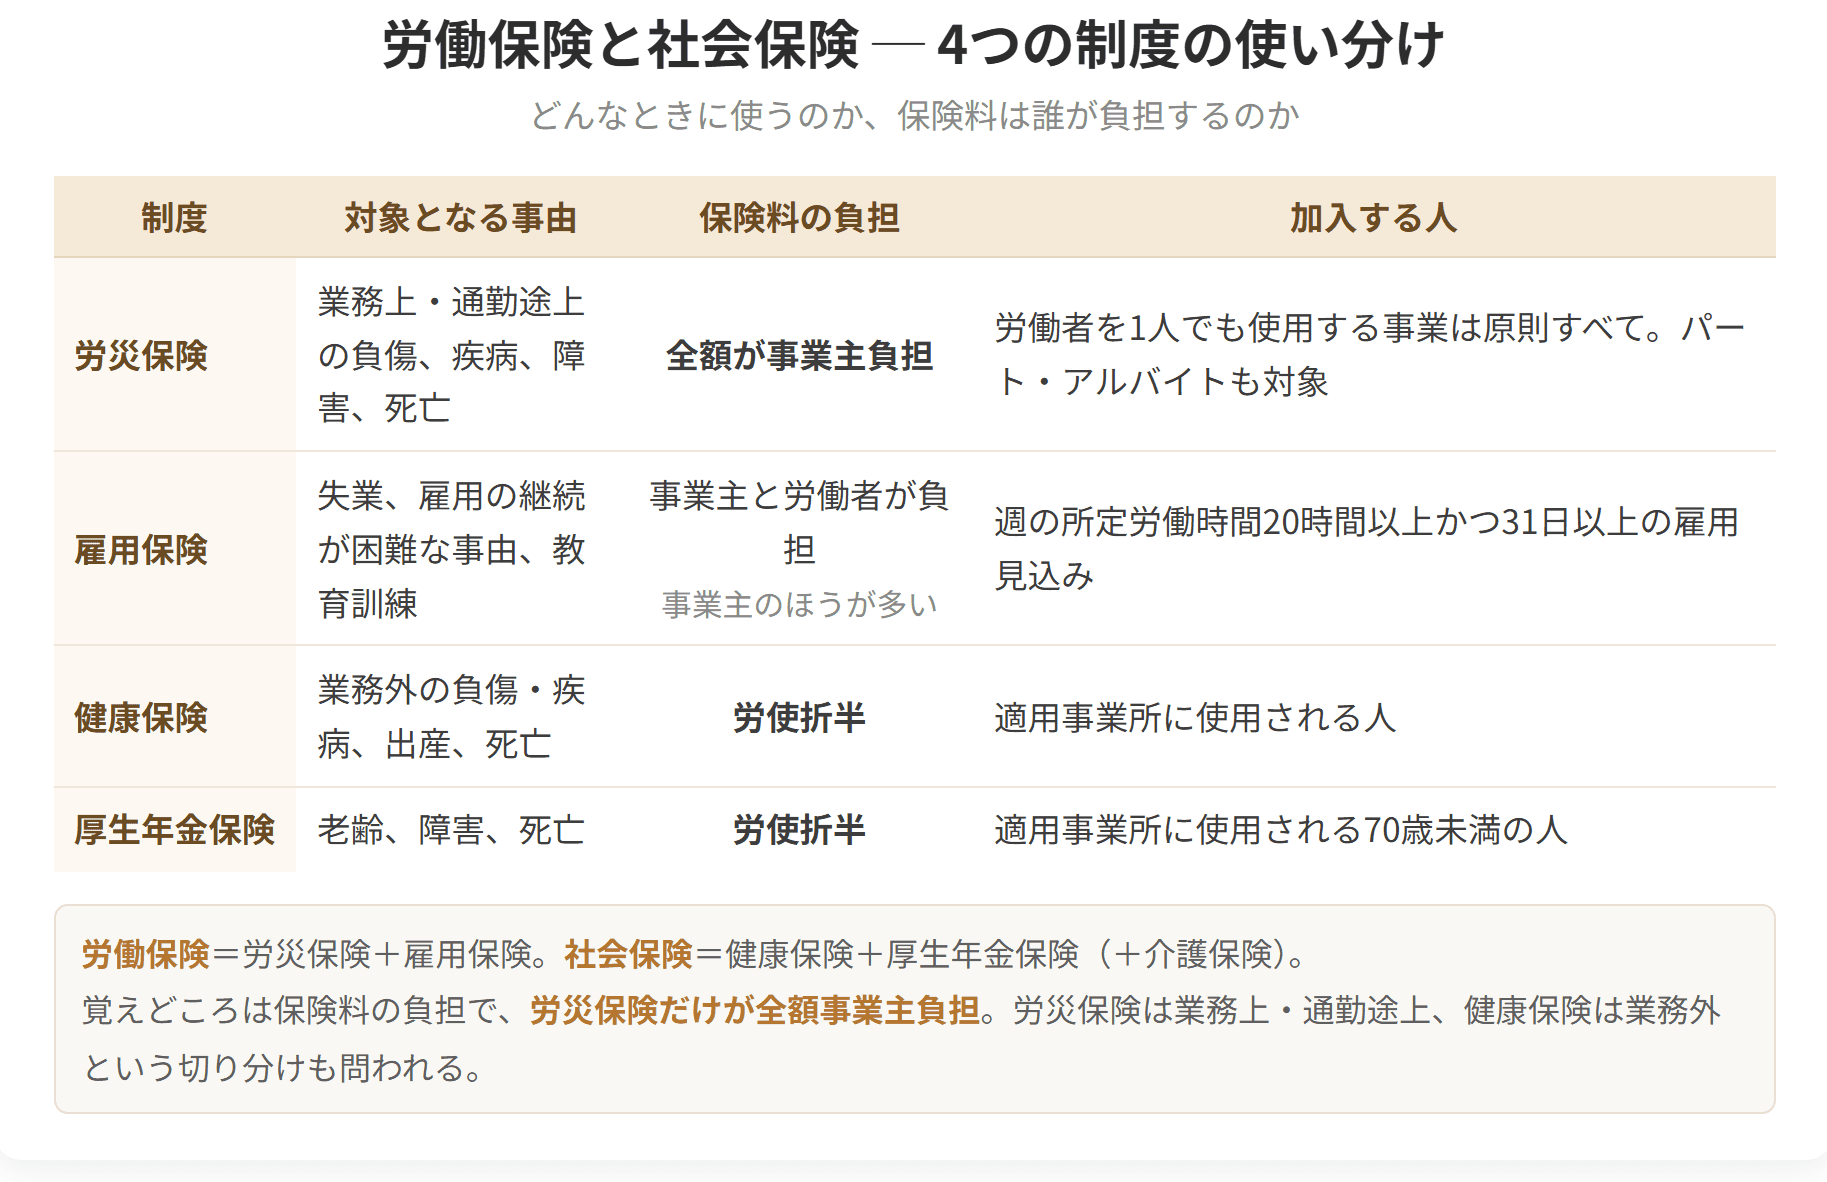
社会保険と労働保険の比較

試験のポイント

簡単にいうと
保険料を誰が払うか。ここは表で一発だよ。労災保険だけ仲間はずれ、と覚えよう!
① 原則は労使双方が負担する
雇用保険・健康保険・厚生年金保険の保険料は、原則として、事業主と被保険者(労働者)双方が負担します。
給与明細の控除欄に健康保険料、厚生年金保険料、雇用保険料が並んでいるのは、このためです。
② 労災保険だけが違う
ただし、労災保険の保険料は、事業主のみが負担します(労働者は負担しません)。
給与明細を見ても、労災保険料の控除欄はありません。
③ なぜ労災保険だけ違うのか
前の節で触れた理由がここで効いてきます。
労災保険は、本来は事業主が負うべき災害補償の責任

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
3つとも、働いて収入を得ることができなくなる場面です。年を取って働けなくなったとき、障害を負って働けなくなったとき、亡くなって残された家族が収入を失ったとき。この3つを支えるのが厚生年金保険です。
⑤ 厚生年金保険の保険者
厚生年金保険の保険者は政府です。
健康保険が全国健康保険協会または健康保険組合であるのに対し、厚生年金保険は政府。ここは対にして覚えてください。
⑥ 4つの保険の保険者を並べる
ここまでに出てきた4つの保険者を整理しておきます。
健康保険だけが政府ではない、という形で覚えると取り違えにくくなります。
労働基準法は、業務上の負傷・疾病について使用者に補償の義務を課しています。その義務を確実に果たせるようにするための制度ですから、費用を労働者に分担させる筋合いがありません。
労働者が被保険者とならないことと保険料を負担しないことは、同じ理由から出ている一組の性質です。別々に暗記するのではなく、セットで捉えてください。
④ 福利厚生との関係
第10節で見た法定福利制度を思い出してください。
健康保険、介護保険、厚生年金保険、雇用保険などの各種社会保険料の事業主としての負担が、法定福利費にあたるという話でした。
つまり、ここで見ている事業主負担分が、そのまま福利厚生の費用として計上されます。第8節で見た総額労働費用のうち、現金賃金以外のおよそ2割を占める部分の中身が、これです。
⑤ 人を1人雇うということ
3つの節の話をつなげると、次のことが見えてきます。
月給30万円の人を雇うとき、会社が負担しているのは30万円ではありません。
健康保険・厚生年金保険・雇用保険の事業主負担分、そして労災保険の保険料。これらを合わせると、給与額のおよそ15%前後が上乗せされます。ここに退職金の積立や教育訓練費が加わります。
第8節で「給与として手渡す額の2割増し程度が会社の負担」と述べたのは、この積み上げのことでした。
要員計画や賃金総額の管理で慎重な判断が求められるのは、この見えにくい負担があるからです。
具体例
月給30万円のJさんについて、会社と本人がそれぞれいくら負担しているかを見てみます(率は概算です)。
Jさんの給与から引かれるもの
会社が負担するもの
会社の負担合計は約4万6千円。給与30万円に対して15%ほどです。
見えてくること
Jさんの手取りは、30万円から社会保険料と所得税・住民税を引いた額になります。
一方、会社から見た人件費は、30万円ではなく約34万6千円。ここに賞与、退職金の積立、教育訓練費が加わります。
同じ1人の従業員をめぐって、本人が見ている数字と会社が見ている数字がこれだけ違うということです。
労災保険料の900円は、Jさんの明細には現れません。全額を会社が負担しているからです。
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
