組織構造論
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「PPM」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る企業はオープンシステムであり、外から資源を得なければ存続できません。ということは、資源をくれる相手に依存しているということです。依存すれば、相手に力を握られます。では、どうやって自律性を保つのか。そして、そもそも取引を外で行うか社内に取り込むかは、何で決まるのか。この節では、資源依存モデルと取引コストアプローチという2つの代表的な組織間関係論を押さえます。


簡単にいうと
外から資源をもらう以上、相手に依存する。依存度が高いほど相手が強くなるから、なんとか下げたい。その手が「回避」と「支配を避ける」の2系統だよ!
① 外部環境と組織
オープンシステムである組織は、自らを取り巻く他の組織(外部利害関係者)との相互作用のうえに成立・存続します。この関係を考察するのが組織間関係論です。
② 資源依存モデルとは
組織は、外から資源を手に入れ、それを財やサービスの形に変えて外へ送り出すことで生き延びています。ということは、資源をくれる他の組織に頼らなければ、そもそも存続できないということです。
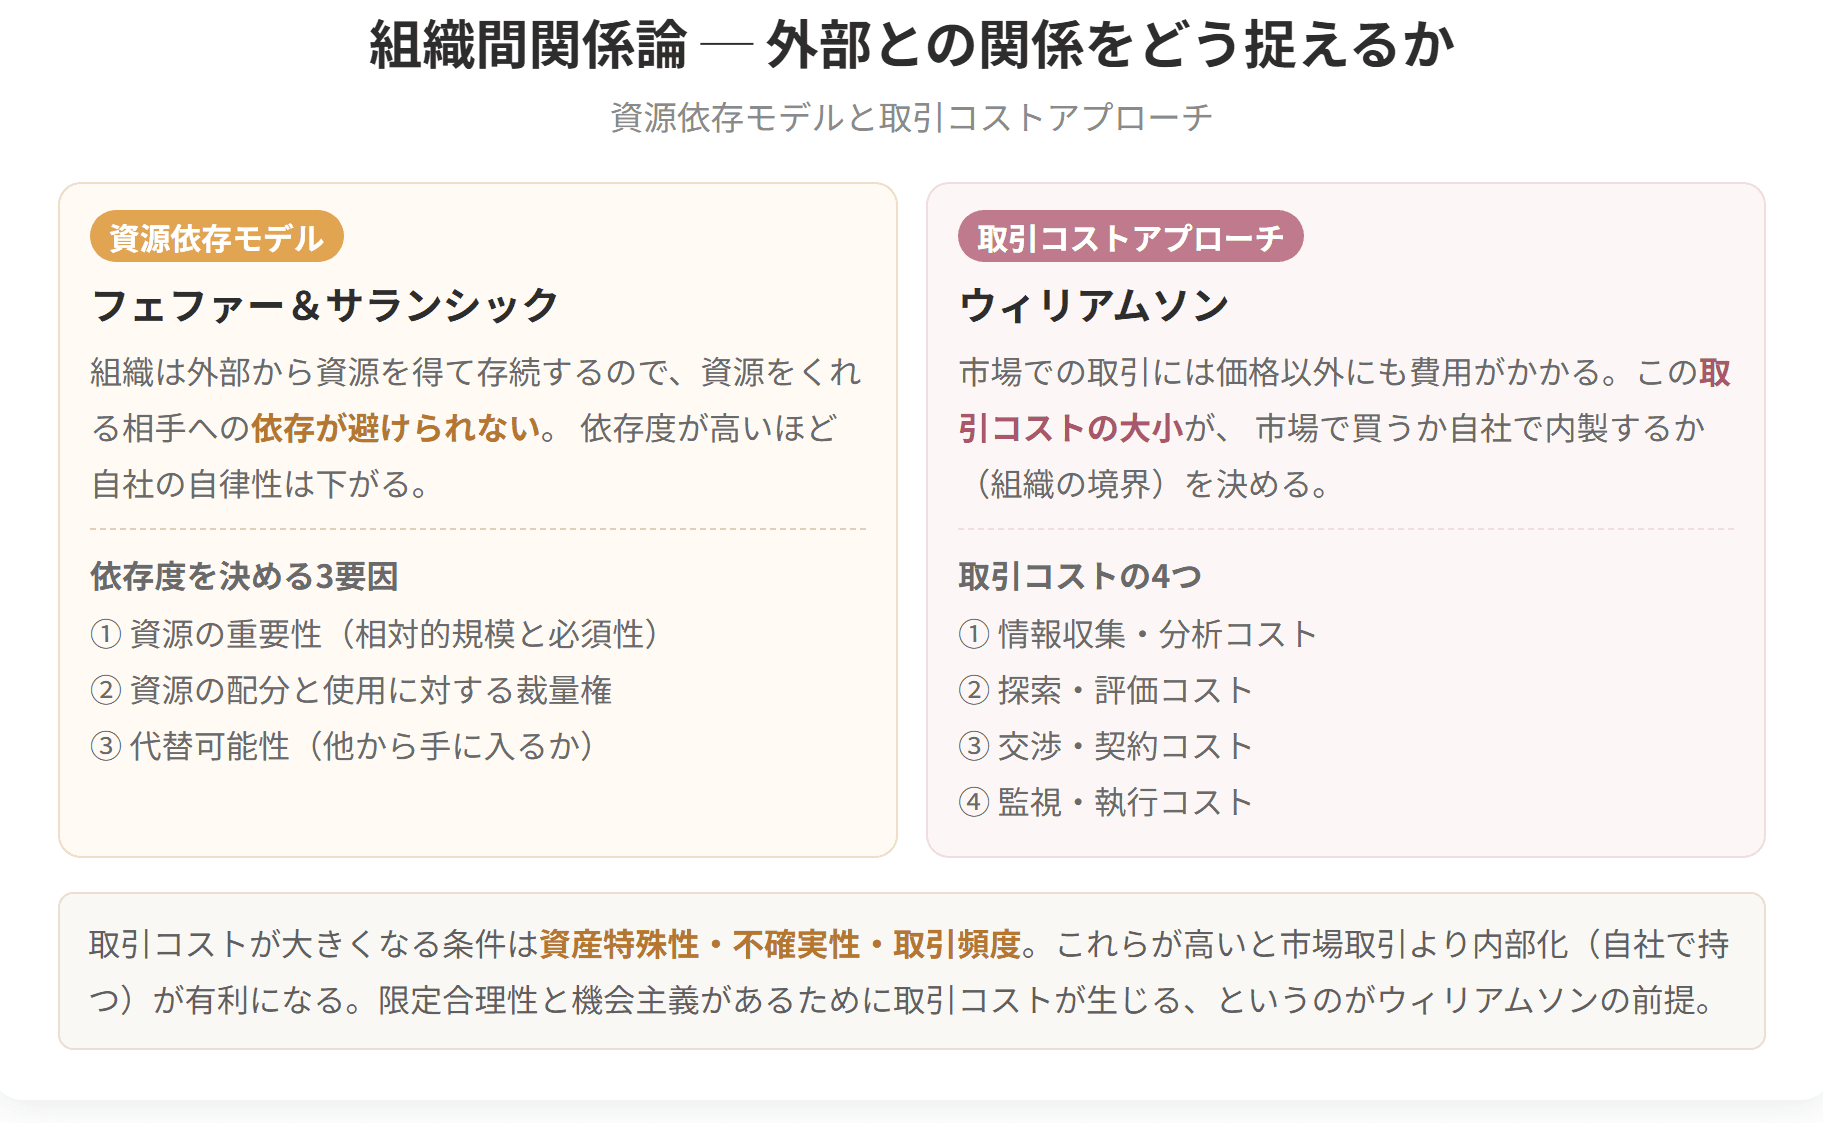
資源依存モデルは、組織間の資源取引に着目し、いかに組織がこの資源取引関係をマネジメントしていくのかについて考察するものです。
ここでは、考察の対象となる組織のことを焦点組織とよびます。
③ 資源依存度の決定要因
焦点組織が、外部組織に対する資源依存の程度を決定する要因としては、次のようなものがあります。
❶ 資源の重要性
焦点組織にとって資源の重要性が高いほど、その資源を保有している外部組織への依存度は高くなります。
資源の重要性を決定するものとしては、資源の相対的な規模(取引量)と資源の必須性があります。
| 中身 | 例 |
|---|
具体例
自動車用の樹脂部品を作るA社が、資源依存関係をどうマネジメントしたかを見てみましょう。
依存の状態
・売上の72%が大手完成車メーカーB社向け(資源の相対的規模が大きい)
・原料の特殊樹脂はC社1社からしか買えない(資源コントロールの集中度が高い)
・B社はA社の役員人事に口を出せる立場にあった(外部組織の自由裁量の程度が大きい)
3つの決定要因がすべて「依存度を高める」方向に揃っていました。その結果、B社から毎年の値下げ要求を断れない状態が続きます。
❶ 資源依存関係そのものを回避する戦略
代替的取引関係の開発
・特殊樹脂について、海外メーカー2社の認定を取得し、供給源を3社に増やした
・さらに、同等の性能が出る別素材の評価を進めた(同じ機能を代替できる資源に調達資源を変更する)
多角化
・医療機器向けの樹脂部品に参入し、5年で売上構成比を18%まで高めた
・結果として、B社向けの比率は72%から51%に下がった
資源依存モデルと取引コストアプローチ

試験のポイント

簡単にいうと
取引には、代金以外にもコストがかかる。そのコストが高いなら社内に取り込み(内部化)、安いなら市場で買う(外部化)。5つの上昇要因を押さえよう!
① 取引コストとは
取引コストとは、文字どおり取引することに伴う費用のことであり、売り手側、買い手側双方に生じるものです。
具体的には以下のようなものが含まれます。
| 取引コストの内容 | |
|---|---|
| ① | 取引に要する価格・品質などの情報収集と分析にかかわる費用 |
| ② |

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 資源の相対的規模 | 焦点組織が外部環境と取引する全資源の総量に占める、特定の資源の取引量の比率によって決まる | 木材加工業にとっての木材、石油精製企業にとっての原油 |
| 資源の必須性 | 取引量が少なくても、必須性が高い場合がある | 電力(全支出に占める割合は高くないが、それがなくては操業できない) |
取引量が少なくても必須性が高いものがあるという点が重要です。金額だけで重要性を測れない、ということです。
❷ 外部組織がもつ、資源の配分と使用法に対する自由裁量の程度
外部組織が、ある資源について、その配分と使用法に対して自らの裁量によって決定できる程度のことです。
焦点組織の取締役会のメンバーを選べる、あるいはそこへ人を送り込める外部組織を考えてください。そうした相手は、予算を審議する過程を通じて資源の配分に大きく口を出せます。
❸ 資源コントロールの集中度
焦点組織が必要な資源を1つの外部組織から供給してもらっているのであれば、その外部組織に対する資源依存度は当然高いということになります。
供給元が1社しかないか、複数あるか、という話です。
④ 資源依存関係のマネジメント
焦点組織がある相手に頼っている度合いが高いほど、その相手は焦点組織に対して力を持ちます。だから焦点組織の側は、自分の自律性を守るために、この依存関係に手を入れようとするわけです。
マネジメントの方法は、大きく2系統に分かれます。
❶ 資源依存関係そのものを回避する戦略
文字どおり、資源依存関係を直接回避する戦略です。具体的には、代替的取引関係の開発、多角化があります。
| 手段 | 中身 |
|---|---|
| 代替的取引関係の開発 | 仕入れ先が1社に偏っているなら、仕入れ先を複数に増やす。それだけで、特定の相手への依存度は相対的に下がります。もうひとつの道が、同じ役目を果たす別の資源に切り替えることです。天然ガスを石油に変えるといった具合で、これでも依存度は下げられます |
| 多角化 | 別の事業分野へ出て多角化し、新しい資源を使うようになると、もとの事業とそこで要る資源の重みが相対的に下がります。その結果、依存度も下げられる |
第3章で学んだ多角化が、ここでは資源依存度を下げる手段として出てきます。
❷ 資源依存を認めつつも他組織からの支配を回避する戦略
資源依存関係そのものを変更することが困難な場合には、依存による影響を最小限に抑える戦略を採ります。具体的には、交渉、包摂、結託があります。
| 手段 | 中身 |
|---|---|
| 交渉 | 組織間の財・サービスの取引に関する合意を意図した折衝のことであり、将来の行動に関して双方が満足する決定に到達しようとするもの |
| 包摂 | 組織のリーダーシップ構造に、利害関係者の代表を参加させること |
| 結託 | 共通目的のために2つ以上の組織が連合すること |
包摂には、敵に回りかねない利害集団を、こちらを助ける側へ引き込める。情報のやり取りも速く滑らかになる。そして、双方が納得できる目標を見つけやすくなる。そうした効果があります。
結託の例としては、企業間で結託して技術や製品デザインについての仕様を統一し、事実上の業界標準をつくる場合などがあります。第4章で学んだデファクトスタンダードをめぐる陣営づくりが、まさにこれにあたります。
⑤ 包摂の具体例
過去問では、次の記述が正しいものとして出題されています。
『ある企業の取締役が、資源依存関係にある他の企業の取締役に就任することを通じて、両社の利害関係を調整したり、経営政策や意思決定に影響を与えることができる』
組織のリーダーシップ構造に利害関係者の代表を参加させるという包摂の典型例です。
⑥ 2系統の違いを整理する
| 資源依存関係そのものを回避する | 支配を回避する | |
|---|---|---|
| 考え方 | 依存関係を減らす | 依存は認めたうえで影響を抑える |
| 手段 | 代替的取引関係の開発、多角化 | 交渉、包摂、結託 |
| 使う場面 | 依存関係を変えられるとき | 依存関係そのものを変更することが困難な場合 |
どちらの系統に属する手段かを問う形で出題されるので、5つの手段を2つに仕分けて覚えておきましょう。
❷ 支配を回避する戦略
とはいえ、B社への依存を完全になくすことはできません。依存関係そのものを変更することが困難な部分には、別の手を打ちました。
交渉
・年1回だった価格交渉を、3年契約に切り替えた
・原料価格の変動を価格に反映させる条項を盛り込んだ
将来の行動に関して双方が満足する決定に到達しようとする取り組みです。
包摂
・C社(樹脂メーカー)の元役員を、A社の社外取締役に迎えた
・これにより、原料の需給情報が早く入るようになり、情報伝達が迅速かつスムーズになった
結託
・同業の部品メーカー4社と共同で、樹脂部品の試験方法の業界規格づくりに参加した
共通目的のために2つ以上の組織が連合することで、完成車メーカーに対する発言力を高めています。
5つの手段が、それぞれ違う性格の問題に対応していることが分かります。
| ③ | 取引相手との交渉から契約成立までの費用 |
| ④ | 契約成立後の取引相手の履行監視・管理の費用 |
なお、取引において生じる支払い代金は取引コストには含まれません。
ここは頻出の注意点です。部品そのものの代金は取引コストではありません。取引コストは、取引を成立させ、維持するために代金とは別にかかる手間と費用のことです。
② 取引コストが上昇する5つの要因
一般に次のような場合に取引コストが高くなります。
① 取引環境の不確実性や複雑性が高い
先が読めなければ、あらゆる場合を想定した契約を書かなければなりません。第4節で学んだ制約された合理性があるため、完全な契約を書くことはそもそも不可能です。
② 取引当事者間の情報の非対称性が大きい
情報の非対称性とは、片方だけが知っていて、もう片方が知らない状態です。相手が本当のことを言っているか確かめるために、調査や監視の費用がかかります。
③ 取引参加者が少ない
選べる相手が少ないと、足元を見られます。ここは重要な論点なので、後で詳しく扱います。
④ 取引当事者間の機会主義的な行動(自ら有利になるよう取引を導こうとする駆け引き的行動)が多い
⑤ 関係特殊的投資(売り手が買い手の要求に応じて、特定の使途に特殊化された物的および人的資産への投資を行うこと)が生じている
関係特殊的投資は分かりにくいので補足します。
ある買い手のためだけに使える専用の金型を作ったとします。この金型は、他の買い手には使えません。すると売り手は、その買い手から取引を切られると投資が無駄になるため、不利な条件でも受け入れざるを得なくなります。この状態を避けようとする駆け引きが、取引コストを押し上げます。
③ 取引参加者が少ないとどうなるか
過去問では、次の記述が誤りとして出題されています。
『当該部品を供給できる企業の数が少ない場合には、市場メカニズムを通じて取引すると取引相手が機会主義的に行動できる余地が少なくなるので、内部化したほうが取引コストを低くすることができる』
供給企業が少なければ、機会主義的行動の余地は多くなります。
相手が少なければ、その相手は強気に出られます。「うちしか作れないのだから」という立場です。だから機会主義的行動の余地は増え、取引コストは上がるのです。
結論(内部化したほうがよい)は合っていますが、理由の部分が逆になっている、という引っかけです。
④ 内部化と外部化の選択基準
原則として取引コストが高い場合には取引を内部化し(内部でカスタム部品を作るなど)、取引コストが低い場合には外部化(市場取引化、つまり市場取引での調達)します。
| 取引コスト | 選択 | 中身 |
|---|---|---|
| 高い | 内部化 | 自社内で作る |
| 低い | 外部化 | 市場から調達する |
第3章で学んだ垂直的統合が「市場取引から組織内取引への変化」とされ、取引コストの観点から議論されることが多いとされていたのは、この考え方です。
⑤ 内部化にも限界がある
ここが試験で問われる大事な留保です。
とはいえ、内部化にも難があります。規模の利を十分には取れず、専門化も頭打ちになり、そのうえ管理コスト(内部取引コスト)までかかる。かえって非効率になることのほうが多いくらいです。
社内に取り込めばすべて解決、というわけではありません。
・自社だけの需要では規模の経済が働かない
・外部の専門メーカーほど専門化が進まない
・社内でも調整や管理の費用(内部取引コスト)がかかる
⑥ 中間組織
その場合は関連会社や系列グループにするなど、内部化と外部化の中間形態(中間組織)を採用します。
市場でも社内でもない、その中間。日本の系列取引は、この中間組織の代表例です。
第4章で学んだインテグラル型アーキテクチャの節で、「日本の自動車産業の系列取引は、擦り合わせに緊密な協力が必要だから」と説明されていたことを思い出してください。取引コストの観点からも、同じ結論が導かれます。
・擦り合わせが必要 → 関係特殊的投資が生じる → 取引コストが上がる
・完全に内部化すると、規模の経済と専門化が犠牲になる
・そこで中間組織(系列)を選ぶ
2つの章の説明が、同じ現象を別の角度から説明しているわけです。
具体例
電子機器メーカーD社が、3種類の部品について内部化と外部化をどう判断したかを見てみましょう。
❶ ネジ・汎用コネクタ → 外部化(市場取引)
・規格品なので情報の非対称性が小さい(カタログを見れば分かる)
・供給業者が何十社もある(取引参加者が多い)
・特殊な投資は不要(関係特殊的投資がない)
取引コストが低いので、市場から買うのが合理的です。自社で作れば、規模の経済で専門メーカーに勝てません。
❷ 自社製品専用の制御基板 → 内部化
・設計情報が外に漏れると競合に真似される
・仕様変更が年に何度も発生する(取引環境の不確実性が高い)
・この基板を作れるのは国内に2社しかない(取引参加者が少ない)
外注していたころ、こんなことが起きていました。仕様変更のたびに追加費用を請求され、断ると「では納期を後ろ倒しに」と言われる。供給企業が少ないため、機会主義的行動の余地が多かったのです。
そこで自社工場に取り込みました。取引コストが高い場合には内部化するという判断です。
❸ 精密加工部品 → 中間組織(系列)
この部品が悩ましいところでした。
・D社専用の治具への投資が必要(関係特殊的投資)
・毎年の擦り合わせが欠かせない
・取引コストは高い
ところが完全に内部化すると、
・D社の必要量だけでは加工機の稼働率が4割にしかならない(スケールメリットが出ない)
・加工の専門技能者を自社で育てるには10年かかる(専門化に限界)
・社内の部門間調整にも手間がかかる(内部取引コスト)
そこでD社は、加工メーカーE社に33%出資し、役員を1名派遣する関連会社にしました。
・E社はD社以外にも販売できるので、稼働率が保てる
・出資関係があるので、機会主義的行動は起きにくい
・治具への投資も安心してできる
市場でも社内でもない中間形態が、この部品には最も合っていたわけです。
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
