第2章 商品仕入・販売(マーチャンダイジング)
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「JITシステム」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る小売業の利益は「たくさん売る」だけでは増えません。いくらの利幅を乗せるか、在庫をどれだけ寝かせずに回すか、そして人がどれだけ効率よく働けているか。この3つが噛み合って初めて利益になります。この節は運営管理のなかでも計算問題が濃い場所です。式の形だけでなく、分母が売価なのか原価なのかまで気を配りながら進めましょう。


簡単にいうと
商品に投じたお金が、どれだけの粗利益を生んだか。これを測るのがGMROIと交差比率です。式の形はそっくりなのですが、分母が原価か売価かだけが違います。
マーチャンダイジング とは、ひとことで言えば 商品政策(商品化計画) のことです。何を仕入れ、どう並べ、どう見せ、どう売り込み、いくらを付けるか ── 品揃え・陳列・演出・販売促進・値付けといった一連の活動が、すべてここに入ります。
もう少し改まった言い方をすると、流通業が目標を達成するために、マーケティング戦略に沿って、商品・サービスとその組み合わせを、消費者のニーズに最もよく合い、かつ消費者にとっての価値が増すような形で提案していく 計画・実行・管理 のことになります。
ここで見落とされがちなのが お金の目 です。標的市場に合っているか、競合と違いを出せているか、ブランドのイメージを保てているか ── こうした市場側の視点は当然必要ですが、それだけでは足りません。適正な利益を確保できているか、商品に投じた資本が効率よく回っているか という財務の視点が、同じだけ重要になります。
このテーマで扱うのは、後者を測るための物差しです。
ROI(資本利益率) は、集めて投じた資本から、どれだけの利益を引き出せたかを測る指標です。投じた元手に対する成果を見るものなので、経営全体の出来ばえを総合的に評価する 土台になります。
| 指標 | 分母の平均在庫高 | 分解すると |
|---|---|---|
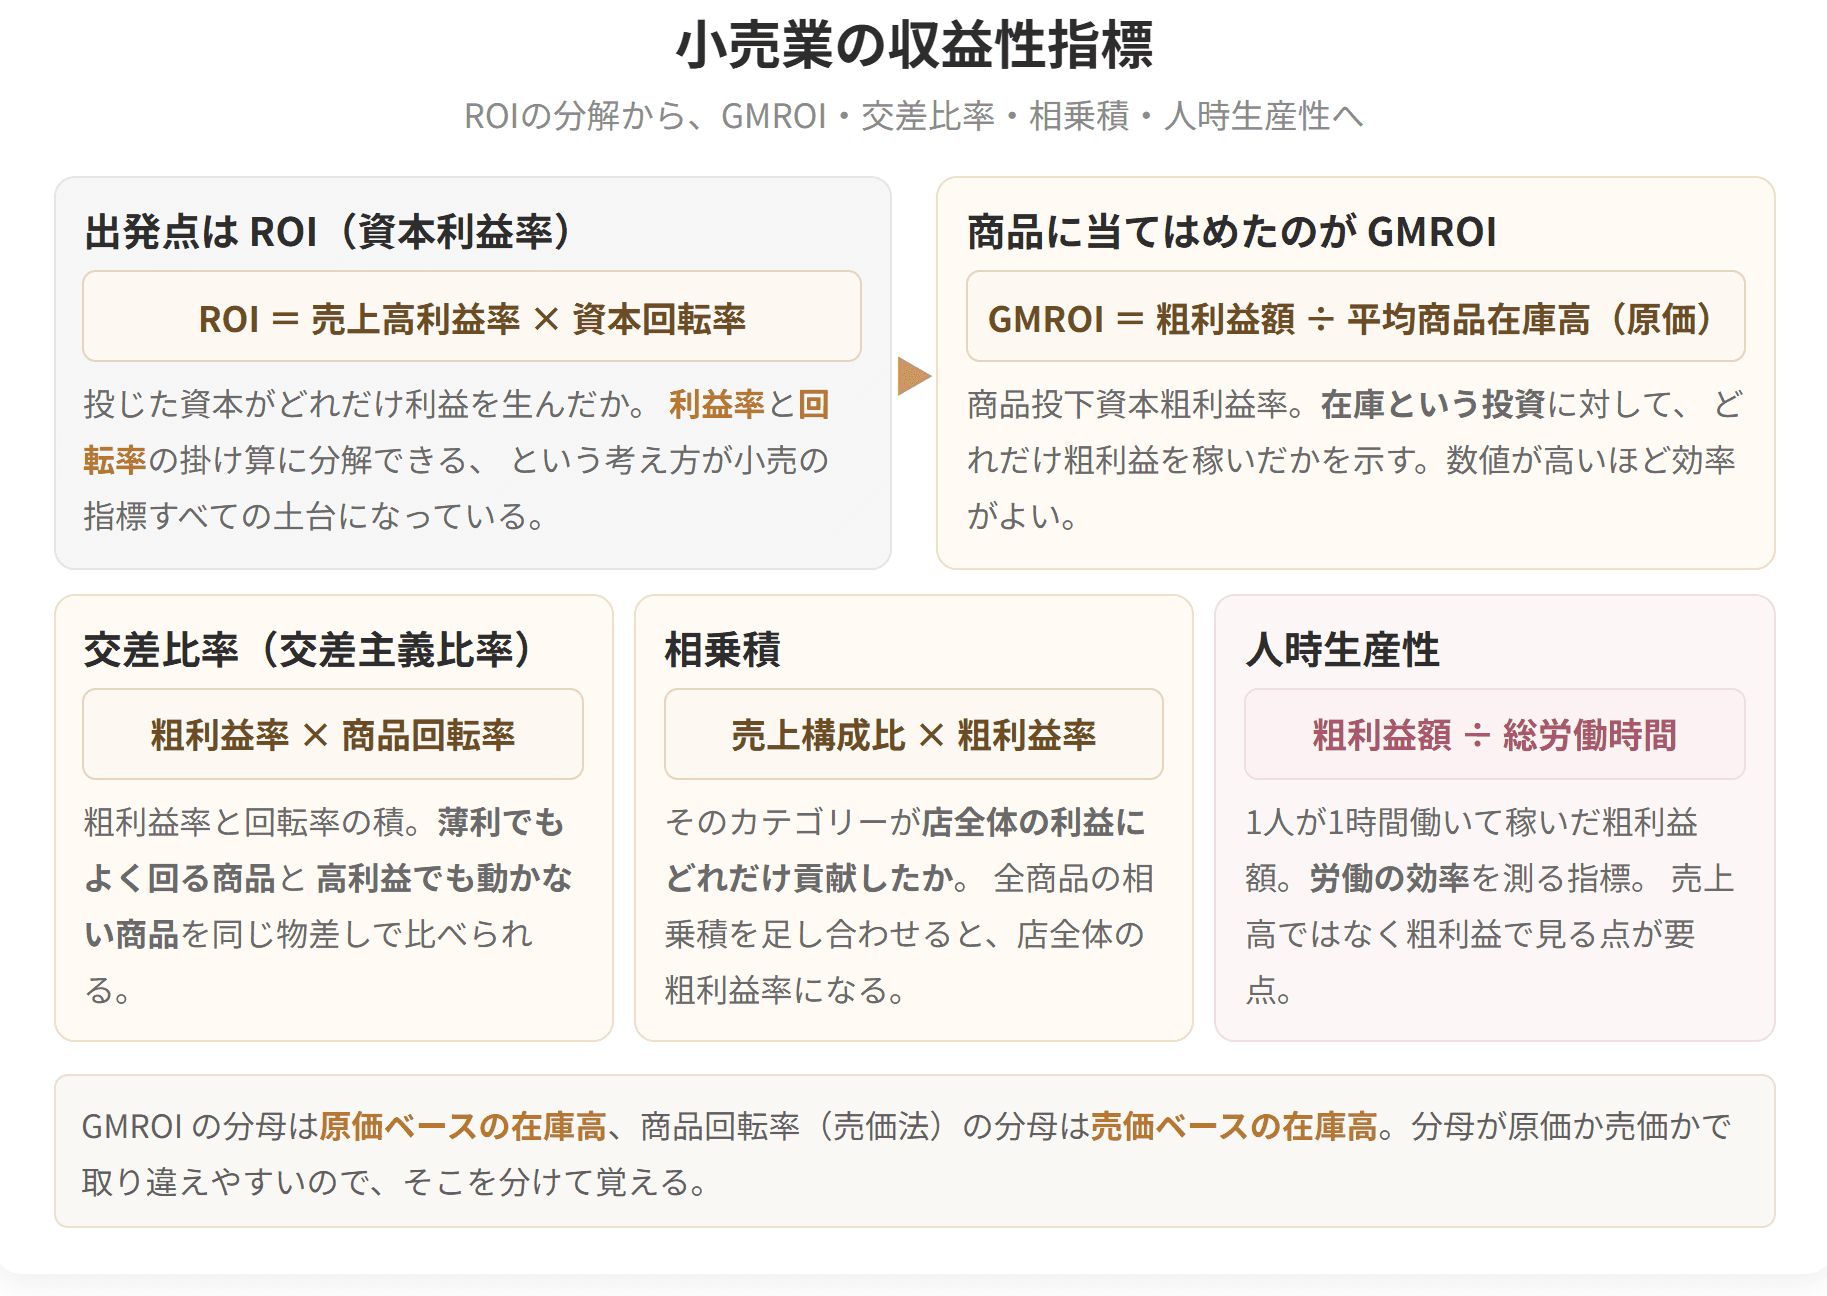
| GMROI | 原価 | 売上高総利益率 × 商品投下資本回転率 |
| 交差比率 | 売価 | 売上高総利益率 × 商品回転率(売価) |
商品回転率 は、ある期間のうちに在庫が何度入れ替わったかを表す指標です。回転が速いほど、同じ在庫でより多く売れていることになるので、販売の効率と資本の効率 の両方がここから読めます。
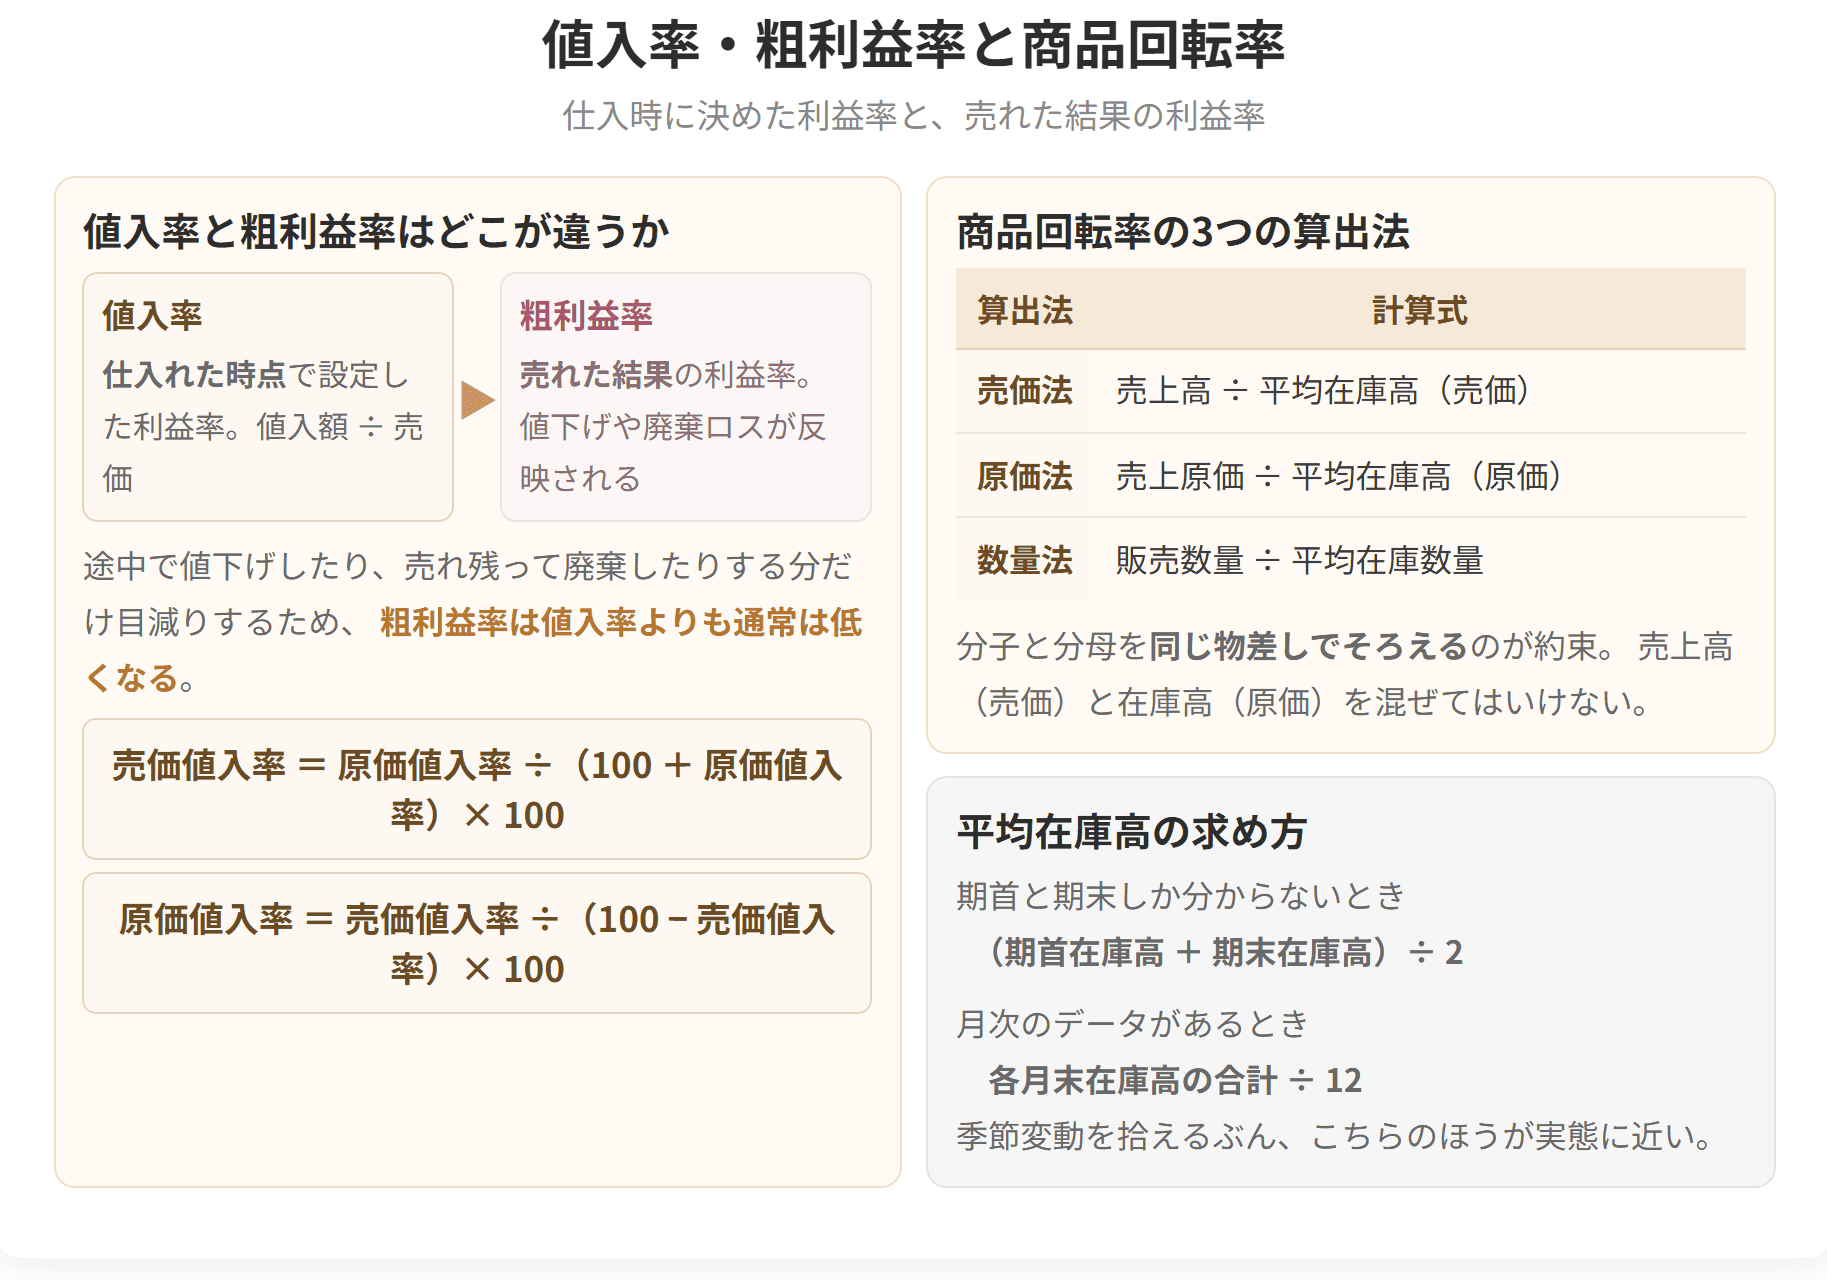
求め方は3通りありますが、どれを使うかより大事な約束事がひとつあります。分子と分母で物差しをそろえる ことです。とくに売価と原価を混ぜてはいけません。
| 打つ手 | 分子(売上高) | 分母(平均在庫高) |
|---|---|---|
| ① | 増やす | 据え置く |
| ② | 据え置く | 減らす |
| ③ | 大きく増やす | 多少増えてもよい |
③があるのが大事なところです。在庫を増やしてはいけない、という話ではありません。増やした以上に売れるなら、回転率は上がります。
上げた場合に何が良くなり、何が悪くなるかも、表で押さえましょう。
| 良くなること | 悪くなること |
|---|---|
| 棚に置く時間が短いので、破損や傷みが起きにくい | 在庫が薄くなり、品切れと販売機会損失 が出る |
| 流行遅れや陳腐化による 値崩れの影響を受けにくい | 小刻みに頼むことになり、発注費用が増える |
| 商品投下資本が減り、資本効率が上がる | まとめ買いができず、数量割引を取り逃がす(累積割引が適用されない場合) |
| 在庫が少ないので、在庫維持費を削れる |
回転率は高ければ高いほどよい、というものではありません。 速く回すほど、裏側では品切れと発注費用がふくらんでいきます。どこで釣り合わせるかを探すのが、この指標の使いどころです。
具体例
ある商品部門の1年間の実績が、次のとおりだったとします。
| 項目 | 金額 |
|---|---|
| 売上高 | 4,000万円 |
| 売上原価 | 3,000万円 |
| 売上総利益(粗利益) | 1,000万円 |
| 期首在庫高(原価) | 450万円 |
| 期末在庫高(原価) | 550万円 |
| 平均在庫高(売価) | 800万円 |
平均在庫高(原価)を出す
値入率・粗利益率と商品回転率

試験のポイント

簡単にいうと
いくらの利幅を乗せるかを決めるのが値入。そして、どの部門が店全体の利益にどれだけ貢献しているかを見るのが相乗積です。どちらも小さな計算で答えが出るので、確実に取りたい論点です。
値入 とは、仕入れた商品にいくらの利幅を乗せて売値を決めるか、という行為そのものを指します。乗せた分、すなわち売価と原価の差額が値入額です。
ここで思いつきの数字を乗せるわけにはいきません。売価と原価の差が積み上がったものが売上総利益(粗利益)であり、そこから営業経費をまかなったうえで、なお適正な営業利益が残る ように計画しておく必要があるからです。
同じ値入額でも、何を分母に置くかで率の意味が変わります。基準は2つあり、どちらを使っているかで数字がまるで違ってきます。
| 呼び方 | 値入額を何で割るか |
|---|---|

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
小売業経営にとってもROIを高めること、すなわち売上高利益率と資本回転率を高めることは極めて大事な経営課題です。
小売業経営にとって重点的に管理すべき資本は、商品に投下された資本(商品投下資本)であることから、次のGMROIが重要になります。
GMROI(Gross Margin Return On Inventory Investment)は、ROIの考え方を在庫に絞り込んだ指標です。商品に投じた資本がどれだけ効率よく働いたか を測り、在庫への投資をきちんと回収できているか を管理するために使います。
求め方は2通りあり、どちらでも同じ値になります。売上総利益(粗利益)を平均在庫高(原価)で割る か、売上高総利益率と商品投下資本回転率を掛ける かです。
なお、主な平均在庫高の算出方法は次のとおりです。
交差比率 は、GMROIとほとんど同じことを、売価 の物差しで測る指標です。在庫を仕入値ではなく売値で評価するので、売る側から見た資本の効率 をとらえる形になります。
平均在庫高を売価としている点がGMROIと異なります。ここが両者の唯一にして決定的な違いです。
売価の物差しで測るなら、分子は売上高、分母は売価の在庫。原価の物差しなら、分子は売上原価、分母は原価の在庫。数量なら両方とも数量です。
売上高(売価)を平均在庫高(原価)で割る ような混ぜ方をすると、出てきた数字は何も意味しません。
分数なので、上げる手は3つしかありません。
GMROIを出す
分解して確かめてみましょう。売上高総利益率は 1,000 ÷ 4,000 = 25%、商品投下資本回転率は 4,000 ÷ 500 = 8回。25% × 8 = 200% で一致します。
交差比率を出す
こちらも分解すると、売上高総利益率25% × 商品回転率(売価)5回(=4,000÷800)= 125%。
商品回転率を3つの方法で出す
| 方法 | 計算 | 結果 |
|---|---|---|
| 売価法 | 4,000(売上高)÷ 800(平均在庫高・売価) | 5回 |
| 原価法 | 3,000(売上原価)÷ 500(平均在庫高・原価) | 6回 |
同じ部門でも、売価法と原価法で回転率の数字は違います。在庫に利益が乗っている分だけ、売価基準の在庫高のほうが大きくなるからです。問題文がどちらの基準を使っているかを、必ず確かめてください。
試験では、次のような取り違えが狙われます。
| 誤った計算 | 何が違うか |
|---|---|
| 売上高 ÷ 平均在庫高(原価) | 分子が売価、分母が原価で基準が揃っていない |
| GMROIを売価の在庫高で計算 | GMROIは原価。売価なら交差比率 |
| 交差比率を原価の在庫高で計算 | 交差比率は売価。原価ならGMROI |
覚え方としては、「GMROIのIはInventory Investment(在庫投資)=仕入れた金額=原価」と結びつけておくと、取り違えにくくなります。
| 売価 で割る |
| 原価値入率 | 原価 で割る |
分子はどちらも同じ値入額(売価と原価の差額)です。違うのは分母だけ、という点を押さえてください。
売価 = 原価 + 値入額 という関係を、四角い図で思い浮かべると混乱しません。上に値入額、下に原価を積んで、その全体が売価になる、というイメージです。売価のほうが原価より大きいので、同じ値入額なら売価値入率のほうが小さい値になります。
売価値入率と原価値入率とを換算するには次の公式を用います。
分母の符号を取り違えないのがコツです。原価値入率から売価値入率へは「+」、売価値入率から原価値入率へは「−」。原価を100としたとき売価は100+原価値入率、売価を100としたとき原価は100−売価値入率になるから、と理解しておけば導けます。
この2つは、いつの時点の数字か が違います。
値入率 は、値札を付けた時点で決まる率です。まだ1個も売れていない段階の、こうなるはずだという見込み にすぎません。
一方の 粗利益率(売上高総利益率) は、一定期間売り続けたあとに集計して出てくる率です。こちらは 実際にそうなったという結果 です。
つまり 値入率は予定の粗利益率、粗利益率はその答え合わせ、という関係になります。
そして実務では、ほぼ必ず予定より下がります。「売価値入率は35%で設計したのに、締めてみたら粗利益率は30%だった」といったことが起こるわけです。
目減りの原因は決まっています。売れ行きが鈍って値下げした、競争が激しくて値下げせざるを得なかった、商品が傷んだ、万引きで消えた ── こうした漏れが積み重なり、当初の利幅をそのまま確保できなくなるからです。
部門ごとの粗利益率を並べただけでは、店全体への効き方は分かりません。利益率が高くても、売上がごくわずかなら店を支えているとは言えないからです。
そこで、粗利益率と売上構成比を掛け合わせて、その部門が店全体の利益をどれだけ押し上げているか を測ります。これが 相乗積 です。
上式を約分すると、部門粗利益を売上高合計で除した値であることがわかります。各部門の相乗積を合計すると、粗利益合計を売上高合計で除した値になり、全体の粗利益率と一致します。
相乗積が大きい部門ほど、店舗全体に対する粗利益貢献度が高い部門と評価することができます。
小売業は人の手で回る 労働集約型の産業 です。そのため、設備より先に人の生産性が効いてきます。
売場でこれを測るのが 人時生産性 で、従業員1人が1時間働いて、いくらの粗利益を生んだか を表します。
分子が売上高ではなく粗利益である点に注意してください。いくら売っても利幅がなければ生産性は上がらない、という考え方です。
店舗単位での管理においては、売上が大きい月は人手を増やし、売上が小さい月は人手を減らすなどして、人時生産性の維持・向上を図ることが大切です。
具体例
① 売価値入率が20%のとき、原価値入率はいくらか。
② 原価値入率が150%のとき、売価値入率はいくらか。
③ 原価が800、売価値入率が20%のとき、値入額はいくらか。
値入額をXとすると、売価は X + 800 です。売価値入率が20%なので、
Xを解くと、0.2(X+800) = X、160 = 0.8X、X = 200。よって値入額は200となります。
③は「原価800の20%だから160」と答えたくなりますが、売価値入率は売価に対する比率なので160は誤りです。売価は 200 + 800 = 1,000。その20%が200。これで辻褄が合います。
あるスーパーマーケットの部門別実績です。
| 部門 | 売上構成比 | 粗利益率 | 相乗積 |
|---|---|---|---|
| 生鮮 | 30% | 10% | 3% |
| 一般食品 | 25% | 20% | 5% |
| 日配品 | 20% | 40% | 8% |
| 非食品 | 15% | 40% |
このとき、相乗積の値が最も大きい日配品が、最も利益貢献していることがわかります。そして相乗積の合計27%が、店舗全体の粗利益率と一致します。
使い道は売場の組み替えにあります。よく売れているのに利幅の薄い生鮮部門 なら利益率の底上げを考え、利幅は厚いのに売上の小さい総菜部門 なら売場を広げてみる。こうして店全体の稼ぐ力を立て直すときの手がかりになります。
店舗Xのある月の営業実績から、相乗積に関する正しい記述を選ぶ問題を考えてみましょう。
| カテゴリー | 販売金額 | 構成比 | 粗利益率 | 粗利益額 | 相乗積 |
|---|---|---|---|---|---|
| A | 500万円 | 25% | 20% | 100万円 | 5% |
| B | 300万円 | 15% | 20% | 60万円 | 3% |
| C | 200万円 |
選択肢を検討します。
ウが正しい理由
カテゴリーAの販売金額が変わらずに他のカテゴリーの販売金額が増加すると、分母である売上高合計が大きくなるので、カテゴリーAの販売金額構成比は低下します。カテゴリーAの粗利益率は不変であることと合わせると、次の式より確認できます。
カテゴリーAの相乗積(↓)= カテゴリーAの粗利益率(→)× カテゴリーAの販売金額構成比(↓)
(↓は低下、→は不変を表します)
ある売場において、商品を300万円で仕入れ、10日間ですべての商品を販売することを計画しています。この売場で、2人の従業員が毎日それぞれ5時間ずつ労働し、売上高が500万円であった場合の人時生産性を求めます。
小売業の収益性指標
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
| 総菜 | 10% | 50% | 5% |
| 合計 | 100% | − | 27% |
| 30% |
| 60万円 |
| 3% |
| D | 600万円 | 30% | 40% | 240万円 | 12% |
| E | 400万円 | 20% | 50% | 200万円 | 10% |
| 合計 | 2,000万円 | 100% | 33% | 660万円 | 33% |
ここで分子に売上高500万円を使ってしまうと5万円/時間となり誤りです。人時生産性の分子は粗利益です。
