第2章 中小企業白書2024年版第1部 令和5年度(2023年度)の中小企業の動向
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「中小企業の定義」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る2023年5月、新型コロナウイルス感染症は5類感染症へと移行しました。白書2024年版の第1部は、まずこの3年余りを振り返るところから始まります。感染拡大が日本経済と中小企業に何をもたらし、政府の支援策がどう効いたのかを一度整理しておく、という構成です。
全体を貫くストーリーはこうです。需要が消え、供給網が切れ、経済は大きく落ち込んだ。けれども政府が持続化給付金や実質無利子・無担保融資、雇用調整助成金を大量に投入したことで、倒産件数と失業率は歴史的に低い水準にとどまった。そして支援が縮小した2023年、倒産件数は感染拡大前の水準まで戻ってきた──。
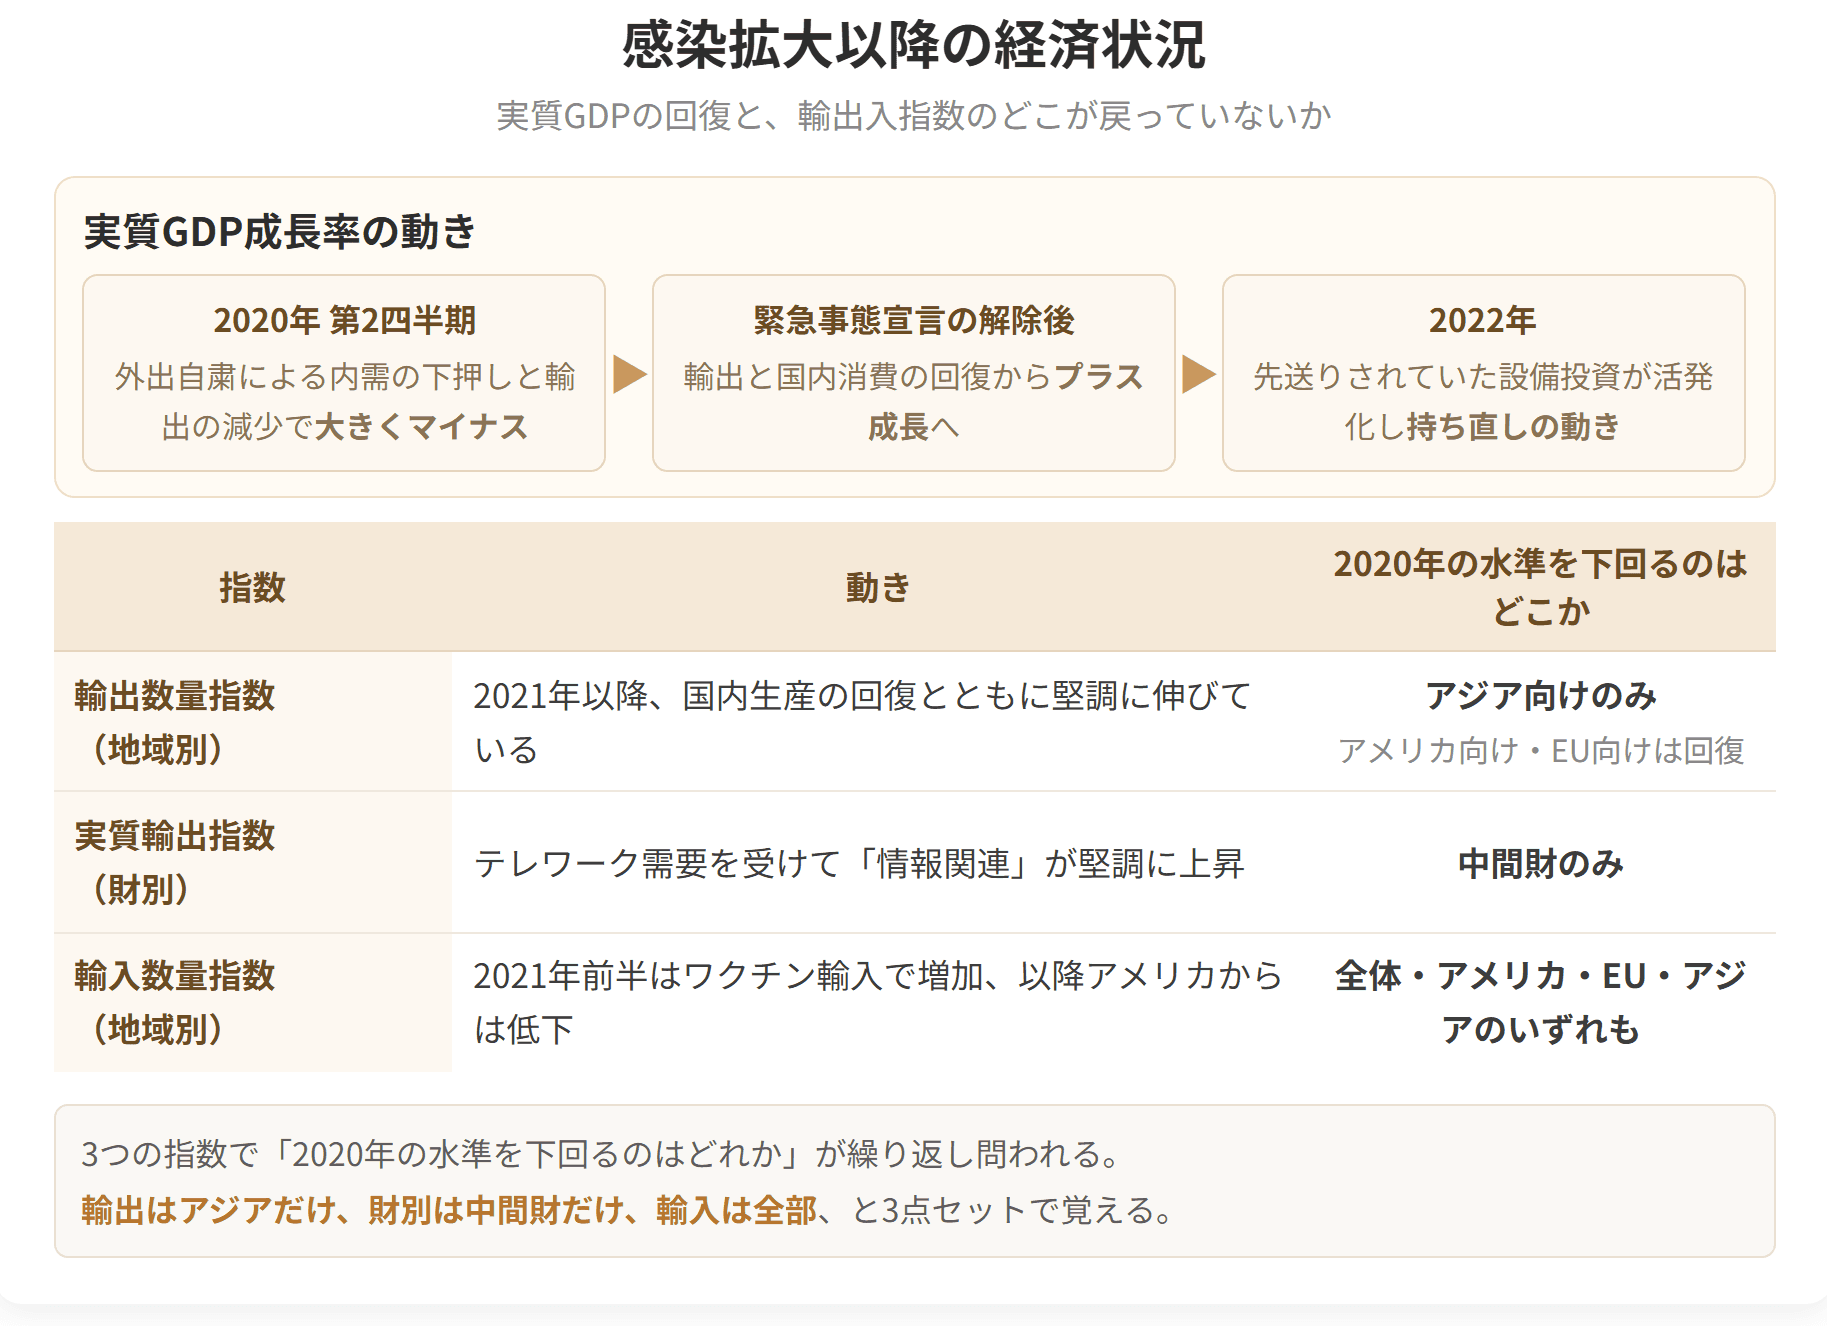
この節では「どの指標が、いつ、どちら向きに動いたか」が問われます。数字をすべて暗記する必要はありませんが、直近で2020年の水準を下回っているのはどれかという形の出題には、輸出は「アジアのみ」「中間財のみ」、輸入は「すべて」という結論を覚えておくと即答できます。


簡単にいうと
GDP・輸出・輸入の3点セット。落ち込んで、戻って、いまどうなっているか。「2020年の水準を下回っているのはどれ?」がよく聞かれるよ!
内閣府「国民経済計算」でたどると、次の3段階で動いています。
2020年:第2四半期は、感染拡大防止のための外出自粛等による内需の下ぶれに加え、主要貿易相手国でのロックダウン等による外需の大幅な減少が重なり、大きくマイナスになりました。その後、緊急事態宣言解除後の第3〜第4四半期には国内外で経済社会活動が段階的に再開され、輸出と国内消費の回復を主因に前期比でプラス成長に転じます。
2021年:海外経済の回復を機に輸出が増加した一方、第1四半期は1月に発出された緊急事態宣言によって個人消費が大きく落ち込み、成長率は前期比でゼロ近傍まで低下しました。第2四半期はワクチン需要を背景とする輸入増加がマイナス寄与となったものの、消費の回復と輸出の伸びで一時的に持ち直します。第3四半期は半導体不足による部品供給制約に加え、緊急事態宣言の再発出・延長による影響の長期化で消費が減少し、再びマイナスに転じました。
2022年:感染拡大によって先送りとなっていた設備投資が活発化したほか、生産活動や消費活動の回復により持ち直しの動きが見られました。
2020年を100とした指数(財務省「貿易統計」)です。
2020年は、諸外国のロックダウンや国内の緊急事態宣言と重なる3月から5月にかけて全体的に減少しました。ただしアジア向けは、ゼロコロナ政策を進めていた中国の外需回復等を背景に、減少幅がほかより小さくなっています。
| 地域 | 直近の指数 | 2020年水準との比較 |
|---|---|---|
| アメリカ | 117.3 | 上回る |
感染拡大以降の経済状況

試験のポイント

簡単にいうと
テレワークは2021年がピークで、いまは少し戻っている。政府の支援策では持続化給付金がトップ。倒産件数と失業率が低く抑えられたのがポイント!
帝国データバンクの調査による、中小企業のテレワーク実施率の推移です。
| 時点 | 実施 | 不実施 |
|---|---|---|
| 2019年以前 | 6.9% | 93.1% |
| 2020年 | 23.3% |

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| EU |
| 111.5 |
| 上回る |
| 全体 | 104.1 | 上回る |
| アジア | 99.1 | 下回る |
直近で2020年の水準を下回っているのはアジアのみ。落ち込みが小さかったアジアが、いまは唯一回復し切っていないという逆転が起きています。
日本銀行「実質輸出入の動向」による財別の指数です。
2020年3月から5月は、工場が止まったことでサプライチェーンが切れ、生産そのものが滞りました。これを受けて落ち込みが特に大きかったのが自動車関連の輸出です。さらに2021年の9月と10月にも大きく減っています。こちらは東南アジアで感染が広がり、部品が入らなくなって自動車の減産につながったためでした。
一方で「情報関連」「資本財」は、テレワークの浸透などによるデジタル関連財の需要増加から堅調に上昇しました。
| 財 | 直近の指数 | 2020年水準との比較 |
|---|---|---|
| 自動車関連 | 123.2 | 上回る |
| 資本財 | 112.6 | 上回る |
| 情報関連 | 111.2 | 上回る |
| 中間財 | 98.7 | 下回る |
直近で2020年の水準を下回っているのは中間財のみです。
感染症対策のワクチン輸入の本格化などを背景に、2021年前半はアメリカやEUからの輸入が増加しました。以降はアメリカからの輸入数量が低下し続け、EU・アジア地域からの輸入が拡大しています。
| 地域 | 直近の指数 |
|---|---|
| アジア | 94.8 |
| 全体 | 91.9 |
| アメリカ | 84.9 |
| EU | 77.4 |
輸入については、全体・アメリカ・EU・アジアのいずれも2020年の水準を下回っています。輸出は一部だけ、輸入は全部──この非対称が覚えどころです。
| 2021年 | 25.5% | 74.5% |
| 2022年 | 23.1% | 76.9% |
| 2023年 | 18.6% | 81.4% |
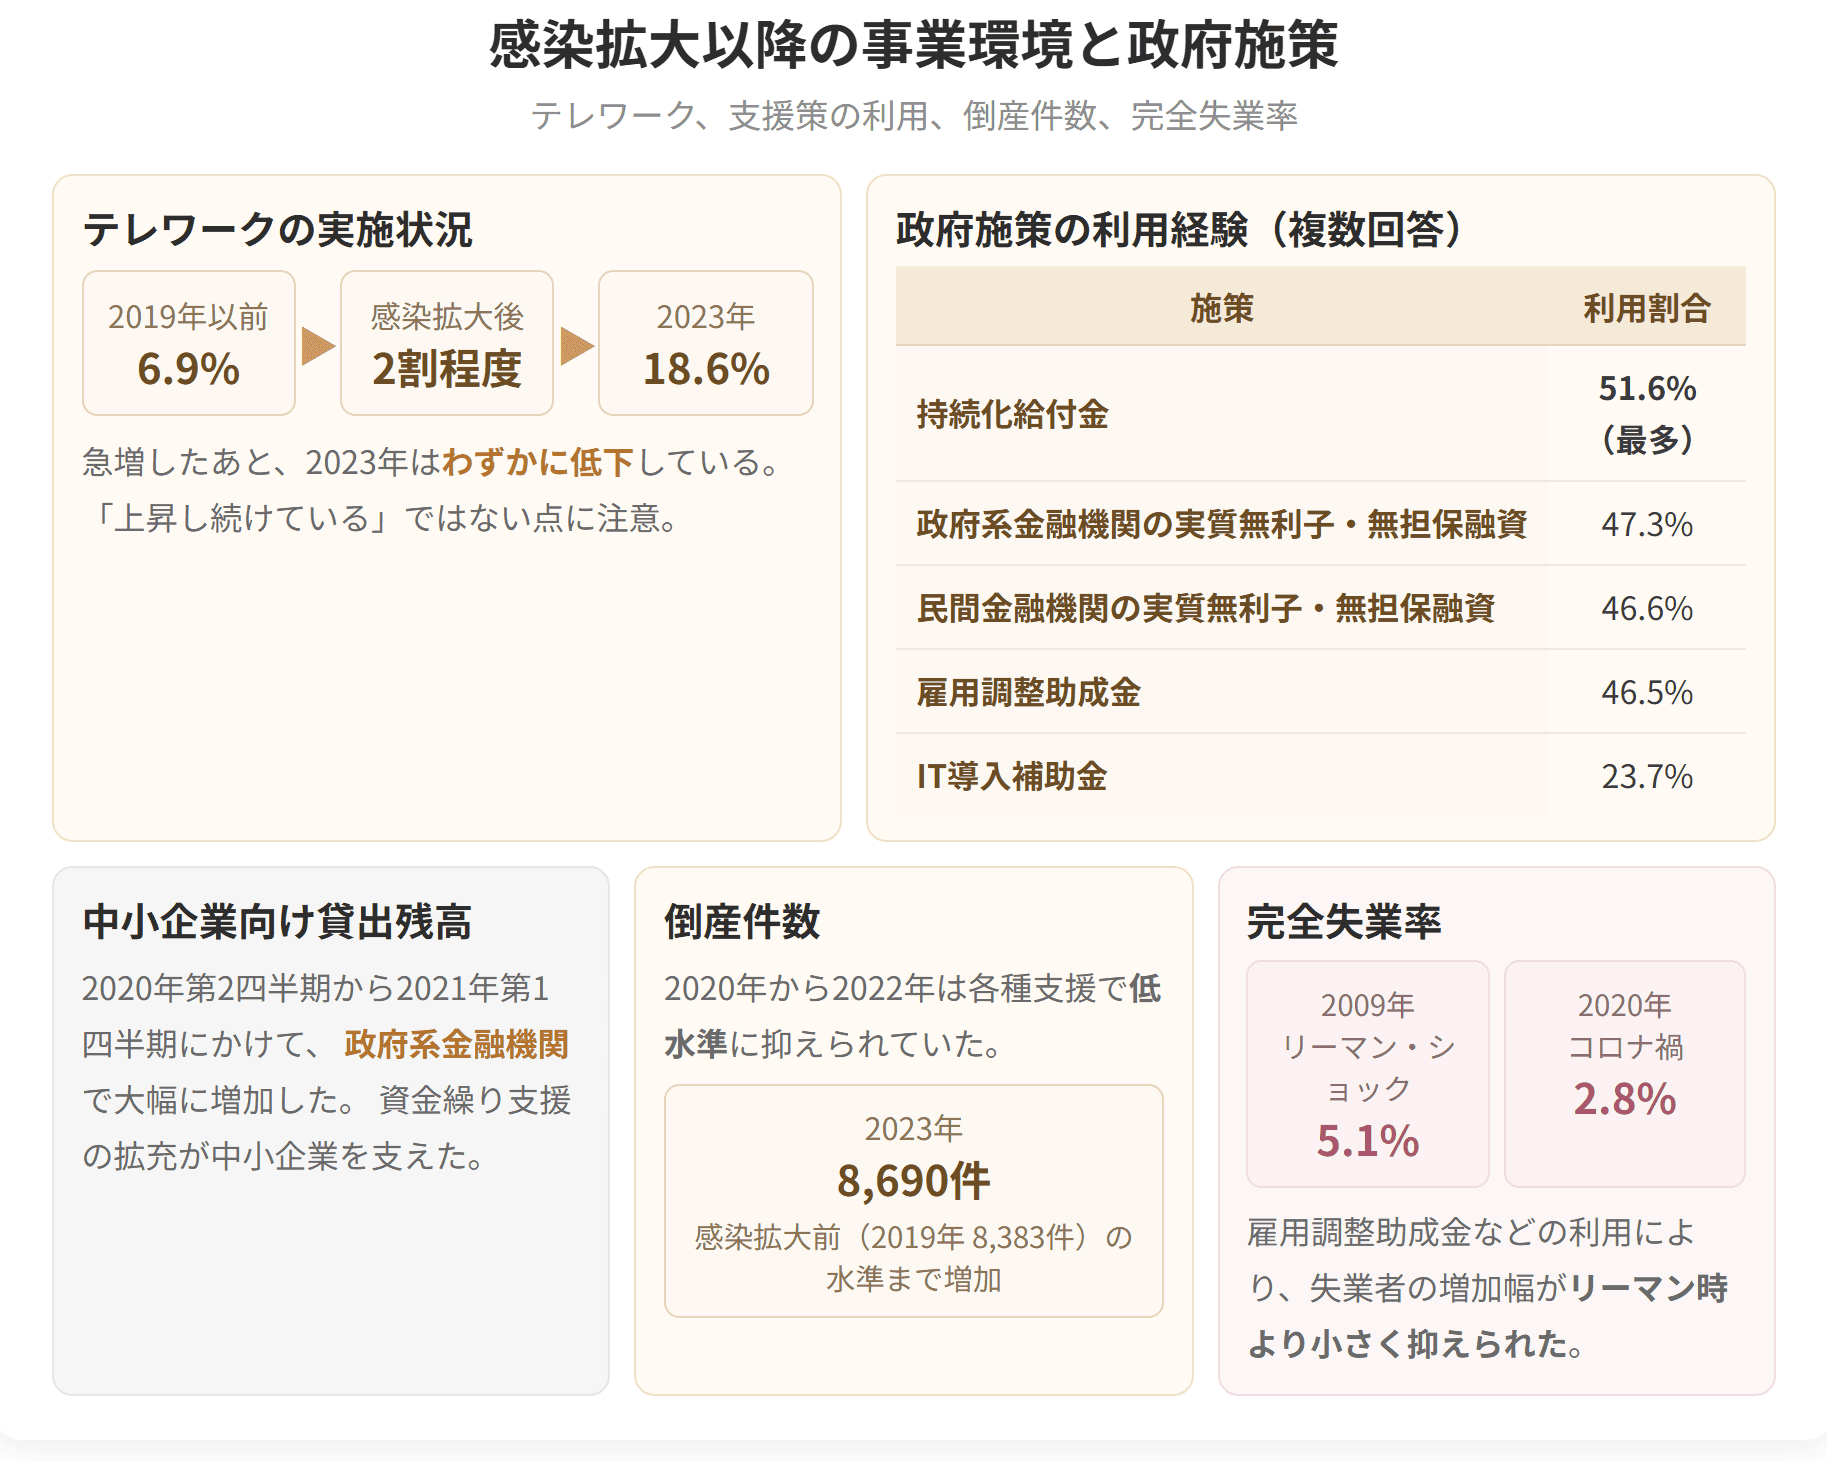
感染拡大前の2019年以前は6.9%にすぎなかった実施率が、感染拡大後に急増して2割程度に達しました。ピークは2021年の25.5%。そして2023年は18.6%と僅かに低下しています。「増え続けている」ではなく「増えた後、少し戻っている」という形を押さえてください。
2023年11〜12月時点で「利用したことがある」と回答した企業の割合です。
| 施策 | 利用率 |
|---|---|
| 持続化給付金 | 51.6% |
| 政府系金融機関による実質無利子・無担保融資 | 47.3% |
| 民間金融機関による実質無利子・無担保融資 | 46.6% |
| 雇用調整助成金 | 46.5% |
| IT導入補助金 | 23.7% |
| 事業再構築補助金 | 15.5% |
| 税金・社会保険料の支払い猶予 | 8.0% |
| 資本性劣後ローン | 5.2% |
| 新型コロナ特例リスケジュール支援 | 4.4% |
回答企業のうち半数近くが上位4つの施策を利用しています。1位が持続化給付金であること、そして給付金・融資・雇用維持という3種類の支援が横並びで効いたことを覚えておきましょう。
金融機関業態別に中小企業向け貸出残高の前年同期比を見ると、感染拡大以降の2020年第2四半期から2021年第1四半期にかけて、政府系金融機関で大幅に貸出残高が増加しました。第1章で学んだ「2020年6月に政府系が26.2兆円へ急増」という数字は、まさにこの局面のことです。政府による施策で資金繰り支援の拡充が進められたことにより、感染拡大期における中小企業の資金繰りが支えられていたことが読み取れます。
東京商工リサーチ「全国企業倒産状況」による、負債総額1,000万円以上の倒産件数です。ここでいう倒産とは、企業が債務の支払不能に陥ることや、経済活動を続けることが困難になった状態を指し、私的整理(取引停止処分、内整理)も含まれます。
| 年 | 件数 |
|---|---|
| 2019年 | 8,383件 |
| 2020年 | 7,773件 |
| 2021年 | 6,030件 |
| 2022年 | 6,428件 |
| 2023年 | 8,690件 |
感染症下の2020年から2022年にかけては、資金繰り支援等の各種施策により倒産件数が低水準で推移しました。とりわけ2021年の6,030件は歴史的な低さです。一方、直近の2023年は感染拡大前の水準まで増加し8,690件となっています。
長期で見ると、ピークは1984年の20,841件、バブル期の最低は1990年の6,468件でした。
リーマン・ショックの影響によって完全失業率が5.1%まで上昇した2009年と比べると、2020年は完全失業者数の増加幅が小さく、完全失業率は2.8%にとどまりました。雇用調整助成金をはじめとする雇用維持支援が効いたためです。直近の2023年は2.6%とさらに低い水準にあります。
「リーマン・ショックのときは5.1%、コロナのときは2.8%」──2つのショックを並べて比較する出題が考えられるので、対にして覚えておきましょう。
感染拡大以降の事業環境と政府施策
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
