第2章 中小企業白書2024年版第1部 令和5年度(2023年度)の中小企業の動向
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「中小企業の定義」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るここで扱うのは、中小企業の「売上げ」と「もうけ」という、いちばん素朴で、いちばん本質的な2つの数字です。財務省「法人企業統計調査季報」を使い、四半期ごとの動きを後方4四半期移動平均でならして見ていきます。
注意してほしいのは規模の定義です。この統計でいう大企業は資本金10億円以上、中小企業は資本金1千万円以上1億円未満であり、中小企業基本法の定義(製造業なら3億円以下)とは違います。しかも金融業・保険業は含まれていません。統計ごとに「中小企業」の範囲が違うというのは、この科目を通じて常についてまわる論点です。
覚えるべきは底を打った時期と直近の向きの2つ。売上高は2021年第1四半期が底で、直近は増加幅が縮小。経常利益は2020年第3四半期が底で、直近まで増加傾向。底のタイミングが半年ずれていることと、直近の表現が「縮小」と「増加」で違うことが、そのまま選択肢になります。


簡単にいうと
売上高の底は2021年第1四半期、経常利益の底は2020年第3四半期。利益のほうが先に底を打っているのがおもしろいところ!
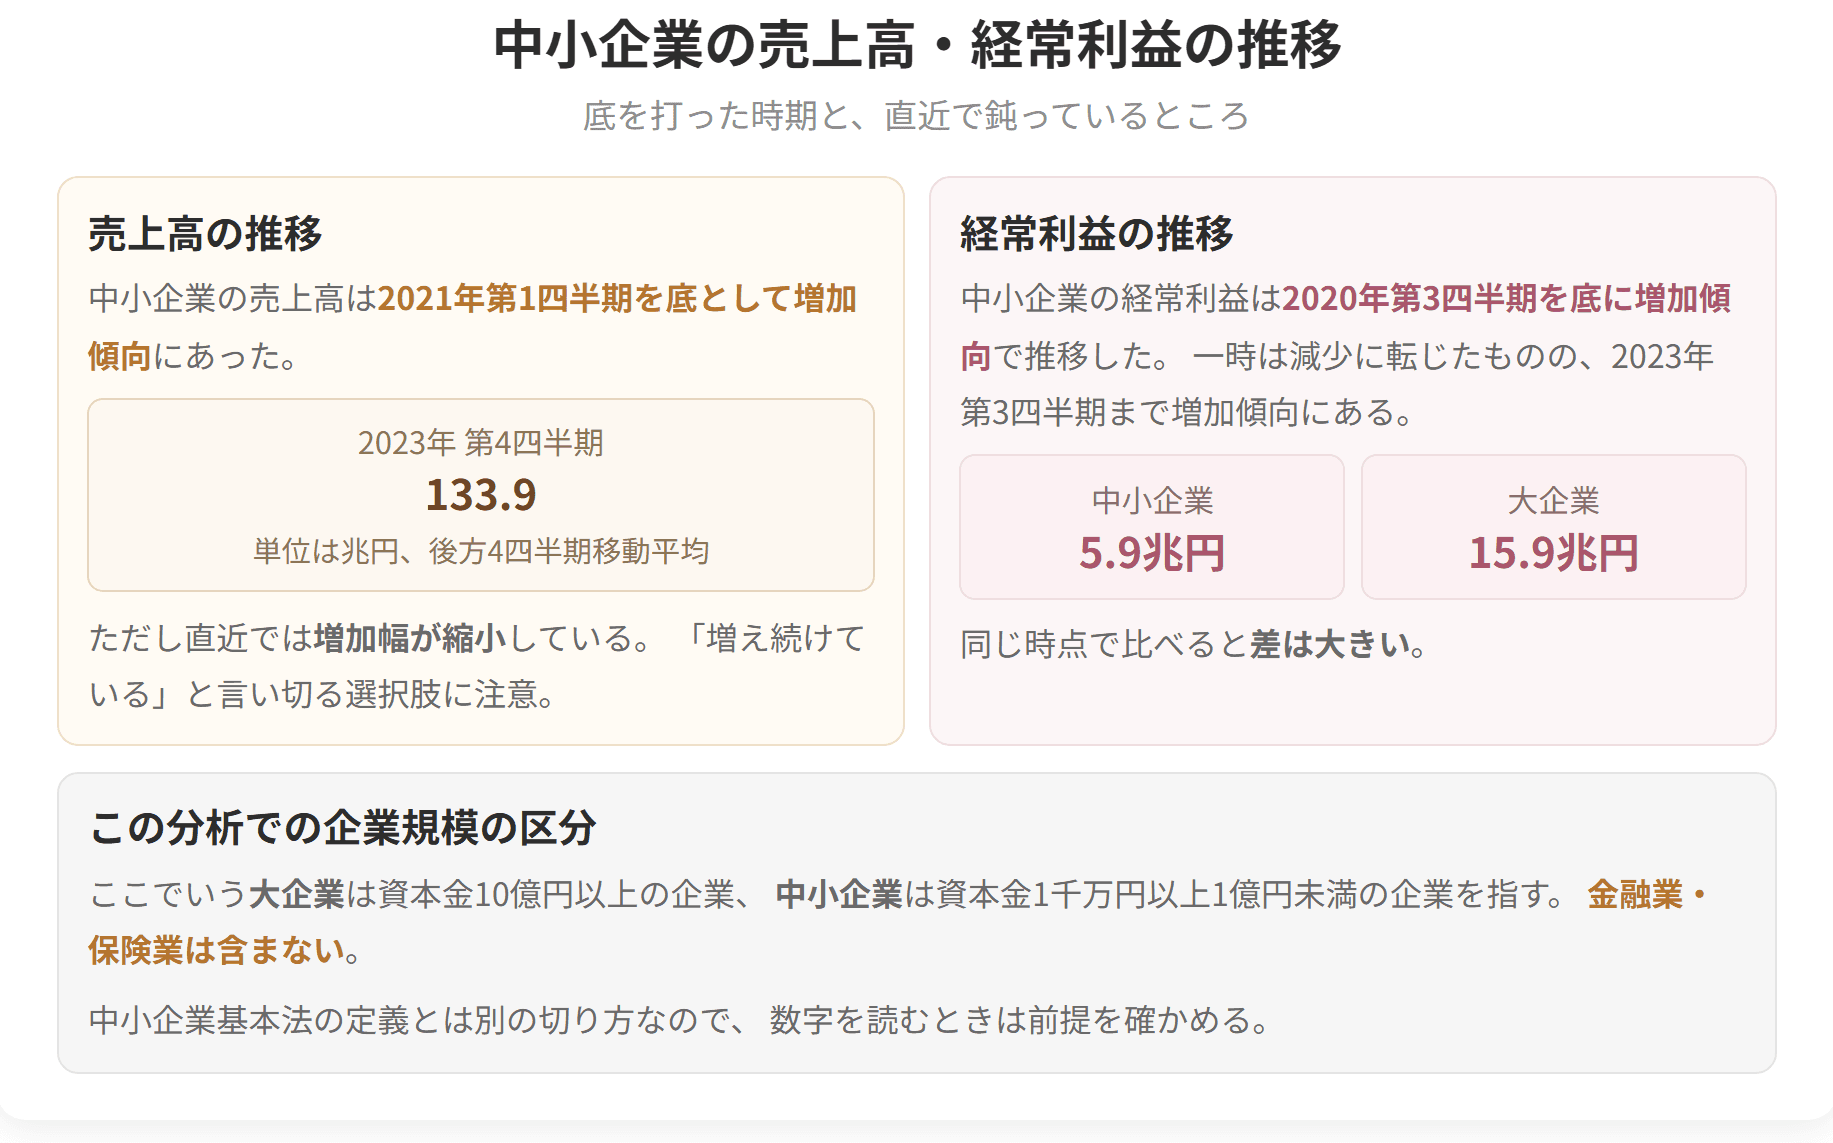
白書のまとめはこうです。中小企業の売上高は2021年の第1四半期で底を打ち、そこから増える方向で動いてきた。ただし2023年の第4四半期では、伸び幅が小さくなってきている。
直近の水準(後方4四半期移動平均)は次のとおりです。
| 企業規模 | 直近の売上高 |
|---|---|
| 大企業 | 153.7兆円 |
| 中小企業 | 133.9兆円 |
「増加が止まった」のではなく「増加幅が縮小した」という言い回しがポイントです。まだ伸びてはいるが、勢いが鈍っている。これが白書の冒頭で「2023年は年末にかけて売上げの増加に一服感が見られる」と表現されている中身です。
白書のまとめはこうです。中小企業の経常利益は2020年の第3四半期が底で、そこから伸びてきた。途中でいったん下向きになったものの、2023年の第3四半期までは増える方向で来ている。
| 企業規模 | 直近の経常利益 |
|---|---|
| 大企業 |
売上高・経常利益の推移

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 中小企業 | 5.9兆円 |
売上高では大企業153.7兆円に対して中小企業133.9兆円と、1.15倍程度の差しかありません。ところが経常利益では15.9兆円に対して5.9兆円と、2.7倍もの開きがあります。同じ売上げを立てていても、手元に残るもうけの厚みがまったく違う。これが第1章で見た「売上高経常利益率は中小企業のほうが低い」という事実の、マクロな裏付けです。
売上高の底が2021年第1四半期、経常利益の底が2020年第3四半期と、利益のほうが半年ほど先に底を打っています。
これは、感染拡大直後に企業がコスト削減を進め、さらに持続化給付金や雇用調整助成金といった支援金が営業外収益として計上されたことなどが影響していると考えられます。売上げが戻る前に利益が戻り始めた、という順序は、政策支援の効き方を示す一つの証拠です。
法人企業統計調査季報における企業規模の区分は、中小企業基本法とは別物です。
| 区分 | この統計での定義 | 中小企業基本法(製造業等) |
|---|---|---|
| 大企業 | 資本金10億円以上 | 資本金3億円超 かつ 従業員300人超 |
| 中小企業 | 資本金1千万円以上1億円未満 | 資本金3億円以下 または 従業員300人以下 |
さらに金融業・保険業は集計に含まれていません。「どの統計の話をしているか」を意識する癖をつけておくと、細かい注記を突いてくる問題にも対応できます。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
