第2章 中小企業白書2024年版第1部 令和5年度(2023年度)の中小企業の動向
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「中小企業の定義」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るこの節は、白書第1部の後半に置かれた4つの論点をまとめて扱います。物価・為替、海外展開、事業継続計画(BCP)、産業立地。一見バラバラですが、いずれも中小企業が外の世界からどんな力を受けているかという共通の視点でつながっています。
物価と為替では、原材料・資源価格の高騰が営業利益を直撃していることが読み取れます。売上高への影響は限定的でも、利益が削られる。だから次の節で学ぶ価格転嫁が課題になるわけです。
海外展開では、中小企業の直接輸出・直接投資が長期的に増えていること、そして早くから取り組んできた企業ほど業績へのプラスが大きいことが示されます。「海外展開は短期では効かない」という結論は、GXやDXの節でも繰り返し出てくるパターンです。
BCPでは策定率が上昇しているものの、中小企業は15.3%と大企業(35.5%)の半分以下。そして産業立地では、半導体工場の新規立地が地域にもたらす効果が、製造業と製造業以外でまったく違う形で現れています。


簡単にいうと
原材料高は売上より「営業利益」を削る。為替は8割が横ばい。悪化の度合いが指標ごとに違うところがポイントだよ!
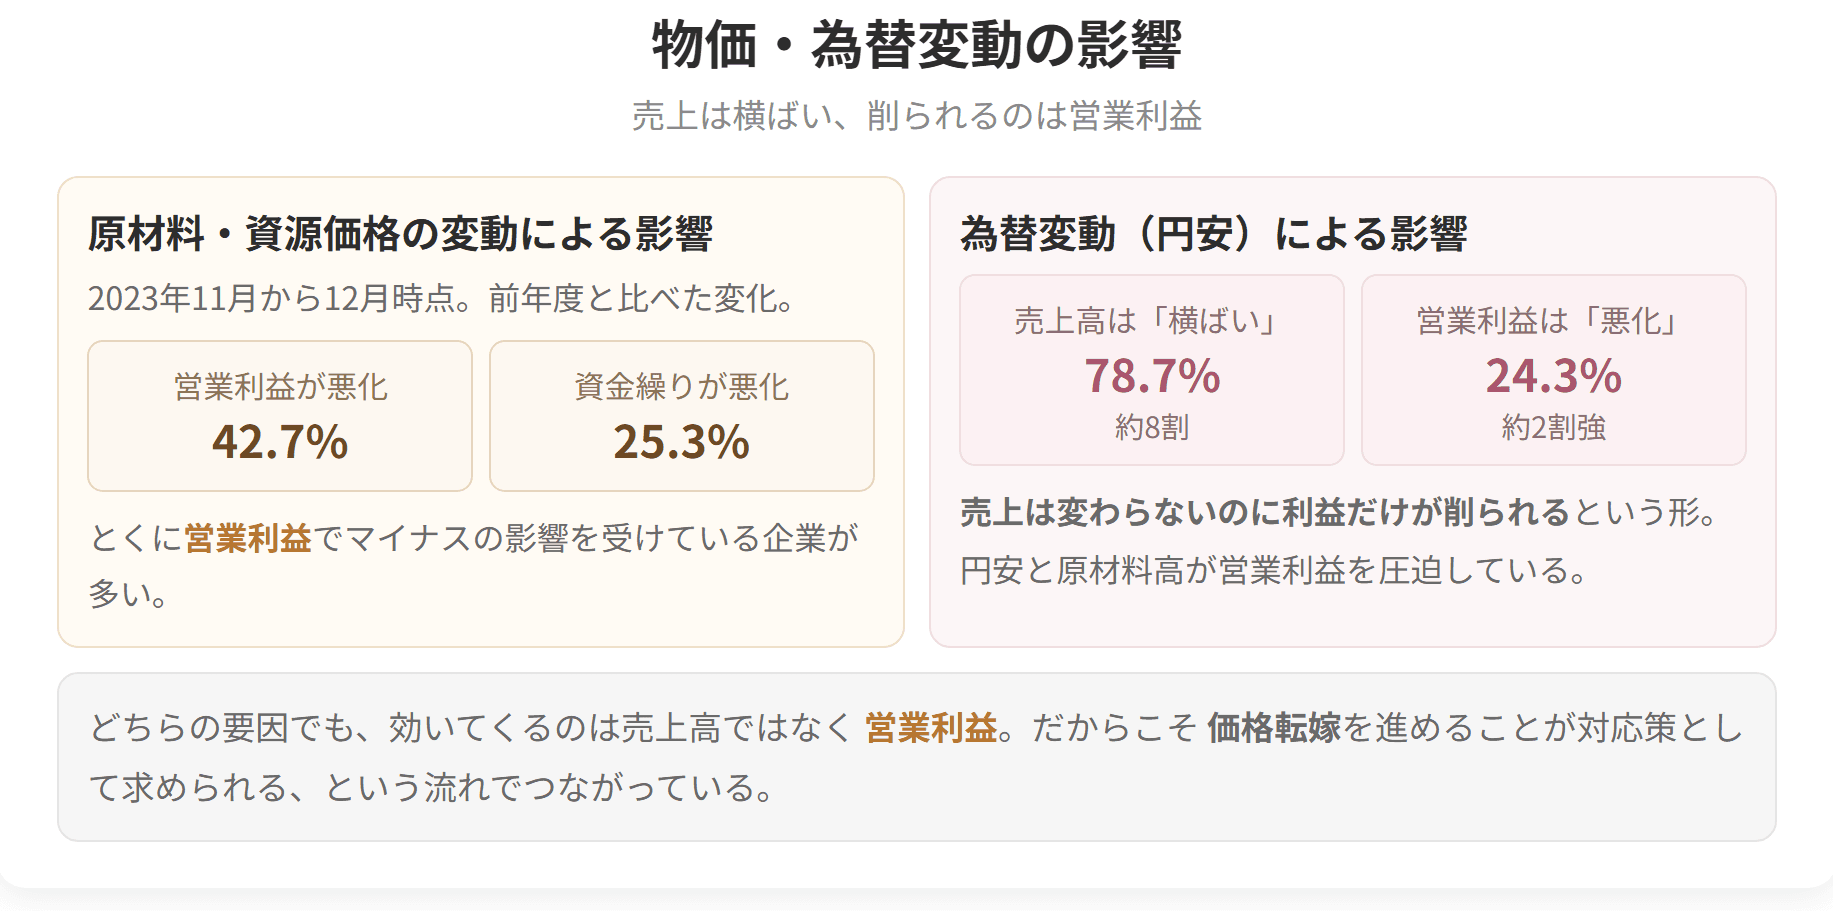
帝国データバンクが2023年11〜12月に実施した調査で、前年度と比べた企業業績への影響の変化を尋ねた結果です。
| 指標 | 改善 | 横ばい | 悪化 |
|---|---|---|---|
| 売上高(n=5,991) | 19.3% | 56.6% | 24.1% |
| 営業利益(n=5,968) | 12.7% | 44.7% | 42.7% |
| 資金繰り(n=5,931) | 7.8% | 67.0% | 25.3% |
物価・為替変動の影響

試験のポイント

簡単にいうと
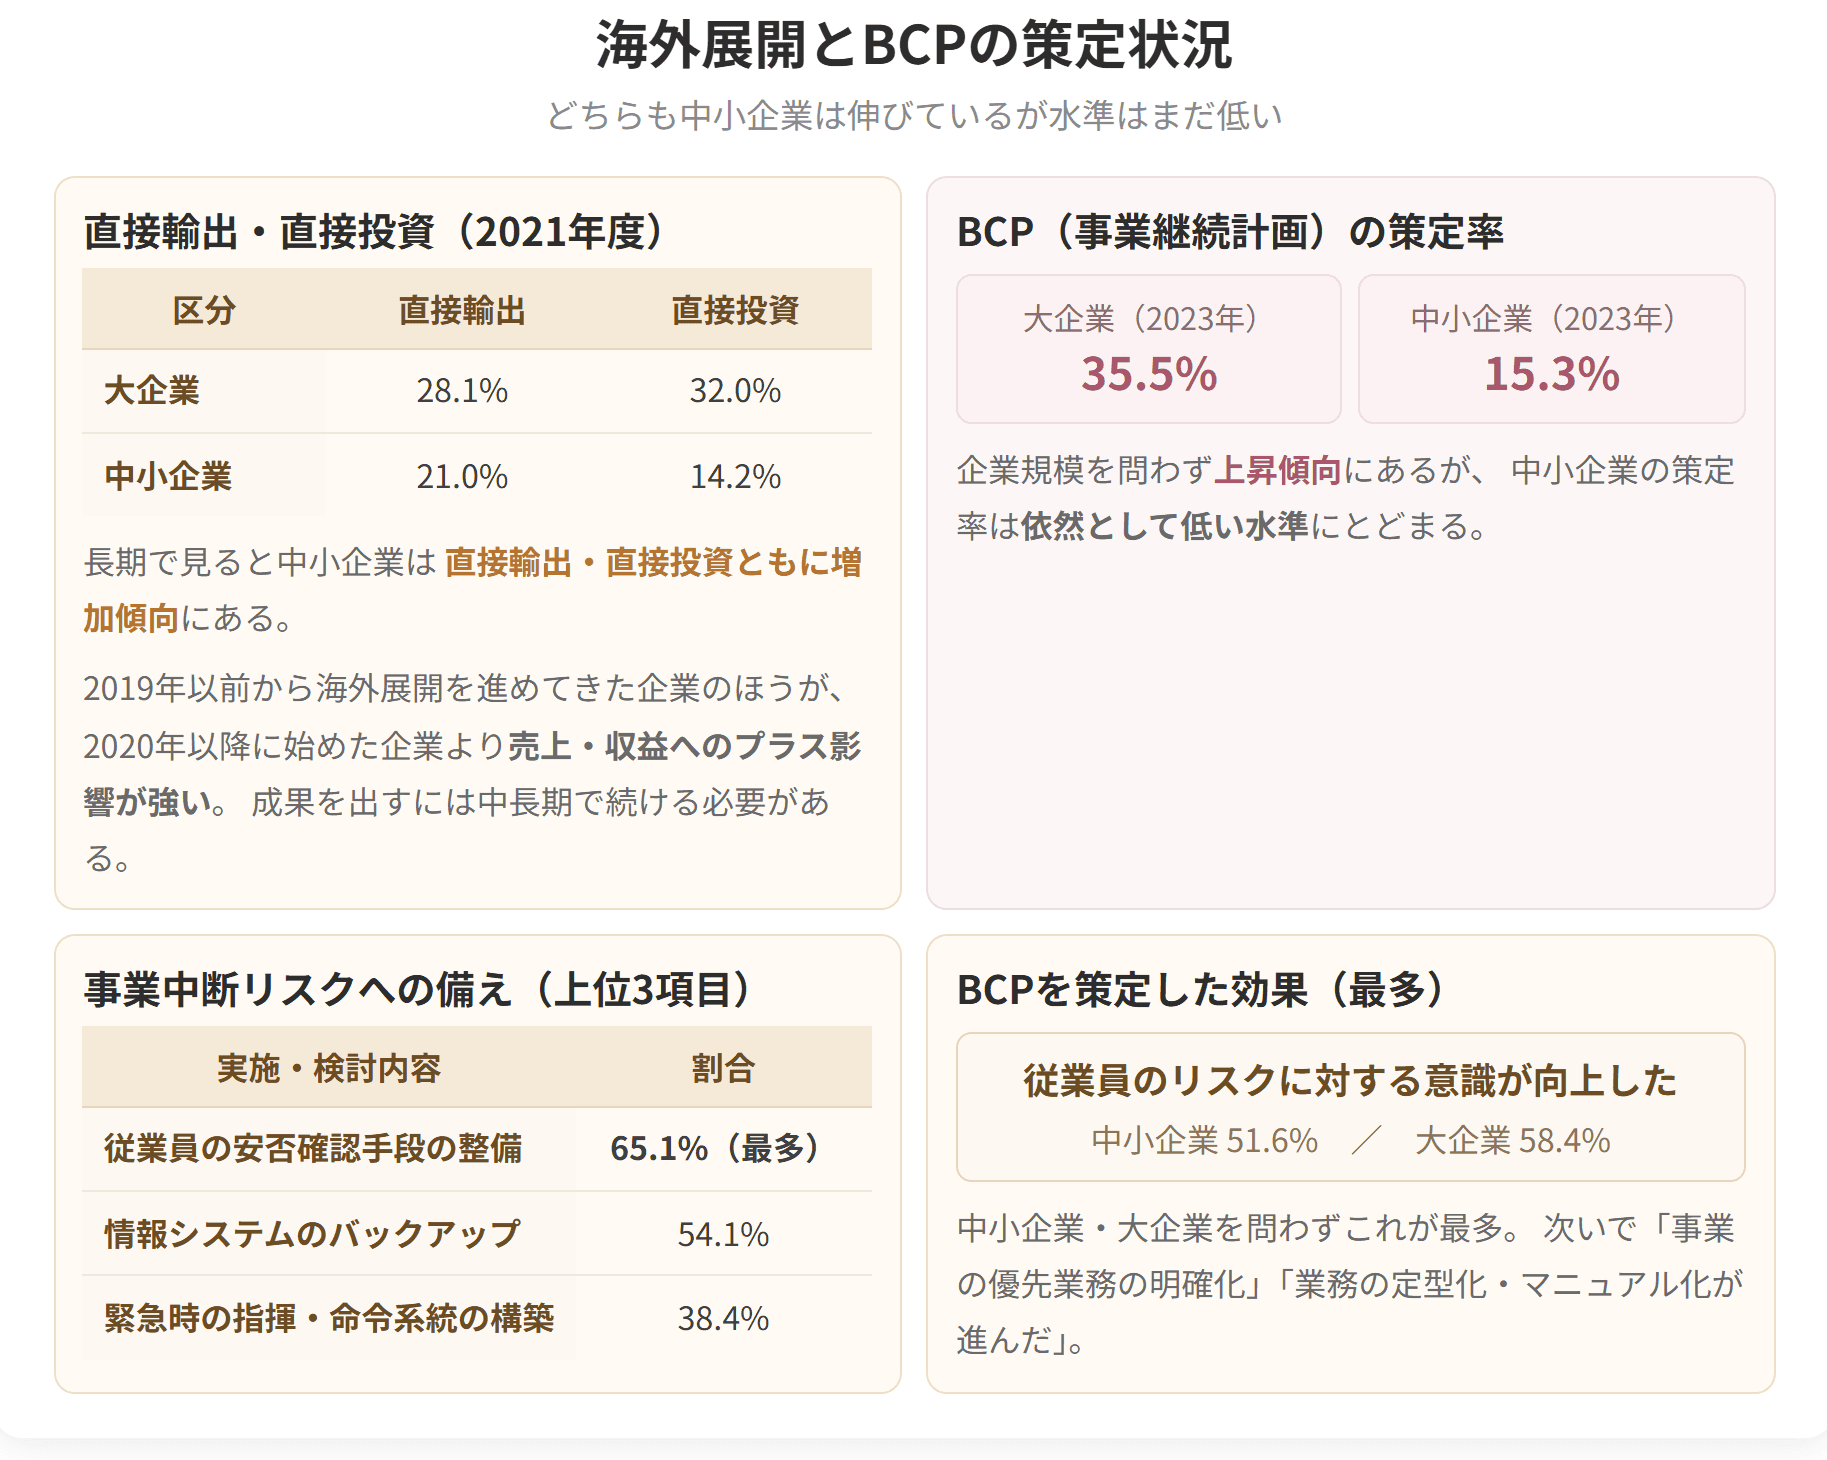
中小企業の直接輸出・直接投資は長期的に増加。そして「2019年以前から始めた企業」のほうが業績へのプラスが大きい——海外展開は長期戦だよ。
経済産業省「企業活動基本調査」による推移です。直接輸出企業とは、直接外国企業との取引を行う企業を指します。
| 指標 | 企業規模 | 1997年度 | 2021年度 |
|---|---|---|---|
| 直接輸出企業割合 | 大企業 | 28.8% |
簡単にいうと
BCP策定率は大企業35.5%、中小企業15.3%。効果の1位はどちらも「従業員のリスクに対する意識が向上した」だよ。
2020年以降の感染症拡大だけでなく、令和6年能登半島地震をはじめとして自然災害が絶えません。不測の事態に際して業務の中断リスクを下げる、もしくは短期間で復旧を行うため、BCP(Business Continuity Plan:事業継続計画)の策定が重要になっています。
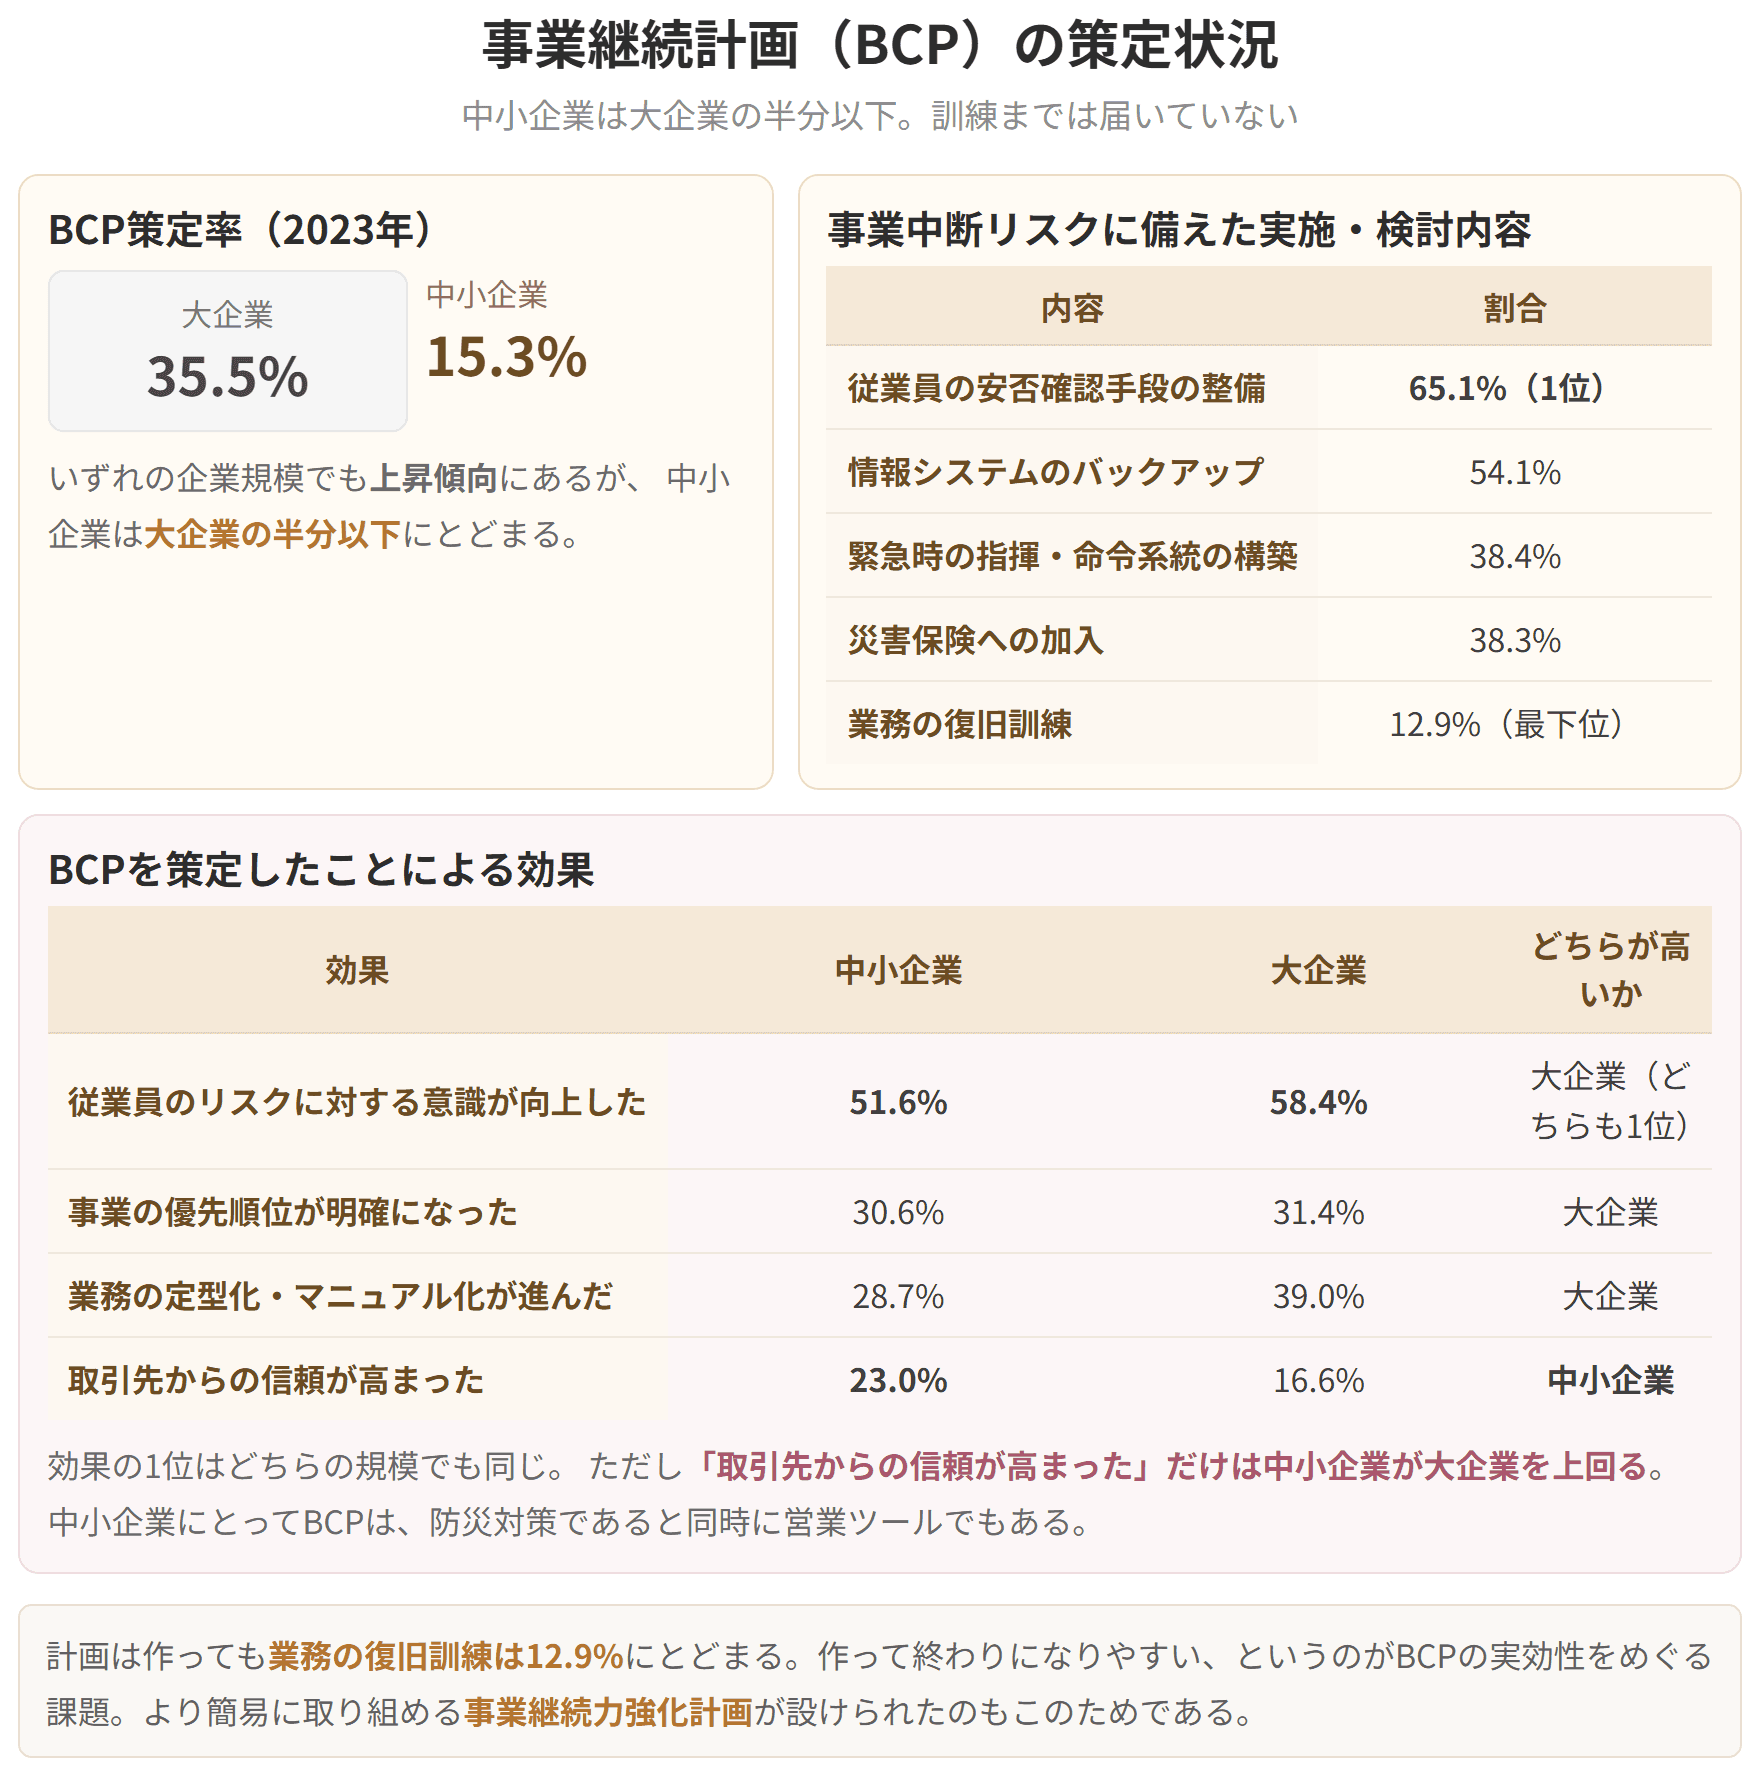
帝国データバンクの調査によれば、いずれの企業規模でも上昇傾向にあります。
| 企業規模 | 2023年の策定率 |
|---|---|
| 大企業 | 35.5% |
| 中小企業 |
簡単にいうと
工場の敷地面積は2011年以降ゆるやかに増加。立地を選ぶ理由の1位は「本社・ほかの自社工場への近接性」。半導体工場の効果は業種で分かれるよ!
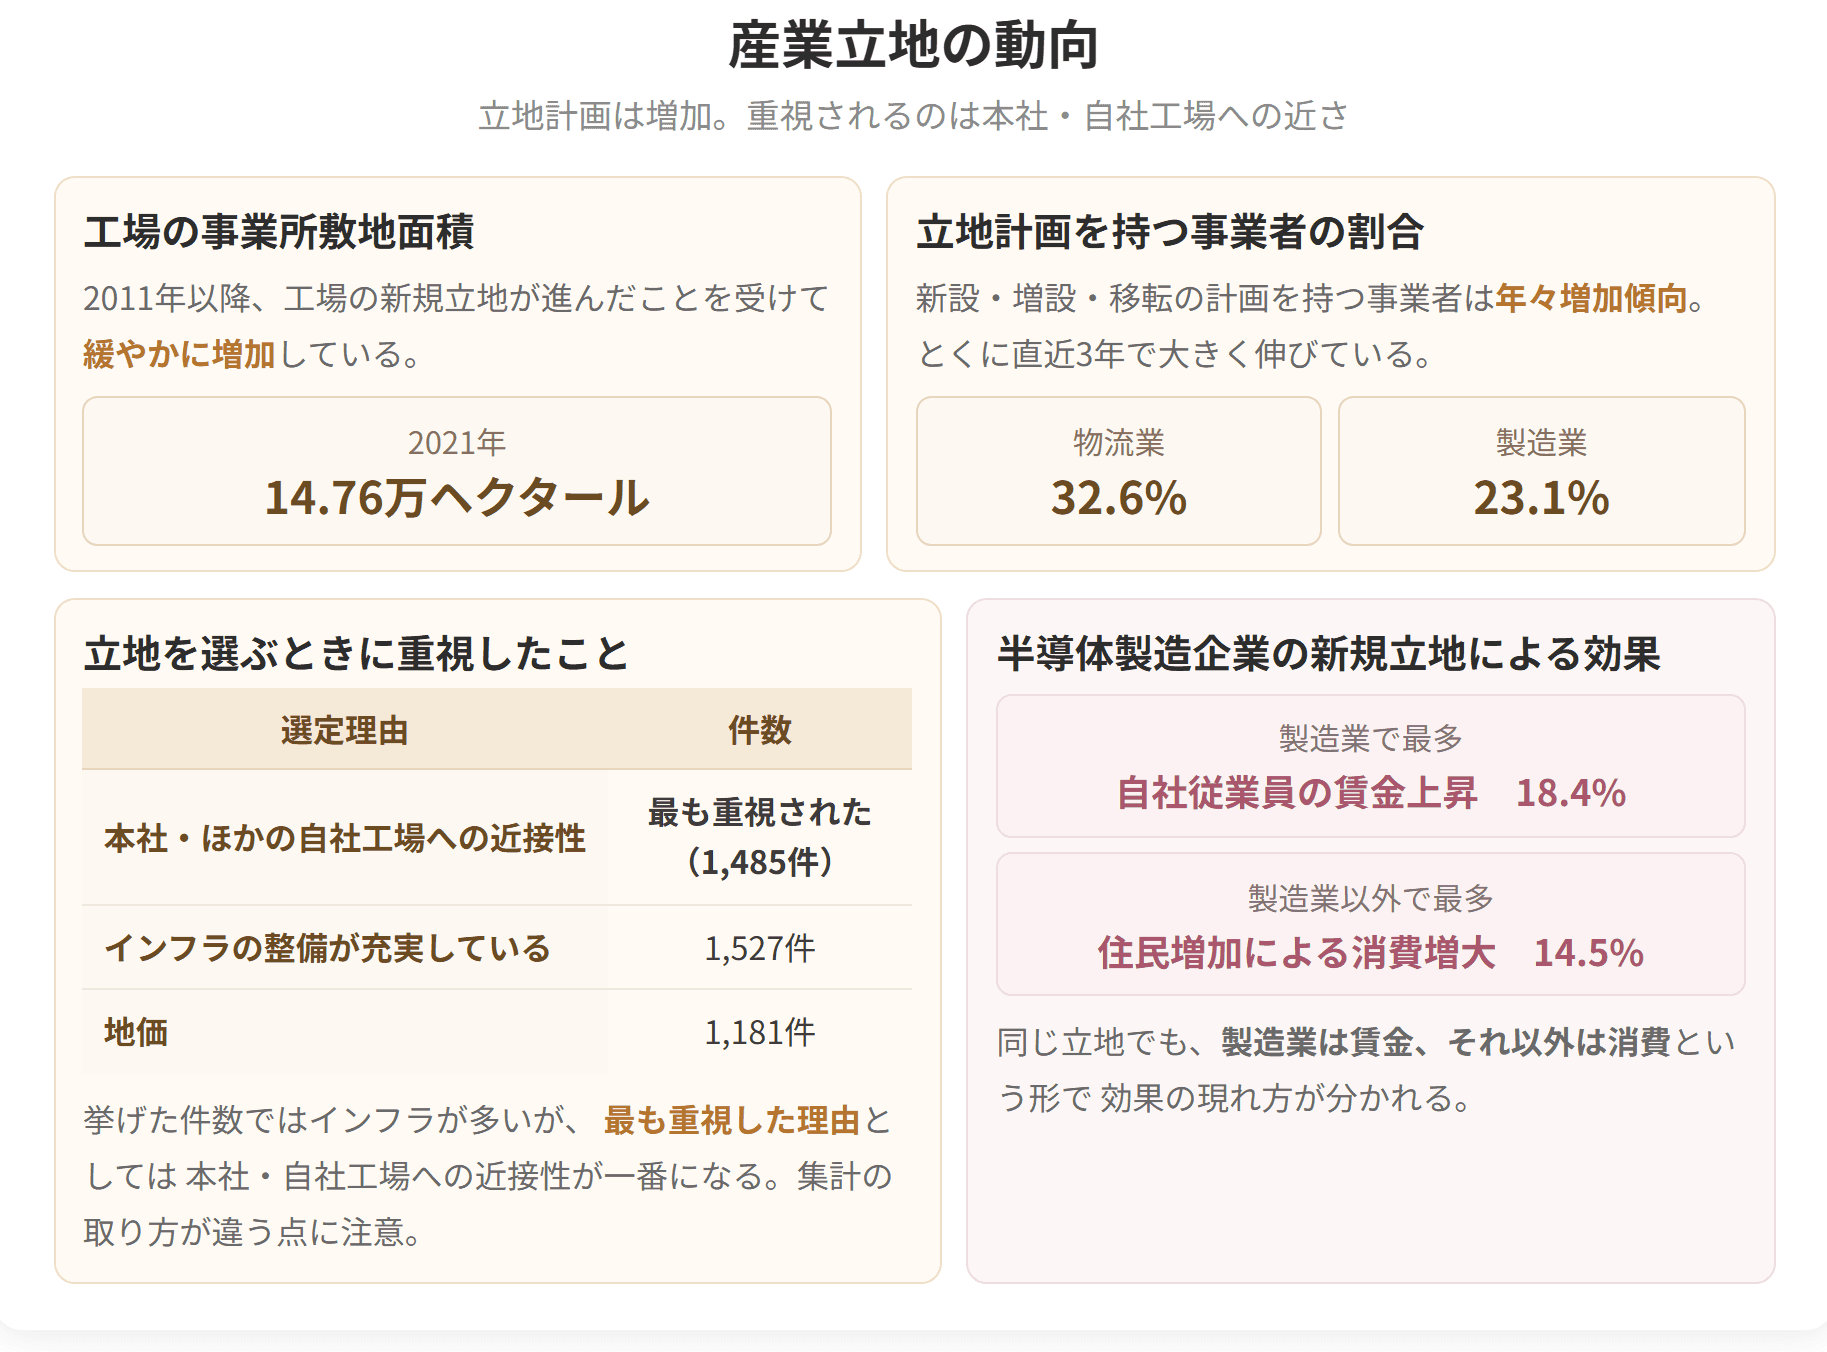
従業員30人以上の製造業の事業所の敷地面積の推移です。2011年以降、工場の新規立地が進展したことを受け、緩やかに増加しており、2021年は14.76万haとなっています。
「減り続けている」というイメージを持たれがちですが、実際は2011年を境に増加に転じています。国内回帰(リショアリング)や半導体・蓄電池への大型投資が背景にあります。
日本立地センターの調査で、国内事業拠点に関する立地計画(新設・増設・移転)を持つ事業者の割合です。
年々増加傾向にあり、直近3年で製造業・物流業ともに大きく伸びています。
| 業種 | 2023年度 |
|---|

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
理屈は単純です。仕入れ値が上がっても売値に反映できなければ、売上高は変わらないのに利益だけが削られる。まさに「価格転嫁ができていない」状態が、この数字に表れています。資金繰りが悪化している企業も4社に1社あり、放置すれば資金ショートにつながりかねません。
| 指標 | 改善 | 横ばい | 悪化 |
|---|---|---|---|
| 売上高(n=5,813) | 7.3% | 78.7%(約8割) | 14.0% |
| 営業利益(n=5,791) | ― | 70.9% | 24.3%(2割強) |
| 資金繰り(n=5,732) | ― | 81.5% | 15.5% |
為替の影響は、原材料価格と比べると穏やかです。売上高は約8割(78.7%)が横ばい、資金繰りも81.5%が横ばいと答えています。国内で完結している中小企業が多いため、為替そのものの直接的な影響は限定的なのです。
それでも営業利益は2割強(24.3%)が悪化しています。これは円安の進行や輸入物価の上昇に起因する原材料・資源価格の高騰が、間接的に利益を圧迫しているためです。
白書の結論はこうです。円安進行や輸入物価上昇に起因する原材料・資源価格の高騰が、営業利益にマイナスの影響を与えている。そのため価格転嫁を促進することなどの対応が必要である。
原材料価格でも為替でも、いちばん傷むのは営業利益。この共通点を押さえておけば、どちらの図表を問われても「悪化が最も大きいのは営業利益」と答えられます。
| 直接輸出企業割合 | 中小企業 | 16.4% | 21.0% |
| 直接投資企業割合 | 大企業 | 26.8% | 32.0% |
| 直接投資企業割合 | 中小企業 | 8.6% | 14.2% |
長期的に見ると、中小企業の直接輸出企業割合・直接投資企業割合はともに増加傾向にあります。直接輸出は16.4% → 21.0%、直接投資は8.6% → 14.2%と、どちらも着実に伸びました。
興味深いのは大企業の直接輸出企業割合が28.8% → 28.1%とわずかに減っていることです。大企業は輸出から現地生産(直接投資26.8% → 32.0%)へ軸足を移しており、中小企業だけが両方とも増やしている構図になります。
ただし統計上の注意があります。企業活動基本調査の対象は従業者50人以上かつ資本金(出資金)3,000万円以上の法人企業です。つまりここでいう「中小企業」には、小規模事業者はほとんど含まれていません。比較的規模の大きい中小企業の姿を見ている、という前提を忘れないでください。
帝国データバンクの調査で、海外展開の取組開始時期別に業績への影響を見た結果です。
売上高への影響
| 開始時期 | 大いにプラス | プラス | 影響はない |
|---|---|---|---|
| 2019年以前(n=423) | 14.4% | 39.2% | 40.7% |
| 2020年以降(n=154) | 8.4% | 31.2% | 57.1% |
経常利益への影響
| 開始時期 | 大いにプラス | プラス | 影響はない |
|---|---|---|---|
| 2019年以前(n=423) | 12.8% | 35.7% | 40.9% |
| 2020年以降(n=154) | 8.4% | 29.9% | 53.9% |
海外展開を長期で進めてきた企業は、売上高や収益へのプラス影響が強い傾向にあります。2019年以前から取り組んでいる企業では、売上高で「大いにプラス+プラス」が53.6%に達するのに対し、2020年以降に始めた企業では39.6%にとどまります。逆に「影響はない」は40.7%対57.1%と、16ポイントの開きがあります。
結論は明快です。海外展開は中長期的な取組が必要であり、始めてすぐに効果が出るものではありません。
この「早く始めた企業ほど効果が大きい」という構図は、この章の後半で学ぶGX(脱炭素化)とDXでもまったく同じ形で現れます。白書2024年版の隠れたテーマは「早く始めた者が報われる」なのだと考えると、3つの図表をまとめて記憶できます。
海外展開とBCPの策定状況
試験のポイント
中小企業の策定率は大企業の半分以下です。策定には時間と専門知識が要るため、人手の限られた中小企業ほど後回しになりがちだという構図が見えます。第6章で学ぶ事業継続力強化計画(中小企業強靱化法に基づく認定制度)は、この差を埋めるために、BCPより簡易な形で策定できる仕組みとして設けられたものです。
上位10項目は次のとおりです。
| 内容 | 割合 |
|---|---|
| 従業員の安否確認手段の整備 | 65.1% |
| 情報システムのバックアップ | 54.1% |
| 緊急時の指揮・命令系統の構築 | 38.4% |
| 災害保険への加入 | 38.3% |
| 調達先・仕入先の分散 | 35.2% |
| 事業所の安全性確保(建物の耐震補強、設備の転倒・落下対策など) | 33.4% |
| 多様な働き方の制度化(テレワーク、時差出勤、サテライトオフィスなど) | 20.5% |
| 生産・物流拠点の分散 | 18.4% |
| 代替生産先・仕入先・業務委託先・販売場所の確保 | 18.3% |
| 業務の復旧訓練 | 12.9% |
1位は「従業員の安否確認手段の整備」(65.1%)、2位は「情報システムのバックアップ」(54.1%)。上位2つは比較的手をつけやすい項目です。
一方、最下位の「業務の復旧訓練」は12.9%にとどまります。計画は作っても、実際に動かす訓練まではできていない。ここがBCPの実効性をめぐる課題です。
上位5項目を企業規模別に並べます。
| 効果 | 中小企業 | 大企業 |
|---|---|---|
| 従業員のリスクに対する意識が向上した | 51.6% | 58.4% |
| 事業の優先順位が明確になった | 30.6% | 31.4% |
| 業務の定型化・マニュアル化が進んだ | 28.7% | 39.0% |
| 業務の改善・効率化につながった | 25.5% | 24.8% |
| 取引先からの信頼が高まった | 23.0% | 16.6% |
いずれの企業規模でも「従業員のリスクに対する意識が向上した」が最も多くなっています。
注目したいのは「取引先からの信頼が高まった」だけが中小企業(23.0%)のほうが大企業(16.6%)より高いことです。サプライチェーンの一員として選ばれるために、BCPが名刺代わりになっている。中小企業にとってBCPは、防災対策であると同時に営業ツールでもあるという読み方ができます。
事業継続計画の策定状況
試験のポイント
| 物流業 | 32.6% |
| 製造業 | 23.1% |
物流業のほうが製造業より高い点に注意してください。EC(電子商取引)の拡大と、いわゆる「2024年問題」への対応で、物流拠点の整備が急がれていることの表れです。なお物流業は2012年度から調査対象に加わりました。
経済産業省「工場立地動向調査」の2013年から2022年までの累計(製造業のみ、単位は件)です。
| 理由 | 最も重視した | 重視した |
|---|---|---|
| 本社・ほかの自社工場への近接性 | 1,485 | 1,287 |
| 市場への近接性 | 396 | 835 |
| インフラの整備が充実している | 355 | 1,527 |
| 関連企業への近接性 | 359 | 635 |
| 地価 | 356 | 1,181 |
| 工業団地である | 306 | 1,130 |
| 人材・労働力の確保 | 268 | 877 |
| 国・地方自治体の助成 | 230 | 825 |
| 周辺環境からの制約が少ない | ― | 755 |
| 地方自治体の誠意・積極性・迅速性 | ― | 664 |
「最も重視した」で圧倒的1位は「本社・ほかの自社工場への近接性」(1,485件)です。2位以下(396件、359件、356件…)の4倍近くあり、突出しています。
一方、「重視した」では「インフラの整備が充実している」(1,527件)が最多になります。「最も重視した」と「重視した」で1位が入れ替わるので、どちらを聞かれているか読み違えないようにしてください。
近年、国内各地で半導体工場の新設が相次いでいます。その効果を業種別に見た結果です。
| 効果 | 製造業(n=434) | 製造業以外(n=4,265) |
|---|---|---|
| 自社従業員の賃金上昇 | 18.4% | 7.2% |
| 住民増加による消費増大 | 8.5% | 14.5% |
| 新規取引の増加 | 10.8% | 13.0% |
| 既存企業との取引増加 | 9.7% | 5.4% |
| 自社雇用の増加 | 2.5% | 3.5% |
| 立地企業の技術・ノウハウの共有による自社技術・ノウハウの発展 | 2.5% | 1.0% |
製造業では「自社従業員の賃金上昇」(18.4%)が最多、製造業以外では「住民増加による消費増大」(14.5%)が最多という、きれいな分かれ方をしています。
理由を考えると腑に落ちます。製造業は半導体工場と人材を奪い合う立場にあるため、賃金を上げざるを得ない。一方、小売や飲食といった製造業以外は、工場で働く人とその家族が増えることで純粋に需要が増える。同じ工場の進出が、立場によってコスト要因にも需要要因にもなるわけです。
「製造業は賃金上昇、製造業以外は消費増大」──この対比をそのまま覚えてください。
産業立地の動向
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
