第2章 中小企業白書2024年版第1部 令和5年度(2023年度)の中小企業の動向
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「中小企業の定義」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るこの節が白書2024年版の心臓部です。人手不足を解消するには賃上げが要る。賃上げの原資を得るには価格転嫁が要る。その価格転嫁を支えるために取引適正化の政策がある──人手不足 → 賃上げ → 価格転嫁 → 取引適正化という一本の鎖でつながっています。
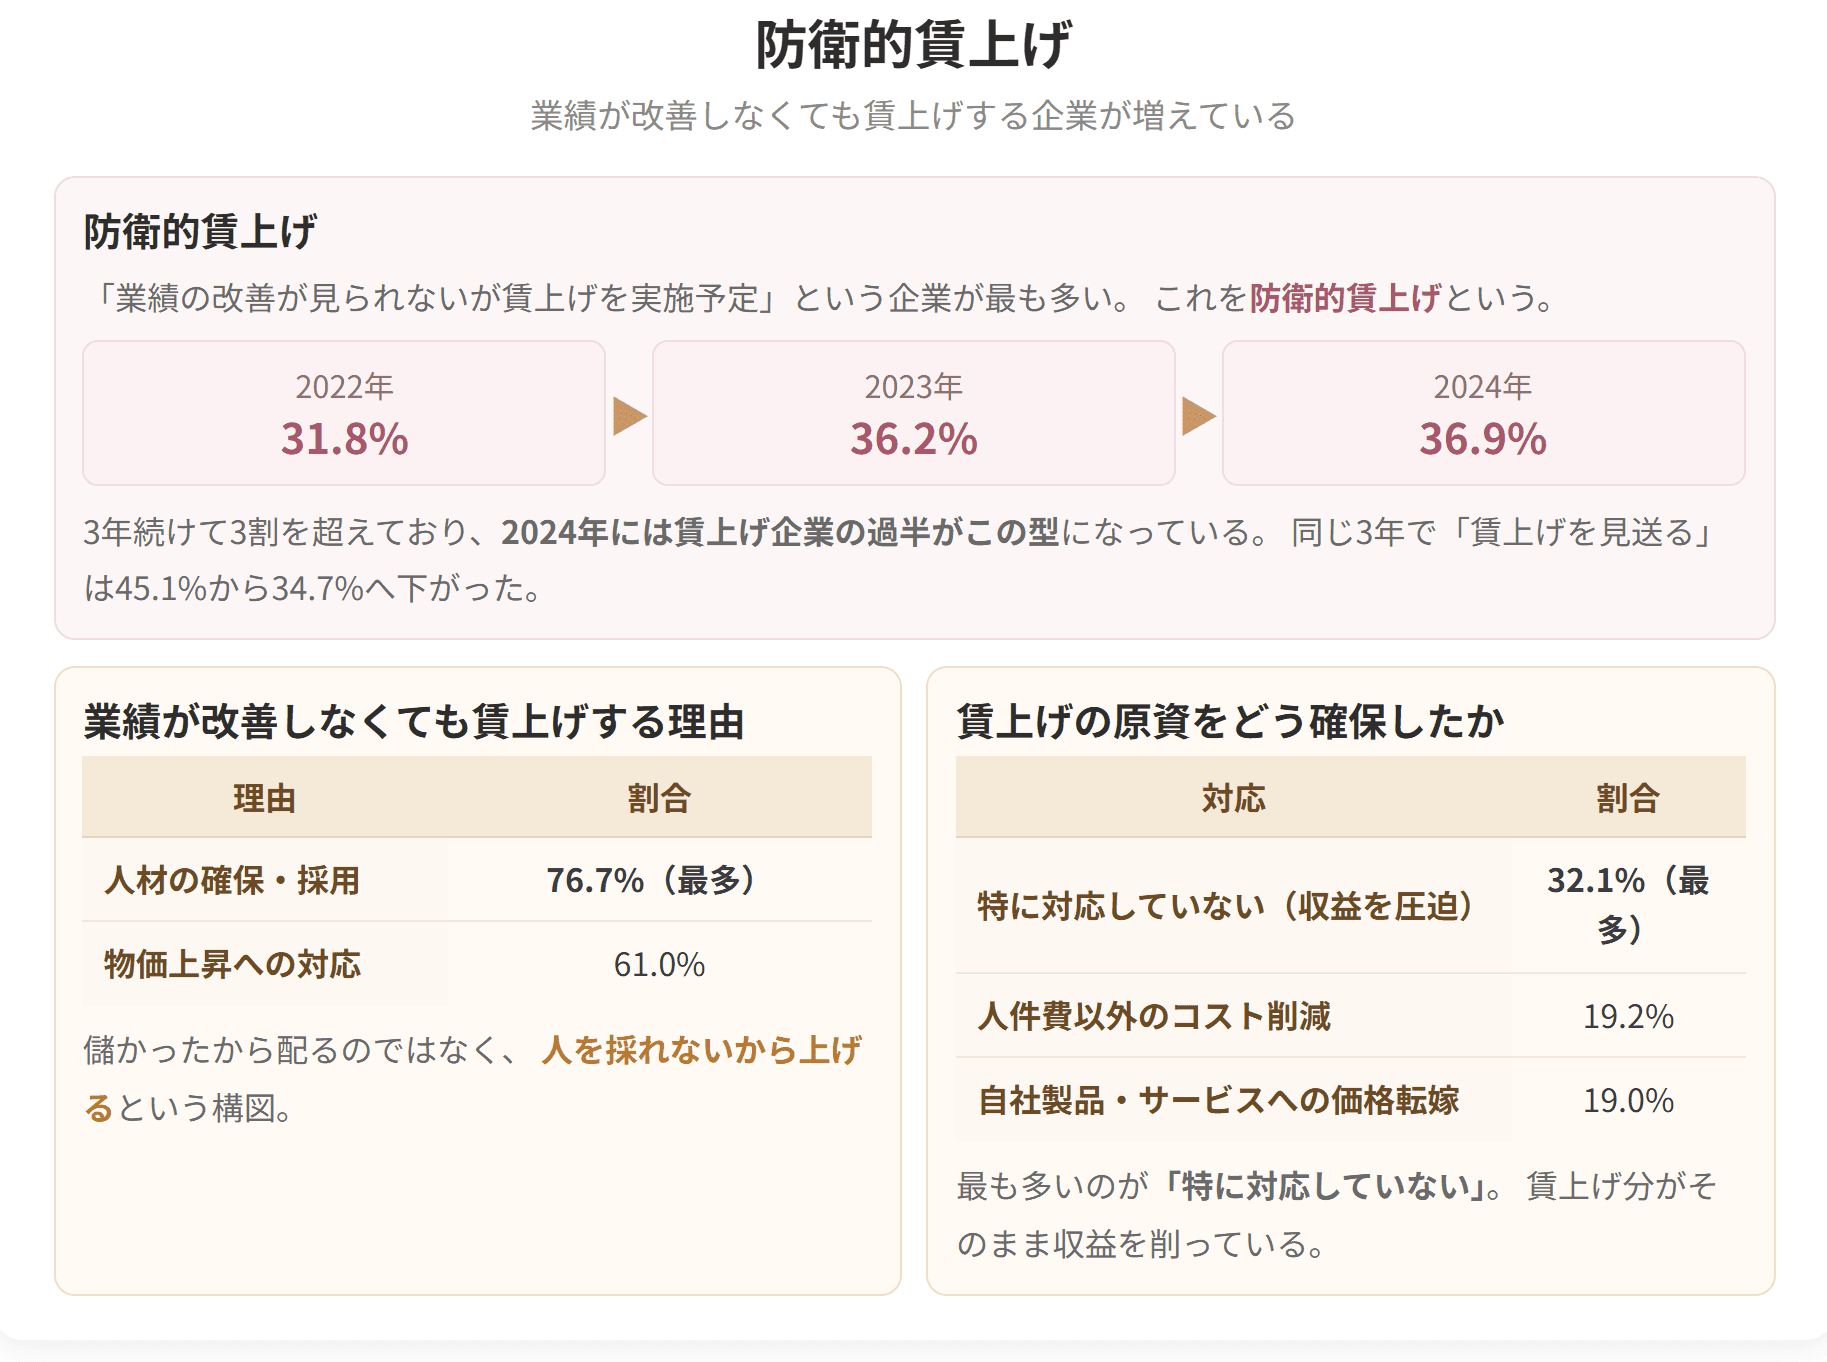
そして、この鎖のどこにも無理があります。2024年に賃上げを実施する企業のうち最も多いのは、業績の改善が見られないにもかかわらず賃上げする企業(36.9%)。これを防衛的な賃上げと呼びます。人材を失わないために、身を削って賃金を上げているのです。
最低賃金引上げへの対応を尋ねた結果も衝撃的です。最も多い回答は「特に対応はしていない(収益を圧迫している)」で32.1%。価格転嫁した企業はわずか19.0%にとどまります。
この節の数字は、どれも中小企業の苦しさをそのまま映しています。「防衛的な賃上げ」「価格転嫁率」「パートナーシップ構築宣言」という3つの用語を軸に読み進めましょう。


簡単にいうと
2024年の賃上げで最も多いのは「業績が改善しないのに賃上げ」——防衛的な賃上げ。最低賃金引上げへの対応は「特に対応していない(収益を圧迫)」が1位だよ……。
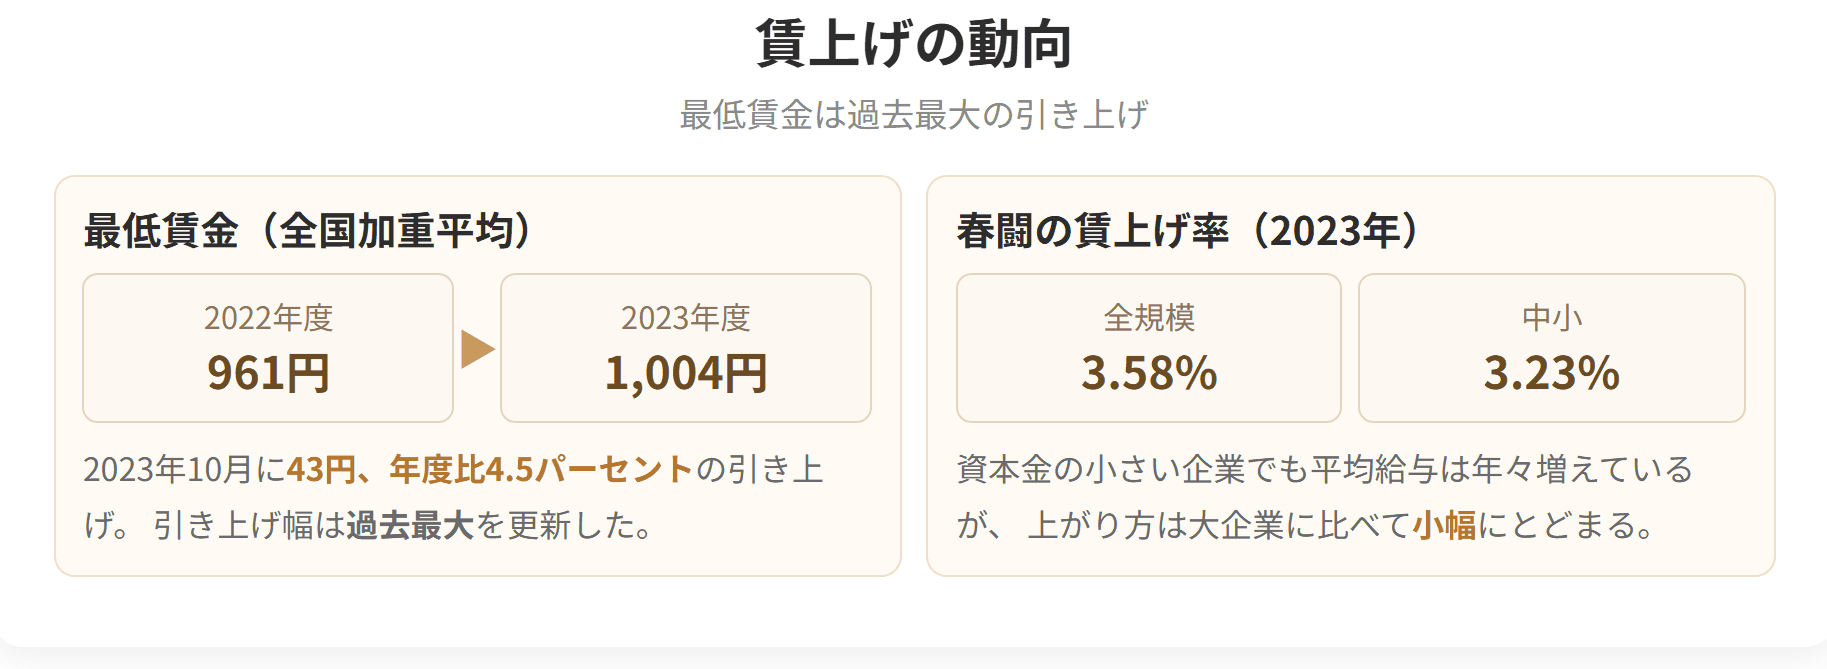
2022年度の最低賃金は全国加重平均で961円でした。これが2023年10月に43円(+4.5%)引き上げられ、2023年度は1,004円となっています。引上げ幅43円は過去最大です。
春季労使交渉(2023年・連合集計)の賃上げ率は、全規模3.58%、中小3.23%。中小企業も3%を超える賃上げを実現しましたが、全規模よりは0.35ポイント低い水準にとどまりました。
国税庁「民間給与実態統計調査」による、資本金階級別の平均給与です。
| 資本金階級 | 2014年 | 2022年 | 増加額 |
|---|---|---|---|
| 10億円以上 | 578.4万円 | 648.6万円 | +70.2万円 |
| 1億〜10億円未満 | 443.6万円 | 473.0万円 |
賃上げの動向
防衛的賃上げ

試験のポイント

簡単にいうと
価格転嫁率はコスト全体で45.7%。労務費の転嫁がいちばん進まない。パートナーシップ構築宣言をしている企業のほうが価格協議をしているよ!
中小企業庁「価格交渉促進月間フォローアップ調査」による、コスト要素別の価格転嫁率です。
| コスト要素 | 2022年3月 | 2022年9月 | 2023年3月 | 2023年9月 |
|---|---|---|---|---|
| コスト全体 | 44.2% | 48.1% |

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| +29.4万円 |
| 5,000万〜1億円未満 | 401.8万円 | 428.7万円 | +26.9万円 |
| 2,000万〜5,000万円未満 | 389.6万円 | 425.5万円 | +35.9万円 |
| 2,000万円未満 | 350.0万円 | 391.2万円 | +41.2万円 |
中小企業においても平均給与は年々増加しているものの、上昇の度合いは大企業より小幅です。資本金10億円以上が70.2万円増えたのに対し、1億〜10億円未満は29.4万円しか増えていません。絶対額の差(578.4万円 対 350.0万円)が、期間を通じてむしろ広がっていることが読み取れます。
日本商工会議所・東京商工会議所の調査による、中小企業の賃上げの実施予定です。
| 年 | 業績が好調・改善しているため賃上げを実施 | 業績の改善は見られないが賃上げを実施 | 賃上げを見送る | 未定 |
|---|---|---|---|---|
| 2022年 | 14.0% | 31.8% | 45.1% | 8.5% |
| 2023年 | 22.0% | 36.2% | 36.5% | ― |
| 2024年 | 24.4% | 36.9% | 34.7% | ― |
3年間で「賃上げを見送る」が45.1% → 34.7%へと10ポイント以上減り、「業績が好調で実施」も14.0% → 24.4%へと増えました。全体としては明るい動きです。
しかし2024年に最も多いのは「業績の改善は見られないが賃上げを実施」で36.9%。これが防衛的な賃上げと呼ばれるものです。業績が上向いたから賃金を上げるのではなく、人が採れない・辞められるのを防ぐために上げる。賃上げをする企業のほうが多数派になったが、その中身の半分以上は防衛的なもの、というのが実態です。
では、なぜ業績が改善していないのに賃上げするのでしょうか(n=1,104)。
| 理由 | 割合 |
|---|---|
| 人材の確保・採用 | 76.7% |
| 物価上昇への対応 | 61.0% |
| 世間相場(同業他社等)への対応 | 37.6% |
| その他 | 5.5% |
「人材の確保・採用」が76.7%で圧倒的です。次いで「物価上昇への対応」61.0%。前の節で見た「人手が不足していない企業の1位の理由は賃金や賞与の引き上げ(52.0%)」と、きれいに対応しています。賃上げをしなければ人が採れない、という認識が広く共有されているわけです。
最低賃金引上げを受けて、賃上げ原資を確保するために行った対応です(n=4,884)。
| 対応 | 割合 |
|---|---|
| 特に対応はしていない(収益を圧迫している) | 32.1% |
| 特に対応はしていない(収益への影響はない) | 21.6% |
| 人件費以外のコスト削減 | 19.2% |
| 自社の製品・商品・サービスへの価格転嫁 | 19.0% |
| 労働時間の削減 | 12.5% |
| 新たな販路開拓・マーケティング | 9.6% |
| 従業員数の削減・採用抑制 | 4.6% |
| その他 | 5.6% |
最も多い回答は「特に対応はしていない(収益を圧迫している)」で32.1%です。3社に1社が、賃上げ分をそのまま利益の削減で吸収している。
一方で価格転嫁できた企業は19.0%にとどまります。この19.0%という低さこそが、次のテーマで学ぶ「価格転嫁の促進」が政策課題になっている理由です。
なお「特に対応はしていない(収益への影響はない)」が21.6%あることも見逃さないでください。同じ「対応していない」でも、収益を圧迫している企業と、そもそも影響のない企業(もともと最低賃金より高い賃金を払っている企業)が混在しています。選択肢でこの2つを混同させる仕掛けがありえます。
| 45.7% |
| 原材料費 | 41.7% | 46.9% | 47.6% | 45.4% |
| 労務費 | 32.4% | 32.9% | 37.4% | 36.7% |
| エネルギー費 | 32.3% | 29.9% | 35.0% | 33.6% |
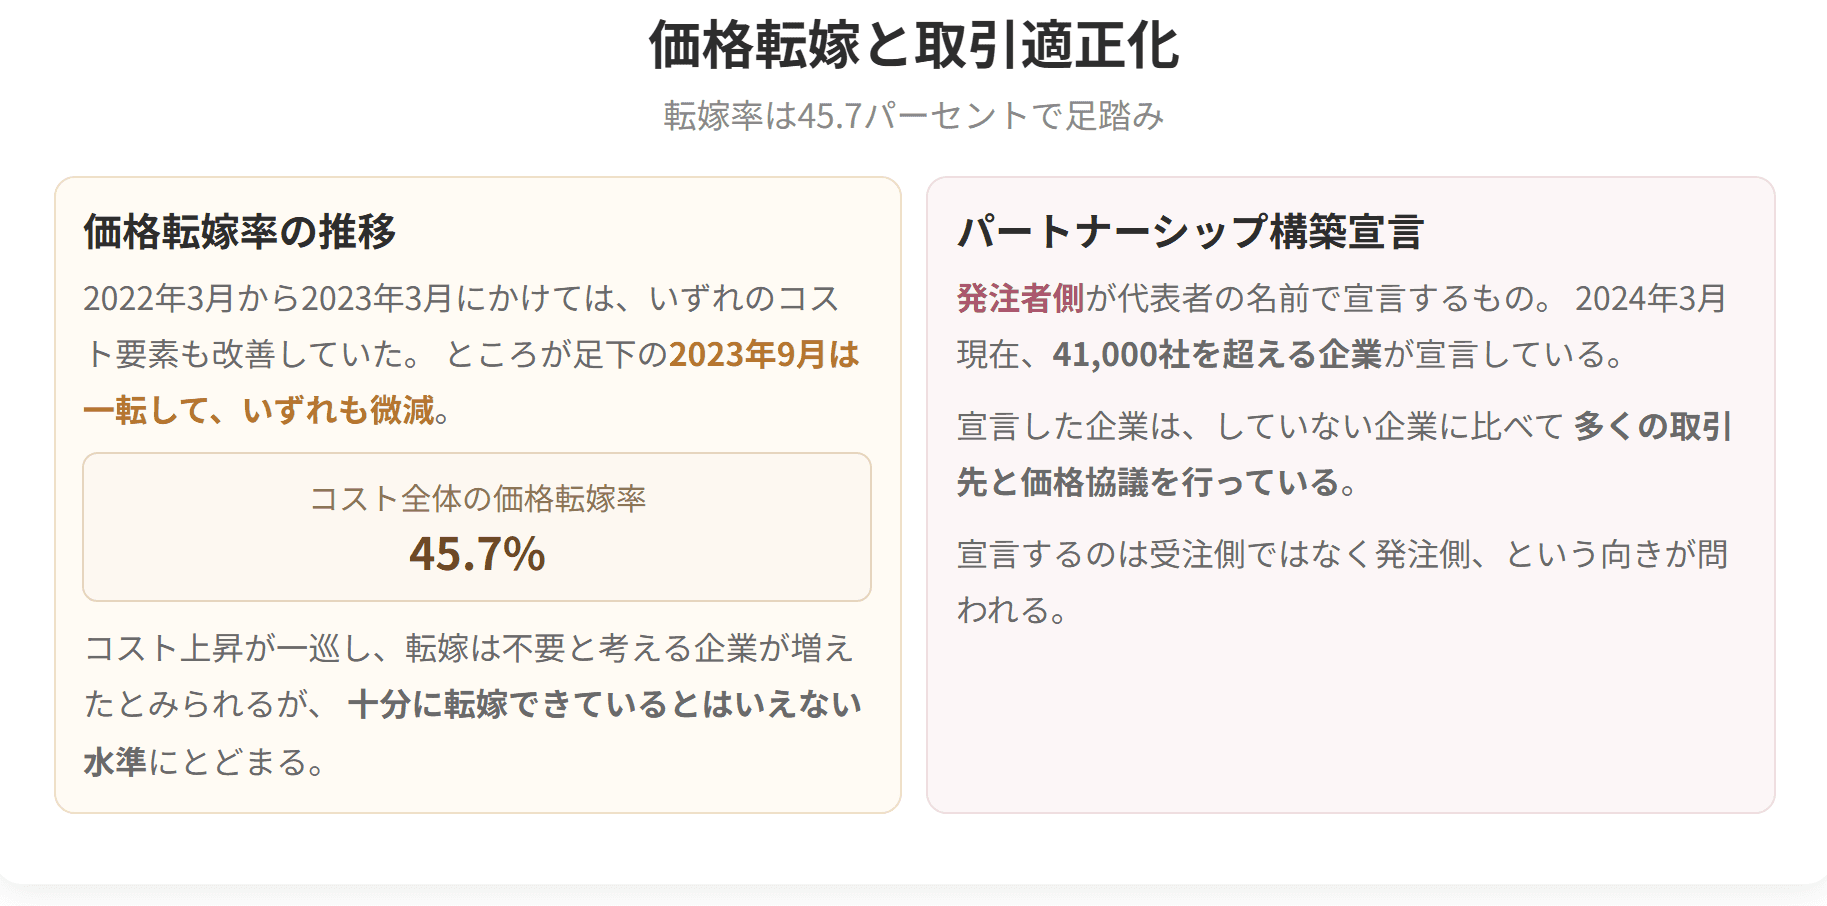
2022年3月から2023年3月にかけては改善傾向にありましたが、2023年9月はいずれも微減しています。「一本調子で改善している」わけではない点に注意してください。
コスト要素別に見ると、原材料費(45.4%)に比べて労務費(36.7%)・エネルギー費(33.6%)の転嫁が進んでいません。原材料費は値上がりの事実が伝票で示せるのに対し、自社の人件費が上がったことを取引先に説明して値上げを認めてもらうのは、はるかに難しいからです。
この「労務費の転嫁が進まない」という問題は、前のテーマで見た防衛的な賃上げと表裏一体です。賃上げしても価格に乗せられないから、収益が圧迫される。政府が2023年11月に「労務費の適切な転嫁のための価格交渉に関する指針」を示したのは、この構造への対応です。
パートナーシップ構築宣言とは、発注者側の立場から、企業の代表権を有する者の名前で宣言する取組です。サプライチェーン全体の共存共栄と、規模・系列等を越えた新たな連携を目指し、「発注者」としての立場から、取引先との望ましい取引慣行を守ることなどを宣言します。2024年3月現在で41,000社を超える企業が宣言しています。
「発注者側の立場から」「代表権を有する者の名前で」という2点が、そのまま出題されます。受注者側が宣言するのではない、担当部署ではなく社長名で出す、と覚えてください。
東京商工リサーチの調査で、宣言の有無別に価格協議の状況を比較した結果です。
| 協議の状況 | 宣言企業(n=216) | 非宣言企業(n=1,507) |
|---|---|---|
| 全ての仕入先と協議 | 29.2% | 19.9% |
| 多くの仕入先と協議 | 31.5% | 29.0% |
| 一部の仕入先と協議 | 30.1% | 31.4% |
| あまり協議しなかった | ― | 11.3% |
| 全く協議しなかった | ― | 8.4% |
宣言企業のほうが、多くの取引先と価格協議を行っていることが分かります。「全ての仕入先と協議」は29.2%対19.9%と約10ポイントの差。宣言が単なるお題目ではなく、実際の行動につながっていることを示すデータです。
インボイス制度とは、消費税の適格請求書等保存方式のことです。2023年10月に導入され、企業間取引において必要な対応として迫られました。
① 対応状況(n=6,080)
| 状況 | 割合 |
|---|---|
| 対応できている | 75.9% |
| 対応できていない | 6.5% |
| 対応の必要がない | 17.6% |
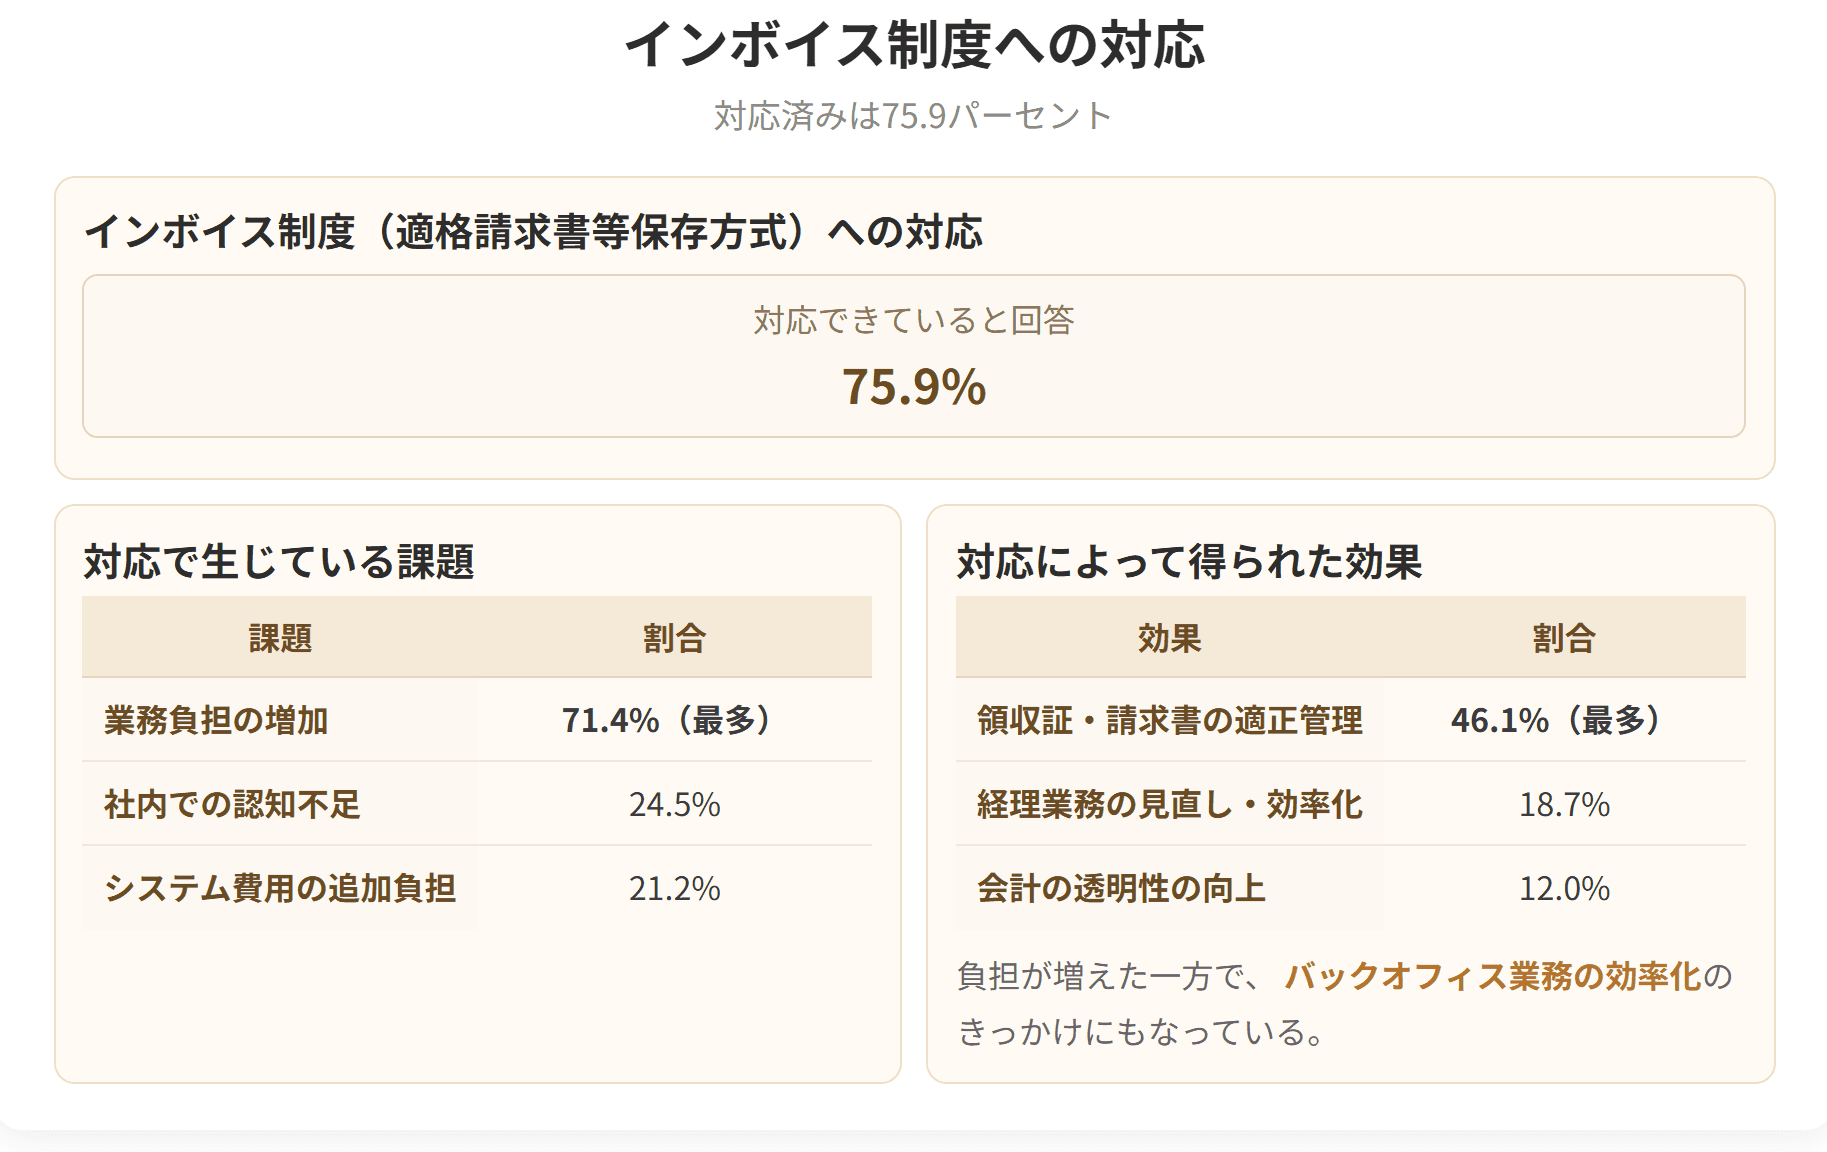
全体で75.9%の企業が「対応できている」と回答しています。
② 対応において生じている課題(n=4,459・複数回答)
| 課題 | 割合 |
|---|---|
| 業務負担の増加 | 71.4% |
| 社内での認知不足 | 24.5% |
| システム費用の追加負担 | 21.2% |
| 仕入先がインボイス発行事業者でない | 17.9% |
| 仕入先との請求書発行システムの違い | 13.7% |
| 請求書発行システムの障害・トラブル対応 | 7.4% |
| 課題はない | 15.5% |
「業務負担の増加」が71.4%で突出しており、次いで「社内での認知不足」24.5%、「システム費用の追加負担」21.2%と続きます。
白書はここから、ITツールの活用等を通じた業務負担の軽減、ITツール導入に伴う費用負担の軽減、社内での認知拡大といった取組が求められていることが示唆される、と結論づけています。
③ 対応によって得られた効果(n=4,367・複数回答)
| 効果 | 割合 |
|---|---|
| 領収証・請求書の適正管理 | 46.1% |
| 分からない | 38.6% |
| 経理業務の見直し・効率化 | 18.7% |
| 会計の透明性の向上 | 12.0% |
| 経理業務以外の見直し・効率化 | 6.5% |
| 経費削減 | 5.7% |
| ペーパーレス化による紙廃棄量の削減 | 5.5% |
「領収証・請求書の適正管理」が46.1%で最多、次いで「経理業務の見直し・効率化」18.7%、「会計の透明性の向上」12.0%です。
インボイス制度の導入が契機となって、バックオフィス業務の効率化や会計の透明性向上が図られている、という前向きな読み方が白書の立場です。
ただし「分からない」が38.6%と2番目に多いことも見落とせません。効果を実感できないまま負担だけを負っている企業が4割近くいる、というのが実情です。
価格転嫁と取引適正化
インボイス制度への対応
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
