第2章 中小企業白書2024年版第1部 令和5年度(2023年度)の中小企業の動向
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「中小企業の定義」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る脱炭素と資源循環。どちらも「大企業の話」と思われがちですが、サプライチェーン全体の排出量を削減する動きが広がったことで、中小企業も取引先から対応を求められる立場になりました。
白書の数字が示すのは、認識はあるが行動に移せていないという段階です。脱炭素化では、重要性を理解している企業(段階1)が55.2%と最も多い一方、実際に排出量を把握する段階2以上に進んだ企業は2割程度。サーキュラーエコノミーにいたっては、概念自体を知らない企業が61.4%と過半数を占めます。
そのうえで白書が繰り返し示すのが、早く始めた企業ほど付加価値額が高いという相関です。2019年以前に脱炭素化を始めた企業は、2020年以降に始めた企業より付加価値額区分が高い。同じ構図が海外展開でもDXでも現れることは、前の節で触れたとおりです。
用語としては、リニアエコノミー/サーキュラーエコノミー、3R、循環経済ビジョン2020、成長志向型の資源自律経済戦略の4つを押さえておきましょう。


簡単にいうと
重要性は分かっているけど動けていない。段階1が55.2%で最多、段階2以上は2割程度。でも早く始めた企業ほど付加価値額が高いよ!
地球規模の課題である気候変動問題の解決に向けて、脱炭素化への機運は世界的に高まっています。日本が掲げる目標は2030年度に温室効果ガス46%削減、2050年にカーボンニュートラルです。これを達成しようとすると、自社の工場や事務所から出る分を減らすだけでは足りません。原材料や部品をどこから買うか、作った製品が使われるときにどれだけ出るか。サプライチェーンをまるごと見て減らすという動きが始まっています。取引先からそれを求められる以上、中小企業・小規模事業者も無関係ではいられません。
しかも脱炭素化は守りの取組にとどまりません。温暖化を止める役に立つ、というだけの話ではありません。自社の事業をGX(グリーン・トランスフォーメーション)の方向へ動かすきっかけになり、そこから新しい需要をつかめる。つまりもうけにつながる可能性を持っています。
白書は取組状況を段階0から段階5までの6段階で整理しています。
| 段階 | 内容 |
|---|

簡単にいうと
大量生産・大量消費・大量廃棄のリニアエコノミーから循環経済へ。でも概念自体を知らない企業が61.4%で過半数。取組も3Rが中心だよ。
GXと関連した環境負荷低減につながる取組として、サーキュラーエコノミー(循環経済)の注目度が近年高まっています。
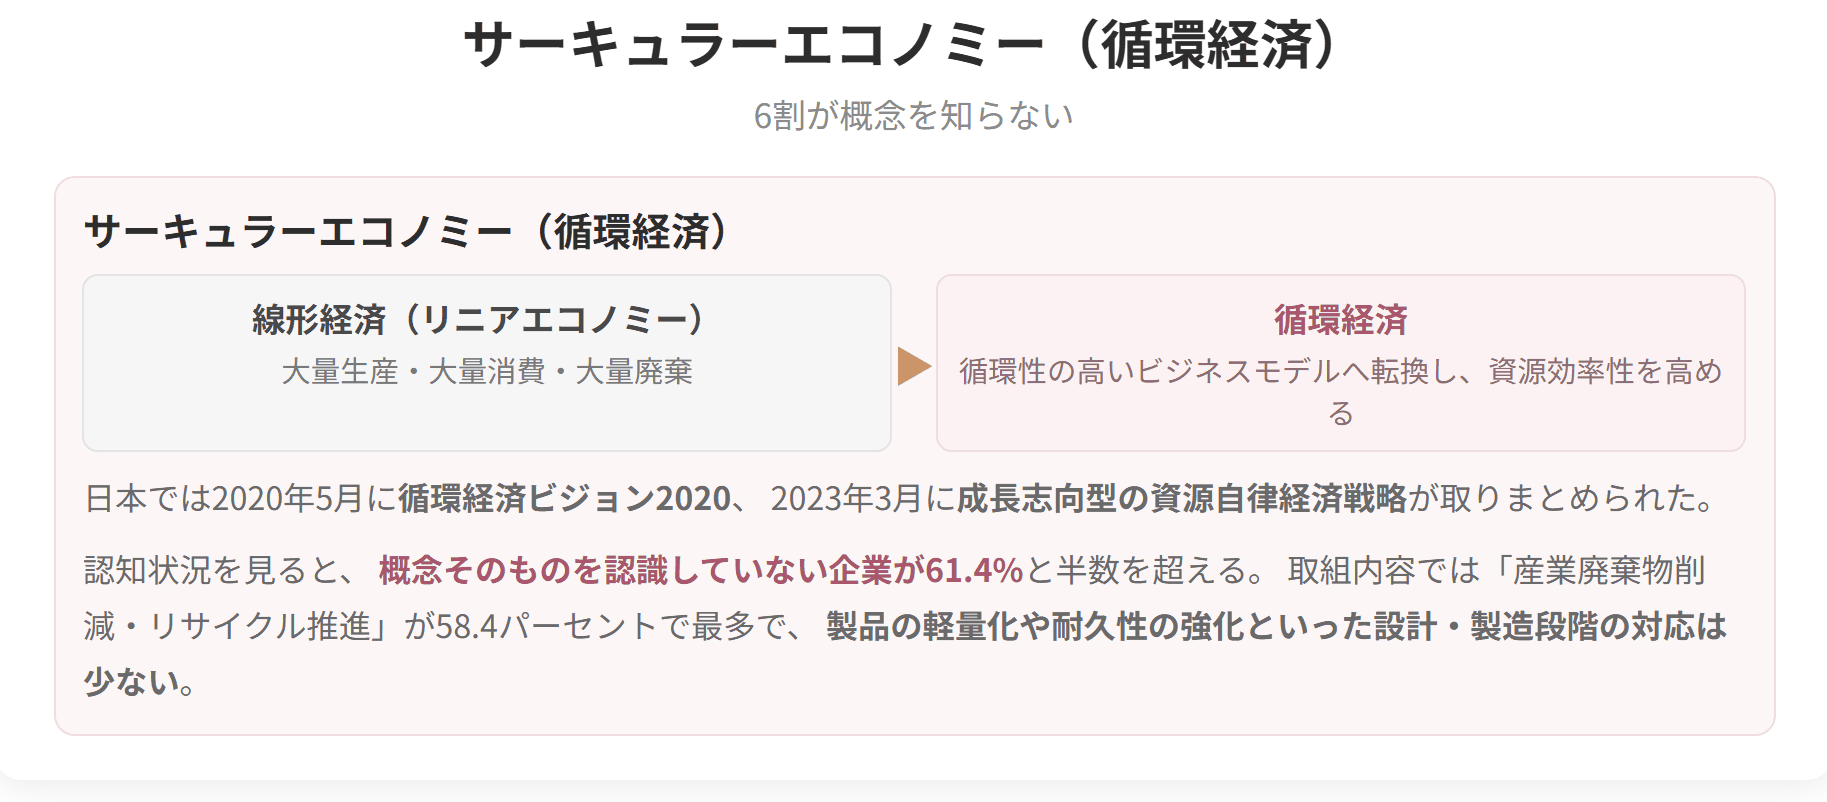
世界的な人口増加と経済成長を背景に、大量生産・大量消費・大量廃棄型のリニアエコノミー(線形経済)からサーキュラーエコノミー(循環経済)への移行が世界的に求められるようになりました。
ここで重要なのが、次の転換です。
環境活動としての「3R(リデュース・リユース・リサイクル)」→ 経済活動としての循環経済
3Rは「環境のためにやる」活動でした。これに対して循環経済は、循環性の高いビジネスモデルへの転換や事業活動の資源効率性の向上を図り、中長期的な産業競争力強化につなげる「環境と成長の好循環」を実現しようとするものです。つまりもうけるためにやる。この位置づけの違いが、用語問題として問われます。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 段階0 | 気候変動対応やCO2削減に係る取組の重要性について理解していない |
| 段階1 | 気候変動対応やCO2削減に係る取組の重要性について理解している |
| 段階2 | 事業所全体での年間CO2排出量(Scope1、2)を把握している |
| 段階3 | 事業所における主要な排出源や削減余地の大きい設備等を把握している |
| 段階4 | 段階3で把握した設備等のCO2排出量の削減に向けて、削減対策を検討・実行している |
| 段階5 | 段階1〜4の取組を実施しており、かつ情報開示を行っている |
段階0と段階1の違いは「理解しているかどうか」だけ、という点がポイントです。実際に手を動かすのは段階2から。
| 年 | 段階1(理解している) | 段階0(理解していない) |
|---|---|---|
| 2019年 | 51.7% | 36.2% |
| 2020年 | 56.0% | 29.5% |
| 2021年 | 55.9% | 25.9% |
| 2022年 | 55.7% | 22.9% |
| 2023年 | 55.2% | 21.4% |
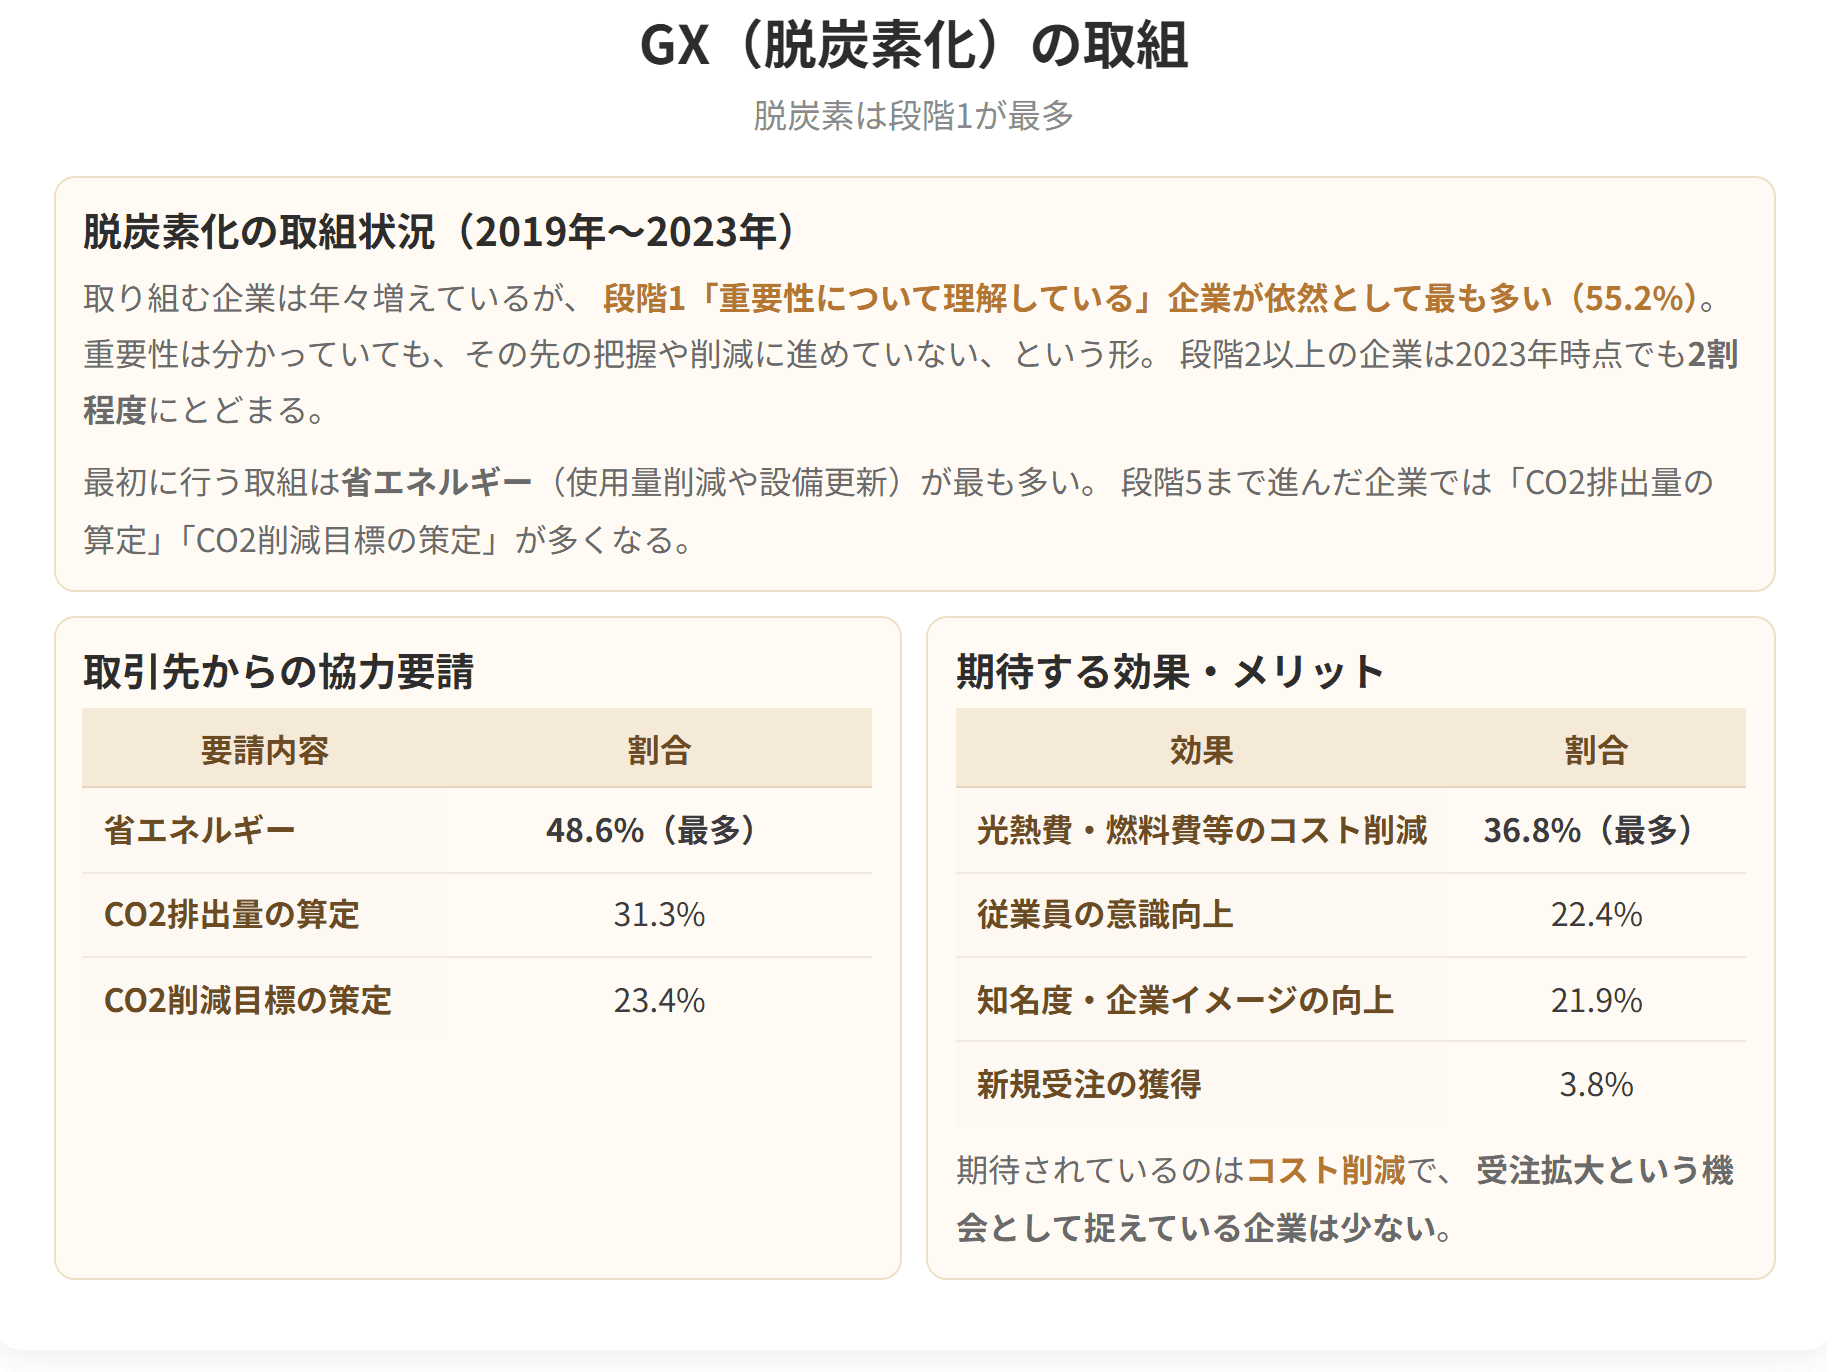
脱炭素化に取り組む企業は年々増加しており、取組状況も徐々に進展しています。段階0(理解していない)が36.2% → 21.4%へと着実に減っているのがその証拠です。
しかし「段階1:重要性について理解している」企業が依然として最も多く(55.2%)、段階2以上の企業の割合は2023年時点でも2割程度と少ない状況にあります。読み取れるのは、大事だと分かっている段階と、実際に手をつける段階のあいだに壁があるということです。そこで足踏みしている企業が少なくありません。
「理解している企業が増えた」と「実行している企業が増えた」は別物です。選択肢でここを混同させてくる可能性が高いので、段階1が最多、段階2以上は2割程度と数字で覚えてください。
取組状況別に「最初に行った取組」を見ると、興味深い差が現れます。
| 最初の取組 | 段階0 | 段階1 | 段階2 | 段階3 | 段階4 | 段階5 |
|---|---|---|---|---|---|---|
| 省エネルギー(使用量削減や設備更新等) | 56.6% | 72.3% | 56.5% | 54.7% | 58.0% | 32.1% |
| CO2排出量の算定 | 0.7% | 1.3% | 13.5% | 11.4% | 11.7% | 23.7% |
| CO2削減目標の策定 | 13.3% | 2.2% | 8.4% | 6.1% | 9.0% | 22.9% |
| 再生可能エネルギーの利用 | 7.7% | 7.9% | 7.5% | 14.7% | 12.0% | 6.9% |
| グリーン製品仕入れへの移行 | 10.5% | 10.4% | 10.5% | 6.9% | 5.7% | 9.2% |
全体では「省エネルギー(使用量削減や設備更新等)」が最も多いのですが、取組状況別に見ると、2023年時点で段階5となっている企業では「CO2排出量の算定」(23.7%)や「CO2削減目標の策定」(22.9%)に最初に取り組んだ企業も多いことが分かります。
白書の解釈はこうです。当初から目標を明確にして戦略的に取り組んできた企業ほど、現在の取組状況も進んでいる傾向にある。
省エネから入ると光熱費削減で満足してしまいがちですが、まず測る・目標を立てるところから入った企業は、その先へ進めているということです。
脱炭素化の取組開始時期別に、2022年時点の付加価値額区分を見た結果です。付加価値額区分とは、各業種別に付加価値額が高い企業を上位から25%ごとに4区分に分類し、「高」「やや高」「やや低」「低」としたものです。
| 取組開始時期 | 高 | やや高 | やや低 | 低 |
|---|---|---|---|---|
| 2019年以前(n=273) | 45.4% | 25.6% | 15.4% | 13.6% |
| 2020年以降(n=248) | 34.7% | 27.4% | 23.8% | 14.1% |
着手した時期で分けて比べると、「2019年以前」に始めた企業のほうが、「2020年以降」に始めた企業よりも、2022年時点の付加価値額の区分が高いところに集まっています。「高」の割合で10.7ポイントの差です。
白書はここから、早く動いた企業ほど新しい需要をつかめており、時間をかけて付加価値の向上にまで結びついている可能性があると述べています。
脱炭素化の取組に関して取引先から協力要請を受けた企業(n=428)に、その内容を尋ねた結果です。
| 要請内容 | 割合 |
|---|---|
| 省エネルギー(使用量削減や設備更新等) | 48.6% |
| CO2排出量の算定 | 31.3% |
| CO2削減目標の策定 | 23.4% |
| グリーン製品(環境負荷の低い製品)仕入れへの移行 | 22.2% |
| 再生可能エネルギーの利用 | 16.4% |
| グリーン分野への業態転換・事業再構築 | 2.6% |
| カーボンフットプリント(CFP)の算定・開示 | 2.1% |
| 中小企業向けSBT認定の取得 | 1.2% |
| 外部の専門人材の受入れ(取引先からの派遣を含む) | 0.7% |
「省エネルギー」(48.6%)が最多で、次いで「CO2排出量の算定」31.3%、「CO2削減目標の策定」23.4%。ここでも実務的な項目が上位を占めます。
注目すべきは「グリーン製品(環境負荷の低い製品)仕入れへの移行」にも22.2%と一定数の回答が集まっていることです。白書はここから、環境負荷の低い製品への需要が一定程度生じていることが推察される、と述べています。脱炭素化がコストではなく市場機会になりうる、という前向きなメッセージです。
GX(脱炭素化)の取組

試験のポイント
| 時期 | 文書 | 内容 |
|---|
| 2020年5月 | 循環経済ビジョン2020 | 環境活動としての3Rから経済活動としての循環経済への転換を打ち出した |
| 2023年3月 | 成長志向型の資源自律経済戦略 | 環境制約・資源制約に対応し、国内の資源循環システムの自律化・強靱化を図る |
| 2023年7月 | 脱炭素成長型経済構造移行推進戦略(閣議決定) | エネルギー安定供給の確保を大前提としたGXの取組として資源循環・循環経済に言及 |
「成長志向型の資源自律経済戦略」が向き合っているのは2種類の制約です。1つは廃棄物や気候変動といった環境面の制約。もう1つは、世界的に資源の取り合いが起き、地政学上のリスクも高まっているという資源面の制約。供給が国際的に途絶えるおそれをできるだけ抑え込み、国内で資源を回すしくみを自前で立たせ、強くする。それを成長につなげようという戦略です。
同戦略を踏まえ、次の三本柱で政策措置がパッケージ化されています。
1. 規制・ルールの整備(動静脈連携の加速に向けた制度整備)
2. 政策支援の拡充(GX先行投資支援策の活用)
3. 産官学連携の強化(サーキュラーパートナーズ(CPs)の活動強化)
帝国データバンク「中小企業が直面する外部環境の変化に関する調査」(2023年11〜12月)の結果は厳しいものでした。中小企業・小規模事業者の全体で見ると、そもそもサーキュラーエコノミーという言葉自体を知らない企業が61.4%と半数を超えています。しかも知っている企業に絞っても、その多くはまだ何も始めていません。
GXが「理解はしているが動けていない」段階だったのに対し、サーキュラーエコノミーはそもそも言葉を知らない段階にとどまっています。2つの温度差をセットで覚えておきましょう。
「概念を認知しており、実際に取り組んでいる」と回答した企業(n=221)の取組内容です。
| 取組内容 | 割合 |
|---|---|
| 産業廃棄物削減・リサイクル推進 | 58.4% |
| 再生材や環境配慮型素材の積極利用 | 32.6% |
| 中古品のリユースやカスケード利用 | 29.9% |
| 包装の簡素化(過剰包装の抑制) | 22.2% |
| 生産ロスの削減や端材・副産物の再利用 | 19.0% |
| 製品の軽量化(使用する資源量の削減) | 11.8% |
| 耐久性の強化(耐用年数の長期化) | 8.6% |
| 修理性の向上(代替部品の入手容易性向上、修理工程の簡素化等) | 7.2% |
| IoTの活用等による販売ロスの削減 | 7.2% |
| 製品の単一素材化(使用する素材の種類を抑制) | 5.0% |
| 易解体設計の導入(部品ごとの解体が容易な設計) | 0.5% |
「産業廃棄物削減・リサイクル推進」(58.4%)などの「3R」の取組が中心です。
一方、「製品の軽量化(使用する資源量の削減)」(11.8%)や「耐久性の強化(耐用年数の長期化)」(8.6%)といった、製品の設計・製造において、資源投入量・消費量を抑えつつ、資源の効率的・循環的な利用を目指す資源循環への寄与度が大きいと思われる取組に着手している企業は少ないというのが白書の結論です。
最下位の「易解体設計の導入」にいたっては0.5%。出た廃棄物をどうするかという下流の話にとどまり、そもそも廃棄物が出にくい設計にするという上流の話まで踏み込めていない。この上流と下流の温度差が、この図表の読みどころです。
サーキュラーエコノミー(循環経済)
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
