第3章 中小企業白書2024年版第2部 環境変化に対応する中小企業
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「中小企業の定義」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る人と並んで欠かせない経営資源が「資金」です。ここでは外から調達する代表的な方法である金融機関からの借入れと、成長のための資金として注目されているエクイティ・ファイナンスについて、どれだけ使われていて何をもたらしているかを見ていきます。
エクイティ・ファイナンスとは、会社の事業や取組ならびに将来性等に対する評価の下、株式を発行する対価として出資者から資金提供を受けることを指します。借入れとの違いは2つあります。期日ごとに返していく必要がないこと。そして外から入ってきた株主が、経営や事業の面でも力を貸してくれること。だからこそ思いきった挑戦に向いた手段とされています。
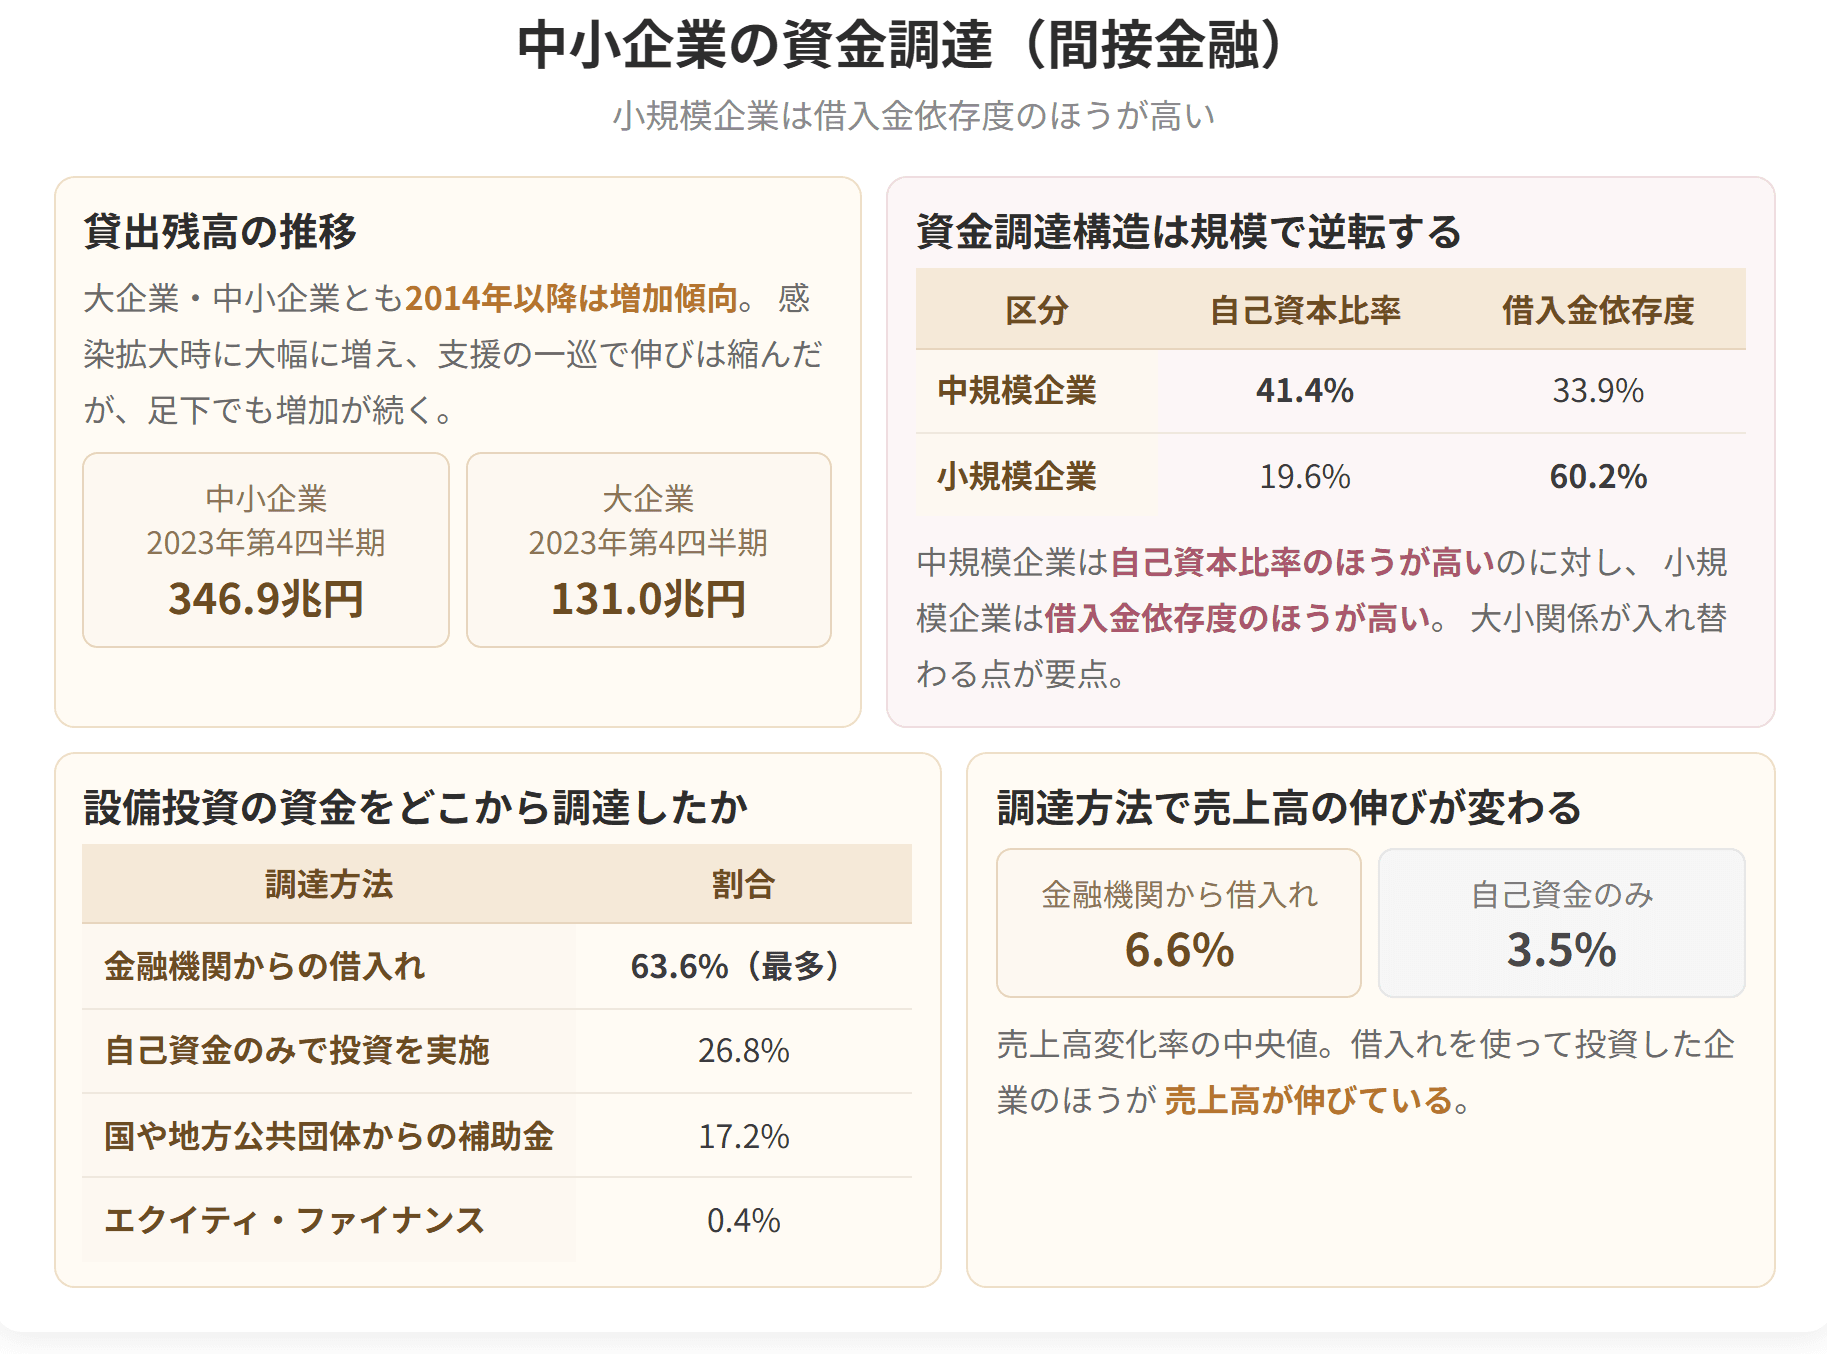
ただし現実は厳しい。成長に向けた設備投資における外部からの資金調達方法を見ると、「金融機関からの借入れ」が63.6%であるのに対し、エクイティ・ファイナンスはわずか0.4%。中小企業金融は圧倒的に間接金融が主体です。
この節で押さえるべきは3つ。中規模企業は自己資本比率のほうが借入金依存度より高く、小規模企業はその逆であること。借入れを使って投資した企業のほうが売上高を伸ばしていること。そしてエクイティ・ファイナンスにはガバナンスの強化が不可欠であること。数字と理屈をセットで理解していきましょう。


簡単にいうと
中規模企業は自己資本比率>借入金依存度、小規模企業は借入金依存度>自己資本比率。この向きの違いが最大のポイントだよ!
日本銀行「貸出先別貸出金」ほかによる、企業規模別の貸出残高です(2023年12月末時点)。
大企業も中小企業も、2014年から先は増える方向で動いてきました。そして感染症が広がった時期に、一段と大きく跳ね上がっています。その後、資金繰り支援の一巡もあり増加率は縮小しましたが、足下では引き続き増加傾向にあります。
| 企業規模 | 2023年第4四半期 |
|---|---|
| 大企業 | 131.0兆円 |
| 中小企業 | 346.9兆円 |
中小企業向けの貸出残高(346.9兆円)が大企業(131.0兆円)の2.6倍もあることに注目してください。第1章で学んだ「中小企業向け総貸出残高346.9兆円」と同じ数字です。

簡単にいうと
企業が受けたい支援は「販路・仕入先拡大支援」、金融機関がやりたいのは「事業承継支援」。このすれ違いが面白いところ!
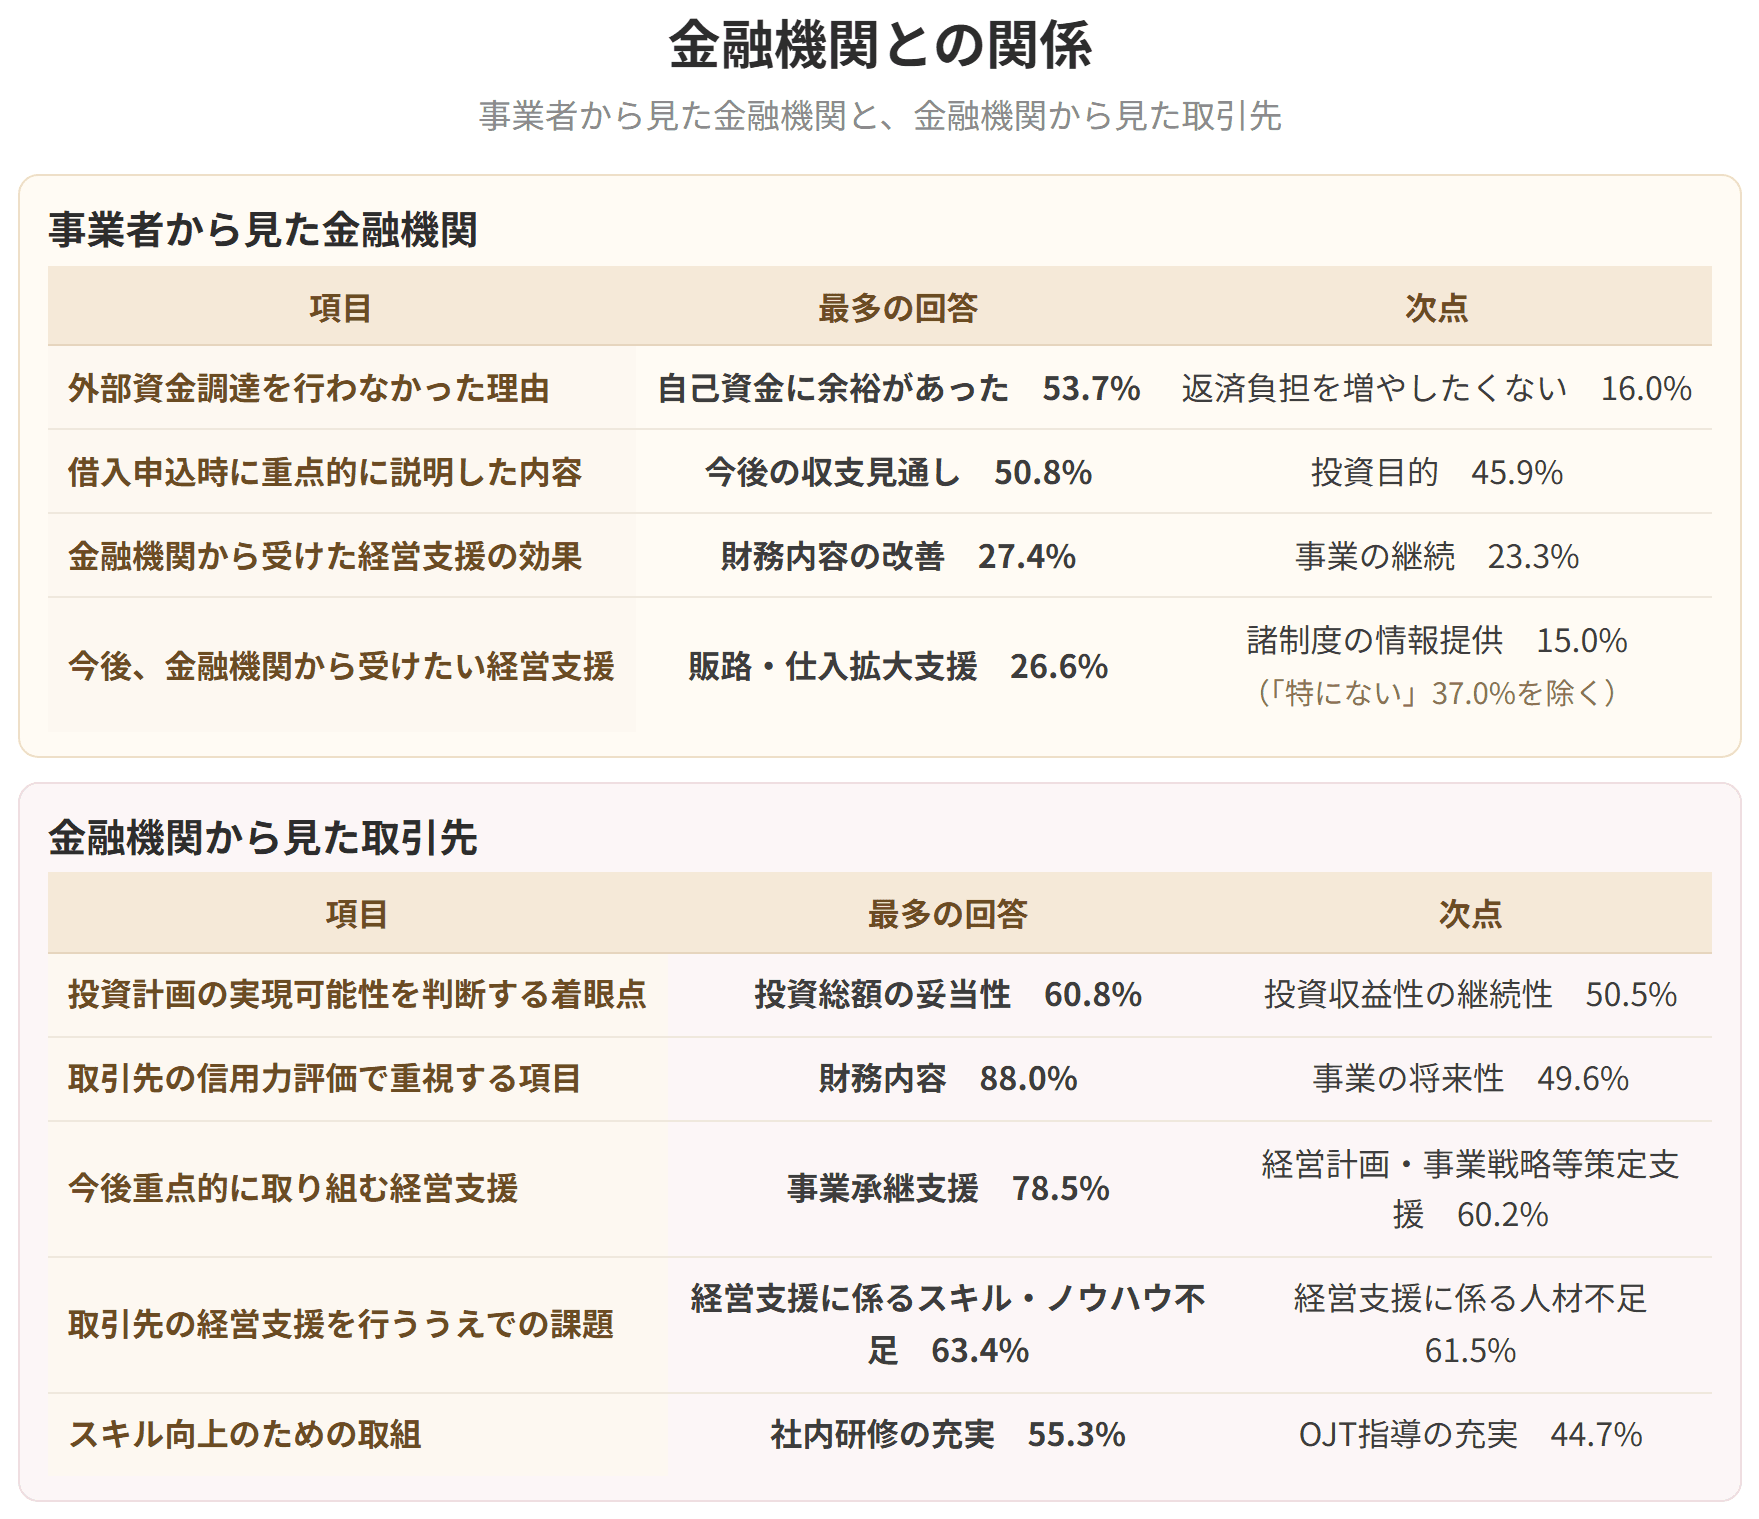
帝国データバンクの調査(2023年11〜12月)による、企業側の回答をまとめたものです。
| 論点 | 1位 | 2位 |
|---|---|---|
| 借入れを行わなかった理由 | 自己資金に余裕があった(53.7%) | 返済負担を増やしたくない(16.0%) |
| 借入申込時に重点的に説明した内容 |
簡単にいうと
返済不要で外部株主の支援も得られる。でも使っているのは0.4%だけ。活用にはガバナンスの構築・強化が欠かせないよ!
会社の事業や取組ならびに将来性等に対する評価の下、株式を発行する対価として出資者から資金提供を受けることを指します。
借入れとの違いは決定的です。
| 観点 | 借入れ(デット) | エクイティ・ファイナンス |
|---|---|---|
| 返済義務 | 定期的な償還が必要 | 定期的な償還は不要 |

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
企業数が圧倒的に多いことに加え、直接金融が使えないぶん借入に頼らざるを得ないという構造が、この差に表れています。
財務省「法人企業統計調査年報」により、1社当たりの総資産の金額と、総資産に占める自己資本の割合(自己資本比率)および借入金の割合(借入金依存度)の推移を見ます。
計算式は次のとおりです。
2022年度の数値は次のようになります。
| 企業規模 | 自己資本比率 | 借入金依存度 | どちらが高いか |
|---|---|---|---|
| 全規模 | 40.8% | 34.0% | 自己資本比率 |
| 大企業 | 42.8% | 33.5% | 自己資本比率 |
| 中規模企業 | 41.4% | 33.9% | 自己資本比率 |
| 小規模企業 | 19.6% | 60.2% | 借入金依存度 |
ここがこの節の最重要ポイントです。
① 中規模企業
自己資本比率は2006年度以降上昇傾向にあり、2020年度でやや低下したものの、感染症の感染拡大による大きな影響は見られず、大企業と同程度の水準となっています。これに相対する形で、中規模企業では借入金依存度が低下傾向にあります。
⇒ 中規模企業は、自己資本比率のほうが借入金依存度よりも高い。
② 小規模企業
自己資本比率は中規模企業のおよそ半分のところを動いてきました。2021年度にいったん下がったものの、2021年度から2022年度にかけて持ち直し、2020年度の水準を上回るところまで戻しています。借入金依存度は中規模企業の約2倍の水準で推移しており、2021年度において上昇したものの、2022年度には2020年度並みの水準にまで低下しています。
⇒ 小規模企業は、借入金依存度のほうが自己資本比率よりも高い。
「中規模企業は自己資本比率が高く、小規模企業は借入金依存度が高い」──この向きを逆にした選択肢が出たら即座に切れるようにしておきましょう。中規模企業の自己資本比率41.4%は大企業42.8%とほぼ並んでいるのに対し、小規模企業は19.6%と半分以下という格差の大きさも押さえどころです。
直近3年間程度で実施した成長に向けた設備投資(生産能力の拡大等、売上げを増加させるために行った設備の取得・増強・更新のこと)における、外部からの資金調達方法です(n=8,280・複数回答)。
| 調達方法 | 割合 |
|---|---|
| 金融機関からの借入れ | 63.6% |
| 自己資金のみで投資を実施 | 26.8% |
| 国や地方公共団体からの補助金 | 17.2% |
| 親会社・関係会社からの借入れ | 2.6% |
| エクイティ・ファイナンス | 0.4% |
| その他 | 4.3% |
「金融機関からの借入れ」が最も多く(63.6%)、少数ではあるが「エクイティ・ファイナンス」を活用する企業も存在する。⇒ 設備投資における外部からの資金調達は、間接金融が主体であることがうかがえます。
エクイティ・ファイナンスの0.4%という数字は、次のテーマを読むときの前提として覚えておいてください。「注目されている」わりに、実際に使っている企業はきわめて少数派なのです。
成長に向けた設備投資における資金調達方法別に、売上高の変化率(中央値)を見た結果です。変化率は2022年と2017年を比較したものです。
| 資金調達方法 | 売上高の変化率(中央値) |
|---|---|
| 金融機関からの借入れ(n=5,114) | 6.6% |
| 自己資金のみで投資を実施(n=2,165) | 3.5% |
(対象企業全体の中央値は5.8%)
借入れを使って投資した企業と、自己資金だけで投資した企業を比べると、売上高の伸びは前者のほうが大きくなっています(6.6%に対して3.5%)。
白書はここから、借入れを使った企業のほうが設備投資の規模を大きく取れており、それが売上高の伸びにつながった可能性があると述べています。
借金は悪、という直感に反する結果ですが、理屈は明快です。自己資金の範囲でしか投資できなければ規模が限られる。借入れを使えば手持ち資金を超える投資ができ、それが売上げにつながる。レバレッジの効果が中小企業でも働いている、ということです。
中小企業の資金調達(間接金融)

試験のポイント
| 投資目的(45.9%) |
| 金融機関から受けた経営支援による具体的な効果 | 財務内容の改善(27.4%) | 事業の継続(23.3%) |
| 今後、金融機関から受けたい経営支援 | 販路・仕入先拡大支援(26.6%) | 諸制度の情報提供(15.0%) |
(最後の項目は「特にない」37.0%を除いた順位です)
借入れをしなかった理由の1位が「自己資金に余裕があった」(53.7%)であることは重要です。借りられなかったから借りなかったのではなく、必要がなかったから借りなかった企業が過半数を占めます。「中小企業は資金調達に困っている」という一般論をそのまま当てはめられない、という注意書きになります。
EYストラテジー・アンド・コンサルティング「中小企業支援機関の現状と課題に関する調査」(2023年12月)による、金融機関側の回答です(認定経営革新等支援機関、よろず支援拠点に対するアンケート)。
| 論点 | 1位 | 2位 |
|---|---|---|
| 投資計画の実現可能性を判断する上で重視している着眼点 | 投資総額の妥当性(60.8%) | 投資収益の継続性(50.5%) |
| 取引先の信用力評価において重視している項目 | 財務内容(88.0%) | 事業の将来性(49.6%) |
| 今後、重点的に取り組んでいきたいと考える経営支援 | 事業承継支援(78.5%) | 経営計画・事業戦略等策定支援(60.2%) |
| 取引先との日頃の面談において重点的に確認する内容 | 財務・収支の状況(85.2%) | 経営課題(78.2%) |
| 効果的かつ継続的な経営支援を実施する上で抱えている課題 | 経営支援に係るスキル・ノウハウ不足(63.4%) | 経営支援に係る人材不足(61.5%) |
| 職員の審査力や経営支援におけるスキル等を高めるため実施している取組 | 社内研修の充実(55.3%) | OJT指導の充実(44.7%) |
2つの表を並べると、はっきりしたすれ違いが見えてきます。
| 論点 | 企業が求めるもの | 金融機関が取り組みたいもの |
|---|---|---|
| 今後の経営支援 | 販路・仕入先拡大支援(26.6%) | 事業承継支援(78.5%) |
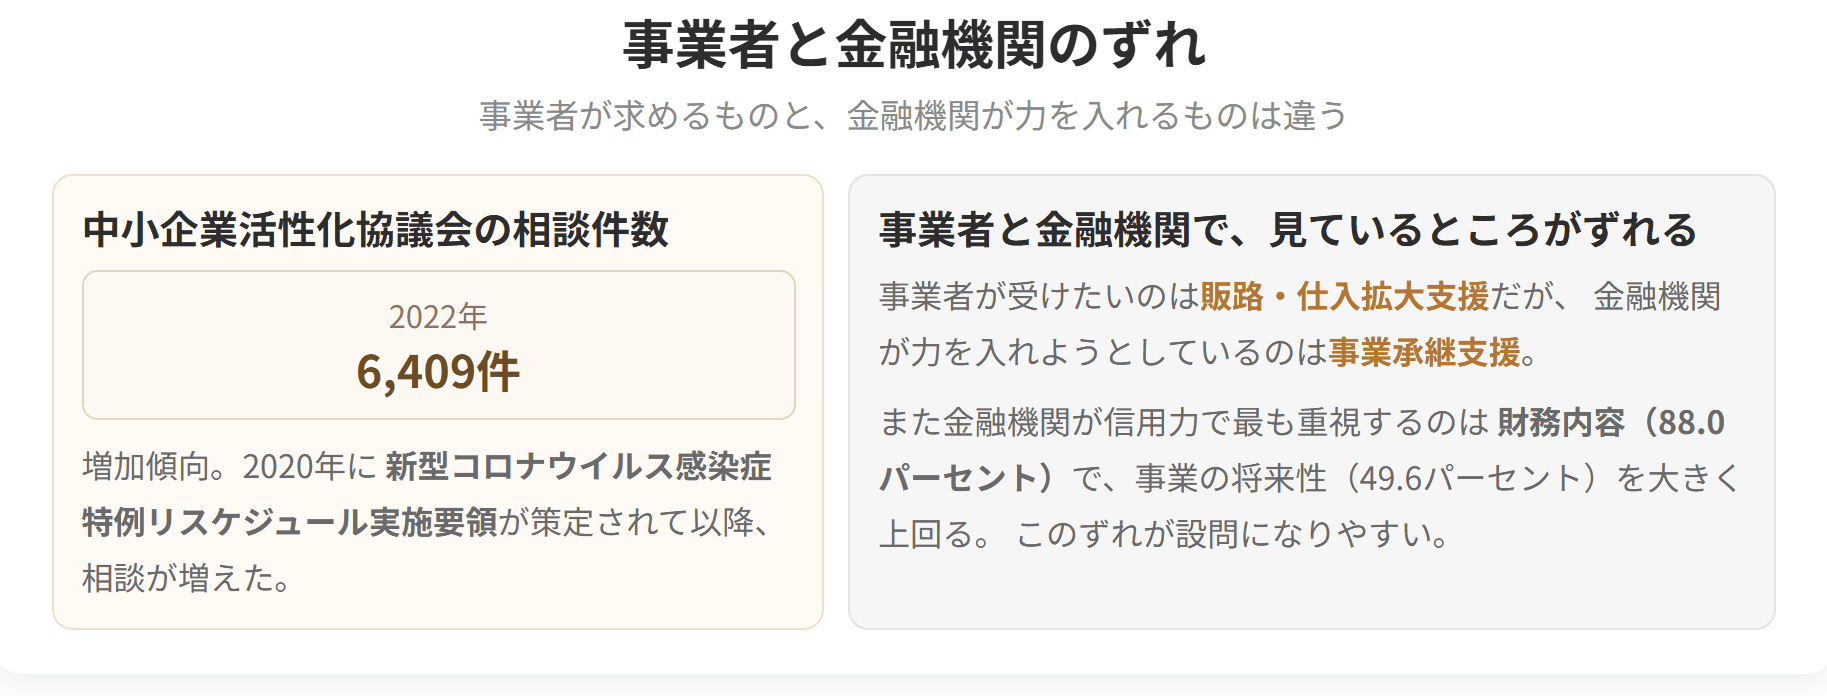
企業は「売上げを増やす手伝いをしてほしい」と考え、金融機関は「承継を手伝いたい」と考えている。支援の需要と供給がずれているわけです。
また、金融機関が信用力評価で重視するのは財務内容(88.0%)であり、「事業の将来性」(49.6%)を大きく引き離しています。事業性評価の重要性が長く指摘されてきましたが、実務では依然として財務内容が中心である、という現実がここに表れています。
そして金融機関自身の課題はスキル・ノウハウ不足(63.4%)と人材不足(61.5%)。支援する側も人材の問題を抱えているという構図は、前の節で見た中小企業の姿とまったく同じです。
中小企業活性化協議会における相談件数の推移です。
| 年度 | 相談件数 |
|---|---|
| 2013年度 | 4,128件 |
| 2014年度 | 3,421件 |
| 2015年度 | 1,748件 |
| 2016年度 | 1,672件 |
| 2017年度 | 1,686件 |
| 2018年度 | 1,896件 |
| 2019年度 | 2,247件 |
| 2020年度 | 5,580件 |
| 2021年度 | 4,244件 |
| 2022年度 | 6,409件 |
2020年4月1日の「新型コロナウイルス感染症特例リスケジュール実施要領」制定に伴い、支援の相談が増加しました(2019年度2,247件 → 2020年度5,580件)。2021年度は相談件数が減少しましたが、足下は再び増加傾向にあり、2022年度は6,409件と過去最多水準です。
なお中小企業再生支援協議会は2022年4月1日より中小企業活性化協議会として再編されました。上記の実績は中小企業再生支援協議会における支援実績を含みます。名称の変更時期は出題されやすいので押さえておきましょう。
企業が今後、金融機関から最も受けたい再生支援は、「条件変更相談に対する柔軟な対応」(47.9%)が最多、次いで「収益力改善に向けた助言や経営支援」(27.8%)。
金融機関が最も重点的に取り組んでいる再生支援も、「条件変更相談に対する柔軟な対応」(41.1%)が最多、次いで「収益力改善に向けた助言や本業支援」(22.7%)。
⇒ 企業が最も受けたい再生支援と同様の傾向となっています。
経営支援では需要と供給がずれていたのに、再生支援では一致している。この対比も覚えておくと整理しやすくなります。
金融機関が取引先の再生支援に取り組む際、連携または紹介する頻度が高い機関です(n=331・複数回答は2つまで)。
| 機関 | 割合 |
|---|---|
| 中小企業活性化協議会 | 62.5% |
| 信用保証協会 | 44.4% |
| よろず支援拠点 | 16.6% |
| 中小企業診断士 | 13.3% |
| 税理士・公認会計士 | 12.1% |
| 他の金融機関 | 11.5% |
| 商工会議所 | 2.7% |
| 法務関係士業 | 2.4% |
| 商工会 | 0.9% |
「中小企業活性化協議会」(62.5%)が最も多く、次いで「信用保証協会」(44.4%)です。上位2つが公的な再生支援・信用補完の担い手で占められています。
中小企業診断士は13.3%で4位。士業のなかでは税理士・公認会計士(12.1%)をわずかに上回っています。受験生としては、自分たちの立ち位置を確かめられる数字でもあります。
金融機関との関係
事業者と金融機関のずれ
試験のポイント
| 他人資本 |
| 自己資本 |
| 提供者からの支援 | 経営支援は限定的 | 新たな外部株主から経営・事業面の支援も期待できる |
| 提供者のリスク | 相対的に低い | 高い(返済が保証されない) |
| 向いている場面 | 確実性の高い投資 | 挑戦に適した手段 |
返済の必要がないため、成果が出るまで時間のかかる研究開発や新規事業に向いています。だからこそ「挑戦に適した手段」と位置づけられるわけです。
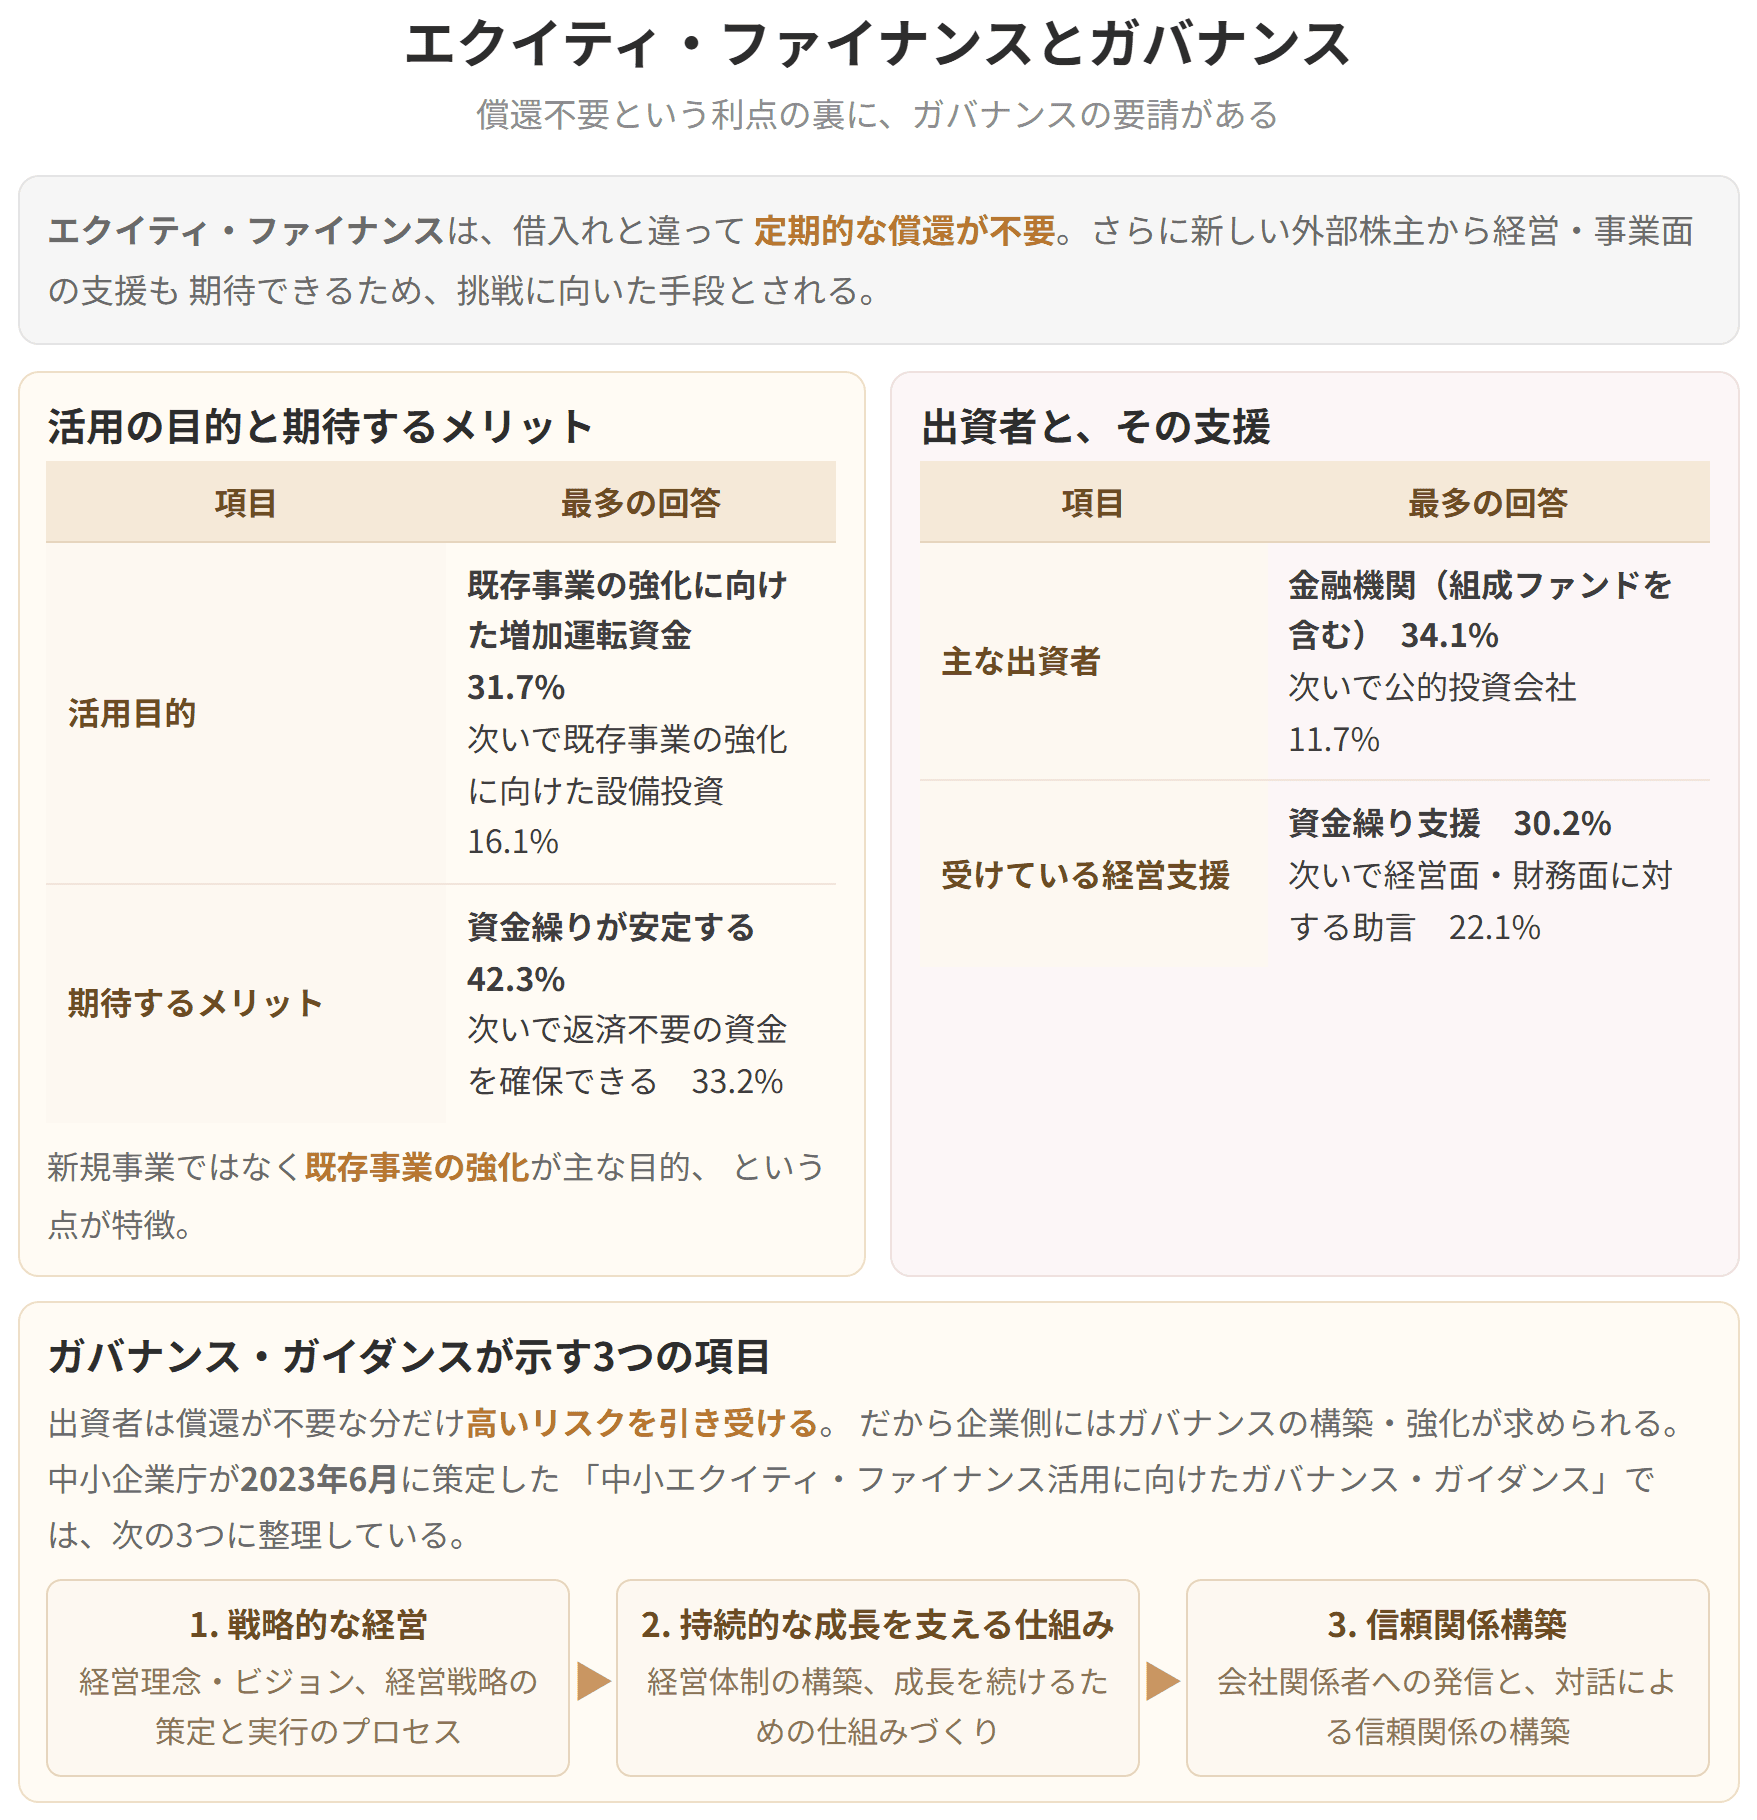
帝国データバンクの調査(2023年11〜12月)によります。
| 論点 | 1位 | 2位 |
|---|---|---|
| エクイティ・ファイナンスの活用目的 | 既存事業の強化に向けた増加運転資金(31.7%) | 既存事業の強化に向けた設備投資(16.1%) |
| 活用により期待するメリット | 資金繰りが安定する(42.3%) | 返済不要の資金を確保できる(33.2%) |
興味深いのは、活用目的の1位も2位も「既存事業の強化」であることです。新規事業や研究開発ではなく、いまある事業を回すための資金として使われている。「挑戦に適した手段」という位置づけと、実際の使われ方にはややギャップがあります。
期待するメリットも「資金繰りが安定する」(42.3%)が1位で、攻めよりも守りの動機が先に立っていることが読み取れます。
| 論点 | 1位 | 2位 |
|---|---|---|
| 活用した際の出資者 | 金融機関(金融機関が組成するファンドを含む)(34.1%) | 公的投資会社(公的投資会社が組成するファンドを含む)(11.7%) |
| 出資者から受けている経営支援 | 資金繰り支援(30.2%) | 経営面・財務面における助言(22.1%) |
(経営支援の項目は「特にない」34.7%を除いた順位です)
出資者の1位が金融機関(34.1%)であることは、中小企業のエクイティ・ファイナンスの特徴です。ベンチャーキャピタルや事業会社ではなく、普段から取引のある金融機関が出資者になっている。2位の公的投資会社は、第6章で学ぶ中小企業投資育成株式会社が典型例です。
なお「特にない」が34.7%あることも見逃せません。出資は受けたが経営支援までは受けていない企業が3分の1を占めます。「新たな外部株主から経営・事業面の支援も期待できる」という理屈が、必ずしも実現しているわけではないのです。
エクイティ・ファイナンスの活用に当たっては、出資先への定期的な償還が不要である分、出資者が引き受けるリスクは高いため、企業は自社の特徴や成長戦略、企業価値向上の道筋等を出資者に対して具体的・説得的に説明することが欠かせません。
中小企業庁が2023年6月に策定した「中小エクイティ・ファイナンス活用に向けたガバナンス・ガイダンス」(以下「ガイダンス」)では、次のように述べています。
ガバナンスとエクイティ・ファイナンスは、次のような相互に高め合う関係にあります。
きちんとした経営の仕組みがあるから出資してもらえる。出資してもらったから、さらに経営の仕組みを整える。この好循環こそが、両者の関係の要点です。
ガイダンスでは、ガバナンスについて次の3つの項目に分けて整理しています。
| 項番 | 項目 | 内容 |
|---|---|---|
| ① | 戦略的な経営 | 経営理念・経営ビジョンを示すとともに、これらの実現のために経営戦略を策定、実行するプロセスのポイント |
| ② | 持続的な成長を支えるための仕組み | ①のプロセスを着実に実行するための経営体制の構築等、持続的な成長を支える仕組みの構築のポイント |
| ③ | 信頼関係構築 | 会社関係者に対する①・②の取組の発信、対話による信頼関係の構築のポイント |
3つの並び順には意味があります。まず戦略を描き(①)、それを実行する体制をつくり(②)、それを外部に伝えて信頼を得る(③)。「何をするか → どう回すか → どう伝えるか」という順序で覚えると、内容も思い出しやすくなります。
本試験では3つの項目名と内容の組み合わせを入れ替えた選択肢が考えられます。とくに②の「①のプロセスを着実に実行するための」という係り受けを意識しておくと、①と②を取り違えずに済みます。
エクイティ・ファイナンスとガバナンス
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
