第3章 中小企業白書2024年版第2部 環境変化に対応する中小企業
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「中小企業の定義」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るこの節は「成長するために何をしたか」と「それで業績はどうなったか」を突き合わせる構成になっています。設備投資、M&A、研究開発投資、海外展開──どの取組についても、実施した企業のほうが実施していない企業より業績が良いという結果が並びます。
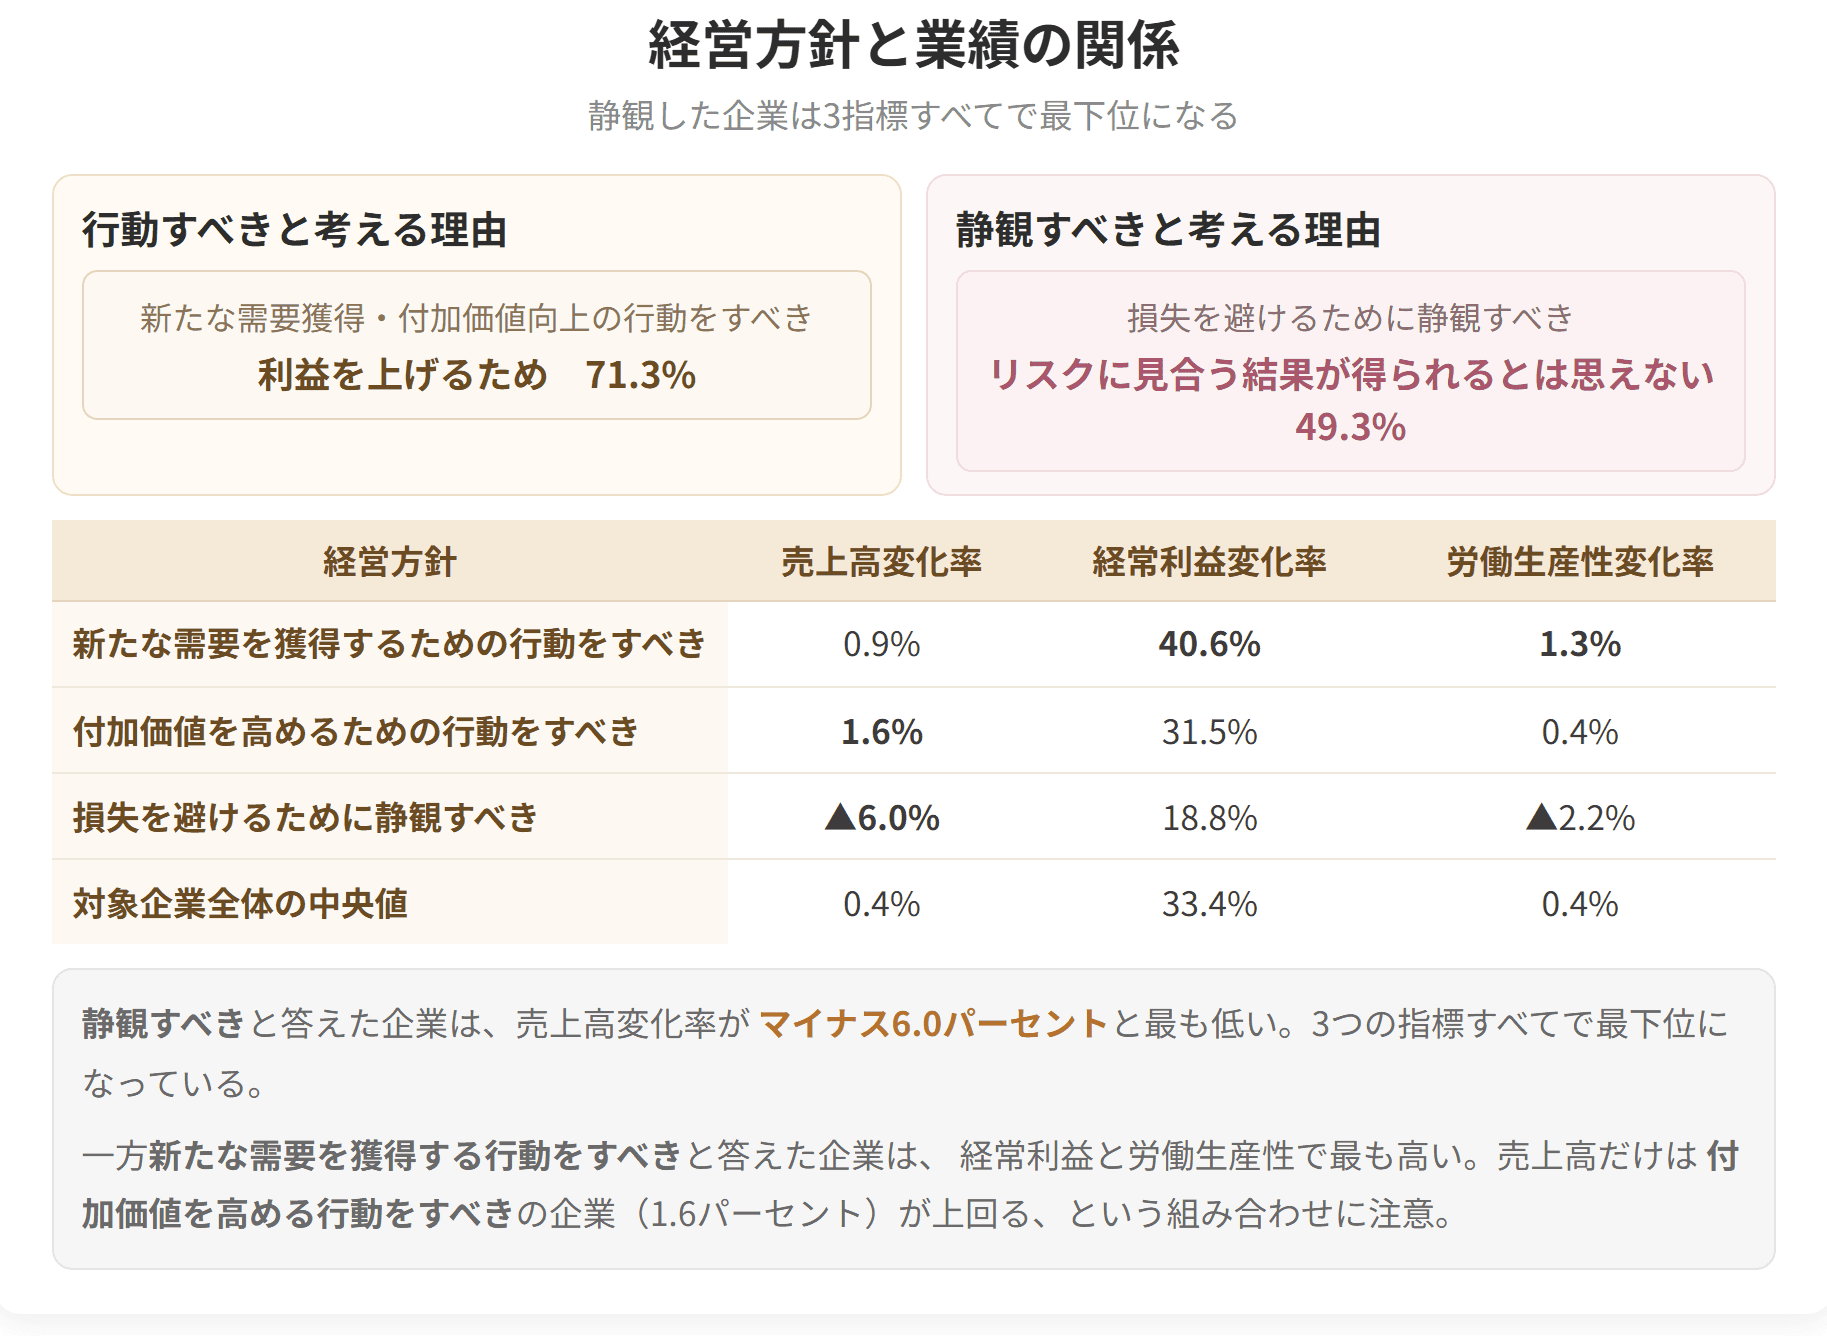
なかでも印象的なのが冒頭の図表です。経営方針を「新たな需要を獲得するための行動をするべき」「付加価値を高めるための行動をするべき」「損失を避けるために静観するべき(投資行動等は行わない)」の3つに分けて業績を比べると、静観すると答えた企業の売上高と労働生産性の変化率は負の水準になっています。何もしなければ現状維持ができるのではなく、何もしないと縮む。これがこの節の出発点です。
数字は多いですが、覚え方は単純です。売上高は「付加価値を高める」が1位、経常利益と労働生産性は「新たな需要を獲得する」が1位。そして投資に消極的な企業は売上高と労働生産性がマイナス。この3点を軸に読み進めてください。


簡単にいうと
静観する企業は売上高も労働生産性もマイナス。何もしないと現状維持ではなく縮んでいく——この事実がこの節の出発点だよ。
帝国データバンクの調査(2023年11〜12月)による、2023年における経営方針に関する結果です。
| 論点 | 1位 | 2位 |
|---|---|---|
| 「新たな需要を獲得するための行動をするべき」「付加価値を高めるための行動をするべき」と考える理由 | 利益を上げるため(71.3%) | 賃上げ等により従業員の生活を豊かにするため(58.8%) |
| 「損失を避けるために静観するべき(投資行動等は行わない)」と考える理由 | リスクに見合う結果が得られるとは思えないため(49.3%) | 行動を起こすための資金が足りないため(30.6%) |
攻める理由の2位に「賃上げ等により従業員の生活を豊かにするため」(58.8%)が入っていることに注目してください。第2章で学んだ「防衛的な賃上げ」の文脈と重なります。賃上げの原資を確保するために成長投資をする、という因果が企業側にも認識されているわけです。
一方、静観する理由の1位は「資金が足りない」ではなく「リスクに見合う結果が得られるとは思えない」(49.3%)。カネの制約よりも、見通しの不確かさが投資を止めている。資金供給だけでは投資が起きない、という政策上の難問がここにあります。
経営方針別に、売上高・経常利益・労働生産性の変化率(中央値)を見た結果です。変化率は2022年と2017年を比較したものです。
経営方針と業績の関係

試験のポイント

簡単にいうと
小規模企業の設備投資は低水準のまま。実施率が最も高い業種は宿泊業。そして投資した企業のほうが売上高を伸ばしているよ!
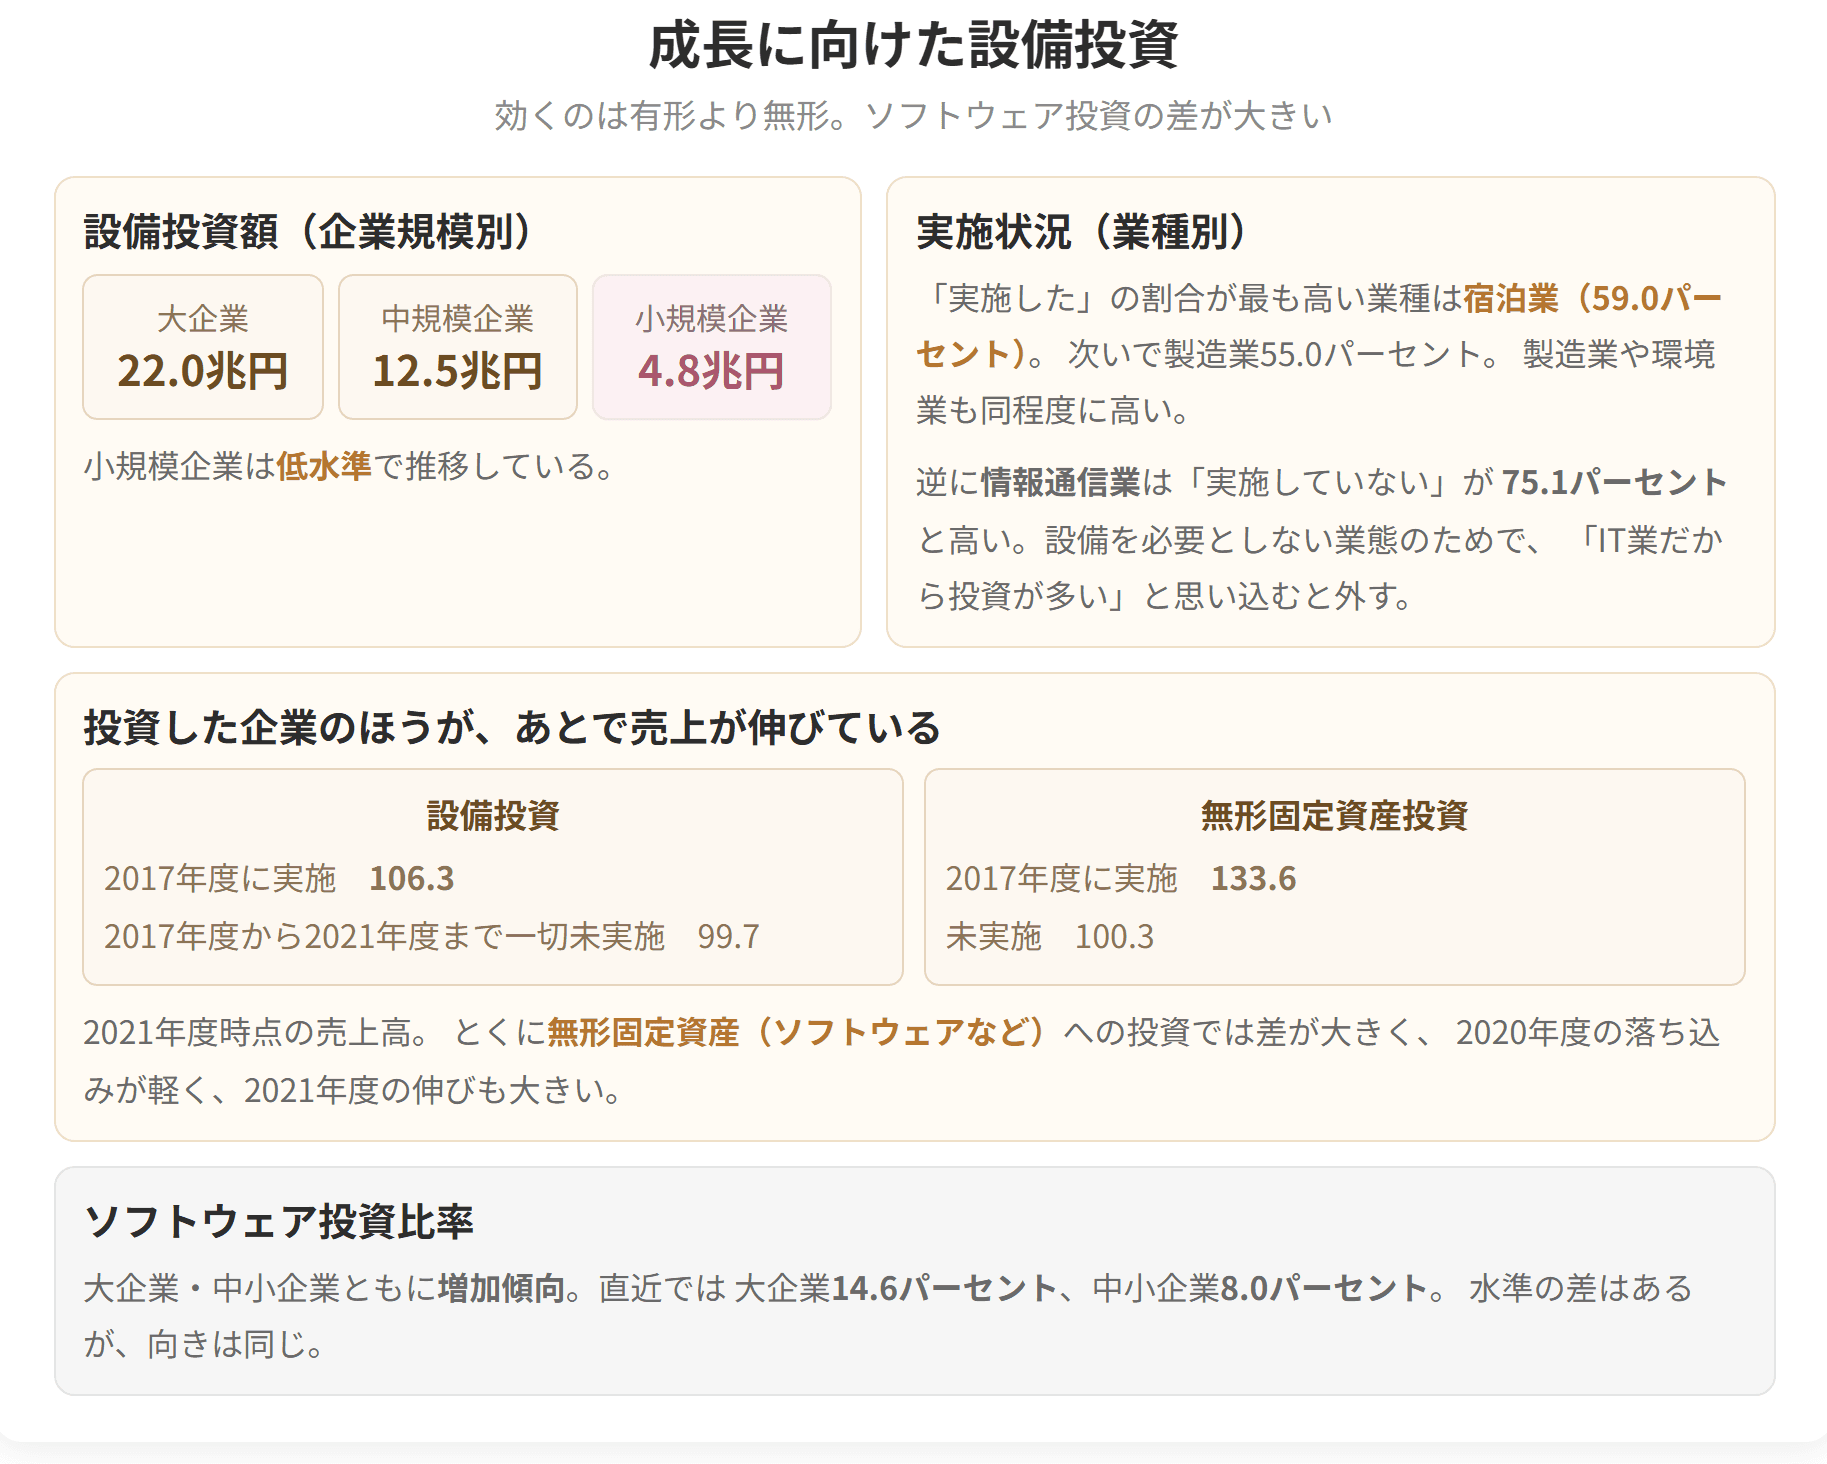
財務省「法人企業統計調査年報」による、企業規模別の設備投資額です(ソフトウェアを除く)。
| 企業規模 | 期首(1980年代前半) | 直近 |
|---|---|---|
| 大企業(資本金10億円以上) | 11.4兆円 | 22.0兆円 |
| 中規模企業(資本金1千万円以上〜1億円未満) | 6.0兆円 |
簡単にいうと
M&A件数は2022年に過去最多の4,304件。2023年は4,015件に減ったけど高水準。PMIという用語も必ず覚えよう!
レコフデータ調べによる、大企業も含めたわが国企業のM&A件数です。
| 年 | 件数 |
|---|---|
| 2002年 | 1,805件 |
| 2006年 | 2,775件 |
| 2008年 | 2,399件 |
簡単にいうと
研究開発費は中小企業0.9兆円に対し大企業15.1兆円。売上高比では0.5%対2.7%。海外展開を実施しているのは約1割、製造業が最も高いよ。
経済産業省「企業活動基本調査」による、非一次産業・企業規模別の研究開発費です。
| 企業規模 | 1991年度 | 2020年度 | 2021年度 |
|---|---|---|---|
| 大企業 | 7.6兆円 | 14.0兆円 | 15.1兆円 |
簡単にいうと
海外展開しているのは全体の約1割。製造業が21.1%で最も高くて、間接輸出のほうが直接輸出より多いよ!
全体では、約1割の企業が「海外展開を実施している」と回答しています(9.5%)。
| 業種 | 海外展開を実施している |
|---|---|
| 全体(n=6,255) | 9.5% |
| 製造業(n=554) | 21.1% |
| 卸売業(n=513) |

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
(1)売上高の変化率(中央値)
| 経営方針 | 変化率 |
|---|---|
| 付加価値を高めるための行動をするべき(n=8,729) | +1.6% |
| 新たな需要を獲得するための行動をするべき(n=7,614) | +0.9% |
| 損失を避けるために静観するべき(n=2,130) | ▲6.0% |
(2)経常利益の変化率(中央値)
| 経営方針 | 変化率 |
|---|---|
| 新たな需要を獲得するための行動をするべき(n=3,138) | +40.6% |
| 付加価値を高めるための行動をするべき(n=3,761) | +31.5% |
| 損失を避けるために静観するべき(n=730) | +18.8% |
(3)労働生産性の変化率(中央値)
| 経営方針 | 変化率 |
|---|---|
| 新たな需要を獲得するための行動をするべき(n=3,975) | +1.3% |
| 付加価値を高めるための行動をするべき(n=4,669) | +0.4% |
| 損失を避けるために静観するべき(n=1,008) | ▲2.2% |
(対象企業全体の中央値は、売上高の変化率0.4%、経常利益の変化率33.4%、労働生産性の変化率0.4%)
① 指標によって1位が入れ替わる
伸びた指標によって、答えた中身が分かれます。売上高がいちばん伸びたのは「付加価値を高めるための行動をするべき」と答えた企業。これに対し、経常利益と労働生産性がいちばん伸びたのは「新たな需要を獲得するための行動をするべき」と答えた企業でした。
「売上高だけ付加価値、あとの2つは新需要」と覚えてください。3指標すべてで同じ方針が1位になっているとする選択肢は誤りです。
② 投資に消極的な企業は売上高と労働生産性がマイナス
投資行動に消極的な企業の売上高(▲6.0%)および労働生産性(▲2.2%)の変化率は負の水準となっています。
ただし経常利益だけは+18.8%とプラスである点に注意してください。コストを削れば一時的に利益は出る。けれども売上げは縮み、生産性も落ちていく。「静観すれば利益も落ちる」と単純化した選択肢には引っかからないようにしましょう。
③ 白書の結論
白書はここから、外の環境が絶えず動くなかでは、いまの規模をただ保つだけでも新しい動きが要る。「新たな需要を獲得する」か「付加価値を高める」か、どちらかに踏み出すことが欠かせないと読み取れる、としています。
「成長するために動け」ではなく「現状を維持するためにこそ動け」という言い回しであることに注目してください。止まっていれば現状のままでいられるわけではない、という認識が、この章全体の通奏低音になっています。
| 小規模企業(資本金1千万円未満) | 3.7兆円 | 4.8兆円 |
小規模企業は、大企業・中規模企業に比べて低水準で推移している、というのが結論です。大企業と中規模企業がおよそ2倍に増えたのに対し、小規模企業は3.7兆円から4.8兆円と、伸びが限定的です。
なお、この図表は1990年前後に大企業が30兆円を超えるピークを記録し、その後大きく落ち込んだことも示しています。バブル崩壊の影響が読み取れる長期データです。
成長に向けた設備投資を「実施した」と回答した企業の割合です。
| 業種 | 実施した | 実施していない |
|---|---|---|
| 宿泊業(n=456) | 59.0% | 41.0% |
| 製造業(n=6,237) | 55.0% | 45.0% |
| 運輸業(n=1,178) | 46.7% | 53.3% |
| 小売業(n=1,170) | 42.2% | 57.8% |
| 飲食サービス業(n=1,139) | 40.0% | 60.0% |
| 生活関連サービス業・娯楽業(n=1,061) | 38.0% | 62.0% |
| 卸売業(n=1,643) | 34.4% | 65.6% |
| 建設業(n=1,427) | 32.7% | 67.3% |
| 不動産・物品賃貸業(n=1,058) | 32.3% | 67.7% |
| 情報通信業(n=1,423) | 24.9% | 75.1% |
「実施した」の回答割合が最も高い業種は「宿泊業」(59.0%)であり、次いで「製造業」(55.0%)「運輸業」(46.7%)となっています。
白書は、これらの業種は、サービスの提供や製品の製造、サービス品質や生産性の維持・向上において、定期的な設備の取得・増強・更新が必要であることが推察されると述べています。
宿泊業が1位というのは意外に思えるかもしれませんが、客室・浴場・厨房といった設備そのものが商品である業種であり、さらにコロナ禍で先送りされていた改修需要がインバウンド回復とともに動き出したことも背景にあります。
逆に最も低いのは情報通信業(24.9%)。人とソフトウェアが資産であり、有形の設備をあまり必要としない業種だと考えると納得できます。
経済産業省「企業活動基本調査」により、設備投資の実施有無別に売上高の推移を見た結果です(2017年度=100)。
ここでいう設備投資の実施とは、「有形固定資産当期取得額」が同期の売上高の10%より大きい場合をいいます。
| 年度 | 2017年度に実施した企業(n=946) | 2017〜2021年度の間一切実施していない企業(n=10,290) |
|---|---|---|
| 2017年度 | 100.0 | 100.0 |
| 2018年度 | 107.3 | 102.9 |
| 2019年度 | 106.5 | 101.3 |
| 2020年度 | 101.5 | 95.0 |
| 2021年度 | 106.3 | 99.7 |
2017年度に実施した企業と、2017年度から2021年度まで一度も実施しなかった企業を並べると、2021年度時点の売上高は前者のほうが伸びている傾向が見えます。
ただし白書の書きぶりは慎重です。ほかの取組や経営者の力量といった要因を取り除ききれていないので、この結果だけで断じることはできない。そのうえで、ある程度の規模の設備投資が成長につながる可能性はうかがえる、という言い方にとどめています。
コロナ禍の2020年度に注目すると、実施企業は101.5と2017年度の水準を維持したのに対し、非実施企業は95.0まで落ち込んでいます。投資をしていた企業のほうがショックに強かった、という読み方もできます。
同じ分析を無形固定資産投資について行った結果です。ここでいう無形固定資産投資の実施とは、「無形固定資産当期取得額」が同期の売上高の5%より大きい場合をいいます(有形の場合の10%より低い基準である点に注意)。
| 年度 | 2017年度に実施した企業(n=86) | 一切実施していない企業(n=12,932) |
|---|---|---|
| 2017年度 | 100.0 | 100.0 |
| 2018年度 | 101.5 | 103.3 |
| 2019年度 | 110.7 | 101.6 |
| 2020年度 | 109.4 | 95.2 |
| 2021年度 | 133.6 | 100.3 |
「2017年度に実施した企業」は「一切実施していない企業」に比べて、2020年度の落ち込みが軽度かつ2021年度の伸びが大きく、無形固定資産投資の実施が同期間において効果があった可能性があります。
2021年度の133.6という数字は、有形固定資産の106.3を大きく上回ります。無形固定資産投資のほうが効果が大きく現れているという対比が、この2つの図表の読みどころです。ただしn=86と標本数が小さいことには留意が必要です。
ソフトウェア投資比率は、ソフトウェア投資額を設備投資額で除し、100を乗じて算出しています。
| 企業規模 | 2008年第1四半期 | 直近 |
|---|---|---|
| 大企業 | 8.7% | 14.6% |
| 中小企業 | 2.7% | 8.0% |
総じて、大企業、中小企業ともに増加傾向にあります。中小企業は2.7%から8.0%へと約3倍に伸びており、大企業(8.7%→14.6%)より伸び率は大きい。とはいえ水準では依然として大企業のほうが高い、という二段構えで覚えてください。
第2章で学んだDXの進展と、この数字は同じ現象を別の角度から見たものです。設備投資の中身が、機械からソフトウェアへ少しずつ移っているのです。
成長に向けた設備投資
試験のポイント
| 1,957件 |
| 2011年 | 1,687件 |
| 2016年 | 2,652件 |
| 2017年 | 3,050件 |
| 2019年 | 4,088件 |
| 2020年 | 3,730件 |
| 2021年 | 4,280件 |
| 2022年 | 4,304件(過去最多) |
| 2023年 | 4,015件 |
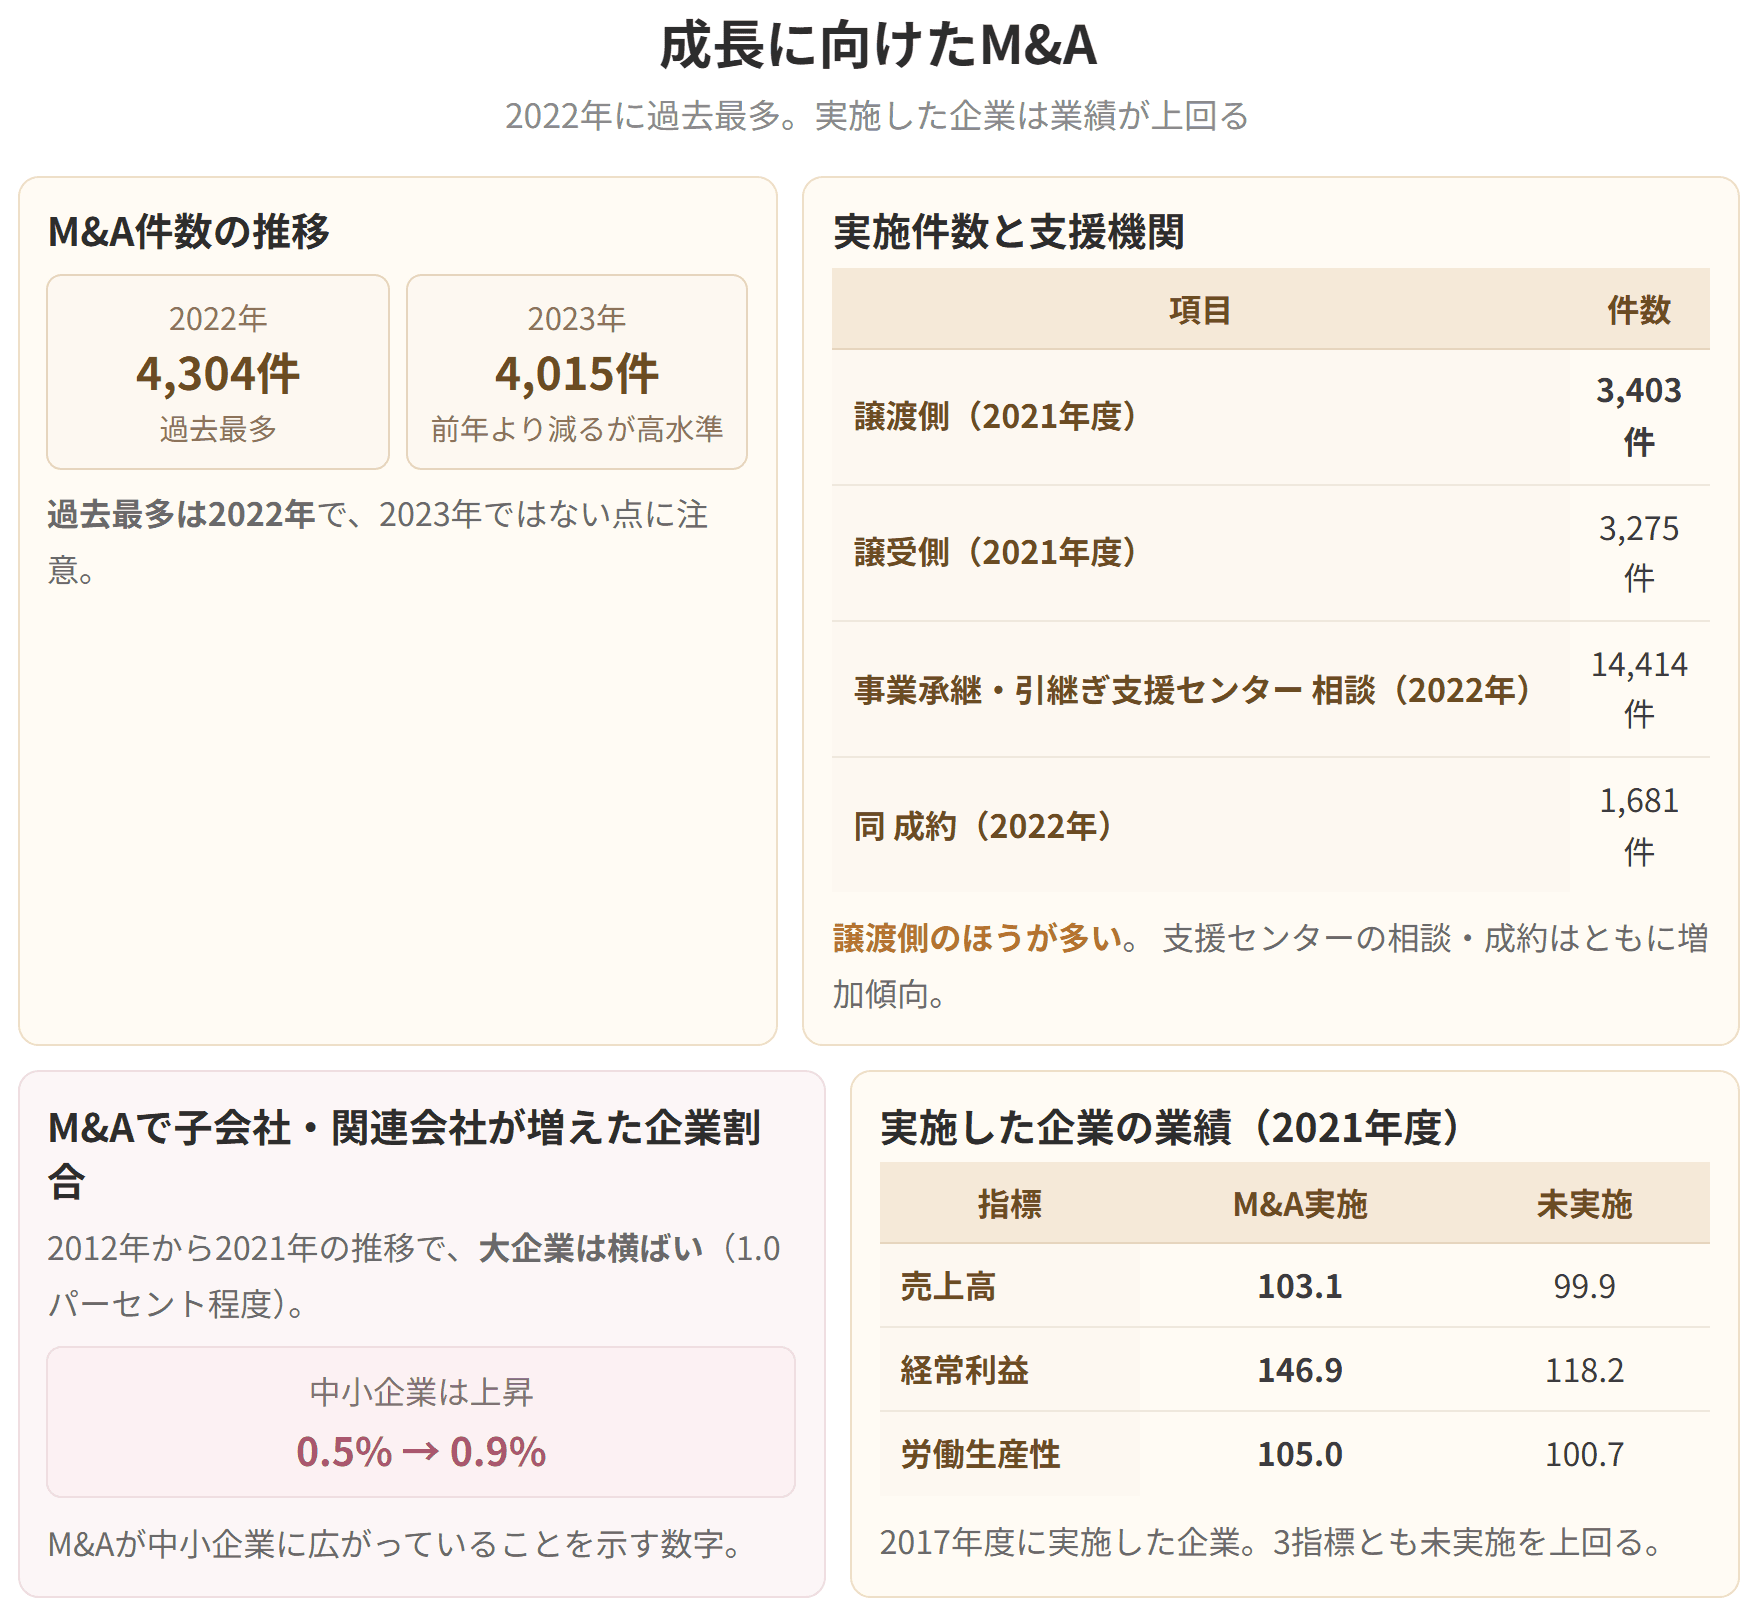
近年増加傾向で推移しており、2022年には過去最多の4,304件となりました。足下の2023年は前年に比べ減少しましたが、4,015件と高水準です。
白書は、これらはあくまでも公表されている件数であるが、M&Aについては未公表のものも一定数存在することを考慮すると、わが国におけるM&Aはさらに活発化していることが推察されると述べています。「公表ベースの数字である」という限定は、出題されうる注記です。
譲りたい側と、譲り受けて事業を広げたい側。その両方から相談を受け、引き合わせるところまで面倒を見る窓口として、事業承継・引継ぎ支援センターが全都道府県に置かれています。
| 年度 | 相談社数 | 成約件数 |
|---|---|---|
| 2011年度 | 250社 | 0件 |
| 2013年度 | 1,634社 | 33件 |
| 2015年度 | 4,924社 | 209件 |
| 2017年度 | 8,526社 | 687件 |
| 2019年度 | 11,514社 | 1,176件 |
| 2021年度 | 13,005社 | 1,514件 |
| 2022年度 | 14,414社 | 1,681件 |
相談社数・成約件数ともに近年増加傾向にあります。⇒ 大企業だけでなく、中小企業においてもM&A件数が増加していることが読み取れます。
沿革も押さえておきましょう。事業承継・引継ぎ支援センターは、第三者承継支援を行っていた「事業引継ぎ支援センター」に、親族内承継支援を行っていた「事業承継ネットワーク」の機能を統合し、2021年4月より活動を開始しています。事業引継ぎ支援センターは2011年度に7か所設置され、2017年度に48か所の体制となりました。
M&A実施件数を譲渡側と譲受側に分けて確認すると、2021年度においては譲渡側のほうが多いという結果です。
| 区分 | 2021年度 |
|---|---|
| 譲渡側 | 3,403件 |
| 譲受側 | 3,275件 |
売りたい企業のほうが買いたい企業より多い。後継者不在を背景に譲渡ニーズが積み上がっている、という構図がここに表れています。
M&Aにより国内の子会社・関連会社を買収により1社以上増加させた企業割合の推移です。
| 年度 | 大企業 | 中小企業 |
|---|---|---|
| 2012年度 | 0.9% | 0.5% |
| 2015年度 | 0.9% | 0.7% |
| 2018年度 | 1.2% | 0.7% |
| 2021年度 | 1.0% | 0.9% |
いずれの年度においても大企業のほうが高いものの、2012年度と2021年度を比較すると、大企業は横ばいである一方、中小企業では上昇している。
「大企業は横ばい、中小企業は上昇」というこの対比が出題のポイントです。
2017年度におけるM&Aの実施有無別に、業績の推移を見た結果です(いずれも2017年度=100)。
ここでいうM&Aの実施とは、「事業譲受」「吸収合併」を実施した場合、及び「国内子会社」若しくは「海外子会社」を1社以上買収した場合をいいます。
① 売上高
| 年度 | 実施(n=341) | 非実施(n=11,781) |
|---|---|---|
| 2018年度 | 106.0 | 103.2 |
| 2020年度 | 97.5 | 95.5 |
| 2021年度 | 103.1 | 99.9 |
「2017年度に実施した企業」のほうが、売上高を向上させています。
② 経常利益
| 年度 | 実施(n=341) | 非実施(n=11,733) |
|---|---|---|
| 2018年度 | 96.8 | 107.8 |
| 2019年度 | 88.6 | 93.8 |
| 2020年度 | 96.5 | 90.1 |
| 2021年度 | 146.9 | 118.2 |
2020年度以降において、「2017年度に実施した企業」のほうが経常利益を向上させています。
2018・2019年度は非実施企業のほうが上だった点に注意してください。効果が現れるまでに時間がかかっているのです。
③ 労働生産性
| 年度 | 実施(n=291) | 非実施(n=9,483) |
|---|---|---|
| 2018年度 | 100.9 | 100.4 |
| 2019年度 | 95.0 | 99.3 |
| 2020年度 | 95.8 | 96.1 |
| 2021年度 | 105.0 | 100.7 |
2020年度以降において、「2017年度に実施した企業」のほうが労働生産性を向上させています。
こちらも2019年度までは非実施企業のほうが上でした。
経常利益と労働生産性はいずれも「2020年度以降において」という限定がつくことを、売上高(限定なし)と区別して覚えてください。
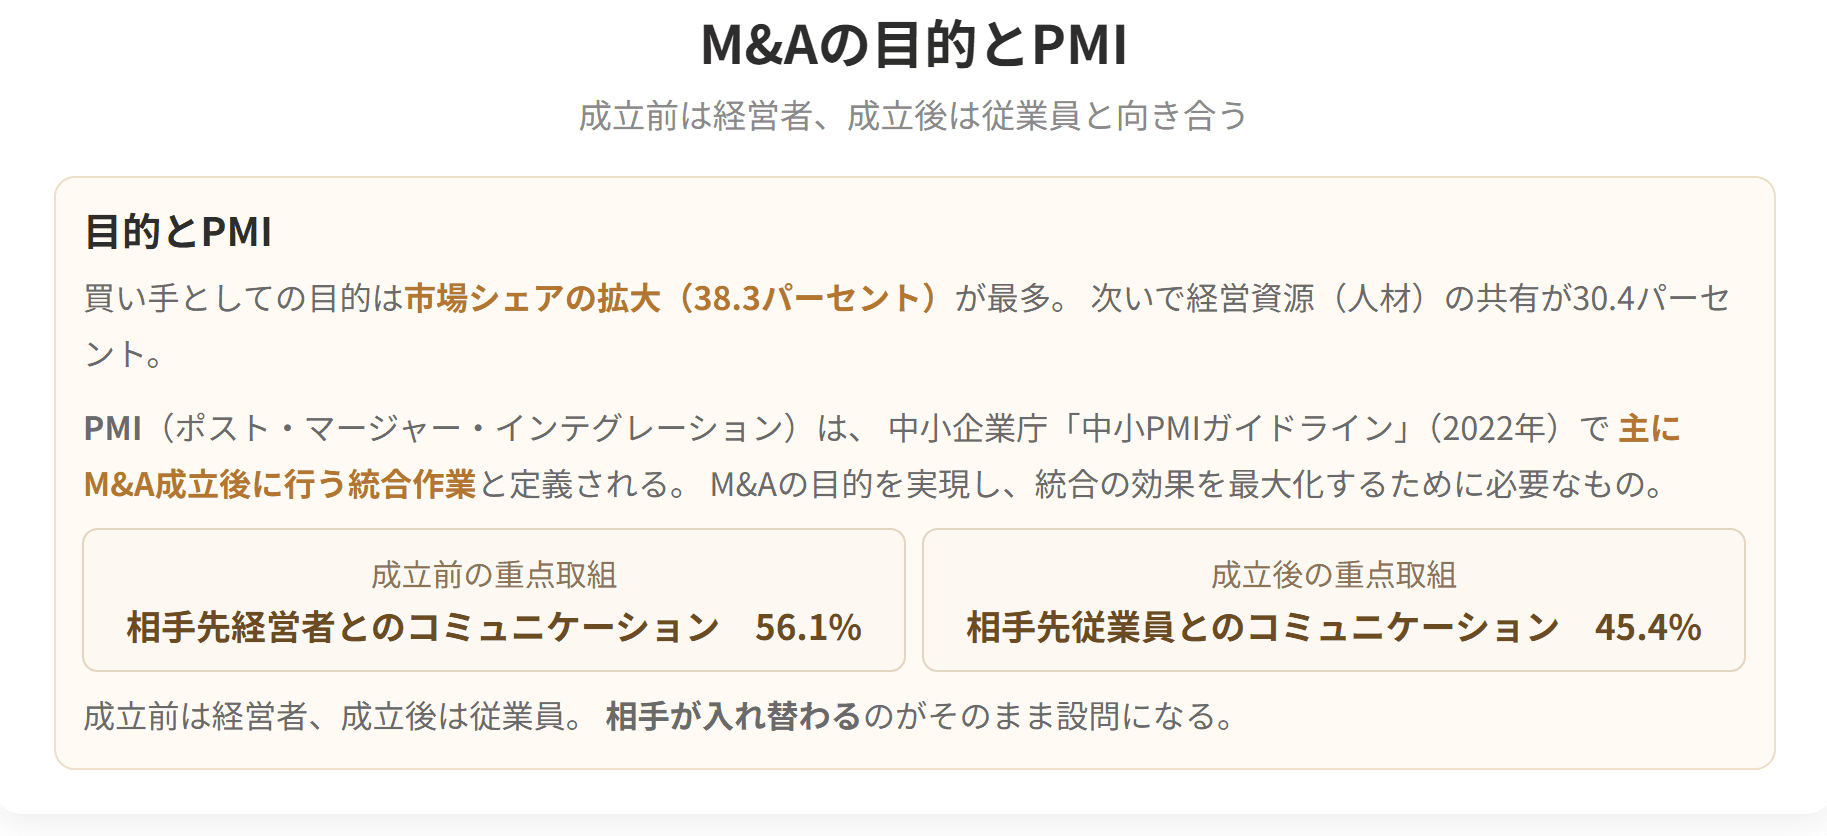
PMI(POST MERGER INTEGRATION)とは、中小企業庁「中小PMIガイドライン」(2022年)によると、主にM&A成立後に行われる統合に向けた作業であり、M&Aの目的を実現させ、統合の効果を最大化するために必要なものとされています。
M&A成立前後において重点的に実施したPMIに係る取組は次のとおりです。
| 時点 | 最も多い取組 |
|---|---|
| 成立前 | 相手先経営者とのコミュニケーションを通じた相互理解(56.1%) |
| 成立後 | 相手先従業員とのコミュニケーションを通じた相互理解(45.4%) |
成立前は「経営者」、成立後は「従業員」。対象が経営者から従業員へ移るという対比が、この項目の出題ポイントです。
また、買い手としてのM&A(他社事業の譲受・買収)における狙い・目的は、「市場シェアの拡大」(38.3%)が最も多く、次いで「経営資源(人材)の共有」(30.4%)となっています。
人手不足のなかで、人材を得るためのM&Aが3割を占めることは、この章全体の文脈とつながります。
成長に向けたM&A
M&Aの目的とPMI
試験のポイント
| 中小企業 |
| 0.5兆円 |
| 0.7兆円 |
| 0.9兆円 |
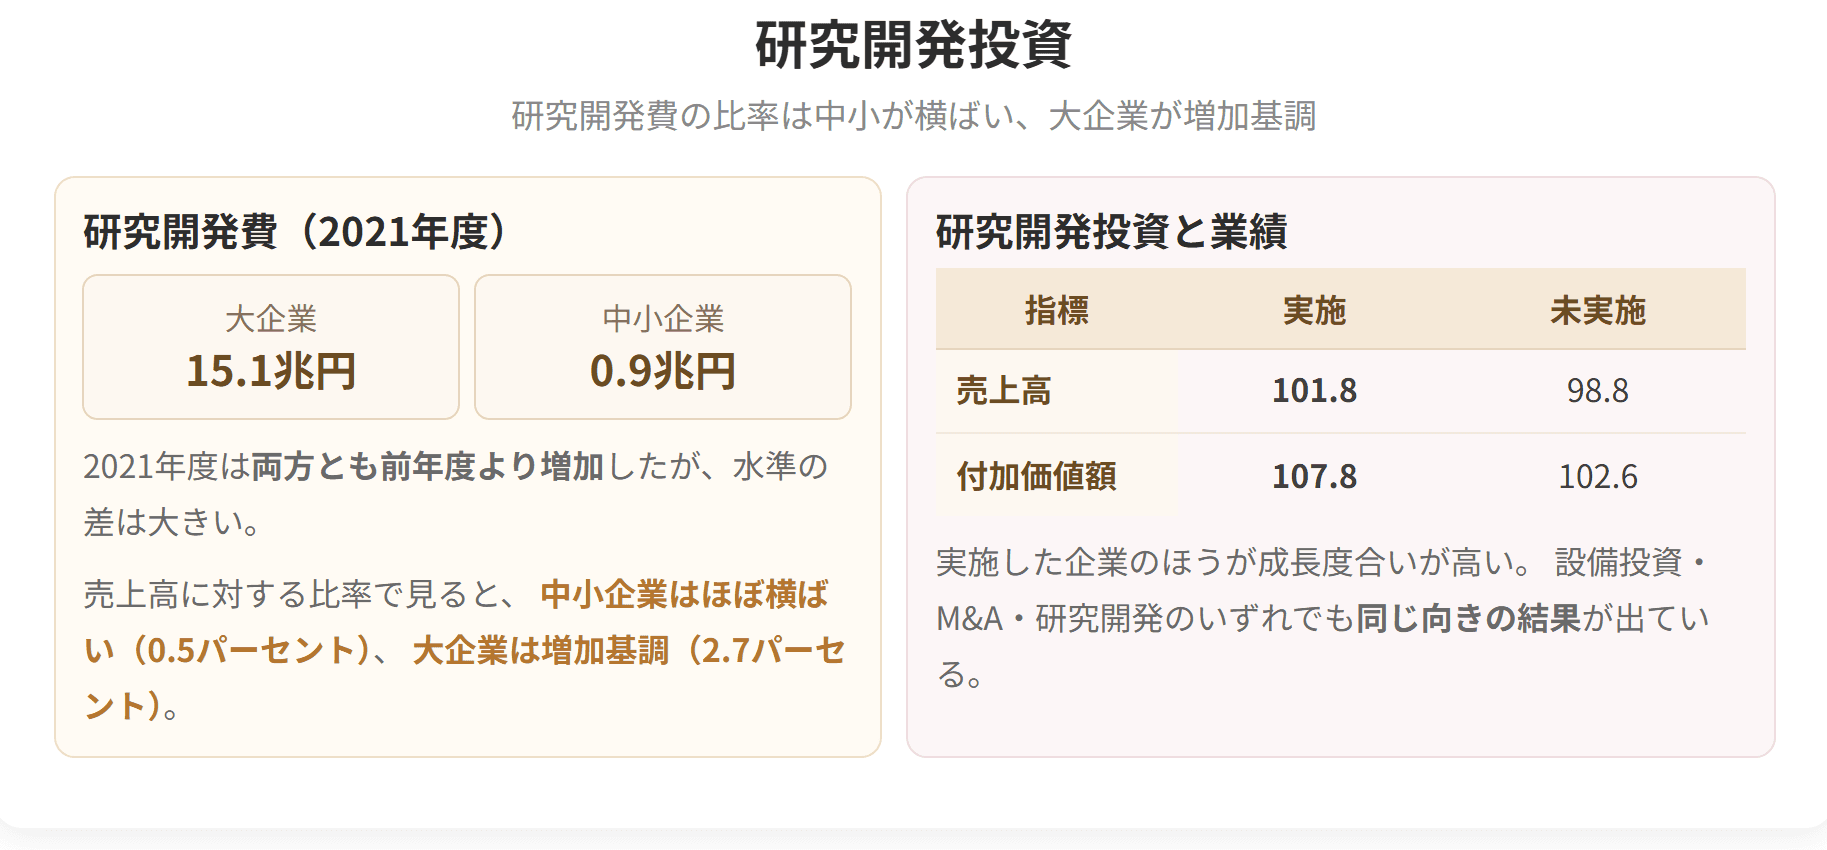
2021年度は中小企業、大企業ともに前年度に比べて増加しています。
絶対額では大企業15.1兆円に対して中小企業0.9兆円と、約17倍の差があります。研究開発という分野における規模の格差は、ほかのどの指標よりも大きいといえます。
売上高に対する研究開発費の比率で見ると、次のようになります。
| 企業規模 | 1991年度 | 2021年度 | 傾向 |
|---|---|---|---|
| 大企業 | 1.5% | 2.7% | 増加基調 |
| 中小企業 | 0.4% | 0.5% | ほぼ横ばい |
中小企業はほぼ横ばい、大企業は増加基調で推移している、というのが結論です。
絶対額では中小企業も0.5兆円→0.9兆円と増えていましたが、売上高に対する比率で見ると30年間ほとんど変わっていません。「増えている(絶対額)」と「横ばい(比率)」が同居していることが、この2つの図表の関係です。どちらを問われているかを読み違えないようにしてください。
ここでいう研究開発投資の実施とは、「自社研究開発費」及び「委託研究開発費」の合計額が0(調査票上の単位はそれぞれ百万円)より大きい場合を指します。
① 売上高(2017年度=100)
| 年度 | 実施(n=3,879) | 一切実施していない(n=8,436) |
|---|---|---|
| 2018年度 | 103.3 | 103.1 |
| 2019年度 | 101.8 | 101.5 |
| 2020年度 | 95.2 | 94.9 |
| 2021年度 | 101.8 | 98.8 |
「2017年度に実施した企業」は「一切実施していない企業」に比べて、2021年度における売上高の成長度合いが高いという結果です。
② 付加価値額(2017年度=100)
| 年度 | 実施(n=3,402) | 一切実施していない(n=6,589) |
|---|---|---|
| 2018年度 | 102.0 | 102.3 |
| 2019年度 | 100.6 | 102.8 |
| 2020年度 | 98.5 | 100.1 |
| 2021年度 | 107.8 | 102.6 |
「2017年度に実施した企業」は「一切実施していない企業」に比べて、付加価値額が高くなっています。
白書は、因果関係の特定には至らないものの、研究開発投資の実施は、売上高や付加価値額といった企業業績にも影響を与えている可能性がうかがえると述べています。
ここでも2020年度までは非実施企業のほうが上だった局面があり、2021年度になって差が開くという点が共通しています。設備投資・M&A・研究開発投資のいずれも「効果が出るまでに時間がかかる」というのが白書の一貫した主張です。
| 論点 | 1位 | 2位 |
|---|---|---|
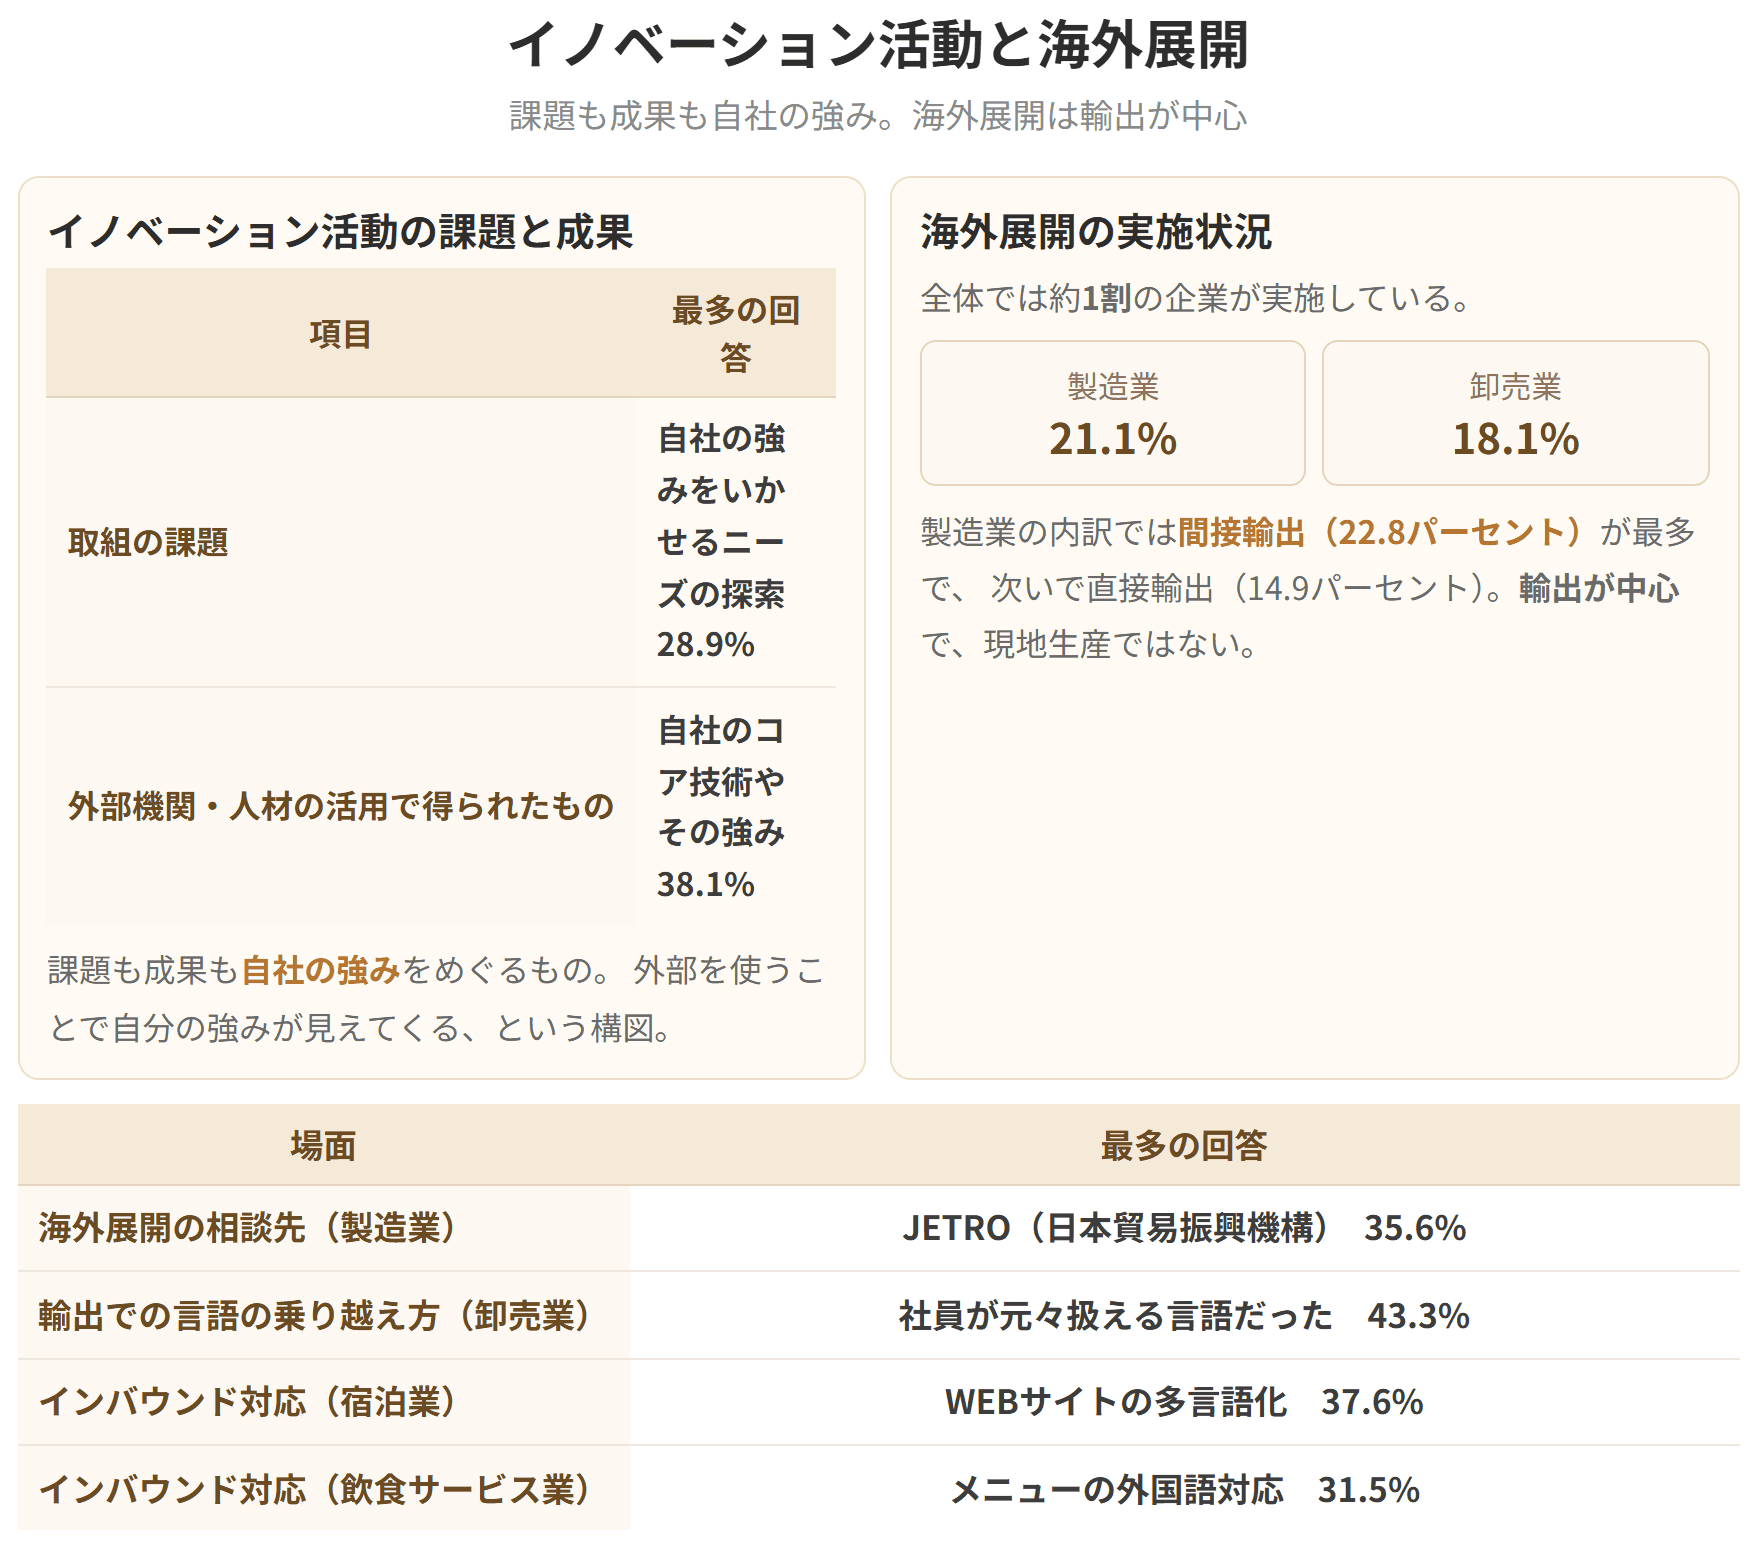
| イノベーション活動に向けた取組における課題 | 自社の強みをいかせるニーズの探索(28.9%) | ニーズを把握するためのマーケティング(21.8%) |
| 外部の機関・人材の活用により得られたもの | 自社のコア技術やその強み(38.1%) | 製品化・差別化に向けたフィードバック(35.7%) |
課題の上位2つがいずれもニーズ側に関するものであることが特徴です。技術がないことではなく、技術を活かせる market を見つけられないことが壁になっている。シーズ(技術)はあるがニーズ(市場)が見えない、という中小企業のイノベーションの姿が浮かび上がります。
そして外部の機関・人材を活用して得られたものの1位が「自社のコア技術やその強み」(38.1%)であることは示唆的です。外部の目が入ることで、自分たちの強みが何なのかを初めて言語化できた、ということです。
研究開発投資
試験のポイント
| 宿泊業、飲食サービス業(n=654) | 10.9% |
| 学術研究、専門・技術サービス業(n=629) | 9.7% |
| 情報通信業(n=600) | 7.7% |
| 生活関連サービス業、娯楽業(n=402) | 7.7% |
| 小売業(n=423) | 6.6% |
| 運輸業(n=437) | 5.7% |
| 不動産・物品賃貸業(n=415) | 5.5% |
| 建設業(n=504) | 4.2% |
業種別では「製造業」が最も高く(21.1%)、次いで「卸売業」(18.1%)「宿泊業、飲食サービス業」(10.9%)が高くなっています。
宿泊業・飲食サービス業が3位に入っているのは、インバウンド対応が「海外展開」として捉えられているためです。逆に建設業(4.2%)が最も低いのは、施工が国内に閉じた業態だからだと考えられます。
海外展開を実施している割合が最も高い製造業について、具体的な実施状況を見ます(n=6,337・複数回答)。
| 取組 | 割合 |
|---|---|
| 海外展開に関心がない | 40.4% |
| 間接輸出 | 22.8% |
| 直接輸出 | 14.9% |
| 分からない | 10.6% |
| 今はしていないが、関心がある | 9.5% |
| 生産委託 | 5.6% |
| 直接投資 | 4.7% |
| 海外展開したいが、今はできない | 3.5% |
| 今はしていないが、具体的な海外展開の予定がある | 1.5% |
| 越境EC | 1.0% |
「間接輸出」「直接輸出」といった輸出を実施している企業が比較的多い(22.8%・14.9%)というのが結論です。
用語の定義を正確に押さえておきましょう。
| 用語 | 定義 |
|---|---|
| 直接輸出 | 企業が自己又は自社名義で通関手続きを行った輸出 |
| 間接輸出 | 自国内商社や卸売業者、輸出代理店等を通じて行った輸出 |
| 越境EC | 日本国内から海外への販売にECを利用すること |
間接輸出(22.8%)のほうが直接輸出(14.9%)より多いという順番に注意してください。自社で通関までやるのはハードルが高く、商社を経由する形が主流です。そして越境ECは1.0%にとどまります。
| 論点 | 1位 | 2位 |
|---|---|---|
| 海外展開における相談先(製造業) | JETRO(日本貿易振興機構)(35.6%) | 取引先・輸出商社(31.4%) |
| 輸出の実施における、言語の違いの乗り越え方(卸売業) | 社員が元々扱える言語だった(43.3%) | 経営者が元々扱える言語だった(24.5%) |
| 輸出を行うに当たって相談した支援機関等(卸売業) | 取引先・輸出商社(30.8%) | JETRO(日本貿易振興機構)(22.9%) |
| インバウンド対応として実施している取組(宿泊業) | WEBサイトの多言語化(37.6%) | 決済方法の多様化(35.2%) |
| インバウンド対応として実施している取組(飲食サービス業) | メニューの外国語対応(31.5%) | 決済方法の多様化(21.6%) |
(卸売業の相談先は「相談していない」36.5%を、飲食サービス業は「特にない」50.3%を除いた順位です)
注目すべきは、製造業と卸売業で相談先の1位・2位が入れ替わっていることです。
卸売業はもともと商社との取引が日常にあるため、そちらに先に相談する。業種によって頼る先が変わるという、実感に沿った結果です。
また、言語の壁を「社員が元々扱える言語だった」(43.3%)で乗り越えている企業が4割を超えることも印象的です。研修で身につけるのではなく、話せる人がすでにいたから輸出できた。人材が事業の可能性を決めている、という点で、この章の冒頭のテーマに戻ってきます。
インバウンド対応については、宿泊業は「WEBサイトの多言語化」、飲食サービス業は「メニューの外国語対応」。予約前に情報を届ける必要がある宿泊業と、来店後に注文してもらう飲食業の違いが、そのまま優先順位の違いになっています。なお飲食サービス業は「特にない」が50.3%と半数を超えており、対応が進んでいないことも押さえておきましょう。
イノベーション活動と海外展開
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
