第4章 小規模企業白書2024年版第2部 経営課題に立ち向かう小規模事業者
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「中小企業の定義」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る小規模企業白書の第2部は、小規模事業者が抱える経営課題とその対応を扱います。第3章までで見てきた中小企業全体の姿と比べながら読むと、「規模が小さいほど厳しい」という共通の構図が繰り返し現れることに気づくはずです。
まず経営上の問題点から。従業員20人未満の小企業では「売上不振」が34.7%を占め、中小企業の28.9%を大きく上回ります。売上げが立たない、という最も素朴な悩みが一番重い。
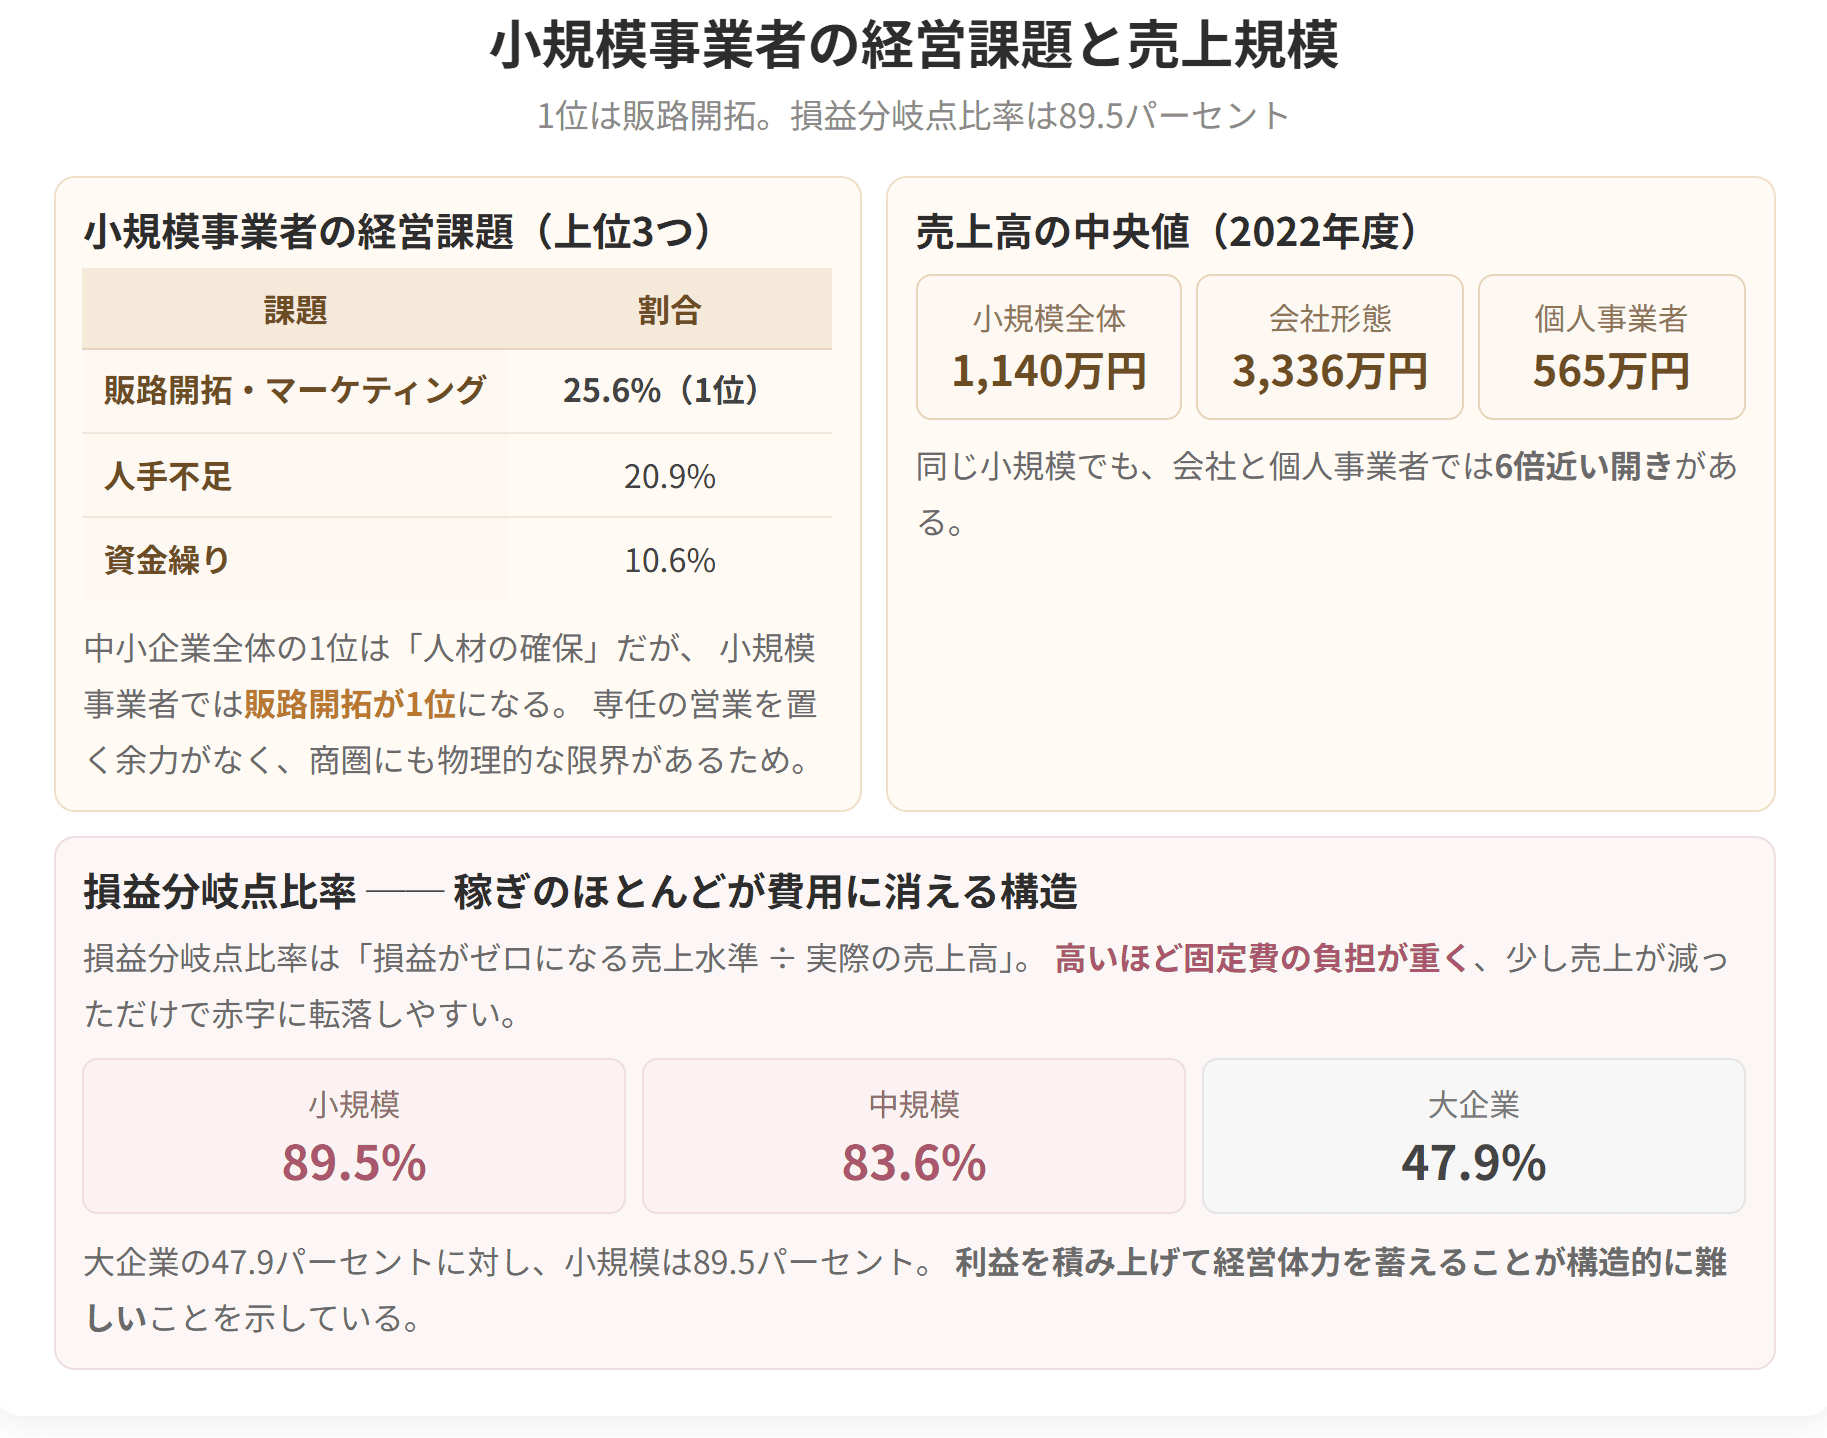
そして特に重要と考える経営課題では、「販路開拓・マーケティング」が25.6%で1位。第3章で見た中小企業全体の1位が「人材の確保」だったのとは、はっきり違います。中小企業はヒト、小規模事業者はまず売上げ──この対比を最初に押さえてください。
この節ではさらに、小規模事業者の売上高がどれくらいの規模なのか(中央値1,140万円)、損益分岐点比率がどれほど高いのか(89.5%)、商圏がどれほど狭いのか(58.0%が同一市区町村)を順に確認していきます。数字はどれも、小規模事業者の置かれた厳しさを物語っています。


簡単にいうと
小企業の問題点1位は「売上不振」34.7%。特に重要な経営課題の1位は「販路開拓・マーケティング」25.6%。売上高の中央値は1,140万円だよ!
日本政策金融公庫総合研究所の調査(2023年10〜12月)を企業規模別に比較します。
ここでいう小企業とは、日本政策金融公庫取引先のうち、原則として従業員20人未満の法人及び個人の事業者、中小企業とは、同じく取引先のうち原則として従業員20人以上の企業を指します。
| 問題点 | 小企業 | 中小企業 |
|---|---|---|
| 売上不振 | 34.7% | 28.9% |
| 利益減少 | 18.1% | 9.1% |
| 原材料高 | 17.0% | 22.0% |
| 求人難 | 14.7% |
小規模事業者の経営課題と売上規模

試験のポイント

簡単にいうと
約6割が「同一市区町村」が商圏。BtoCに絞ると約7割。人口が減れば需要も減る——だから地域の枠を超えた新たな需要の獲得が必要なんだ。
ここでいう商圏範囲とは、最終需要先となる一般消費者の商圏ではなく、直接取引関係にある受注元企業の所在地域を指します。
(1)全体(n=6,024)
| 商圏範囲 | 割合 |
|---|---|
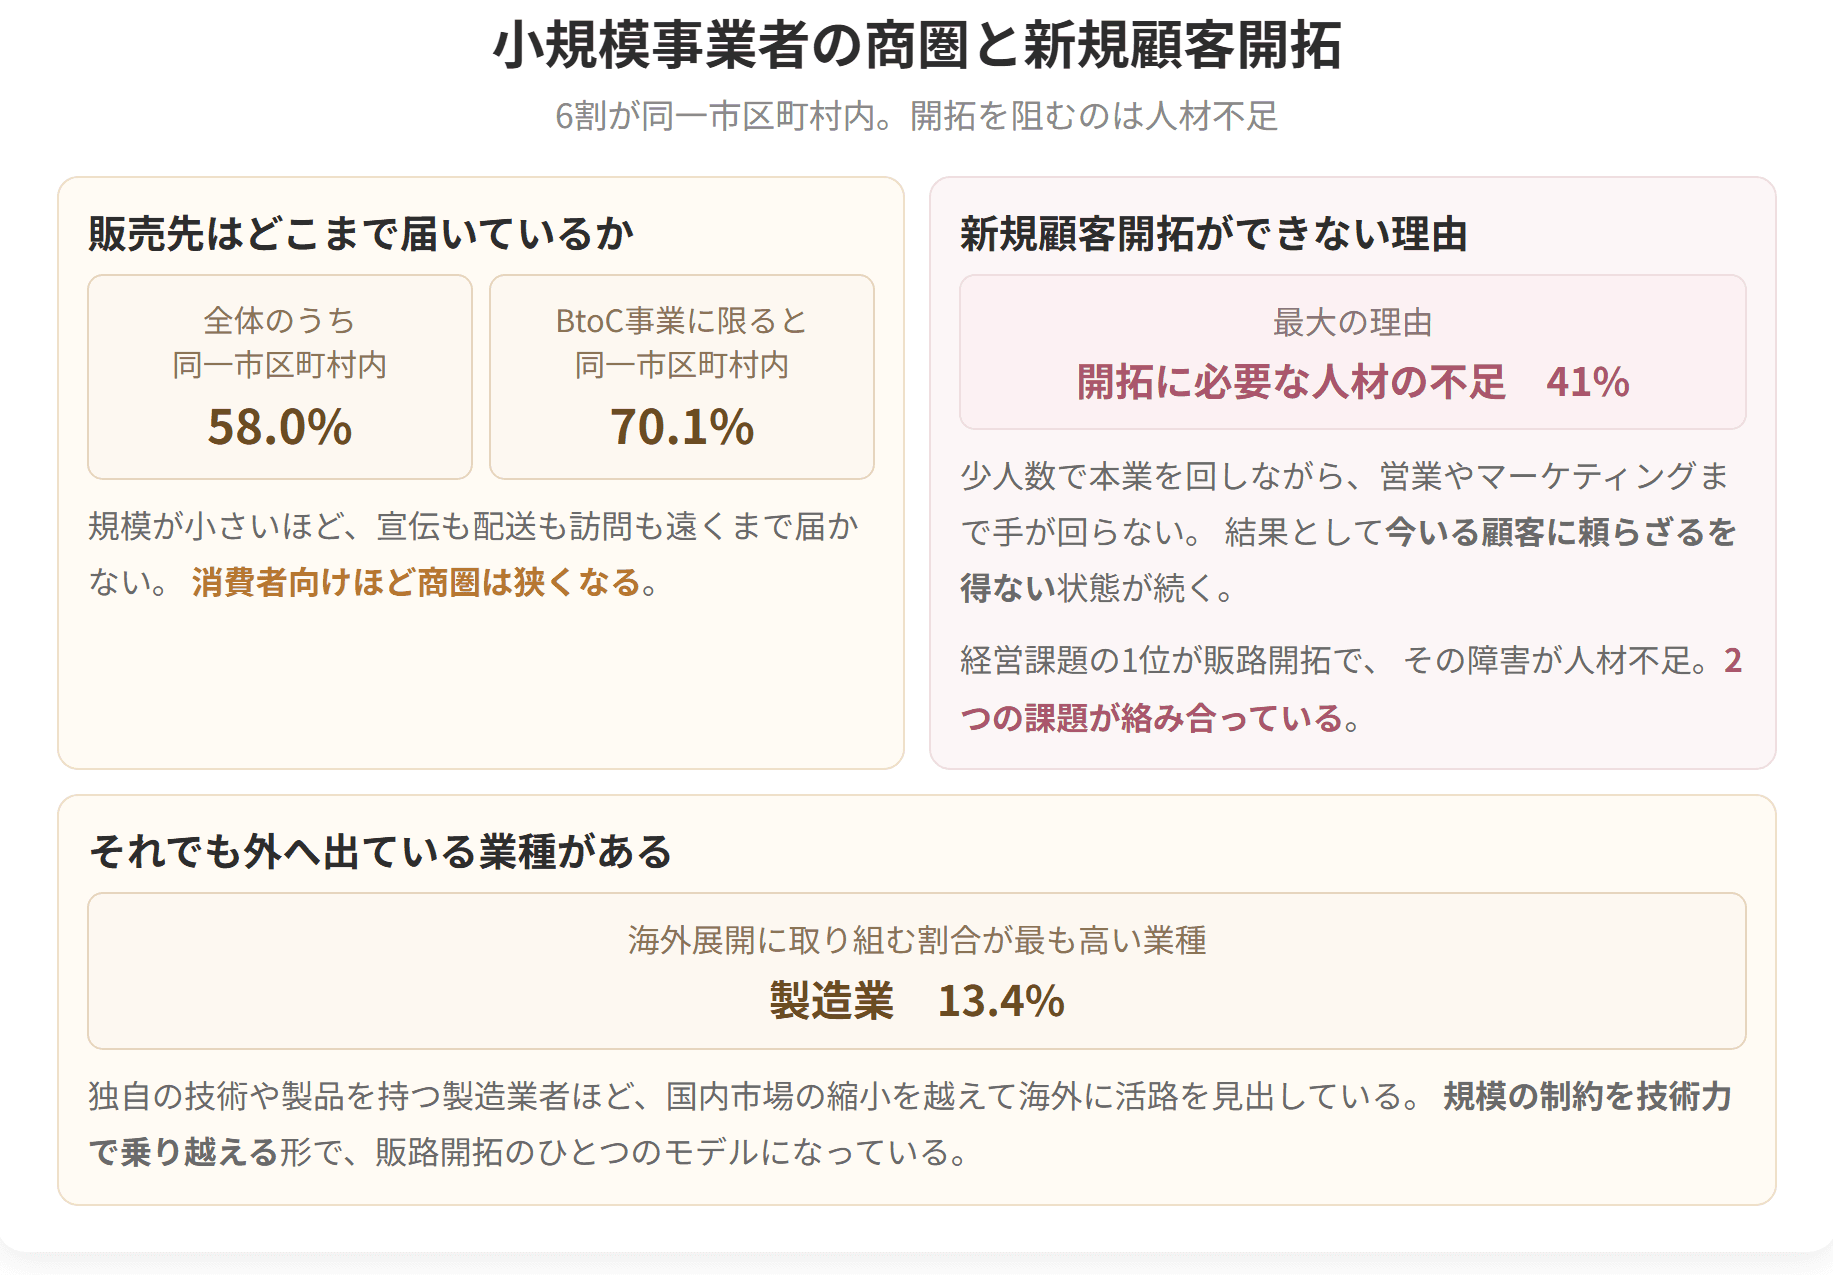
| 同一市区町村 | 58.0% |
| 近隣市区町村 |

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| その他 | 15.6% | 14.2% |
まとめると、従業員20人未満の小企業では「売上不振」を挙げる割合が中小企業全体より高く、それだけ経営の足元が苦しいということになります。
対照的に「求人難」は小企業14.7%に対して中小企業25.9%と、中小企業のほうが高くなっています。人を雇って回す規模に達しているかどうかで、悩みの質が変わるのです。
「小規模のほうがすべての項目で厳しい」わけではない、という点に注意してください。
EYストラテジー・アンド・コンサルティングの調査(n=5,937)です。
| 経営課題 | 割合 |
|---|---|
| 販路開拓・マーケティング | 25.6% |
| 人手不足 | 20.9% |
| 資金繰り | 10.6% |
| 価格転嫁 | 7.5% |
| 人材育成 | 7.1% |
| 経営改善 | 5.0% |
| 事業承継・M&A | 5.0% |
| 生産設備増強、技術・研究開発 | 5.0% |
| 特にない | 4.5% |
| 事業計画策定 | 3.3% |
| デジタル化・DX | 2.7% |
| 事業再生 | 0.7% |
| 海外展開 | 0.3% |
| 脱炭素化・GX | 0.1% |
| 創業 | 0.1% |
「販路開拓・マーケティング」「人手不足」「資金繰り」が上位に挙げられています。
第3章で見た中小企業の経営課題(1位「人材の確保」46.6%)と比べると、小規模事業者は「販路開拓・マーケティング」が1位で、人手不足は2位です。規模が小さいほど、人を採る前にまず仕事を取ってこなければならない、という順序が現れています。
また「脱炭素化・GX」0.1%や「海外展開」0.3%が最下位クラスであることも印象的です。第2章で学んだGXやDXの重要性は、小規模事業者の日々の優先順位のなかではほとんど顔を出していません。
経済センサスをもとに、横軸に売上高区分を1,000万円ごとに取り、縦軸に企業数の構成比を取って分布を見ます。
(1)会社+個人事業者
| 統計量 | 売上高 |
|---|---|
| 平均値 | 5,558万円 |
| パーセンタイル25 | 406万円 |
| パーセンタイル50(中央値) | 1,140万円 |
| パーセンタイル75 | 3,704万円 |
| パーセンタイル90 | 10,560万円 |
| パーセンタイル99 | 59,055万円 |
売上高の中央値は1,140万円で、売上高1,000万円以下に約半数の小規模事業者が存在しています。
平均値5,558万円と中央値1,140万円の差が5倍近くあることにも注目してください。ごく一部の大きな事業者が平均を押し上げており、平均値で語ると実像を見誤る典型的な分布になっています。
(2)会社と個人事業者に分けると
| 区分 | 平均値 | 中央値 | 売上高1,000万円以下の構成比 |
|---|---|---|---|
| 会社 | 10,627万円 | 3,336万円 | 約2割 |
| 個人事業者 | 1,140万円 | 565万円 | 約7割 |
最も構成比の高い区分はともに売上高が1,000万円以下であるものの、その構成比は「会社」が約2割であるのに対し、「個人事業者」は約7割となっています。
中央値で見ると会社3,336万円に対して個人事業者565万円と、約6倍の開きがあります。同じ「小規模事業者」でも、法人と個人ではまったく違う世界だということです。
損益分岐点比率は、いまの売上高が何%まで落ちたら赤字に転じるかを表す指標です。言いかえれば、売上が減ったときにどこまで持ちこたえられるかを示しています。数値が高いほど、少しの売上減でも赤字に転落しやすい、つまり耐性が低いことを意味します。
| 企業規模 | 期首(1990年頃) | 2022年度 |
|---|---|---|
| 大企業(資本金10億円以上) | 77.7% | 47.9% |
| 中規模企業(資本金1千万円以上1億円未満) | 87.2% | 83.6% |
| 小規模企業(資本金1千万円未満) | 92.1% | 89.5% |
2022年度の数字を並べると、大企業は47.9%まで下がりました。これに対し中規模企業は83.6%、小規模企業は89.5%。どちらも良くはなっているのですが、大企業との開きは大きいままです。
とりわけ小規模企業は、感染症が広がる前からこの比率が高いまま推移してきました。もし当時のように売上が大きく落ち込む局面がまた来れば、多くの小規模企業が立ち行かなくなるおそれがあるということです。
数字を読み替えると、大企業は売上げが半分になっても黒字を保てるのに対し、小規模企業は売上げが1割落ちただけで赤字に転落するということです。この耐性の差が、次のテーマで学ぶ新規顧客開拓の重要性につながります。
なお計算式は次のとおりです。
商圏の議論の前提として、地域の人口がどう変わるかを確認します。
2020年の総人口を100とした場合の推移の推計です。
| 年 | 三大都市圏 | 地方圏 |
|---|---|---|
| 2020年 | 100.0 | 100.0 |
| 2025年 | 99.1 | 96.1 |
| 2030年 | 97.8 | 92.3 |
| 2035年 | 96.1 | 88.3 |
| 2040年 | 94.1 | 84.2 |
| 2045年 | 91.8 | 79.9 |
| 2050年 | 89.4 | 75.7 |
三大都市圏と比較して、地方圏は2025年以降、総人口の指数が低い傾向で推移していくと予想されています。2050年には地方圏が75.7と、三大都市圏(89.4)より14ポイント近く低くなります。
区分の定義も押さえておきましょう。
東京圏に茨城県が含まれ、名古屋圏が愛知県と三重県の2県(岐阜県は入らない)である点は、細かいですが出題されうるところです。
| 同一都道府県 | 11.2% |
| 近隣都道府県 | 8.4% |
(2)一般消費者向け(BtoC)(n=3,372):同一市区町村70.1%、近隣市区町村14.8%
(3)事業者向け(BtoB)(n=2,313):同一市区町村40.1%、近隣市区町村21.7%、同一都道府県18.7%、近隣都道府県12.8%
約6割の小規模事業者が、主な商圏範囲として「同一市区町村」と回答しています。また主な顧客構成別に見ると、特に一般消費者向け(BtoC)に事業を営んでいる小規模事業者において、約7割が「同一市区町村」と回答しています。
白書の結論はこうです。小規模事業者は近隣地域に商圏が限定されている場合が多く、人口減少や地域経済の疲弊が進展することにより需要の縮小に直面する可能性がある。このことから、小規模事業者が地域の枠を超えた新たな需要の獲得に取り組むことが重要と考えられる。
前のテーマで見た地方圏の人口推計(2050年に75.7)と、この商圏の狭さを重ねると、このまま同じ商圏に留まれば売上げは4分の1が失われるという計算になります。販路開拓が経営課題の1位に来る理由が、ここで腑に落ちるはずです。
なおBtoBのほうがBtoCより商圏が広い(同一市区町村40.1% 対 70.1%)という差も押さえておきましょう。消費者相手の商売ほど足元に縛られる、という関係です。
大同生命保険「大同生命サーベイ」(2023年4月度調査)による結果です(n=6,869)。
| 課題 | 割合 |
|---|---|
| 開拓に必要な人材の不足 | 41% |
| 商品・サービス力の強化 | 36% |
| 情報収集・分析などの不足 | 26% |
| 資金不足 | 17% |
| IT活用 | 14% |
| 相談相手の不在 | 10% |
| その他 | 15% |
「開拓に必要な人材の不足」が最も多く(41%)、次いで「商品・サービス力の強化」36%、「情報収集・分析などの不足」26%となっています。
ここが重要です。販路開拓が経営課題の1位なのに、その販路開拓を阻んでいるのは人材の不足だという入れ子構造になっています。「売上げが足りない → 販路を開きたい → でも開く人がいない」という袋小路。第1章で学んだ「中小企業の弱みは経営資源の質・量の不十分さ」が、小規模事業者ではより鋭い形で現れていることが分かります。
なお「資金不足」(17%)が4位にとどまっていることも見落とさないでください。カネよりヒト、という順序はここでも変わりません。
業種ごとに見ると差がはっきりします。「取り組んでいる」と答えた割合がいちばん高いのは製造業で13.4%でした。
| 業種 | 取り組んでいる | 今は取り組んでいないが、今後の実施を予定している |
|---|---|---|
| 情報通信業(n=20) | 35.0% | ― |
| 鉱業、採石業、砂利採取業(n=8) | 25.0% | ― |
| 農業、林業、漁業(n=92) | ― | 17.4% |
| 製造業(n=1,037) | 13.4% | 14.3% |
| 卸売業(n=177) | 9.0% | ― |
注意が必要なのは標本数です。情報通信業(35.0%)と鉱業等(25.0%)は数字としては製造業より高いものの、n=20、n=8とごく少数にすぎません。白書が「最も高いのは製造業」としているのは、実質的な母数のある業種のなかでの比較だからです。
取り組んでいない・今後も取り組む予定はないという回答は、建設業97.4%、生活関連サービス業97.8%、医療・福祉97.1%など、地域密着型の業種で軒並み高く、電気・ガス・熱供給・水道業と金融業・保険業は100.0%です。
ここでいう「取り組んでいる」とは、海外展開の取組内容について「直接輸出をしている」「間接輸出をしている」「海外直接投資をしている」「海外企業に生産委託をしている」「越境ECを行っている」と回答した事業者を指します。第3章で学んだ中小企業全体の海外展開実施率(9.5%、製造業21.1%)と比べると、小規模事業者の製造業は13.4%と、やはり低い水準にとどまっています。
小規模事業者の商圏と新規顧客開拓
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
