第4章 小規模企業白書2024年版第2部 経営課題に立ち向かう小規模事業者
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「中小企業の定義」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る損益分岐点比率が89.5%という小規模事業者にとって、資金繰りは常に綱渡りです。この節では、その資金繰りがなぜ苦しいのか、誰に相談しているのか、そして資金繰りが改善すると何が起こるのかを順に見ていきます。
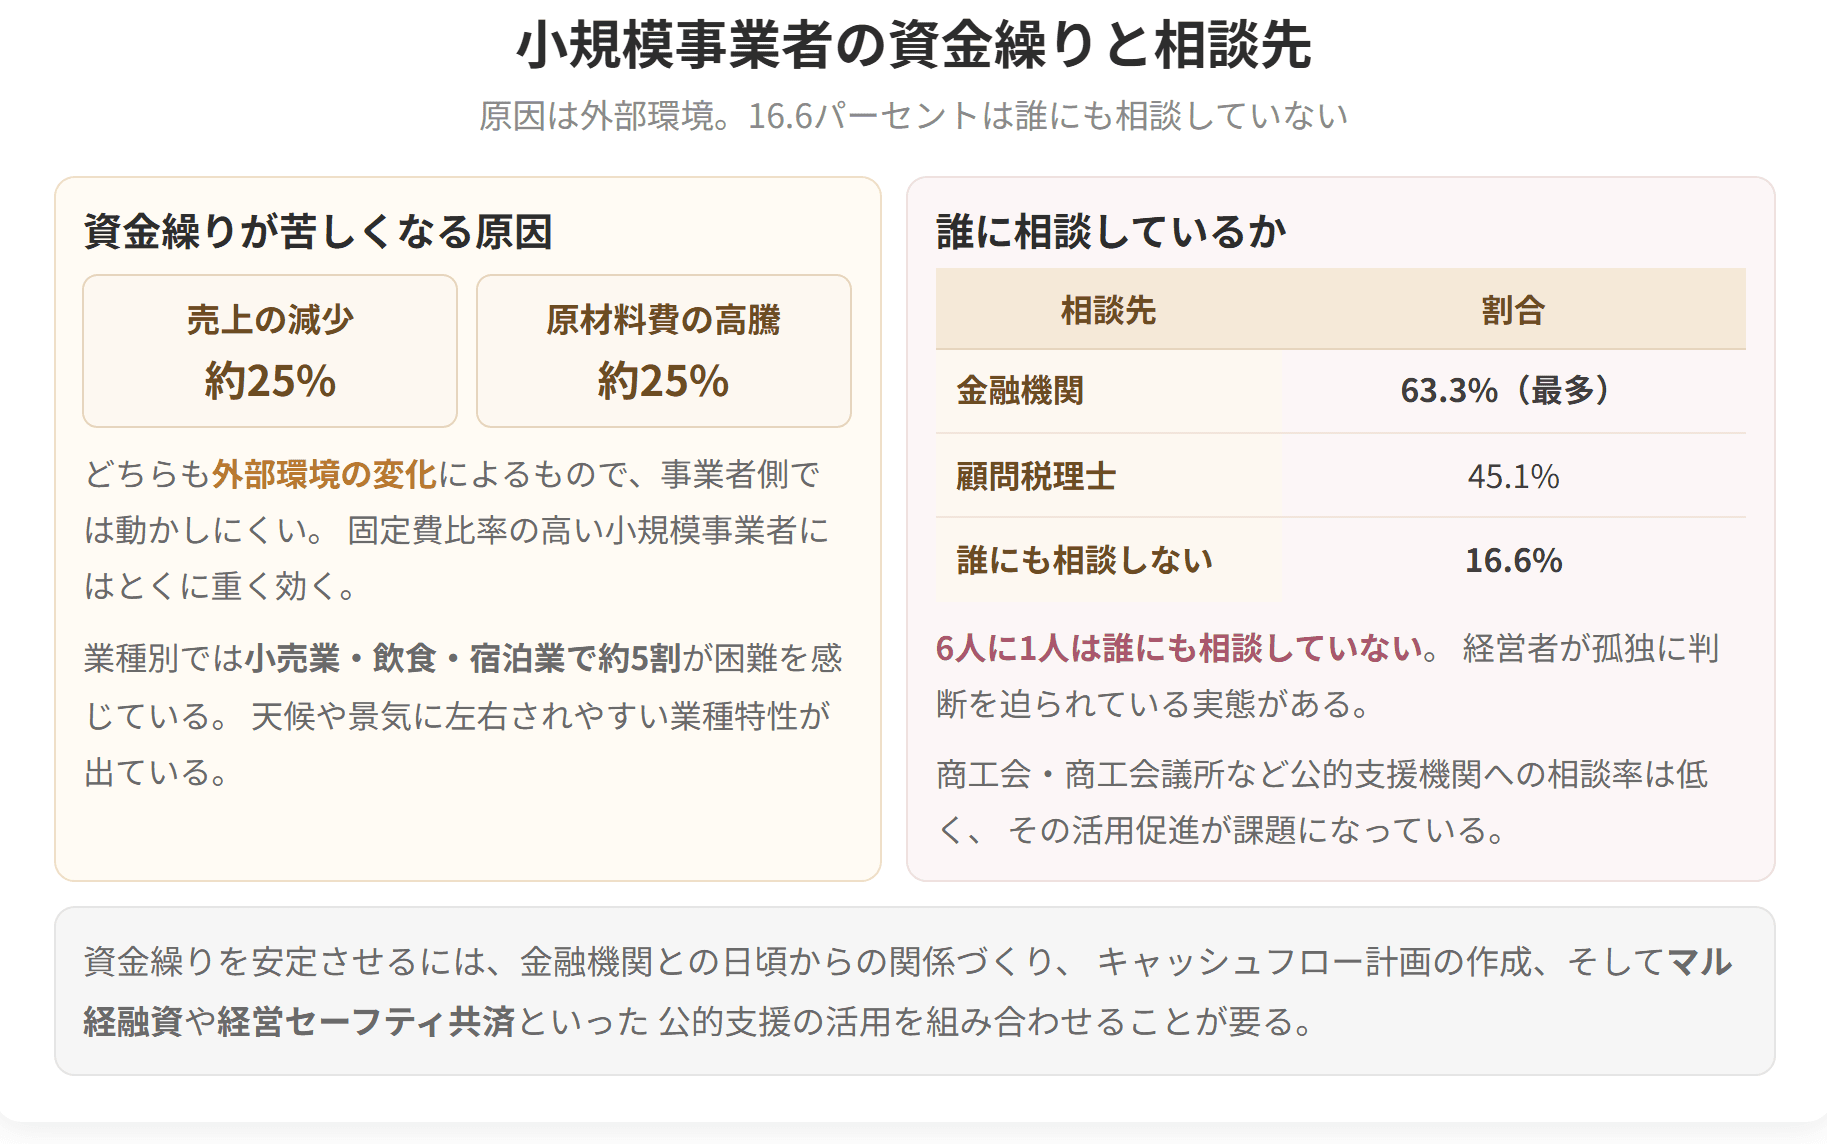
資金繰りに支障が出る理由は「売上が減少」と「原材料費が高騰」がともに25%で並びます。入ってくるお金が減り、出ていくお金が増える。両側から挟まれている形です。
業種別に見ると、小売業と飲食・宿泊業で約5割が苦しいと答えており、一般消費者が顧客であるBtoCの企業において、特に資金繰りが厳しい状況にあることが推察されます。前の節で「BtoCほど商圏が狭い」と学んだことと、きれいに符合します。
そして最後に、この節でいちばん大事なメッセージ。設備投資を実施しなかった理由のうち「借り入れ返済負担が重いから」「資金調達が難しいから」が増加傾向にあります。資金繰りを改善することにより、設備投資を行う余力が生まれる。資金繰りは守りの話ではなく、攻めの前提だということです。


簡単にいうと
支障が出る理由は「売上が減少」と「原材料費が高騰」が25%で同率1位。相談先の1位は金融機関63.3%で、8割以上が誰かに相談しているよ。
大同生命保険「大同生命サーベイ」(2023年12月度調査)による結果です(n=1,708)。資金繰りの状況について「今後、支障が出てくる」「支障が出ている」と回答した企業に聞いたものです。
| 理由 | 割合 |
|---|---|
| 売上が減少 | 25% |
| 原材料費が高騰 | 25% |
| 十分な現預金がない | 17% |
| 借入金の返済負担が大きい | 14% |
| 人件費が増加 | 6% |
| 新たな設備投資の負担が増加 | 4% |
| 売掛金・運転資金が増加 | 4% |
小規模事業者の資金繰りと相談先

試験のポイント

簡単にいうと
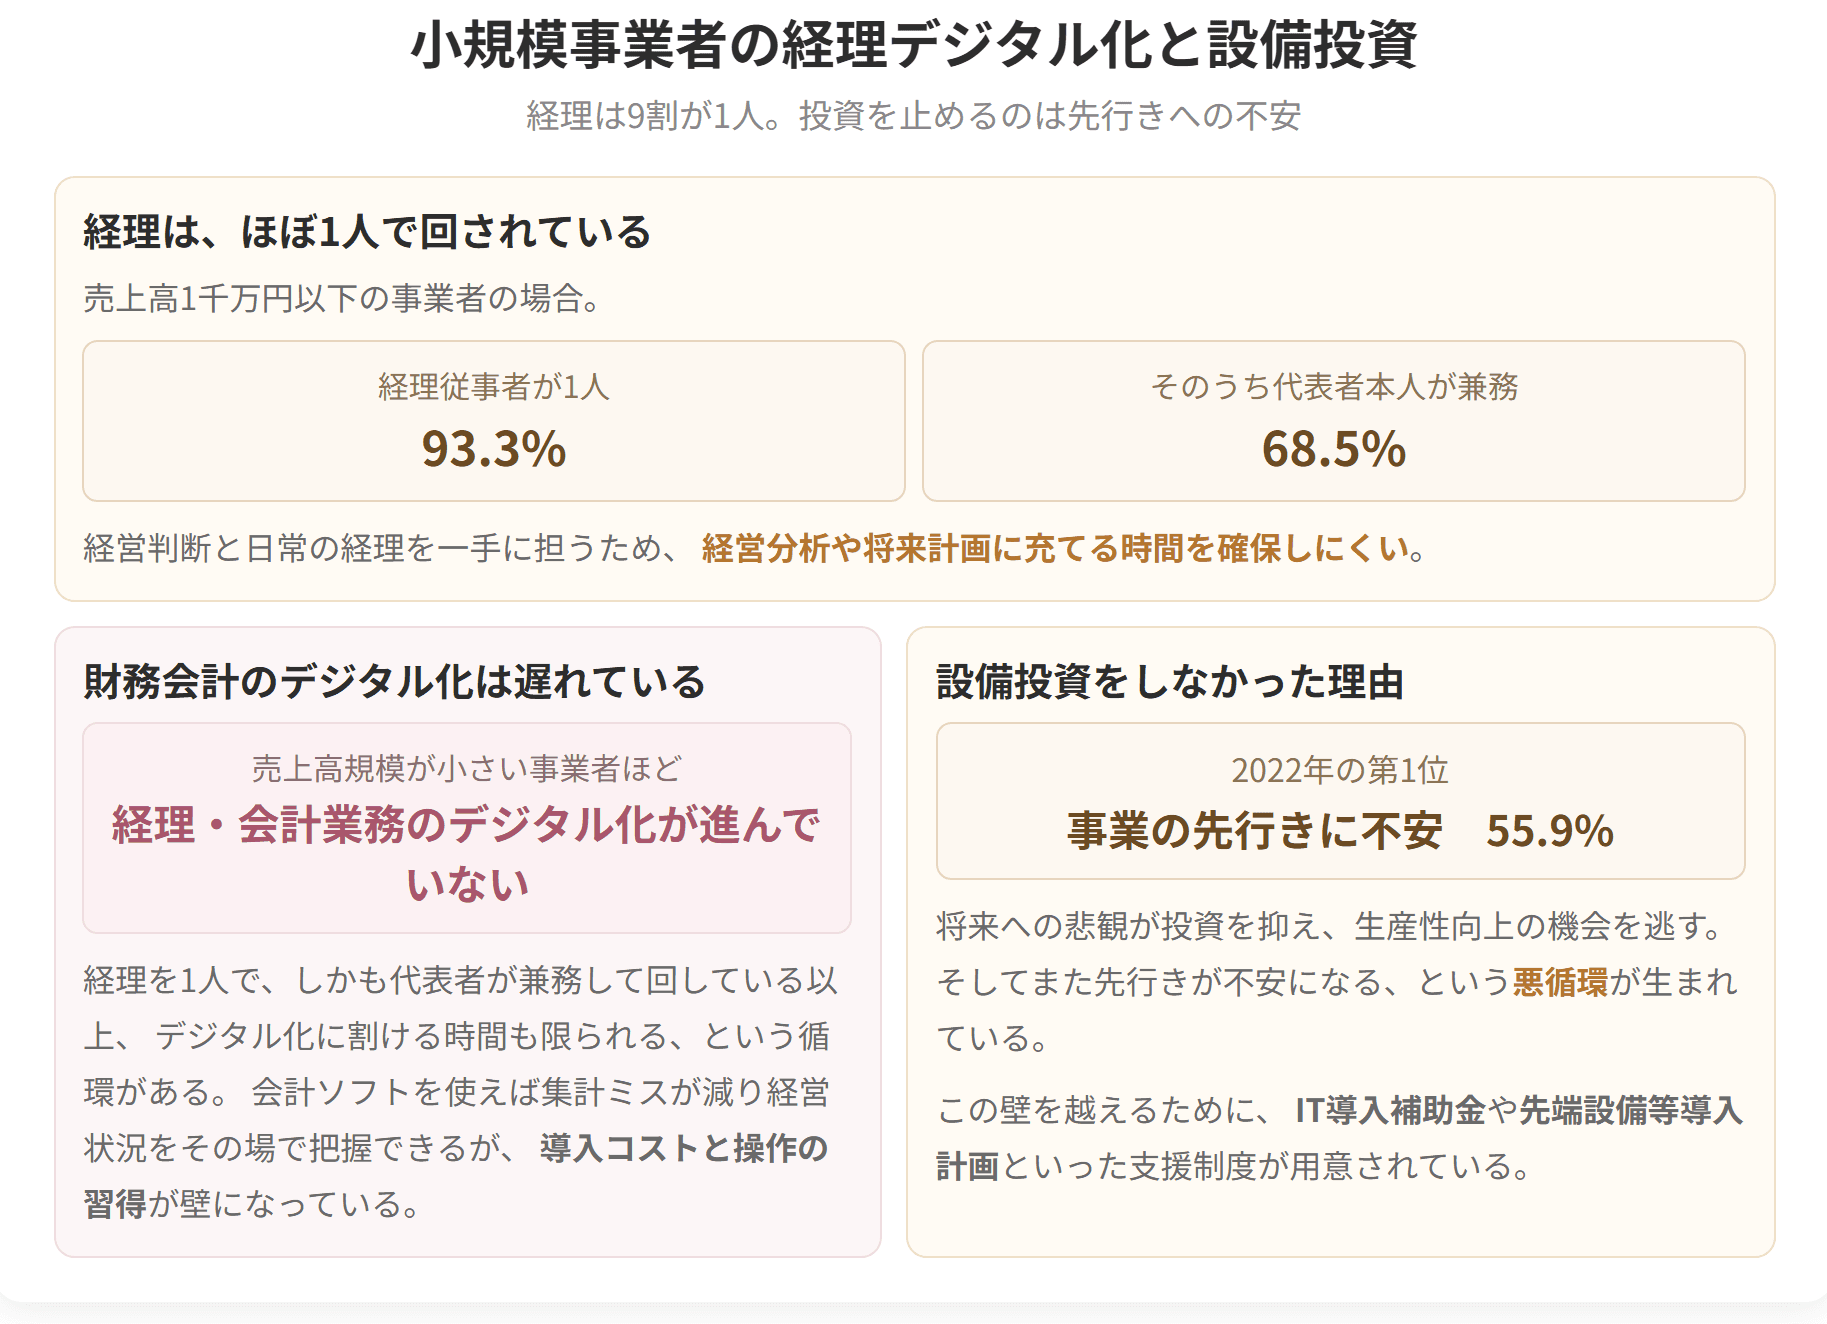
設備投資をしなかった理由の1位は「事業の先行きに不安」だけど、2020年度以降は減少傾向。代わりに「借入返済の負担」「資金調達が難しい」が増えているよ。
日本政策金融公庫総合研究所の調査による、小企業の回答の推移です。
設備投資について、購入・リースのいずれも「実施しなかった」と回答した事業者のうち、現在の設備について「不十分である」と回答した事業者に尋ねたものです。
| 理由 | 2017年度 | 2019年度 | 2020年度 | 2021年度 | 2022年度 |
|---|

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 2% |
| その他 | 4% |
「売上が減少」と「原材料費が高騰」が大きな理由として挙げられています(ともに25%)。
小規模事業者は損益分岐点比率が高く、売上が落ちたときの余裕が小さい。感染症が広がった時期のような大幅な減少がまた起きたときに売上を守るには、値付けを適正にすることと、新しい顧客をつかむこと。この2つが鍵になります。また売上高と事業者の資金繰りは密接な関係にあると考えられます。
「人件費が増加」が6%にとどまっている点も見ておきましょう。第2章で学んだ防衛的な賃上げの議論と違い、小規模事業者の資金繰りを圧迫しているのは人件費よりも売上げと原材料費です。
東京商工会議所「中小企業の経営課題に関するアンケート」(2023年12月13日)による結果です。
| 業種 | 安定している | 事業は好調だが、資金繰りは苦しい | 事業が不調で、資金繰りも苦しい |
|---|---|---|---|
| 不動産業(n=74) | 79.7% | 12.2% | 8.1% |
| 建設業(n=202) | 75.2% | 14.9% | 8.9% |
| 製造業(n=265) | 72.1% | 14.0% | 13.6% |
| 卸売業(n=279) | 68.1% | 17.2% | 14.0% |
| 情報通信業(n=94) | 68.1% | 17.0% | 9.6% |
| 運輸業(n=60) | 60.0% | 23.3% | 13.3% |
| その他サービス業(n=244) | 59.0% | 23.4% | 14.8% |
| 小売業(n=90) | 50.0% | 22.2% | 24.4% |
| 飲食・宿泊業(n=32) | 40.6% | 28.1% | 25.0% |
「小売業」と「飲食・宿泊業」では、約5割が「事業は好調だが、資金繰りは苦しい」または「事業が不調で、資金繰りも苦しい」と回答しており、他の業種より資金繰りが「安定している」と回答する割合が低いという結果です。
⇒ 一般消費者が顧客であるBtoCの企業において、特に資金繰りが厳しい状況にあることが推察されます。
飲食・宿泊業は「安定している」が40.6%と唯一5割を割り込んでいます。第1章で学んだ「宿泊業・飲食サービス業は自己資本比率16.16%で最下位」という数字と、同じ現実を別角度から見たものです。
日本商工会議所・東京商工会議所の調査(2022年9月8日)を売上高規模別に見ます。
| 売上高規模 | 1人 | 2人 | 3人 | 4人以上 |
|---|---|---|---|---|
| 1千万円以下(n=1,441) | 93.3% | ― | ― | ― |
| 1千万円超〜5千万円以下(n=1,363) | 80.9% | 17.5% | ― | ― |
| 5千万円超〜1億円以下(n=220) | 67.7% | 27.7% | ― | ― |
| 1億円超(n=500) | 33.6% | 35.2% | 13.6% | 17.6% |
売上高1千万円以下の事業者において93.3%が「1人」と回答しており、そのうち68.5%(921者)は代表者が兼務していると回答しています。
⇒ 小規模な事業者ほど経理事務は少ないと考えられるが、従事している人数も少なく、経営者への負担が大きい傾向にあることが推察されます。
「93.3%が1人」「そのうち68.5%が代表者の兼務」という二段構えの数字は、そのまま出題されやすい形です。社長が夜に帳簿をつけている、という光景が数字になっていると考えてください。
経理・会計業務のデジタル化についても、売上高規模の小さい事業者ほど進んでいないという傾向があります。経理事務を1人(しかも代表者兼務)で回している以上、デジタル化に割ける時間もまた限られている、という循環がここにあります。
東京商工会議所の調査による結果です(n=1,298・複数回答)。
| 相談先 | 割合 |
|---|---|
| 金融機関 | 63.3% |
| 顧問税理士 | 45.1% |
| 商工会議所 | 18.0% |
| 相談していない | 16.6% |
| コンサルタント・専門家 | 5.2% |
| 自治体 | 0.5% |
| 中小企業活性化協議会 | 0.3% |
| その他 | 2.2% |
「金融機関」が最も多く(63.3%)、次いで「顧問税理士」(45.1%)「商工会議所」(18.0%)となっている一方、「相談していない」の割合は16.6%であり、8割以上の事業者が何らかの支援機関に相談しています。
⇒ 資金繰りを改善するためには、まず支援機関等に相談することが糸口となる可能性が考えられます。
「相談していない」が16.6%と低いことをどう読むかがポイントです。白書は肯定的に「8割以上が相談している」と読んでいます。選択肢で「相談していない事業者が大半である」といった逆の記述が出たら、それは誤りです。
なお中小企業活性化協議会が0.3%と最下位であることも興味深いところです。第3章で見たとおり、金融機関が再生支援で連携する先としては62.5%で1位だったのに、事業者側から直接相談される先としてはほとんど認知されていません。支援機関には、事業者が直接たどり着く先と、金融機関経由でたどり着く先があるということです。
| 事業の先行きに不安があるから | 49.7% | 58.5% | 69.5% | 67.2% | 55.9% | 2020年度以降は減少 |
| 借り入れ返済(リース支払)負担が重いから | 50.8% | 47.9% | 46.9% | 48.2% | 52.9% | 増加傾向 |
| 資金調達が難しいから | 35.4% | 37.5% | 32.6% | 34.7% | 39.3% | 増加傾向 |
| 事業を継続する予定がないから | 7.4% | 8.7% | 6.8% | 8.0% | 7.0% | ほぼ横ばい |
| その他 | 11.3% | 9.3% | 4.0% | 7.8% | 7.9% | ― |
読み取りどころは2つです。
① 「事業の先行きに不安があるから」は依然として最も高いが、2020年度以降は減少傾向
感染拡大直後の2020年度に69.5%まで跳ね上がったあと、2022年度には55.9%まで下がりました。先行きへの不安そのものは和らいでいます。
② 一方で「借り入れ返済(リース支払)負担が重いから」(52.9%)や「資金調達が難しいから」(39.3%)が増加傾向
感染症対策として大量に実行された実質無利子・無担保融資の返済が始まったことが、背景にあると考えられます。2022年度には「借り入れ返済負担」が「事業の先行きへの不安」に迫る水準まで上がってきました。
⇒ 資金繰りを改善することにより、設備投資を行う余力が生まれる可能性が示唆されます。
この一文は、小規模企業白書全体のなかでも重要な位置を占めています。
投資が起きない理由として、かつては「先が見えないから」という需要側の不安が中心でした。ところがいまは「返済が重いから」「借りられないから」という資金側の制約に移りつつある。つまり、資金繰りの改善が、そのまま投資の回復につながるという道筋が見えているということです。
第6章で学ぶ各種の資金供給施策──セーフティネット貸付、経営安定関連保証、中小企業活性化協議会による条件変更支援、そしてコロナ資金繰り支援の借換保証──はいずれも、この「返済負担を軽くして投資余力を生む」という文脈のなかに位置づけられます。
第3章で学んだ「借入れを活用して投資した企業のほうが売上高を伸ばしている(6.6%対3.5%)」という数字と合わせると、資金繰り改善 → 投資余力 → 借入れを使った投資 → 売上増加という一本の線が引けます。この流れを説明できるようにしておくと、政策の意図が立体的に理解できます。
この図表における小企業の定義は業種ごとに異なります。
| 業種 | 小企業の範囲 |
|---|---|
| 製造業 | 従業者20人未満 |
| 卸売業 | 従業者10人未満 |
| 小売業 | 従業者10人未満 |
| 飲食店・宿泊業 | 従業者10人未満 |
| サービス業 | 従業者20人未満 |
| 情報通信業 | 従業者20人未満 |
| 建設業 | 従業者20人未満 |
| 運輸業 | 従業者20人未満 |
法人及び個人の事業者が対象です。中小企業基本法の小規模企業者の定義(製造業等20人以下、商業・サービス業5人以下)とは異なる区分が使われている点に注意してください。
小規模事業者の経理デジタル化と設備投資
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
