第4章 小規模企業白書2024年版第2部 経営課題に立ち向かう小規模事業者
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「中小企業の定義」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る地域における小規模事業者の存在は小さくありません。そこに住む人たちのさまざまな需要に応えること、地域の経済を回すこと、人のつながりを支えること。形はいろいろですが、長く地域に貢献してきました。こうした事業者が今後も事業を持続的に発展させていくとともに、新たな担い手として、起業・創業により新しい事業者が生まれてくることや、事業承継により既存の事業者が次世代へ引き継がれていくことも重要になると考えられます。
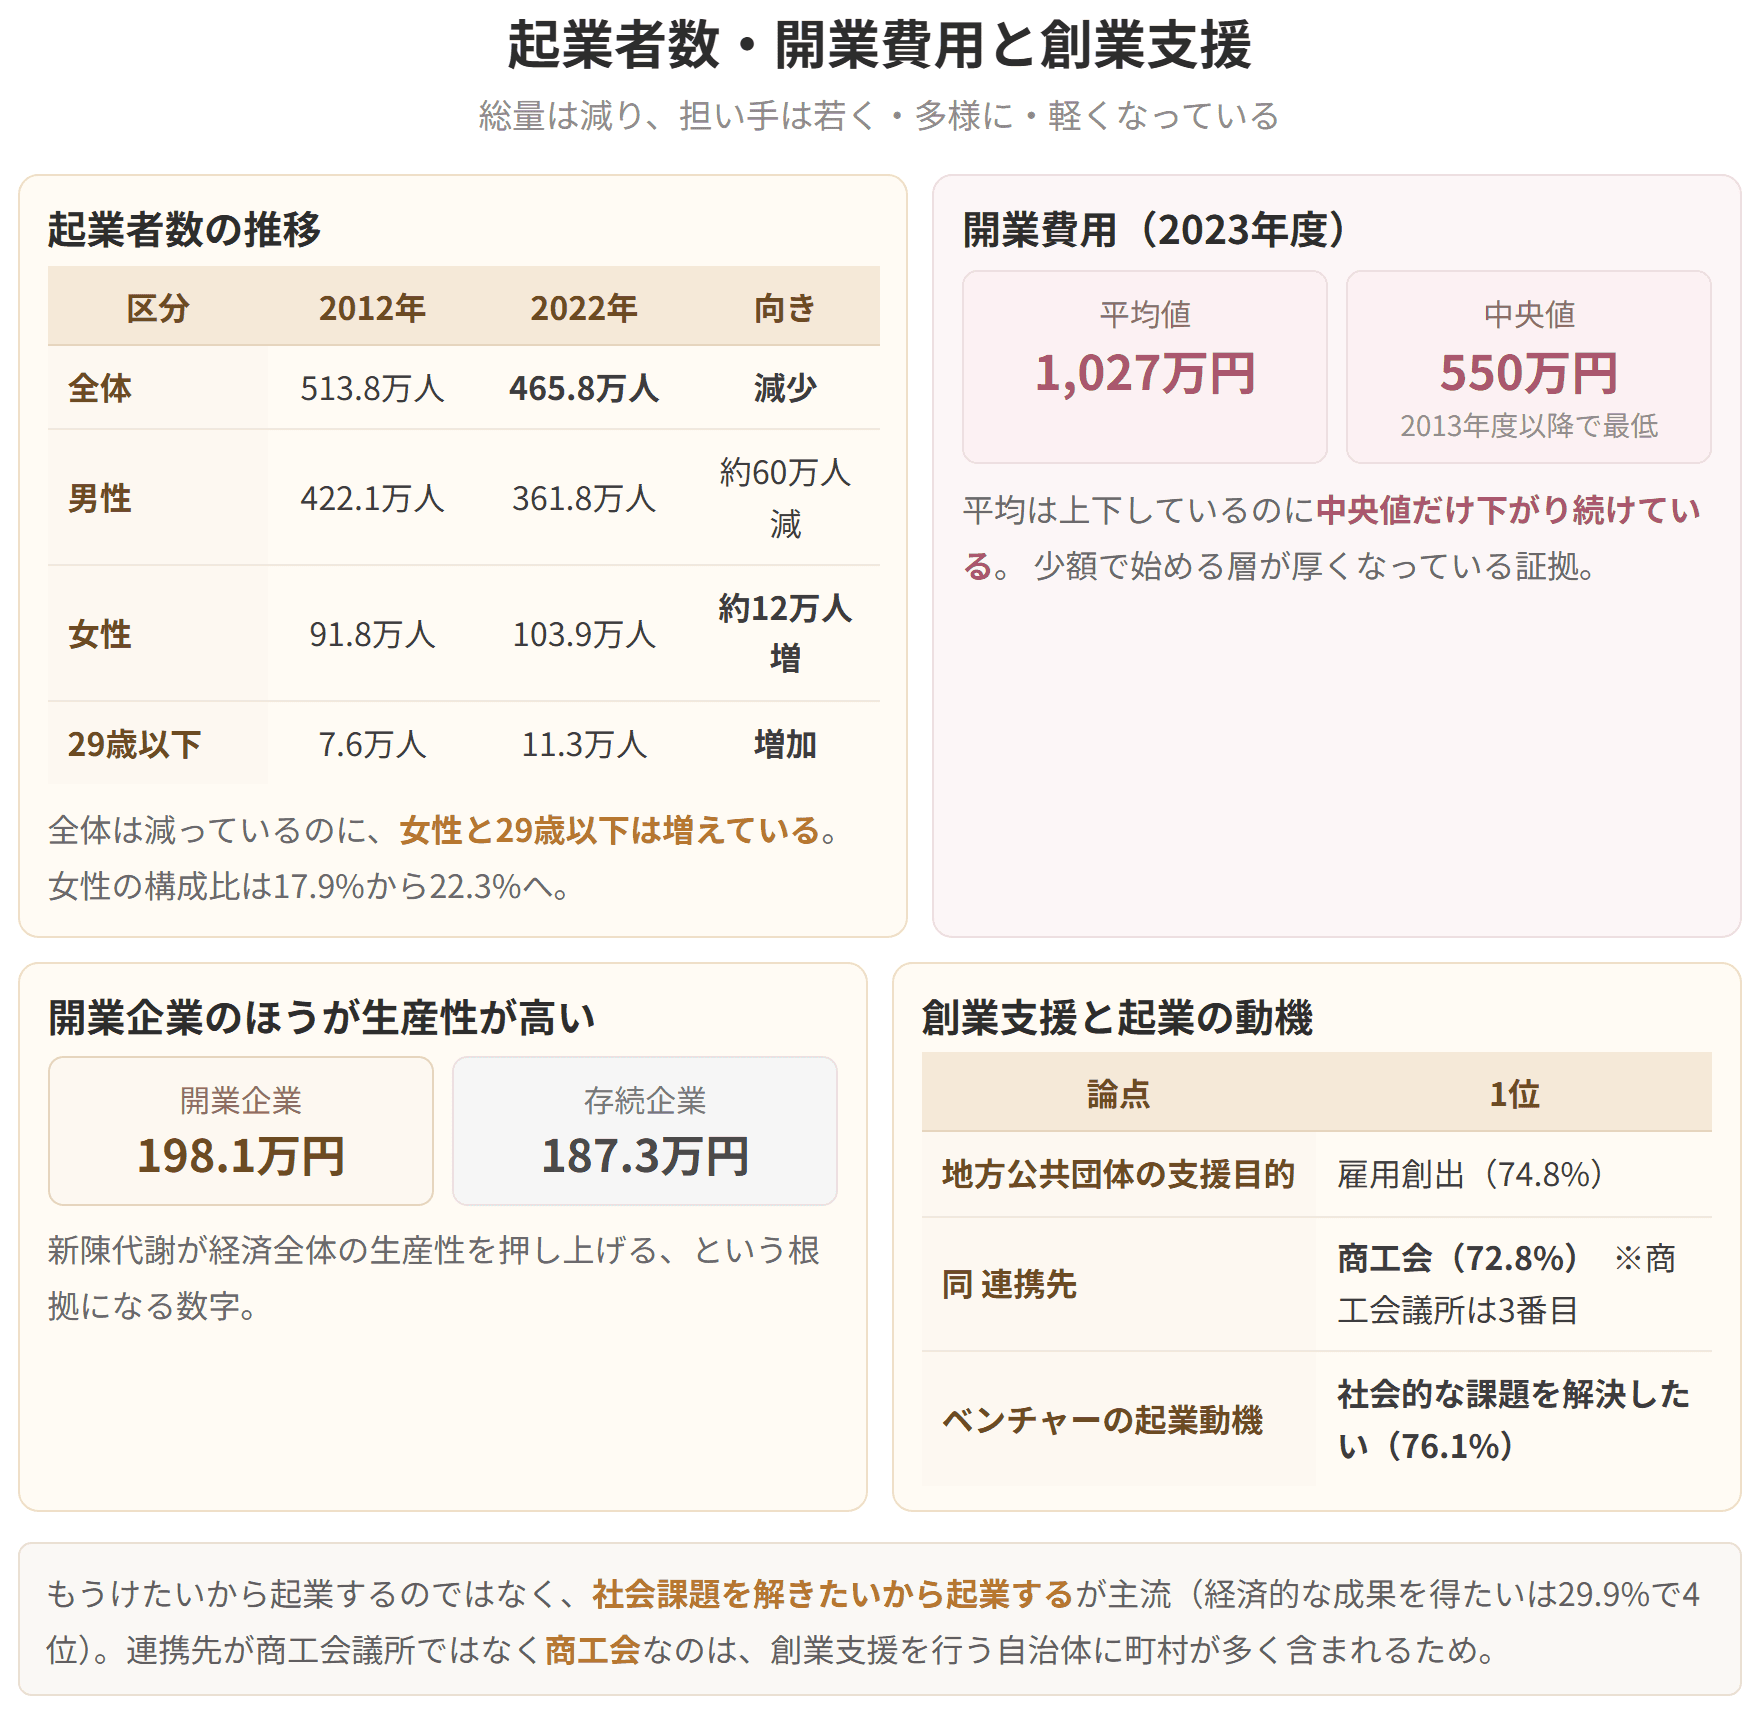
起業・創業の側から見ると、数字は明暗が分かれます。起業者数そのものは2012年の513.8万人から2022年の465.8万人へと減少傾向。けれども29歳以下の起業者は7.6万人から11.3万人へと増加し、女性の起業者も約12万人増加しています。そして開業費用の中央値は550万円と2013年度以降で最も低い水準まで下がりました。総量は減っているが、担い手は若く・多様に・軽くなっているということです。
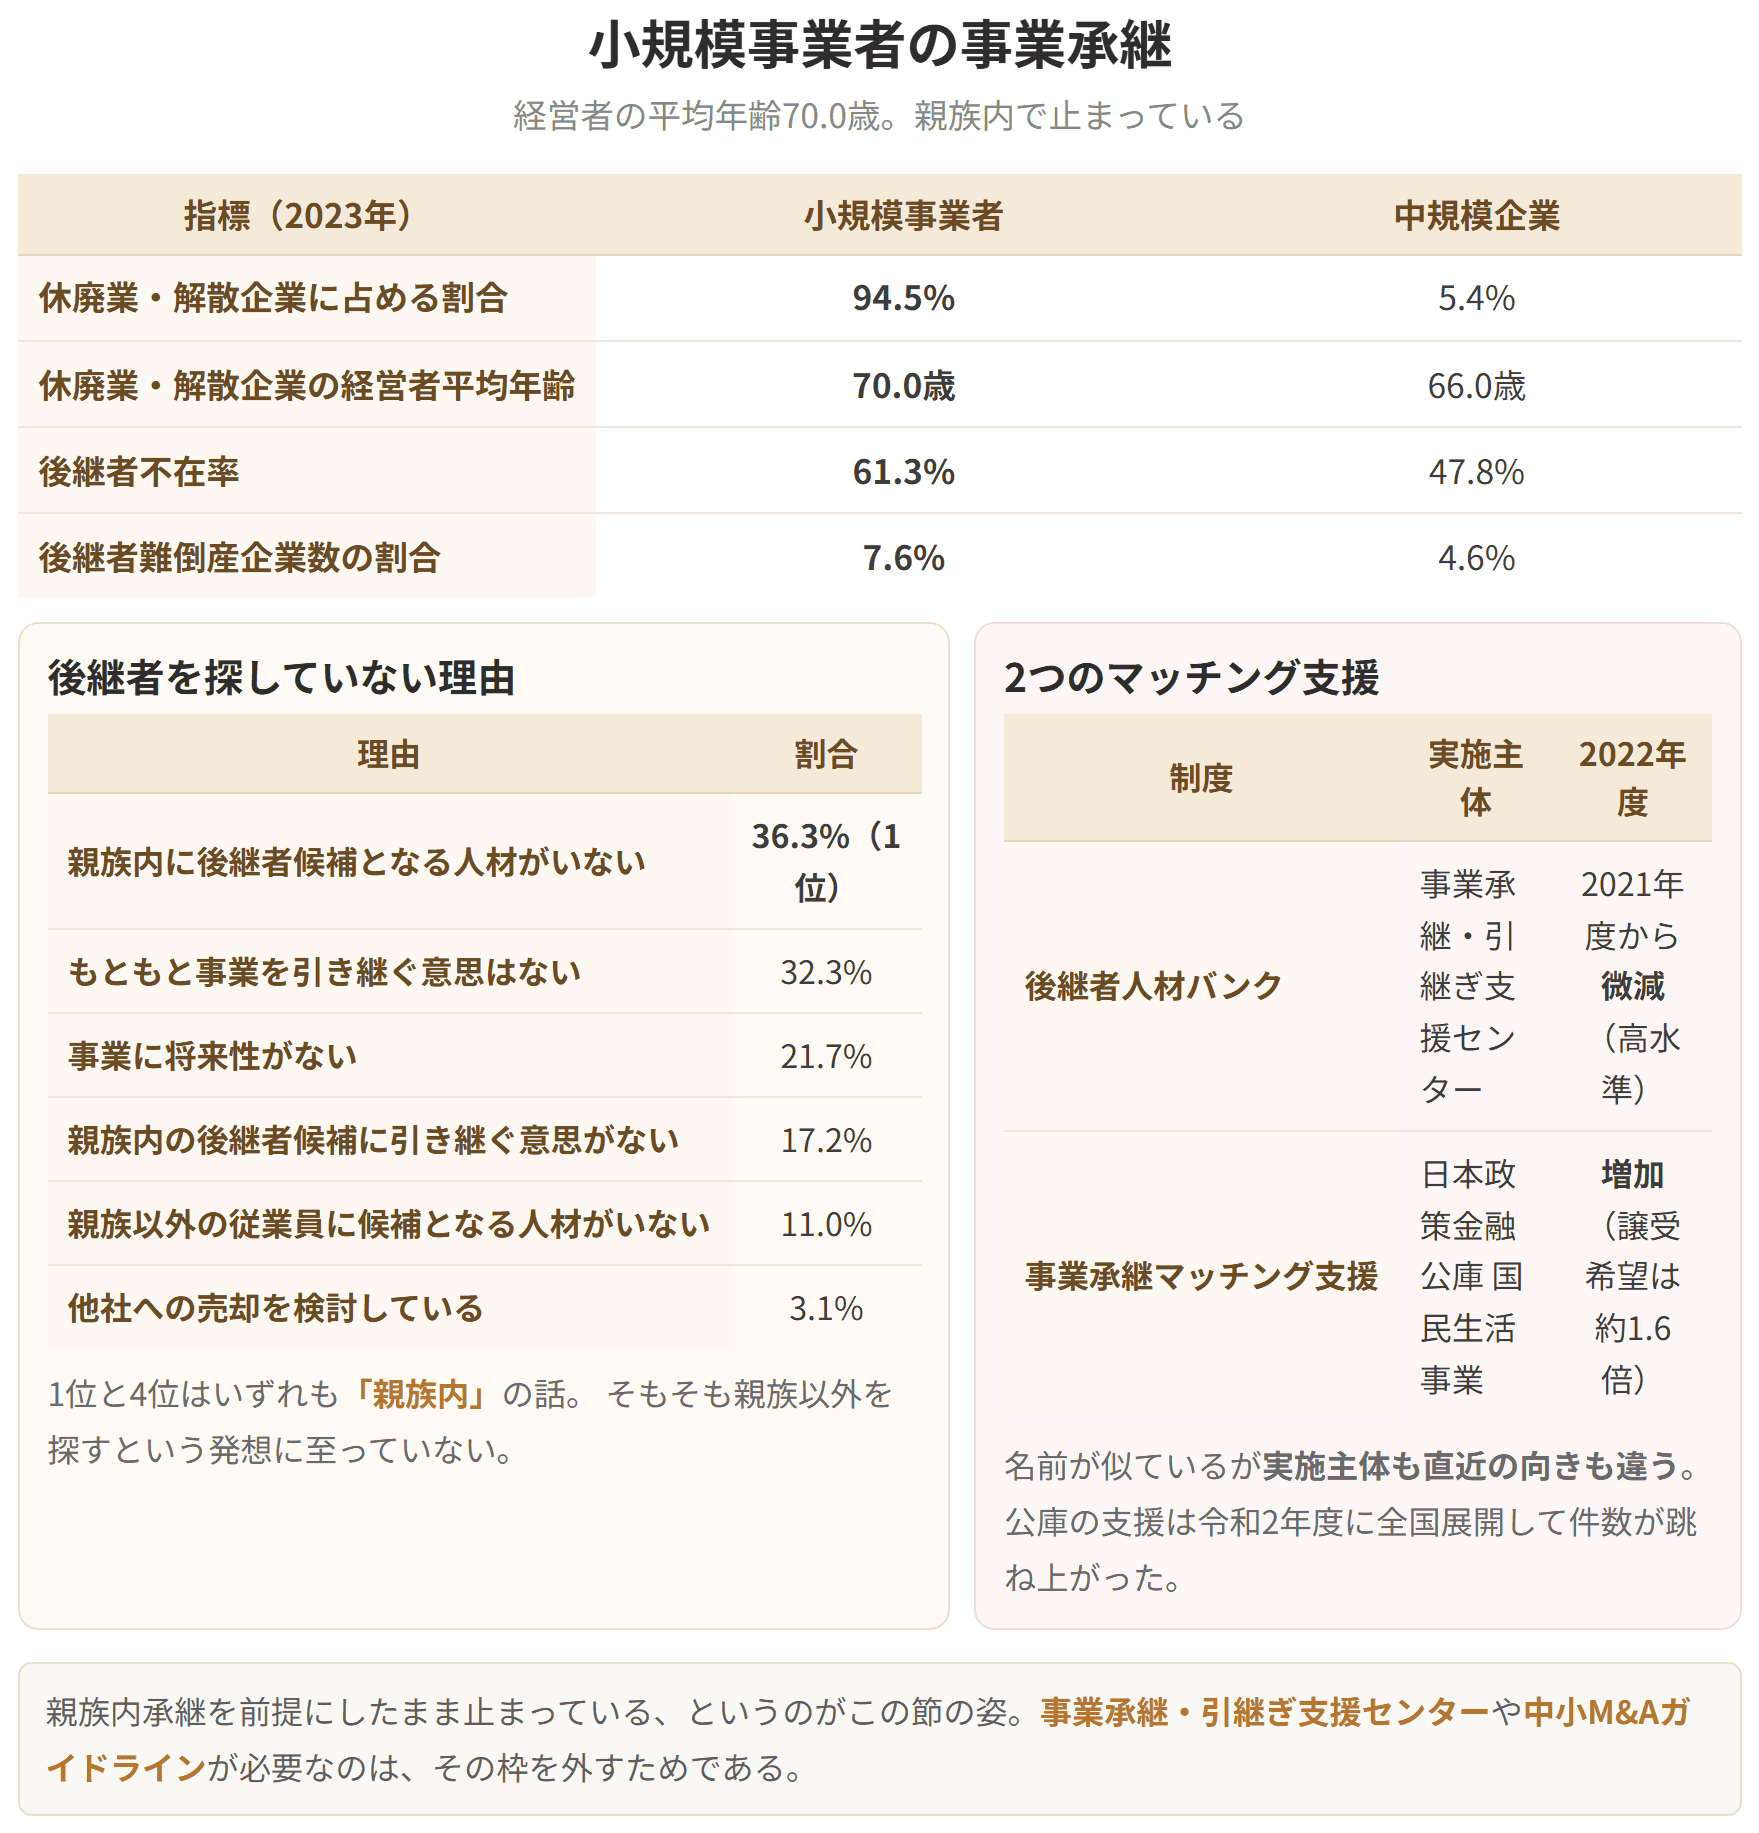
事業承継の側は厳しい。休廃業・解散企業の94.5%が小規模事業者であり、その経営者の平均年齢は70.0歳。後継者不在率も中規模企業より常に高い。「後継者を探していない理由」の1位が「親族内に後継者候補となる人材がいない」であることからは、親族内承継を前提にしたまま、そこで止まっている姿が浮かび上がります。


簡単にいうと
起業者数は減っているけど、29歳以下と女性は増えている。開業費用の中央値は550万円まで下がって、創業にチャレンジしやすい環境になっているよ!
厚生労働省「雇用保険事業年報」による2022年度末の状況です。開業率は当該年度に雇用関係が新規に成立した事業所数/前年度末の適用事業所数、廃業率は当該年度に雇用関係が消滅した事業所数/前年度末の適用事業所数で計算されています。
(1)開業率
| 業種 | 開業率 |
|---|---|
| 宿泊業、飲食サービス業 | 6.9% |
| 生活関連サービス業、娯楽業 |

簡単にいうと
起業者数は減っているのに、女性と29歳以下は増えている。開業費用の中央値も下がって、始めやすくはなっているんだ。
ここでいう起業者とは、「自営業主」及び「会社などの役員」のうち、今の事業を自ら起こした者を指します。
(1)全体
| 年 | 起業者数 |
|---|---|
| 2012年 | 513.8万人 |
| 2017年 | 477.1万人 |
簡単にいうと
休廃業・解散企業の94.5%が小規模事業者で、経営者の平均年齢は70.0歳。後継者を探していない理由の1位は「親族内に後継者候補となる人材がいない」だよ。
企業規模別の構成比の推移です。
| 年 | 小規模事業者 | 中規模企業 |
|---|---|---|
| 2016年 | 93.4% | 6.6% |
| 2018年 | 92.8% |
簡単にいうと
名前の似た2つの制度に注意。後継者人材バンクはセンター、事業承継マッチング支援は公庫が実施していて、直近の向きも逆だよ!
後継者人材バンク事業とは、創業希望者と後継者がいない中小企業・小規模事業者の事業引継ぎの橋渡しを行う事業のことです。事業承継・引継ぎ支援センターが実施しています。
| 年度 | 登録者数 | 成約件数 |
|---|---|---|
| 2014年度 | 77者 | 2件 |
| 2016年度 |

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 情報通信業 | 5.6% |
| 不動産業、物品賃貸業 | 5.0% |
| 金融業、保険業 | 4.8% |
| 全産業 | 3.9% |
| 運輸業、郵便業 | 2.6% |
| 卸売業 | 2.4% |
| 製造業 | 1.4% |
| 鉱業、採石業、砂利採取業 | 1.1% |
| 複合サービス事業 | 0.6% |
(2)廃業率
| 業種 | 廃業率 |
|---|---|
| 宿泊業、飲食サービス業 | 5.0% |
| 生活関連サービス業、娯楽業 | 4.4% |
| 小売業 | 3.8% |
| 学術研究、専門・技術サービス業 | 3.5% |
| 情報通信業 | 3.5% |
| 建設業 | 3.4% |
| 全産業 | 3.3% |
| 卸売業 | 2.9% |
| 製造業 | 2.7% |
| 運輸業、郵便業 | 2.5% |
| 医療、福祉 | 2.3% |
| 複合サービス事業 | 1.1% |
白書の結論は3段構えです。
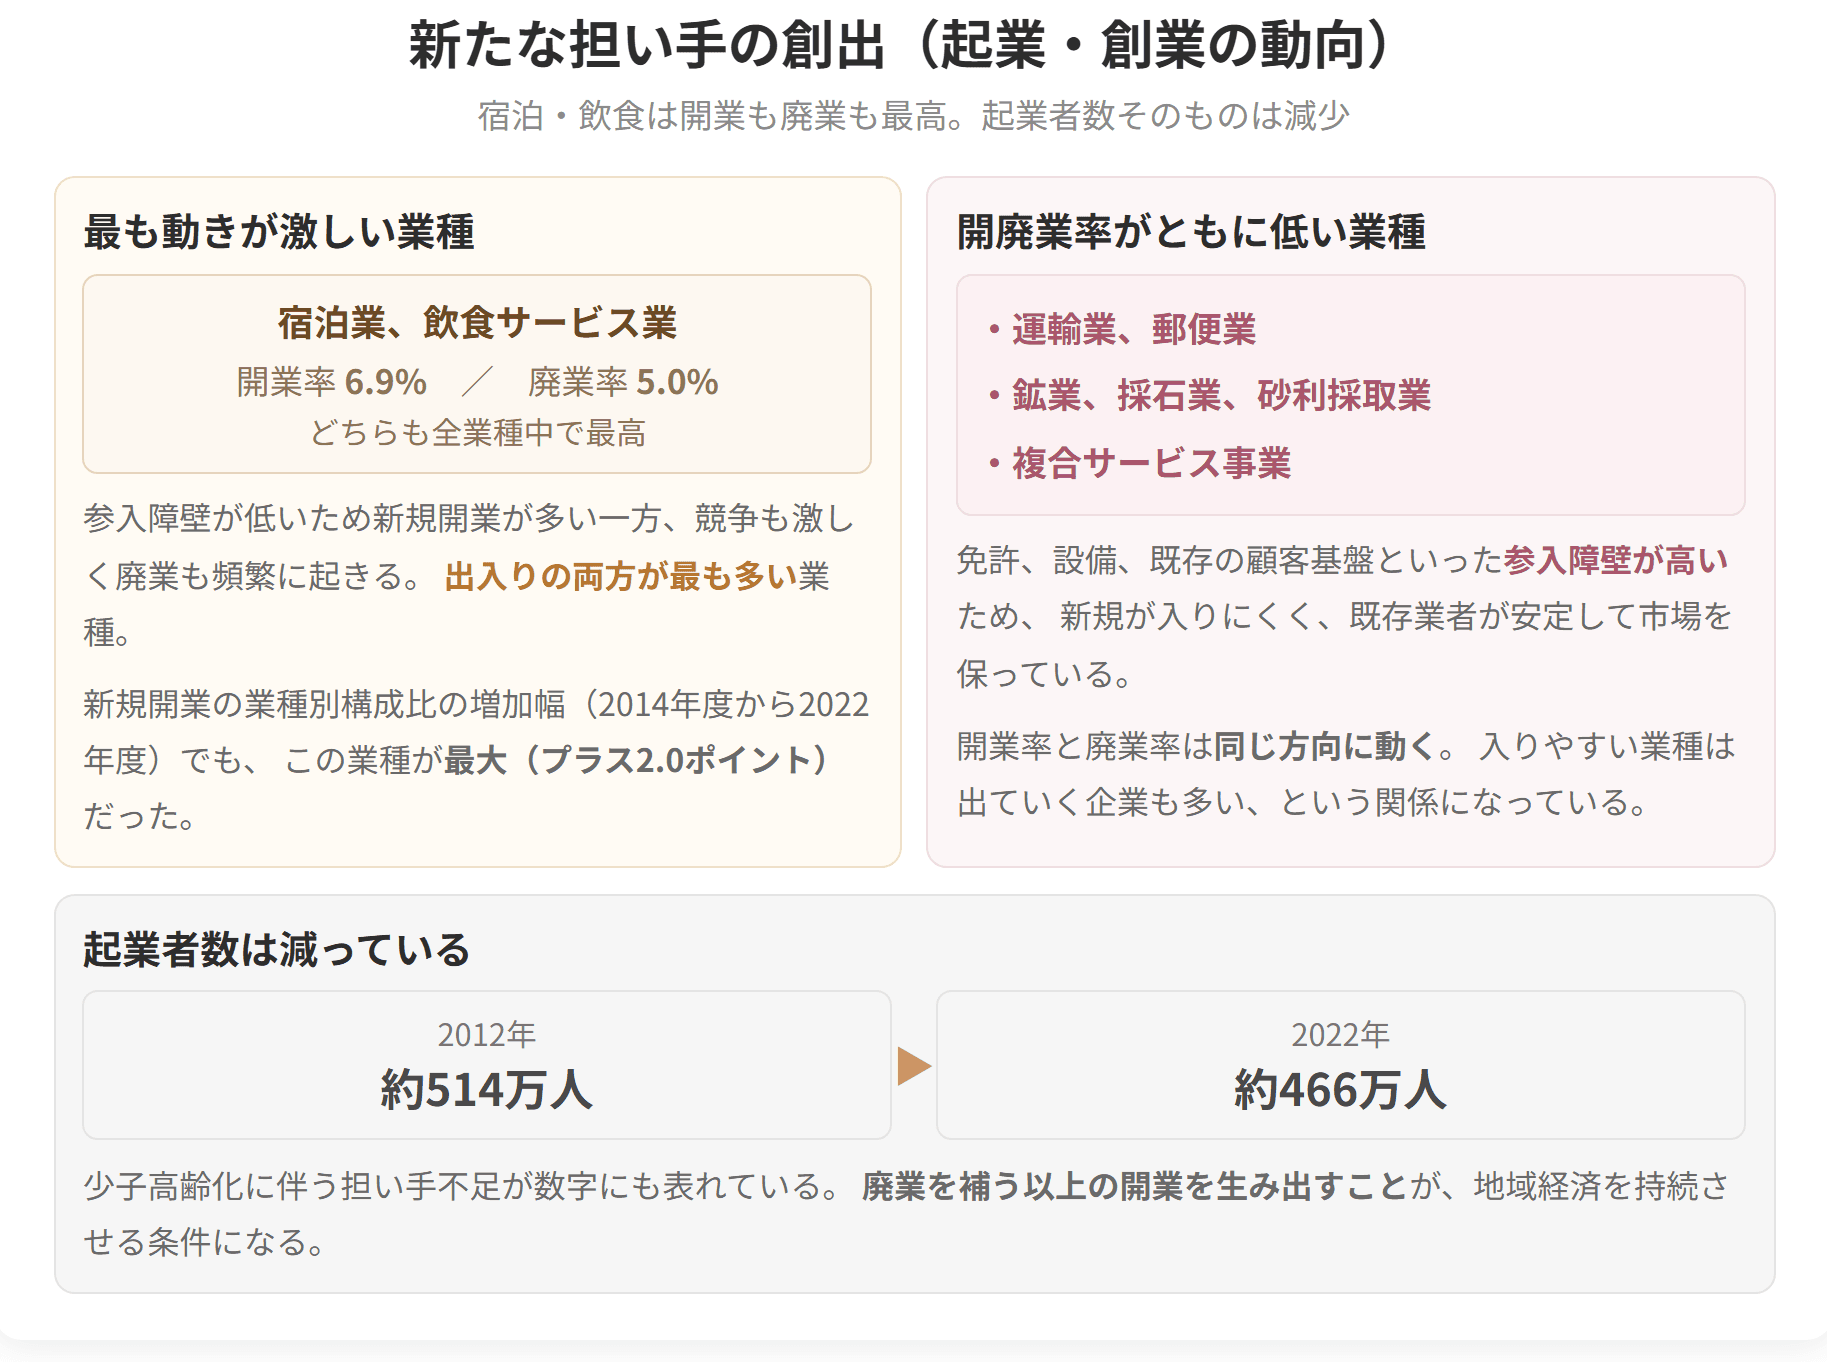
① 開業率が最も高いのは「宿泊業、飲食サービス業」(6.9%)で、「生活関連サービス業、娯楽業」(5.7%)「情報通信業」(5.6%)と続きます。
② 廃業率が最も高いのも「宿泊業、飲食サービス業」(5.0%)で、「生活関連サービス業、娯楽業」(4.4%)「小売業」(3.8%)と続きます。
③ 開業率と廃業率がともに高く、事業所の入れ替わりが盛んな業種は「宿泊業、飲食サービス業」「生活関連サービス業、娯楽業」となっています。一方で、開業率と廃業率がともに低い業種は「運輸業、郵便業」「鉱業、採石業、砂利採取業」「複合サービス事業」となっています。
入れ替わりが盛ん=宿泊飲食と生活関連娯楽/入れ替わりが少ない=運輸郵便・鉱業等・複合サービス。この2つのグループを対にして覚えるのが効率的です。
開業率の上位3つ(宿泊飲食・生活関連娯楽・情報通信)と廃業率の上位3つ(宿泊飲食・生活関連娯楽・小売)で、3位だけが違うことにも注意してください。
2014年度から2022年度までの変化(%ポイント)です。新規開業とは、当該年度に雇用関係が新規に成立した新規適用事業所をいいます。
| 業種 | 変化 |
|---|---|
| 宿泊業、飲食サービス業 | +2.0 |
| 学術研究、専門・技術サービス業 | +1.2 |
| 不動産業、物品賃貸業 | +0.9 |
| 情報通信業 | +0.6 |
| サービス業 | +0.6 |
| 生活関連サービス業、娯楽業 | +0.2 |
| 教育、学習支援業 | +0.1 |
| 小売業 | ▲0.1 |
| 金融業、保険業 | ▲0.3 |
| 医療、福祉 | ▲0.8 |
| 製造業 | ▲1.2 |
| 建設業 | ▲3.1 |
「宿泊業、飲食サービス業」が+2%ポイントと最も高く、「学術研究、専門・技術サービス業」「不動産業、物品賃貸業」「情報通信業」と続いています。
逆に最も減っているのは建設業(▲3.1)です。第1章で学んだ「小規模企業を問われたら建設業の位置づけが上がる」という合言葉は既存の事業者についての話であり、新しく生まれてくる事業者のなかでは建設業の比重が下がっている。この向きの違いを混同しないようにしてください。
起業・創業の動向

試験のポイント
| 465.8万人 |
2012年に約514万人いた起業者は、2022年には約466万人となっており、減少傾向で推移しています。
(2)男女別
| 年 | 男性 | 女性 |
|---|---|---|
| 2012年 | 422.1万人 | 91.8万人 |
| 2017年 | 384.9万人 | 92.2万人 |
| 2022年 | 361.8万人 | 103.9万人 |
男性の起業者数は2012年から2022年にかけて約60万人減少している一方で、女性の起業者数は約12万人増加しています。
(3)男女別構成比
| 年 | 男性 | 女性 |
|---|---|---|
| 2012年 | 82.1% | 17.9% |
| 2017年 | 80.7% | 19.3% |
| 2022年 | 77.7% | 22.3% |
2012年から2022年にかけて男性が占める割合は低くなる一方で、女性が占める割合は高くなっています。
(4)29歳以下
| 年 | 29歳以下の起業者数 |
|---|---|
| 2012年 | 7.6万人 |
| 2017年 | 7.7万人 |
| 2022年 | 11.3万人 |
2012年には7.6万人でしたが、2022年には11.3万人へ。全体が減るなかでこの層だけが増えており、若い世代で創業に踏み出す人が確実に増えています。
全体は減っているのに、女性と29歳以下は増えている。「全体は減少、若年層と女性は増加」という対比が、この一連の図表の要点です。
日本政策金融公庫総合研究所「新規開業実態調査」による、開業1年以内の企業における開業費用です。
| 年度 | 平均値 | 中央値 |
|---|---|---|
| 2013年度 | 1,195万円 | 690万円 |
| 2014年度 | 1,287万円 | 700万円 |
| 2015年度 | 1,205万円 | 720万円(最高) |
| 2016年度 | 1,223万円 | 670万円 |
| 2018年度 | 1,062万円 | 600万円 |
| 2020年度 | 989万円 | 560万円 |
| 2021年度 | 941万円 | 580万円 |
| 2022年度 | 1,077万円 | 550万円 |
| 2023年度 | 1,027万円 | 550万円 |
2023年度の開業費用は、平均値が1,027万円、中央値が550万円でした。注目すべきは中央値のほうで、2013年度以降でいちばん低い水準まで下がっています。
つまり、商売を始めるのにかかるお金は着実に小さくなっています。踏み出すハードルが下がっているということであり、若い世代を中心に挑戦する人はさらに増えていくと見込まれます。
平均値が1,000万円前後で上下しているのに対し、中央値は720万円(2015年度)から550万円へと着実に下がっている点に注目してください。平均は動かないのに中央値だけ下がるということは、少額で始める事業者の層が厚くなっている証拠です。「平均値は最も低い水準」と書いた選択肢は誤りになります。
| 区分 | 労働生産性(中央値) |
|---|---|
| 開業企業 | 198.1万円 |
| 存続企業 | 187.3万円 |
開業企業は存続企業と比較して、労働生産性が高い傾向にあります。
⇒ 創業の増加により開業企業が新たに参入することは、労働生産性の向上につながる可能性があると示唆されます。
ここでいう開業企業とは、2021年に存在が確認できた企業のうち、2016年時点で存在が確認できなかった企業、存続企業とは、2016年と2021年の二時点で存在が確認できた企業を指します。
新陳代謝が生産性を高める、という経済学の議論が、中小企業の現場でも成り立っていることを示すデータです。創業支援が単なる「起業の応援」ではなく、経済全体の生産性向上策として位置づけられる根拠になります。
| 論点 | 1位 | 2位 |
|---|---|---|
| 地方公共団体における創業支援の目的 | 雇用創出(74.8%) | 新産業創出(68.7%) |
| 地方公共団体における創業支援の連携先 | 商工会(72.8%) | 金融機関(52.4%) |
連携先では商工会(72.8%)>金融機関(52.4%)>商工会議所(44.2%)という順です。商工会議所が3番目である点は注記としてわざわざ書かれているので、「商工会議所が最も多い」とする選択肢への警戒が必要です。
第6章で学ぶとおり、商工会は主に町村部、商工会議所は主に市部を地区としています。創業支援を行う地方公共団体には町村も多く含まれるため、商工会との連携が上位に来るのは自然な結果です。
設立5年以内のベンチャー企業を対象とした調査です(n=117)。
| 動機 | 割合 |
|---|---|
| 社会的な課題を解決したい、社会の役に立ちたい | 76.1% |
| 自分のアイデアや知識・技術を活かしたい | 64.1% |
| 所属していた組織では、自分のアイデアや研究成果が活かせない | 30.8% |
| 経済的な成果を得たい | 29.9% |
| 同じ思いの仲間がいた、仲間から勧められた | 25.6% |
| 少年少女時代から起業家に憧れていた | 12.0% |
| 親・親族の影響(親・親族が起業経営者等) | 11.1% |
| 人の話(講演等)や著書に感動した | 4.3% |
「社会的な課題を解決したい、社会の役に立ちたい」と回答した割合が7割を超えて最も高くなっています(76.1%)。
「経済的な成果を得たい」が29.9%と4位にとどまっている点が対照的です。もうけたいから起業するのではなく、社会課題を解きたいから起業するという動機が主流になっている。第6章で学ぶソーシャルビジネスや、地域課題解決型の創業支援が政策として重視される背景がここにあります。
起業者数・開業費用と創業支援
試験のポイント
| 2020年 | 92.5% | 7.5% |
| 2022年 | 93.9% | 6.0% |
| 2023年 | 94.5% | 5.4% |
2023年の休廃業・解散企業における94.5%が小規模事業者であり、大半を占めています。
ここでいう休廃業・解散企業とは、倒産(法的整理)を除き、特段の手続きを取らずに企業活動が停止した状態の確認(休廃業)、若しくは商業登記等で解散(ただし「みなし解散」を除く)を確認した企業の総称です。
調査時点での休廃業・解散状態を確認したもので、将来的な企業活動の再開を否定するものではありません。また休廃業・解散後に法的整理へ移行した場合は、倒産件数として再集計する場合もあります。
| 年 | 小規模事業者 | 中規模企業 |
|---|---|---|
| 2016年 | 66.5歳 | 62.7歳 |
| 2018年 | 67.5歳 | 63.3歳 |
| 2020年 | 68.4歳 | 65.0歳 |
| 2022年 | 69.8歳 | 66.0歳 |
| 2023年 | 70.0歳 | 66.0歳 |
2016年から2023年までを見ると、経営者の平均年齢は中規模企業でも小規模事業者でも上がり続けています。しかも小規模事業者のほうが一貫して中規模企業より高いところを推移しています。
小規模事業者はついに70.0歳に到達しました。7年間で3.5歳の上昇であり、時間の経過より速いペースで平均年齢が上がっているわけではないものの、70歳という節目に達した意味は小さくありません。
| 年 | 小規模事業者 | 中規模企業 |
|---|---|---|
| 2011年 | 70.3% | 59.9% |
| 2023年 | 61.3% | 47.8% |
(中小企業全体では2011年65.1% → 2023年54.5%)
小規模事業者のほうが中規模企業よりも常に高い割合で推移しており、中規模企業と比べて、小規模事業者のほうがより後継者が不足しています。
「常に高い」という表現がポイントです。どの年をとっても小規模事業者が上回っており、一度も逆転していません。
第2章で学んだ中小企業全体の後継者不在率(2023年54.5%)は、この小規模事業者61.3%と中規模企業47.8%を合わせたものだと理解すると、数字が立体的になります。
後継者難倒産とは、法的整理(倒産)となった企業のうち、後継者不在のため事業継続の見込みが立たなくなったことが要因となった倒産を集計したものです。
| 年 | 小規模事業者 | 中規模企業 |
|---|---|---|
| 2016年 | 5.0% | 3.4% |
| 2018年 | 5.6% | 4.9% |
| 2020年 | 6.9% | 5.6% |
| 2021年 | 8.9%(ピーク) | 9.1%(ピーク) |
| 2022年 | 8.1% | 7.0% |
| 2023年 | 7.6% | 4.6% |
小規模事業者、中規模企業ともに2021年をピークに減少傾向にあります。しかし中規模企業と比べて、小規模事業者の割合は高い水準で推移しており、足下の2023年は、中規模企業の4.6%に対し小規模事業者は7.6%となっています。
注意したいのは、2021年のピーク時だけは中規模企業(9.1%)が小規模事業者(8.9%)をわずかに上回っていることです。「常に小規模事業者のほうが高い」と書いた選択肢は、厳密には誤りになります。後継者不在率(常に高い)との違いに注意してください。
後継者は決まっておらず、候補者もいない60歳代以上の小規模事業者(n=798)に、後継者を探す取組の実施状況について「行っていない」と回答した事業者に聞いたものです。
経営者の年齢について59歳以下と回答した事業者は除いて集計しています。
| 理由 | 割合 |
|---|---|
| 親族内に後継者候補となる人材がいない | 36.3% |
| もともと事業を引き継ぐ意思はない | 32.3% |
| 事業に将来性がない | 21.7% |
| 親族内の後継者候補に事業を引き継ぐ意思がない | 17.2% |
| 後継者を検討するにはまだ時期が早い | 11.4% |
| 親族以外の従業員に後継者候補となる人材がいない | 11.0% |
| その他 | 6.6% |
| 親族以外の従業員等に事業を引き継ぐ意思がない | 4.4% |
| 他社への売却を検討している | 3.1% |
「親族内に後継者候補となる人材がいない」が最も多い(36.3%)ほか、「親族内の後継者候補に事業を引き継ぐ意思がない」(17.2%)も多くなっています。
⇒ 後継者が決まっておらず、候補者もいない小規模事業者も、親族内承継を想定している、または想定していたことが推察されます。
ここが核心です。
1位(36.3%)と4位(17.2%)はいずれも「親族内」についての回答です。つまり探していない理由が「親族にいないから」である以上、そもそも親族以外を探すという発想に至っていないということになります。
実際、「親族以外の従業員に後継者候補となる人材がいない」は11.0%、「他社への売却を検討している」は3.1%にとどまります。
第6章で学ぶ事業承継・引継ぎ支援センターや中小M&Aガイドラインといった第三者承継の仕組みがなぜ必要なのか──それは、親族内承継の枠を外すための支援だからです。
小規模事業者の事業承継
試験のポイント
| 12件 |
| 2018年度 | 777者 | 25件 |
| 2020年度 | 1,354者 | 36件 |
| 2021年度 | 1,368者(最多) | 53件(最多) |
| 2022年度 | 1,345者 | 48件 |
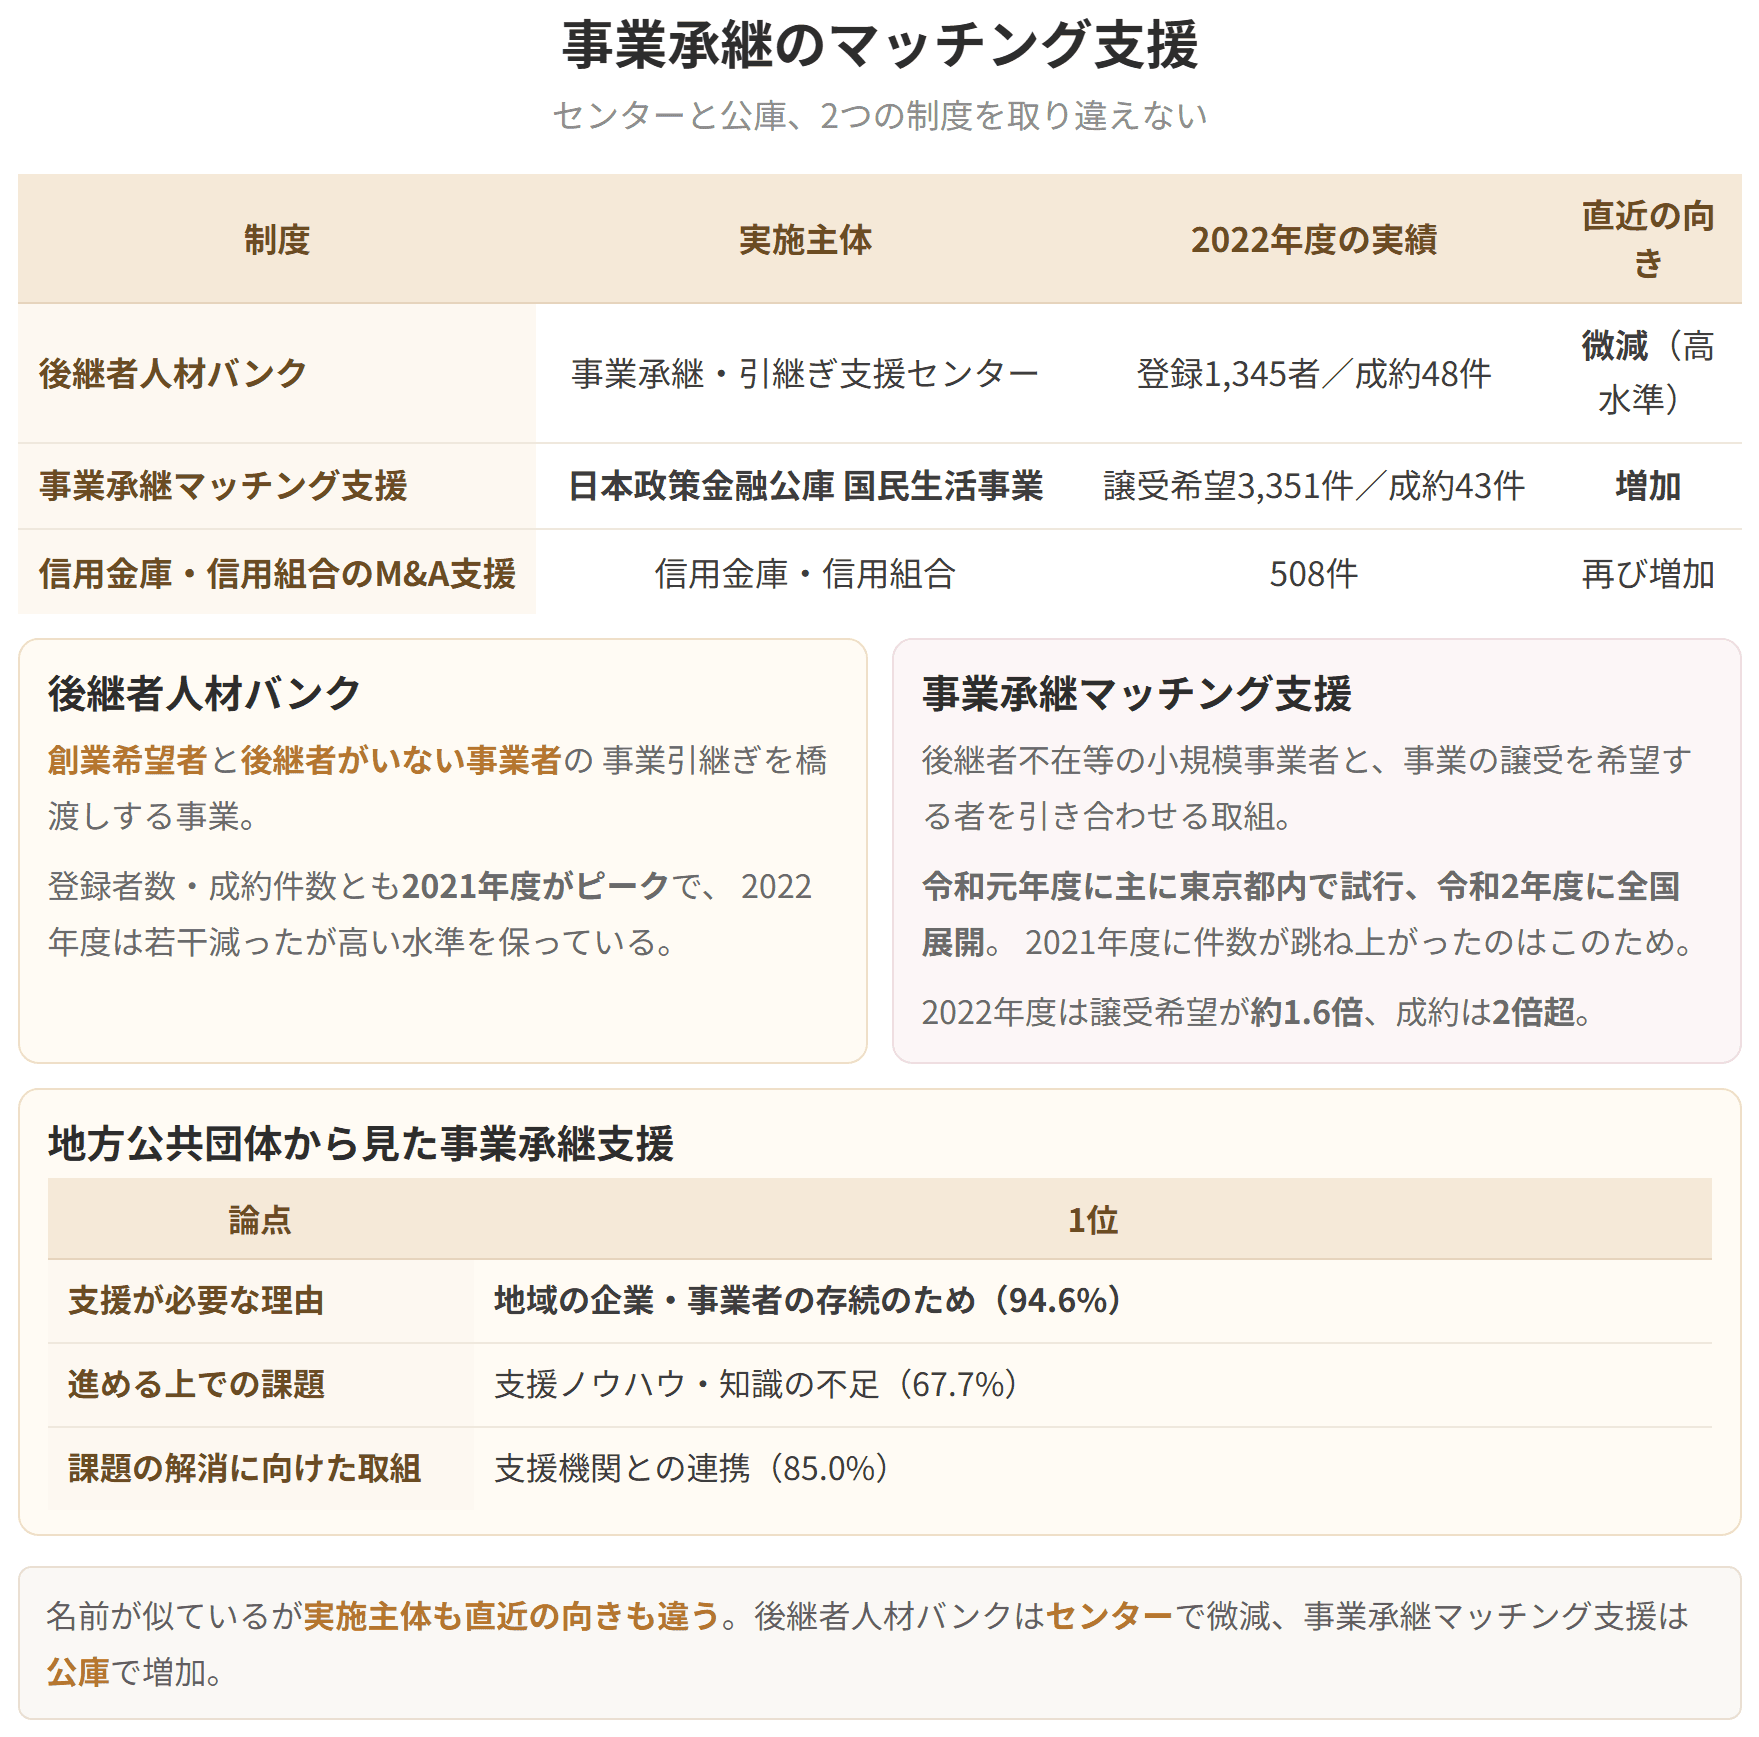
登録者数および成約件数は、いずれも最も多い2021年度から2022年度は若干の減少があるものの、どちらも高い水準となっています。
「2021年度がピーク、2022年度は若干減少するが高水準」という形を押さえてください。
なお事業引継ぎ支援センターは2011年度に7か所設置され、2013年度10か所、2014年度16か所、2015年度46か所、2016年度47か所となり、2017年度に48か所の体制となりました。
事業承継マッチング支援とは、日本政策金融公庫国民生活事業が実施する、後継者不在等の小規模事業者と事業の譲受を希望する者を引き合わせ、第三者承継を支援する取組のことです。
| 年度 | 譲受希望(申込件数) | 譲渡希望(申込件数) | 成約(件数) |
|---|---|---|---|
| 2019年度 | 238件 | 93件 | 0件 |
| 2020年度 | 306件 | 70件 | 2件 |
| 2021年度 | 2,143件 | 1,035件 | 20件 |
| 2022年度 | 3,351件 | 1,496件 | 43件 |
「譲受希望」の申込件数、「譲渡希望」の申込件数および「成約」件数はいずれも増加傾向にあり、特に2021年度に比べて2022年度の「譲受希望」申込件数は約1.6倍、「成約」件数も2倍超となっています。
本取組は令和元年度に主に東京都内で試行的に開始し、令和2年度に全国展開しています。2021年度に件数が一気に跳ね上がっているのは、全国展開の効果です。
前の項目の後継者人材バンク(2022年度は若干減少)とは違い、こちらは増加傾向である点を取り違えないようにしてください。
| 制度 | 実施主体 | 2022年度の動き |
|---|---|---|
| 後継者人材バンク | 事業承継・引継ぎ支援センター | 2021年度から若干減少(高水準) |
| 事業承継マッチング支援 | 日本政策金融公庫国民生活事業 | 増加(譲受希望は約1.6倍、成約は2倍超) |
地域に密着し、小規模事業者との接点が多いと考えられる信用金庫および信用組合のM&A支援実績のうち、事業承継に係るものの件数です。
| 年度 | 件数 |
|---|---|
| 2016年度 | 約160件 |
| 2018年度 | 約235件 |
| 2019年度 | 611件 |
| 2020年度 | 835件(ピーク) |
| 2021年度 | 438件 |
| 2022年度 | 508件 |
2019年度以降は、2018年度以前と比較して高い水準にあります。2021年度はいったん前年度を下回りました。ただし2022年度には増加へ戻っており、流れとしては事業承継にからむM&A支援が広がる方向にあります。
「2020年度がピーク → 2021年度に落ち込む → 2022年度に再び増加」という3段階の動きです。
| 論点 | 1位 | 2位 |
|---|---|---|
| 事業承継支援が必要な理由 | 地域の企業・事業者の存続のため(94.6%) | 商店街・繁華街の存続のため(52.2%) |
| 事業承継支援を進める上での課題 | 支援ノウハウ・知識の不足(67.7%) | 実態・ニーズの把握不足(63.6%) |
| 課題の解消に向けた取組 | 支援機関との連携(85.0%) | 研修やセミナーへの参加(29.9%) |
| 必要と考える事業承継支援の取組 | 事業承継ニーズの掘り起こし(57.7%) | 事業承継の啓発・啓蒙(49.1%) |
「事業承継支援が必要な理由」の1位が94.6%と、ほぼ全員一致に近い数字である点が特徴です。地域の事業者が消えることへの危機感が、それだけ広く共有されているということです。
そして課題の1位が「支援ノウハウ・知識の不足」(67.7%)であることは、第3章で見た支援機関全般の課題(1位「支援人員の不足」61.9%、2位「支援ノウハウ・知見の不足」56.6%)や、金融機関の課題(1位「スキル・ノウハウ不足」63.4%)と同じ方向を指しています。
支援する側のノウハウ不足は、この科目を通じて繰り返し現れる論点です。だからこそ、その解消策の1位が「支援機関との連携」(85.0%)になる。自前で抱え込まず、専門性を持つ機関とつながることで補う、という発想です。
事業承継のマッチング支援
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
