第6章 中小企業施策
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「中小企業の定義」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る第6章は中小企業施策の本丸です。第5章で学んだ中小企業基本法の基本方針のうち、土台にあたる「資金の供給の円滑化および自己資本の充実」を最初に扱います。
中小企業に対する金融対策は、融資・信用補完制度・自己資本の充実の3本が大きな柱です。
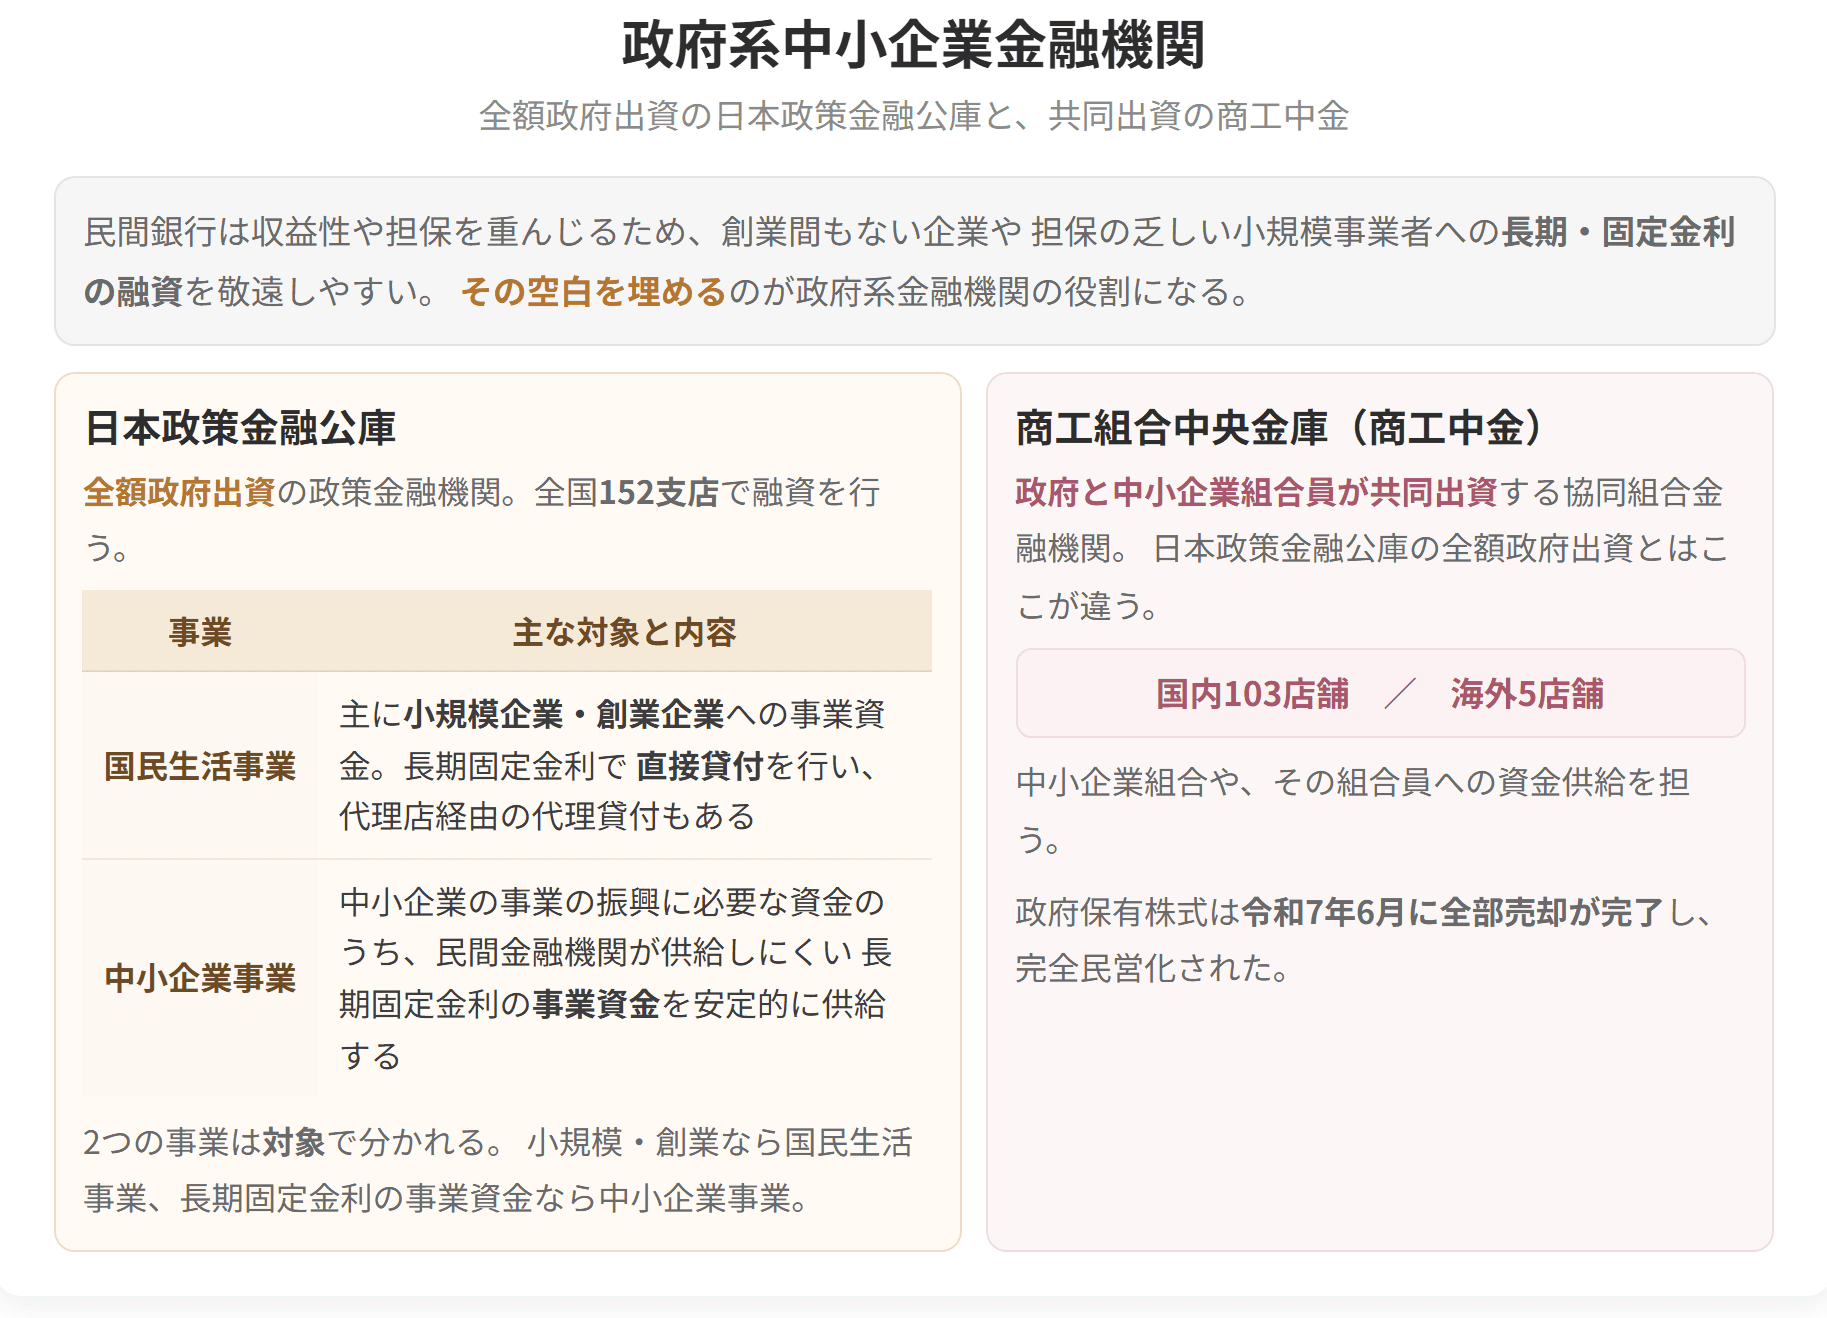
融資の担い手は政府系中小企業金融機関、すなわち日本政策金融公庫と商工組合中央金庫(商工中金)。この2つの違い──公庫は全額政府出資、商工中金は政府出資と所属資格のある団体の出資金──は必ず問われます。
信用補完制度は、信用保証制度と信用保険の2階建てです。信用保証協会が金融機関に対して保証をし(1階)、その信用保証協会が日本政策金融公庫と保険契約を結ぶ(2階)。保証限度額(普通2億円・無担保8,000万円・特別小口2,000万円)と保証割合(原則80%、特別小口は100%)は暗記事項です。
自己資本の充実は中小企業投資育成株式会社と投資事業有限責任組合。そして最後に中小企業関連税制。ここで重要なのは、法人税法の「中小法人」は資本金1億円以下で、業種区分も従業員基準もないという点です。中小企業基本法の定義とはまったく別物であることを、繰り返し確認してください。


簡単にいうと
公庫は全額政府出資、商工中金は政府出資+団体の出資金。公庫には国民生活事業と中小企業事業があって、貸付方法は直接貸付と代理貸付だよ!
中小企業がお金を手当てする手段は、いまも借入れに大きく偏っています。ところがその借入れをめぐる環境は決して楽ではありません。そこで国は、資金の入り口を増やす方向で手を打ってきました。セーフティネット貸付・保証の拡充や、売掛金・在庫といった流動資産を裏づけにした債務保証がその例です。
根拠法は株式会社日本政策金融公庫法で、全額が政府出資の金融機関です。同法第1条は目的をこう定めています。
一般の金融機関が行う金融を補完することを旨としつつ、国民一般、中小企業者及び農林水産業者の資金の調達を支援するための金融の機能を担う
読みどころは「補完することを旨としつつ」です。民間の銀行に取って代わるのではなく、民間では届かないところを埋めるのが役割だと、目的規定そのものに書き込まれています。
令和6年3月31日現在、全国に152支店を設置しています。
「一般の金融機関が行う金融を補完することを旨としつつ」

簡単にいうと
信用保証制度と信用保険の2階建て。保証限度額は普通2億円・無担保8,000万円・特別小口2,000万円。保証割合は原則80%、特別小口だけ100%だよ!
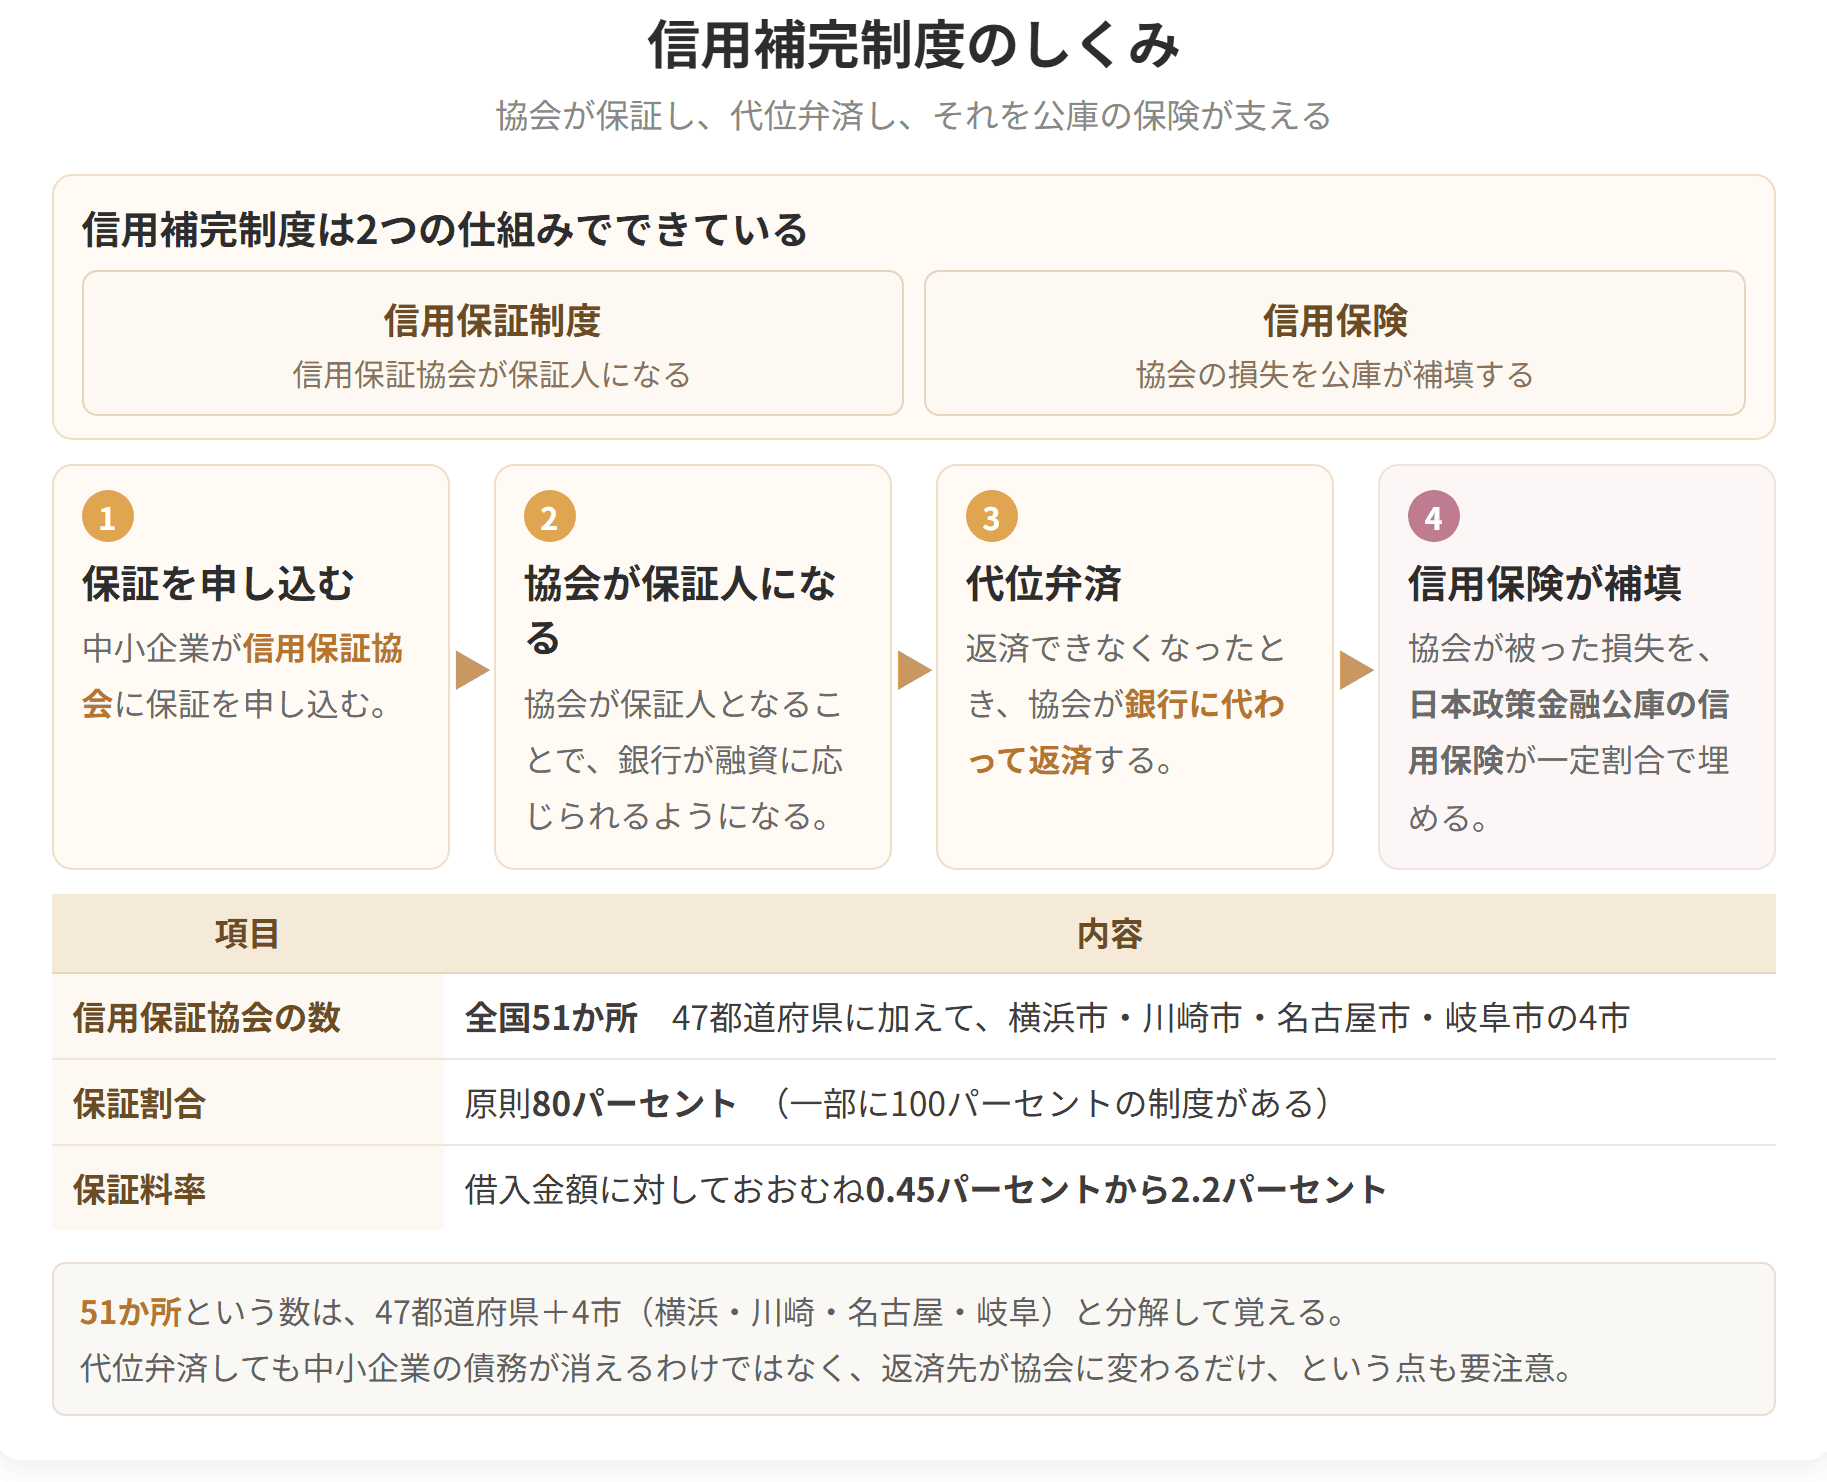
差し出せる担保が乏しい、あるいは信用の裏づけが足りない。そうした中小企業にもお金が回るように、足りない信用を外から補ってやるしくみが信用補完制度です。中身は信用保証制度と信用保険の2階建てになっています。
民間金融機関からの借入れが困難な中小企業者に対して、信用保証協会が保証料を徴収して債務保証を行い、金融機関が融資します。
その後、万が一債務の返済が困難になった場合には、中小企業者に代わって信用保証協会が代位弁済(保証債務を履行)します。代位弁済を行った後は、信用保証協会に求償権が発生し、信用保証協会が中小企業者から債権回収を行います。
流れを整理すると次のようになります。
1. 中小企業者が信用保証協会に保証料を支払う
簡単にいうと
貸付は3種類。経営環境・金融環境・取引企業倒産。保証は一般の保証枠と「別枠」で保証するのがポイントで、認定するのは市町村長だよ!
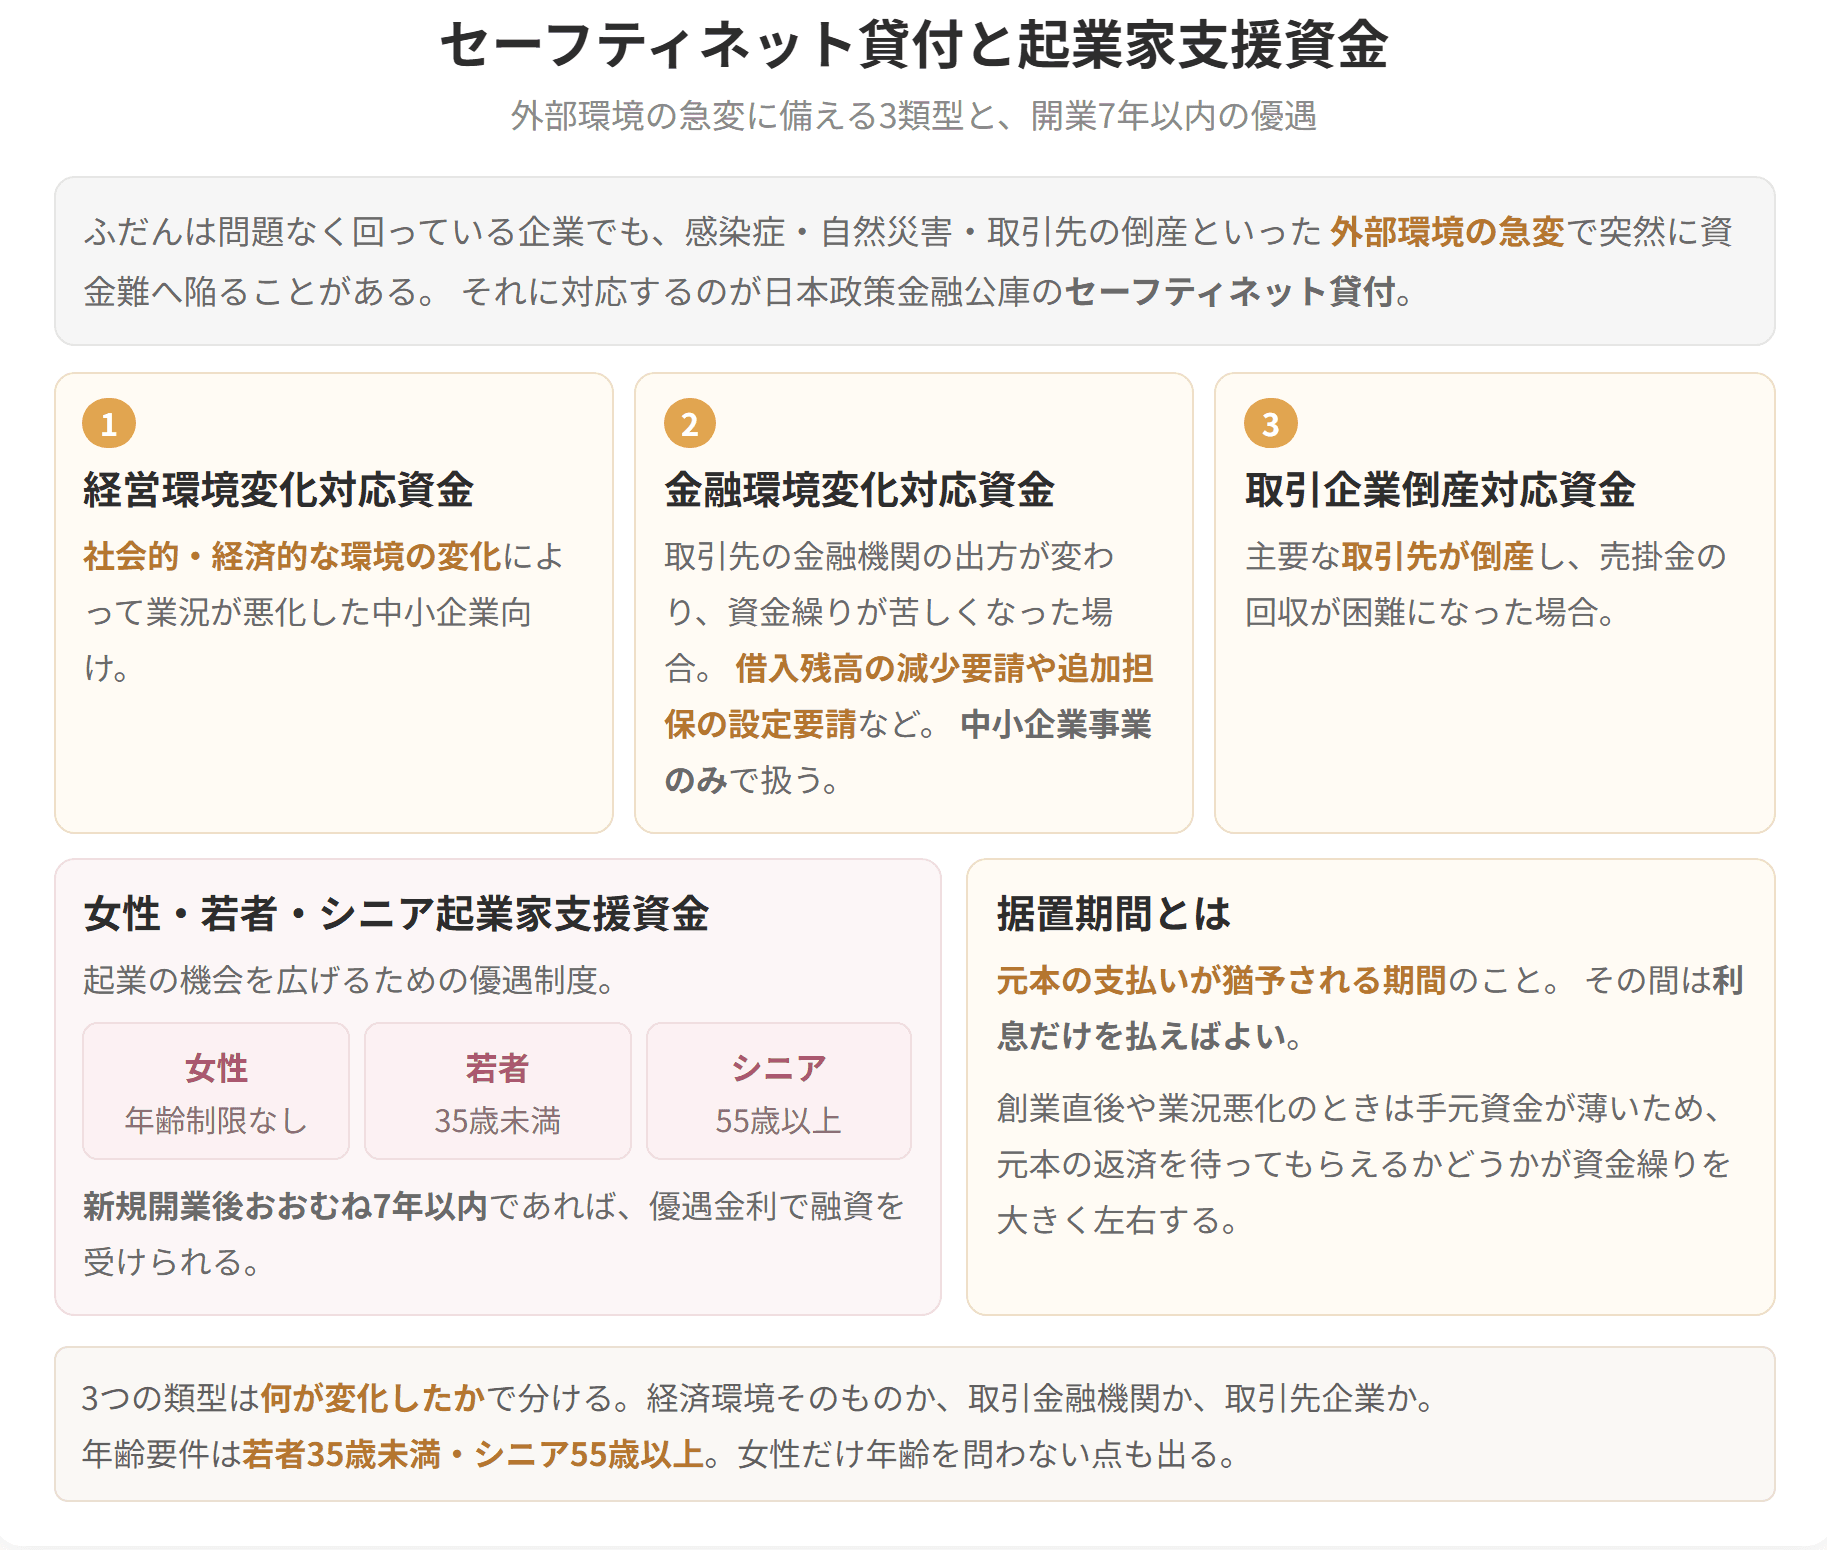
一時的に資金繰りに支障をきたしているが、中長期的には回復が見込まれる中小企業・小規模事業者に対する融資制度です。日本政策金融公庫が行います。
3種類あり、それぞれ対象者が異なります。
| 資金の種類 | 実施事業 | 対象 |
|---|---|---|
| 経営環境変化対応資金 | 中小企業事業・国民生活事業 | 社会的、経済的環境の変化の影響により、 |
簡単にいうと
投資育成会社は東京・名古屋・大阪の3つだけ。原則は資本金3億円以下の株式会社が対象。LPSは業務執行しない組合員を有限責任にする仕組みだよ!
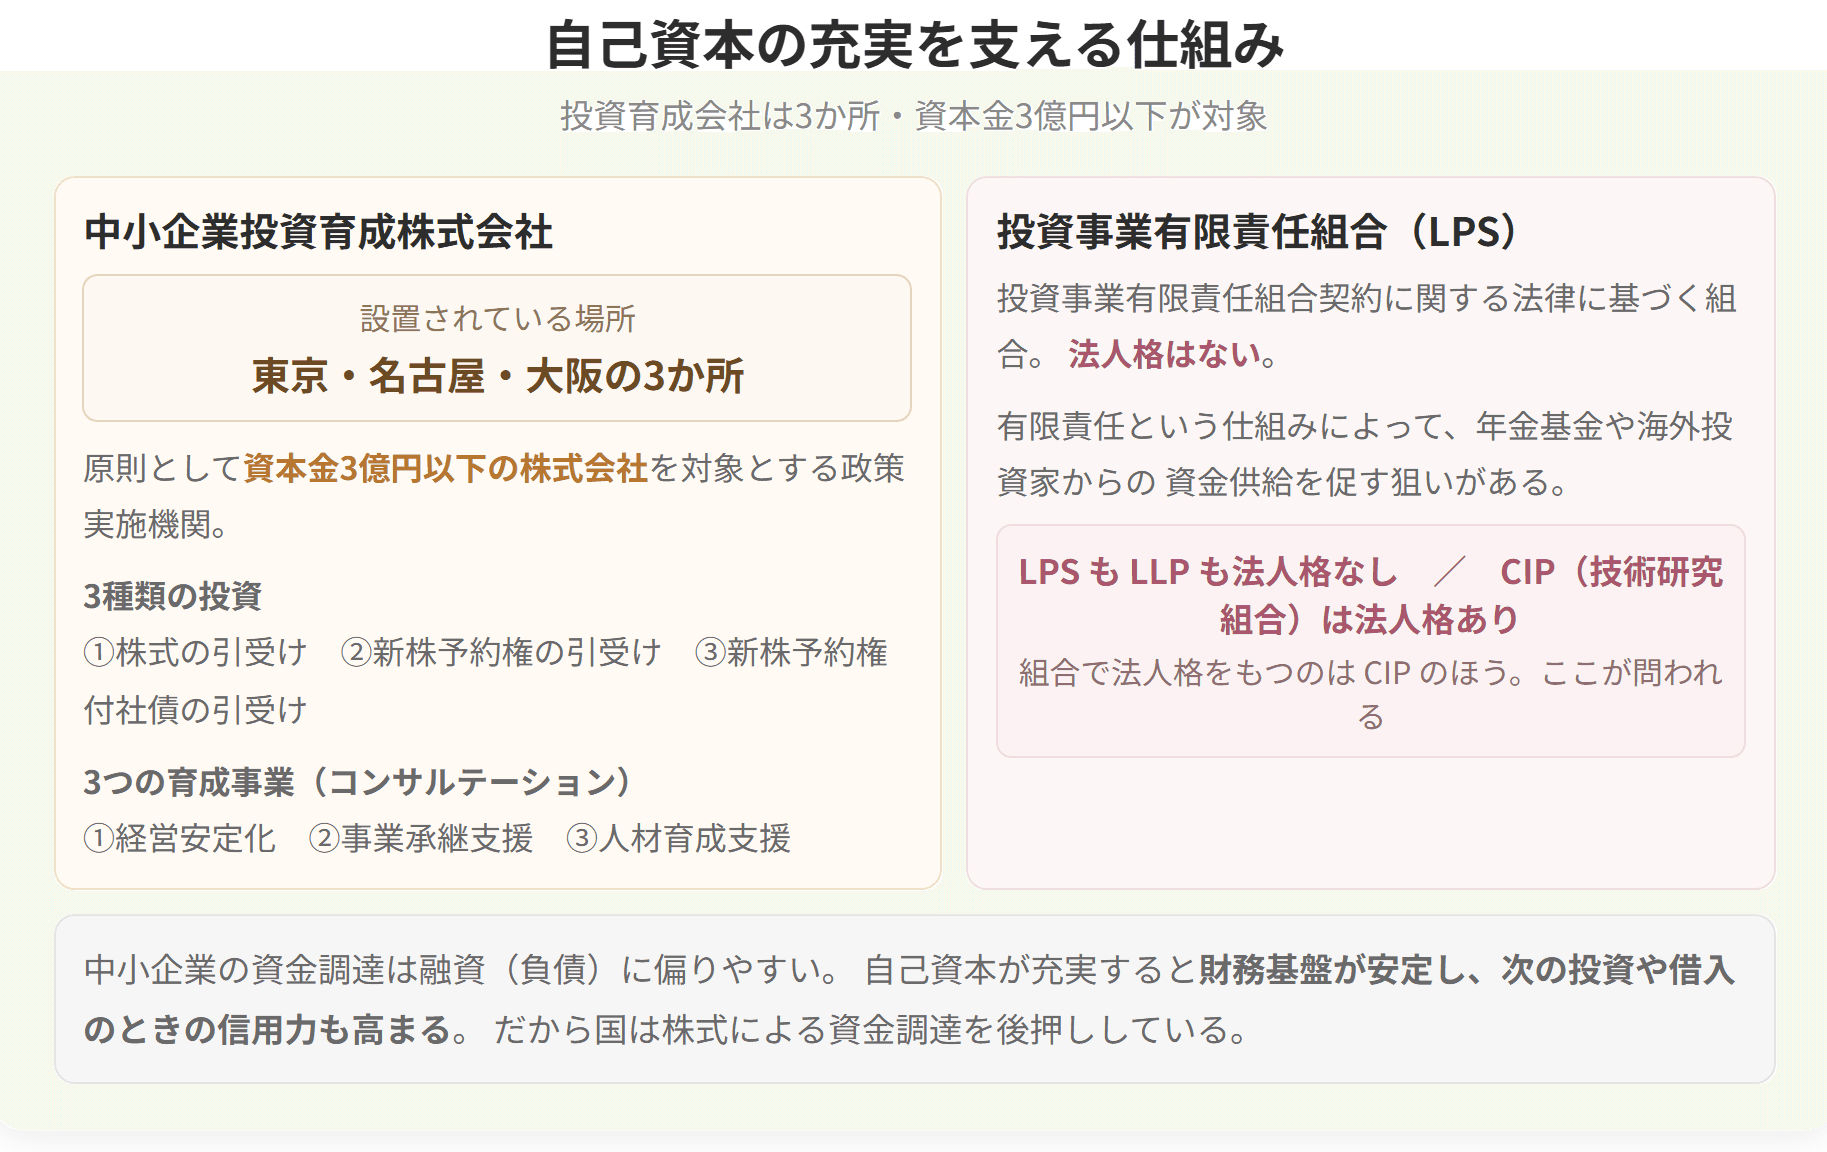
中小企業の自己資本の充実対策は、中小企業投資育成株式会社による投資事業と、投資事業有限責任組合による投資家からの資金供給環境整備が中心となります。
根拠法は中小企業投資育成株式会社法。中小企業の自己資本を厚くして健全に伸ばしていくことをねらいとし、投資などを手がけるために設けられた政策実施機関です。置かれているのは東京・名古屋・大阪の3か所だけ、という点が問われます。
地方公共団体、各種金融機関、保険会社、証券業界および地元有力企業の出資などの協力により運営されています。
3社だけ(東京・名古屋・大阪)という点が最大の暗記事項です。全国各地にあるわけでも、都道府県ごとにあるわけでもありません。第3章で学んだ「エクイティ・ファイナンスの出資者2位は公的投資会社(11.7%)」の、その公的投資会社がこれです。
1 投資事業
簡単にいうと
法人税法の中小法人は「資本金1億円以下」だけ。業種区分も従業員基準もない——中小企業基本法とは別物だよ、ここが一番大事!
青色申告制度は、会計取引を正規の簿記の原則(複式簿記)に従い会計帳簿に記入し、その帳簿に基づき税務申告をする者に対して、税法上の特典を与える制度をいいます。
個人事業者では、青色申告特別控除、青色事業専従者給与控除といった特典が用意されています。
以降の税制の多くが「青色申告を行う」ことを条件にしています。きちんと帳簿をつける事業者を優遇する、という一貫した方針です。
ここがこのテーマで最も重要な論点です。
法人税法では、資本金1億円以下の企業を中小企業(中小法人)としています。中小企業基本法と異なり、業種区分や従業員基準はありません。
簡単にいうと
賃上げは1.5%以上で15%控除、教育訓練費10%増でさらに10%上乗せ。先端設備は市区町村長が認定して固定資産税が半分になるよ。
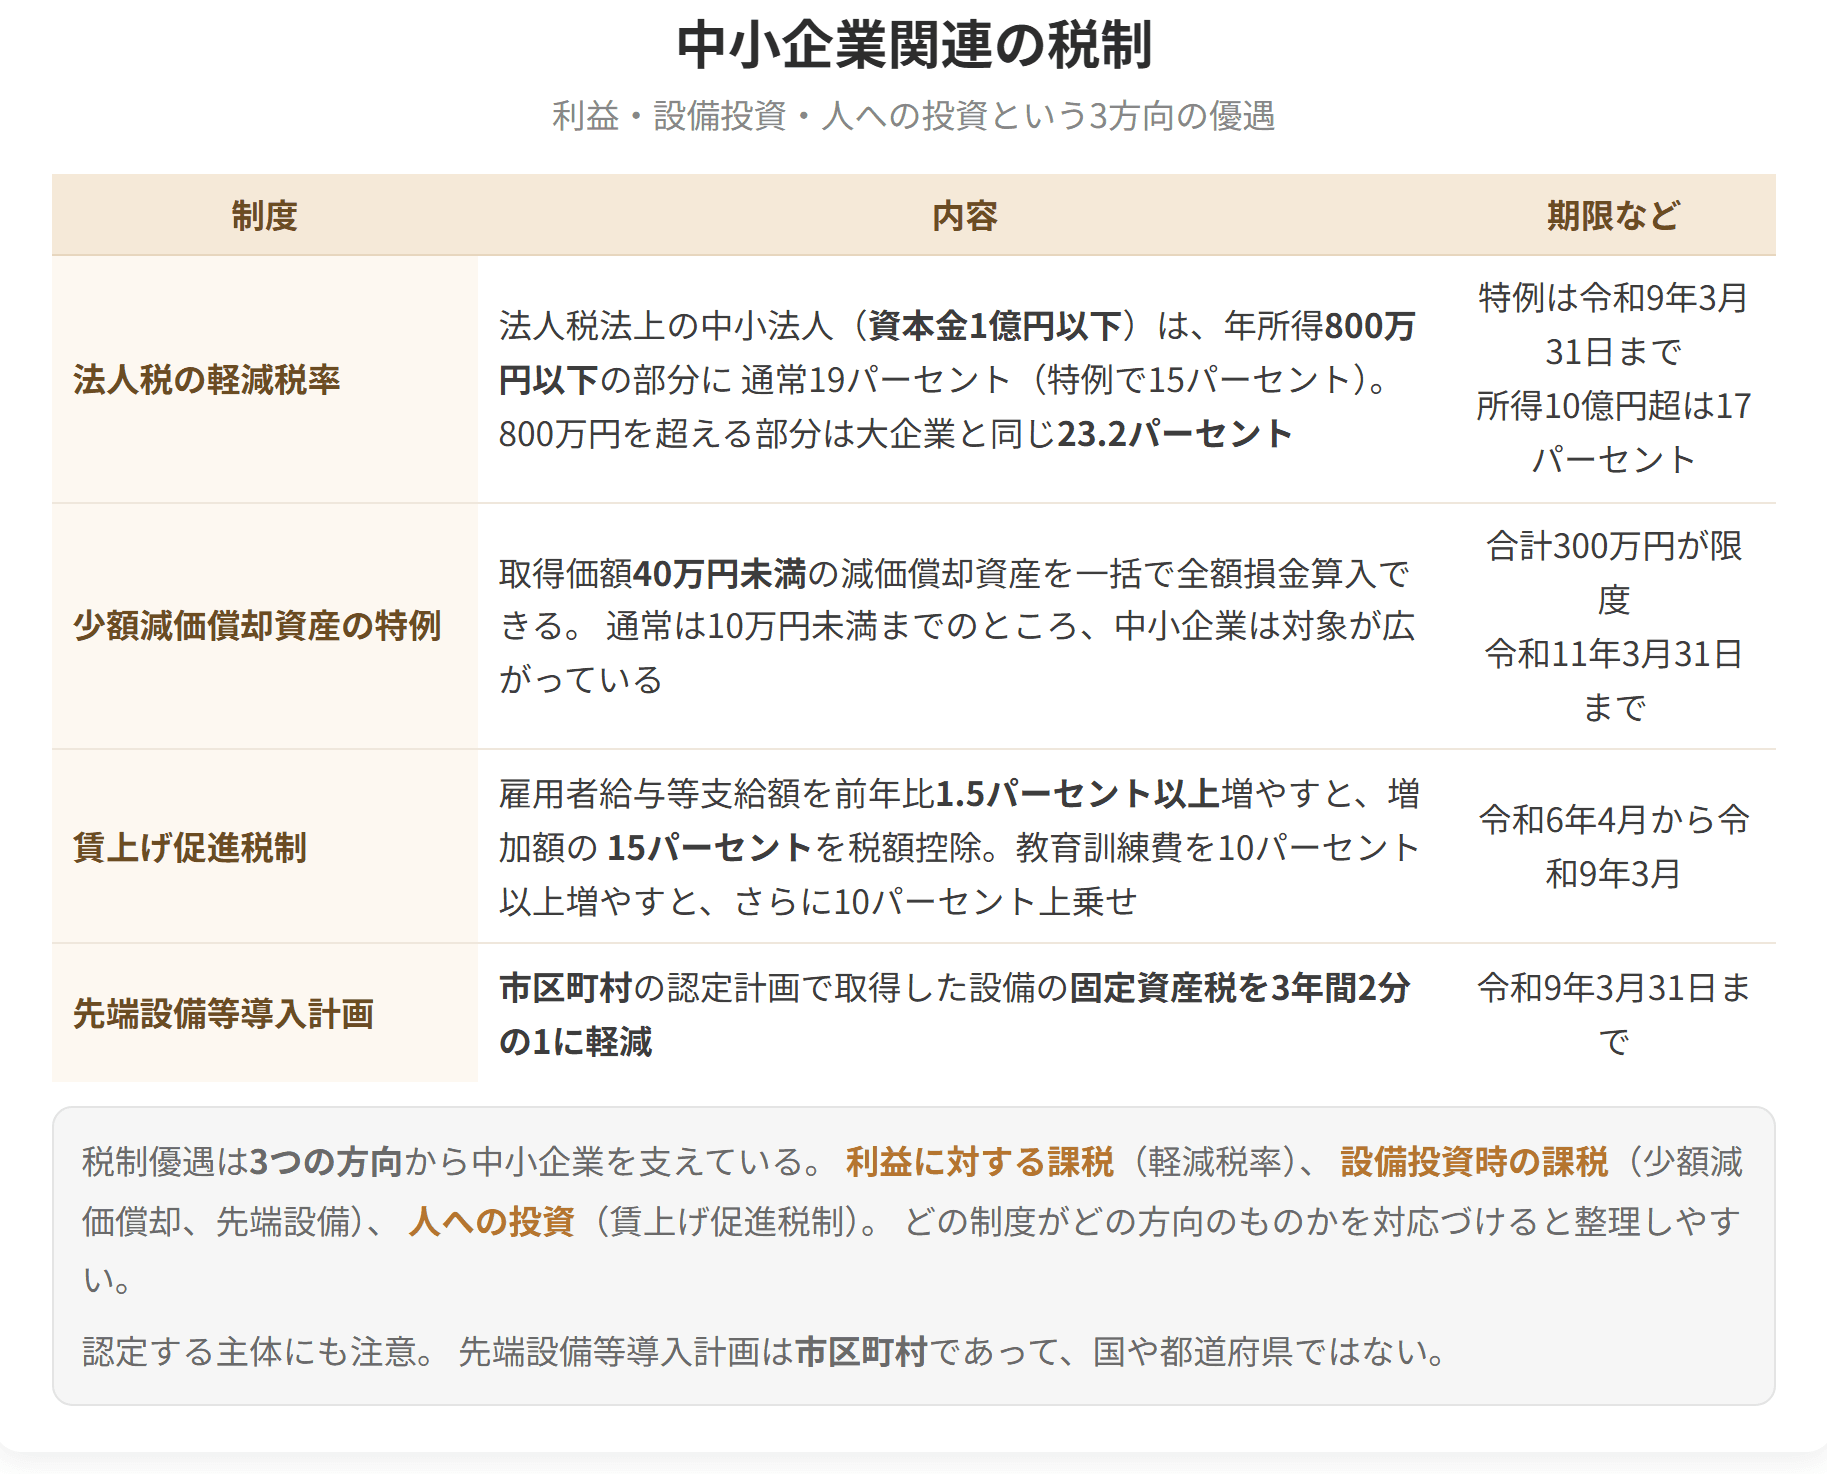
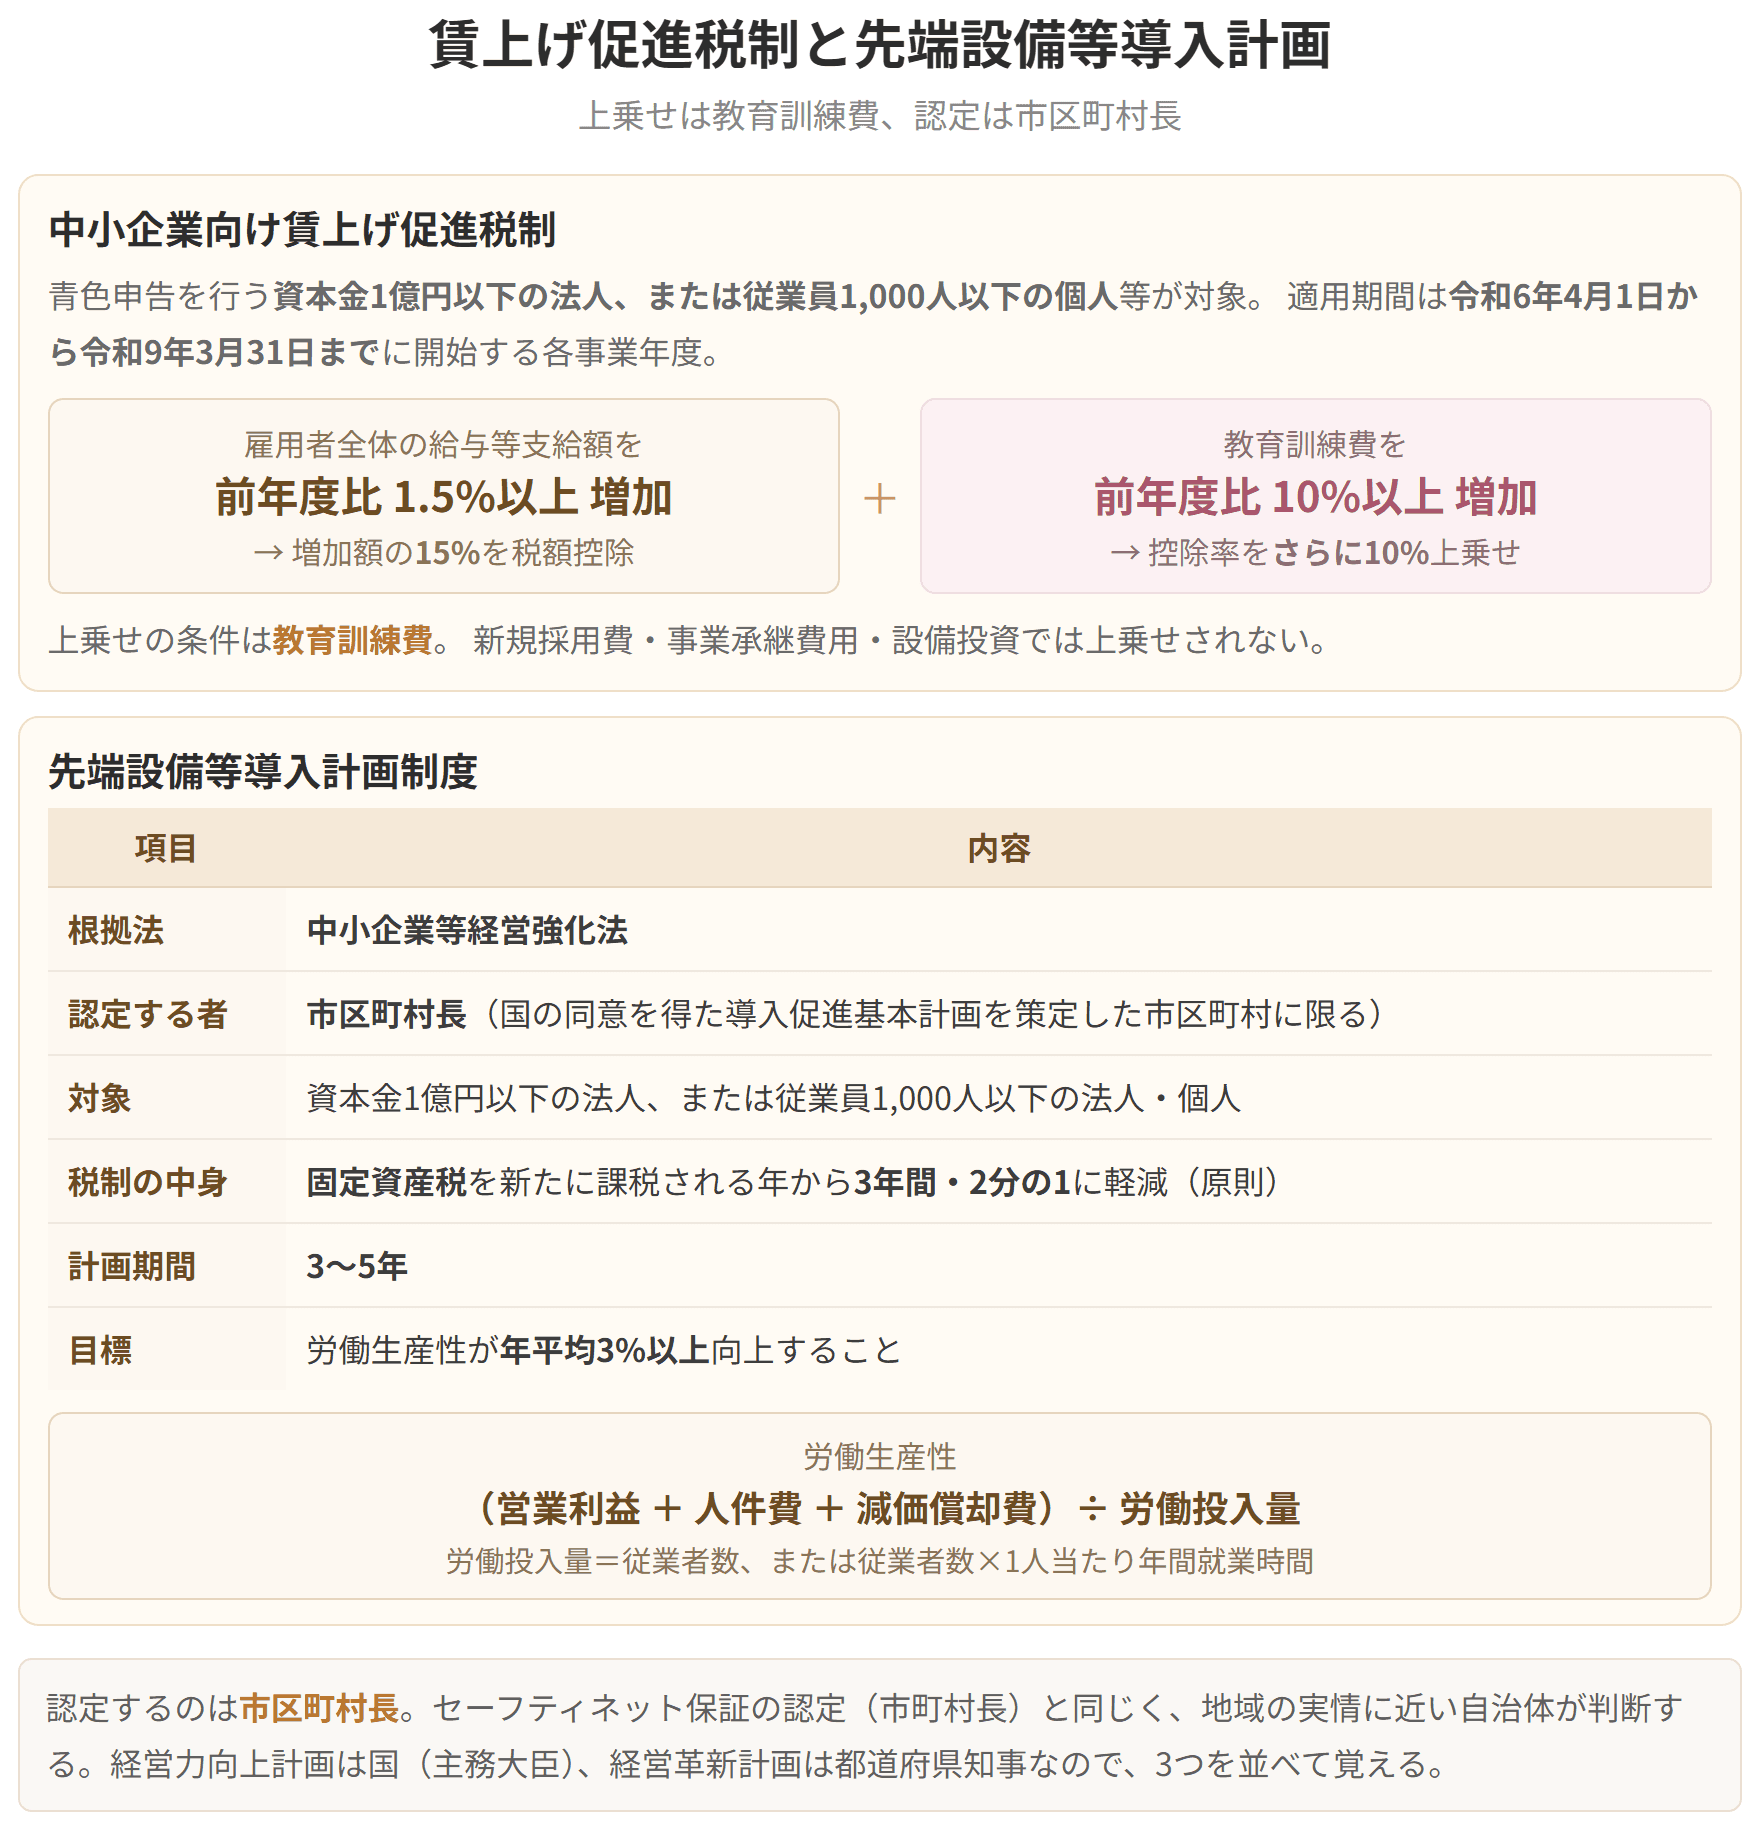
青色申告を行う中小企業者等(資本金1億円以下の法人または常時使用する従業員の数が1,000人以下の個人等)が従業員への給与等の支給額を増加させた場合、増加額の一部を法人税等から税額控除できます。
1 適用期間
令和6年4月1日から令和9年3月31日までの間に開始する各事業年度(個人事業主は、令和7年から令和9年までの各年が対象)。
2 制度概要
原則として、雇用者全体の給与等支給額を前年度と比べて1.5%以上増加させた場合、増加額の15%を法人税等から控除できます。
また、教育訓練費の額を前年度と比べて10%以上増加させた場合、税額控除率をさらに10%上乗せできます。
| 要件 |
|---|

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
日本政策金融公庫が行う主な事業は次の2つです(農林水産事業を除く)。
| 事業 | 対象 |
|---|---|
| 国民生活事業 | 小規模企業や創業企業等への事業資金の融資 |
| 中小企業事業 | 中小企業の事業の振興に必要な資金であって、民間金融機関が供給することが難しい長期固定金利の事業資金を安定的に供給 |
国民生活事業=小規模・創業、中小企業事業=長期固定金利という対応を覚えてください。第1章で見た貸出残高でも、国民生活事業が6.2兆円→10.5兆円と大きく伸びていました。
貸付方法は2つあります。
こちらの根拠法は株式会社商工組合中央金庫法。相手にするのは個々の企業というより、中小企業等協同組合をはじめとする、中小規模の事業者が集まってつくった団体です。お金の出どころも公庫とは違い、政府の出資に加えて、所属資格をもつ団体からの出資が入っています。
令和8年3月31日現在、国内103店舗、海外5店舗が設置されています。なお、令和7年(2025年)6月に政府保有株式の全部売却が完了し、完全民営化されました。あわせて株式会社商工組合中央金庫法が改正され、業務範囲が広がっています。
| 項目 | 日本政策金融公庫 | 商工組合中央金庫 |
|---|---|---|
| 根拠法 | 株式会社日本政策金融公庫法 | 株式会社商工組合中央金庫法 |
| 出資 | 全額政府出資 | 政府出資 + 所属資格のある団体の出資金 |
| 主な対象 | 国民一般・中小企業者・農林水産業者 | 中小企業等協同組合その他の団体とその構成員 |
| 拠点 | 全国152支店(令和6年3月31日現在) | 国内103店舗・海外5店舗(令和8年3月31日現在) |
| 現在 | ― | 令和7年(2025年)6月に政府保有株式の全部売却が完了し、完全民営化 |
出資の構成と対象が「団体」であることが、商工中金を見分ける決め手です。商工中金は、そもそも組合のための金融機関として生まれた、という出自を思い出すと覚えやすくなります。
政府系中小企業金融機関

試験のポイント
3. 金融機関が中小企業者に融資する
4. 返済困難になったら信用保証協会が金融機関に代位弁済する
5. 信用保証協会に求償権が発生し、中小企業者から回収する
保証料を払うのは中小企業者、代位弁済を受けるのは金融機関、求償権を持つのは信用保証協会。この三者の関係を取り違えないようにしてください。
代位弁済されても中小企業者の債務が消えるわけではない(求償権に切り替わるだけ)という点も大切です。
保証料率を決めるのは各都道府県等の信用保証協会です。財務の内容をはじめとする経営の状況を見たうえで、借入金額に対しておおむね0.45%から2.2%の幅のなかから決まります。
保証割合は、原則として80%です。
| 保証の種類 | 一般保証限度額 |
|---|---|
| 普通保証 | 2億円 |
| 無担保保証 | 8,000万円 |
| 無担保無保証人保証(特別小口保証) | 2,000万円 |
無担保無保証人保証(特別小口保証)が使えるのは小規模企業に限られます。ここでいう小規模企業は従業員20人以下、ただし商業・サービス業は5人以下。さらに例外があって、宿泊業と娯楽業は20人以下で小規模企業として扱われます。なお、この保証の保証割合は100%です。
特別小口保証だけが保証割合100%という例外を必ず押さえてください。ほかは原則80%です。最も規模の小さい事業者を対象とする保証なので、金融機関のリスクをゼロにして貸し出しやすくしている、という設計です。
第5章で学んだ「宿泊業・娯楽業は小規模企業者の基準が20人以下」という施行令の特例が、ここでも同じ形で出てきます。
根拠は中小企業信用保険法です。信用保証協会のほうが、自分の負う保証債務について日本政策金融公庫と保険契約を結んでおくという形をとります。実際に保険事故が起きたとき、つまり信用保証協会が代位弁済をしたときに、公庫から保険金が支払われるしくみです。金額は原則として代位弁済額の70%または80%にあたります。
つまり信用保証協会もまた、公庫によって支えられているわけです。
| 階層 | 保証・保険を提供する側 | 受ける側 |
|---|---|---|
| 1階(信用保証制度) | 信用保証協会 | 金融機関 |
| 2階(信用保険) | 日本政策金融公庫(中小企業事業) | 信用保証協会 |
信用保証協会法を根拠に置かれた認可法人で、中小企業が事業資金を借りやすくすることを役目としています。数は全国で51か所。47都道府県に1つずつ置いたうえで、横浜市・川崎市・名古屋市・岐阜市にそれぞれ別に1つあるため、47ではなく51になります。
47都道府県+4市=51か所という計算です。4市の顔ぶれ(横浜・川崎・名古屋・岐阜)は暗記の対象で、「大阪市」「京都市」「神戸市」など、あってもおかしくなさそうな都市を混ぜた選択肢が作られます。神奈川県に2つ(横浜・川崎)ある点も特徴的です。
```
金融機関 ←信用保証/代位弁済→ 信用保証協会 ←包括保険/保険金支払→ 日本政策金融公庫(中小企業事業)
↓融資 ↑回収 ↑回収
中小企業 ──────────────────────────────┘
```
図を言葉にすると、「金融機関は保証で守られ、信用保証協会は保険で守られる」という二重の安全網です。だからこそ、担保も信用力も乏しい中小企業に、民間の金融機関がお金を貸せる。第1章で学んだ「中小企業の弱み=資金調達の困難性」に対する、政策側の答えがこの仕組みです。
信用補完制度のしくみ
試験のポイント
| 金融環境変化対応資金 | 中小企業事業のみ | 取引先の金融機関の出方が変わったことで資金繰りが苦しくなった者(借入残高を減らすよう求められた、追加の担保を出すよう言われた、など)。ただし苦しいのは一時的で、長い目で見れば資金繰りが戻り経営が落ち着くと見込めることが前提 |
| 取引企業倒産対応資金 | 中小企業事業・国民生活事業 | 関連企業の倒産により、経営に困難をきたしている者(注:運転資金のみ) |
3つの見分け方は原因です。経営環境=売上げが落ちた/金融環境=銀行の態度が変わった/取引企業倒産=取引先が潰れた。
押さえておきたい例外が2つあります。
いずれの制度も、貸付期間は設備資金15年以内、運転資金8年以内(いずれも据置期間は3年以内)です。なお貸付限度額は制度(および中小企業事業/国民生活事業)によって異なります。
据置期間とは、元本の支払いが猶予される(据え置かれる)期間のことです。この期間は利息のみ支払えばよいことになります。
名前のとおり、担い手を3つに絞った制度です。女性には年齢の制限がなく、若者は35歳未満、高齢者は55歳以上。そのうえで新規開業からおおむね7年以内であることが条件になり、該当すれば金利が優遇されます。日本政策金融公庫(中小企業事業)が行います。
| 項目 | 内容 |
|---|---|
| 対象資金 | 設備資金および運転資金 |
| 貸付限度額 | 7億2,000万円(直接貸付の場合) |
| 貸付期間 | 設備資金 20年以内(うち据置期間2年以内)<br>運転資金 7年以内(うち据置期間2年以内) |
なお国民生活事業では、「新規開業(支援)資金」で同種の事業を行っています。
数字の覚えどころは3つです。
「シニア」という語感から65歳以上を想像しがちですが、55歳以上です。定年前の早期退職者も対象に含める趣旨だと考えると納得できます。
取引先の倒産、自然災害、取引金融機関の経営合理化等により経営の安定に支障を生じている中小企業について、一般の保証枠と別枠で保証を行う制度です。
経営の安定に支障を生じているか否かの認定は、事業所の所在地を管轄する市町村長(または特別区長)が行います。
認定するのは市町村長。国でも都道府県知事でも信用保証協会でもありません。ここは頻出の引っかけポイントです。
| 保証の種類 | 一般保証限度額 | 別枠保証限度額 |
|---|---|---|
| 普通保証 | 2億円 | +2億円 |
| 無担保保証 | 8,000万円 | +8,000万円 |
| 無担保無保証人保証(特別小口保証) | 2,000万円 | +2,000万円 |
一般保証と同額の枠が「別枠」で上乗せされる、つまり実質的に限度額が倍になる、というのが要点です。普通保証なら2億円+2億円で最大4億円まで保証を受けられます。
中小企業者が保有している売掛債権(売掛金債権、手形債権、電子記録債権、割賦販売代金債権、運送料債権など)や棚卸資産(在庫)を担保として金融機関が融資を行う際に債務保証を行う制度です。保証人は徴求されません。
| 項目 | 内容 |
|---|---|
| 保証限度額 | 2億円(貸付ベースでは2億5,000万円) |
| 保証割合 | 80% |
| 保証期間 | 根保証方式:1年間(更新可能)/個別保証方式:1年以内 |
ABLとは Asset Based Lending の略で、資産を担保にした融資という意味です。不動産を持たない中小企業でも、売掛金や在庫という事業資産を担保にできるようにした制度で、第1章で学んだ「担保・保証の壁」を崩すための仕組みです。
保証人は徴求されないという点と、保証限度額2億円に対して貸付ベースでは2億5,000万円(保証割合80%なので2億円÷0.8=2億5,000万円)という関係を押さえておきましょう。
セーフティネット貸付と起業家支援資金
試験のポイント
① 投資の対象
原則として、資本金の額が3億円以下の株式会社(または資本金の額が3億円以下の株式会社を設立する者)が対象です。
なお、通常は資本金3億円以下が相手ですが、中小企業等経営強化法などの特別法で認定等を受けていれば、資本金3億円を超える株式会社でも投資を受けられます(中小企業投資育成株式会社法の特例)。
「原則3億円以下、特例で3億円超も可」という二段構えを押さえてください。また対象は株式会社に限られます(合同会社や個人事業者は対象外)。
② 投資の種類
1. 株式の引受け。会社を立ち上げるときに出す株式でも、増資のときに出す株式でもよい
2. 新株予約権の引受け
3. 新株予約権付社債の引受け
いずれも「引受け」であり、融資(貸付け)ではありません。自己資本を厚くするのが目的なので、負債を増やす融資では意味がない、ということです。
2 育成事業(コンサルテーション事業)
お金を出して終わりではありません。株式・新株予約権・新株予約権付社債を持っている投資先の企業から頼まれれば、その会社がうまく伸びていけるよう、経営管理の面でも技術の面でも、状況に合わせた指導を行います。
| 育成事業の内容 | 具体例 |
|---|---|
| 経営権安定化 | ばらけてしまった株主の構成を整え、揺らぎにくい経営体制をつくる手伝いをする |
| 事業承継支援 | 長く持ち続ける安定株主という立場から、次の世代の経営者が体制を固めるのを支え、後継者を育てる |
| 人材育成支援 | 行き当たりばったりにせず、計画を立てて人を育て、教育していく |
注目したいのは「長期安定株主」という立ち位置です。短期で売り抜けるベンチャーキャピタルとは違い、長く株を持ち続けることで経営を安定させる。だからこそ事業承継支援が育成事業に入っているのです。
育成事業は投資先企業からの依頼に応じて行う(一方的に指導するわけではない)点にも注意してください。
中小企業やベンチャー企業へリスクマネーを流しやすくするために用意された器で、投資事業有限責任組合契約に関する法律がその中身を定めています。
仕組みの要点はこうです。
なぜわざわざ別の法律が要るのでしょうか。投資事業組合を民法上の組合として作ると、運営に関わっていない組合員まで無限責任を背負うことになるからです。これではお金を出す側が尻込みしてしまいます。
しかし本法により、組合事業の執行に携わらない組合員の責任を有限責任にすることで、年金資金や海外投資家からの資金供給を促進します。
| 組合の種類 | 業務執行しない組合員の責任 |
|---|---|
| 民法上の組合 | 無限責任 |
| 投資事業有限責任組合(LPS) | 有限責任 |
業務を執行する者が無限責任、しない者が有限責任。リスクを取って運用する人が責任も負い、お金だけ出す人は出した範囲までしか責任を負わない、という合理的な設計です。
この有限責任化によって、年金資金や海外投資家といった「無限責任は取れないが資金は潤沢」な資金源を呼び込めるようになりました。第3章で学んだエクイティ・ファイナンスの裾野を広げるための制度基盤だと理解してください。
自己資本の充実を支える仕組み
試験のポイント
| 法人税法における定義 |
|---|
| 中小企業基本法の定義 |
|---|
| 製造業、建設業、運輸業など | 資本金1億円以下 | 資本金3億円以下 または 従業員数300人以下 |
| 卸売業 | 資本金1億円以下 | 資本金1億円以下 または 従業員数100人以下 |
| 小売業、飲食店 | 資本金1億円以下 | 資本金5千万円以下 または 従業員数50人以下 |
| サービス業 | 資本金1億円以下 | 資本金5千万円以下 または 従業員数100人以下 |
法人税法の列はすべて「資本金1億円以下」で一律です。業種によって基準が変わることも、従業員数で判定することもありません。
③ 対象
業種や従業員数にかかわらず、資本金1億円以下の法人等が対象です。ただし、大法人(資本金等が5億円以上の法人)の100%子会社等は対象外となります。
なお、中小企業等協同組合については資本金額にかかわらず(一部例外あり)、軽減税率の対象となります。
「大法人の100%子会社は除く」という規定は、第1章で触れたみなし大企業の考え方と同じです。形だけ資本金を小さくしても、実質的に大企業の一部なら優遇しない、ということです。
④ 措置内容
1)交際費等の損金算入
損金に入れられるのは2通りで、どちらかを選びます。①使った交際費等のうち年800万円までを全額。②使った接待飲食費の50%で、こちらは上限がありません(令和9年3月31日までの時限措置)。
2)法人税の軽減税率
年所得800万円以下の部分について、法人税の軽減税率が適用されます。
| 対象 | 所得区分 | 法人税法における税率(本則) | 令和9年3月31日までの時限的な軽減税率 |
|---|---|---|---|
| 普通法人(中小法人以外)資本金1億円超 | 所得区分なし | 23.2% | ― |
| 中小法人 資本金1億円以下 | 年所得800万円超の部分 | 23.2% | ― |
| 中小法人 資本金1億円以下 | 年所得800万円以下の部分 | 19% | 15% |
| 商工会、商工会議所、中小企業等協同組合、商店街振興組合など | 所得区分なし | 19% | 15%(年所得800万円以下の部分) |
適用期限は令和9年(2027年)3月31日までに延長されています。あわせて令和7年度税制改正で2つの線引きが入りました。
「中小法人なら一律15%」ではなくなった、という点が新しい出題ポイントです。
「800万円」という数字が交際費と軽減税率の両方に出てくるので、セットで覚えると効率的です。
1点あたり40万円未満の減価償却資産なら、買った年に全額を損金(個人事業主なら必要経費)に落とせます。ただし1年で合計300万円までという枠があります(令和11年(2029年)3月31日までの時限措置)。
令和8年度税制改正で、1点あたりの線が30万円未満から40万円未満に引き上げられました(租税特別措置法第67条の5、個人事業主は第28条の2)。合計300万円という枠は据え置きです。過去問は30万円未満で出題されているので、古い数字も読めるようにしておいてください。
| 項目 | 内容 |
|---|---|
| 対象(原則) | 青色申告書を出している資本金1億円以下の法人、または常時使用する従業員が500人以下の個人事業主など |
| 用途・対象物 | 取得価額40万円未満の減価償却資産(10万円未満のものを除く)。ただし人に貸し出すための資産は対象外(貸付けそのものを主な事業にしている場合を除く) |
「40万円未満」と「合計300万円を限度」の2つの数字を取り違えないようにしてください。1点あたり40万円未満、年間合計300万円まで、という関係です。
青色申告書を出している事業年度に欠損金、つまり税務上の赤字が出たとします。この赤字はその年で終わりにせず、翌年以降へ持ち越せます。将来の黒字から差し引けるので、そのぶん法人税が軽くなるというしくみです。
中小法人(資本金1億円以下の法人等)が持ち越せるのは、原則としてその事業年度の開始日から数えて10年以内に始まった事業年度の欠損金です。これを所得を計算するときに損金へ入れられます(入れられるのはその年の所得までで、それを超えて引くことはできません)。
10年以内という期間と、所得の金額が限度(控除しきれない分はさらに繰り越す)という点が要点です。
赤字の年に払わなくてよかった税金を、黒字の年にまとめて取り戻すような仕組みで、業績の波が大きい中小企業にとって重要な制度です。
中小企業関連の税制
試験のポイント
| 効果 |
|---|
| 給与等支給額を1.5%以上増加 | 増加額の15%を税額控除 |
| 加えて教育訓練費を10%以上増加 | 税額控除率をさらに10%上乗せ |
A社は、食料品製造業を営む中小企業である。A社の社長から雇用者の賃上げに関する相談を受けた中小企業診断士のB氏は、A社の社長に「中小企業向け賃上げ促進税制」を紹介することにした。A社の社長に対する、中小企業向け賃上げ促進税制に関するB氏の説明として、最も適切なものはどれか。
ア 「教育訓練のための費用」を一定の割合以上増加させた企業も、この税制の対象になります。
イ 「新規採用のための費用」を一定の割合以上増加させた企業も、この税制の対象になります。
ウ 「事業承継にかかわる費用」を一定の割合以上増加させた企業も、この税制の対象になります。
エ 「労働生産性向上のための設備投資」を一定の割合以上増加させた企業も、この税制の対象になります。
答え:ア
教育訓練費を前年度比で10%以上増加させた場合、税額控除率が上乗せされます。
新規採用費・事業承継費用・設備投資は、この税制の上乗せ要件ではありません。第2章で学んだ「防衛的な賃上げ」の文脈でいえば、賃上げと人材育成を同時に進める企業をさらに優遇するという設計になっています。
中小企業等経営強化法に基づく先端設備等導入計画制度による固定資産税の特例が講じられています(令和9年(2027年)3月31日までに取得した設備が対象)。
1 対象となる中小企業者(原則)
2 固定資産税の特例
市区町村(国の同意を得た導入促進基本計画を策定した市区町村に限る)の認定を受けた先端設備等導入計画に従って中小企業者が取得した先端設備等に係る固定資産税について、新たに課税される年から3年間(原則)に限り、2分の1(原則)に軽減される措置を受けることができます。
3 先端設備等導入計画
中小企業者は、労働生産性(付加価値額(営業利益、人件費および減価償却費の合計)を労働投入量(従業者数、または従業者数×1人当たり年間就業時間)で除して算出)を一定程度向上(基準年度比で労働生産性が年平均3%以上向上すること)させるための先端設備等導入計画(計画期間3〜5年)を策定し、市区町村長の認定を受けた場合、固定資産税の特例を受けることができます。
押さえどころを整理します。
| 項目 | 内容 |
|---|---|
| 根拠法 | 中小企業等経営強化法 |
| 認定する者 | 市区町村長 |
| 前提 | 市区町村が導入促進基本計画を策定していること(国の同意が必要) |
| 税目 | 固定資産税 |
| 軽減内容 | 3年間・2分の1(原則) |
| 計画期間 | 3〜5年 |
| 目標 | 労働生産性が年平均3%以上向上 |
認定するのは市区町村長という点は、セーフティネット保証の認定(市町村長)と合わせて覚えてください。地域の実情に近い自治体が判断する、という共通の発想です。
労働生産性の計算式も重要です。付加価値額=営業利益+人件費+減価償却費という3項目の合計であり、これを従業者数(または従業者数×1人当たり年間就業時間)で割ります。第6章の他の計画制度でも同じ定義が使われるので、ここで覚えておくと後が楽になります。
賃上げ促進税制と先端設備等導入計画
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
