第6章 中小企業施策
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「中小企業の定義」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る中小企業等経営強化法は、第6章のなかで最も出題頻度の高い法律です。この法律の下に、経営革新計画・経営力向上計画・先端設備等導入計画・事業継続力強化計画という4つの計画制度がぶら下がっています。
覚え方の軸は、「誰が認定するか」「何年の計画か」「どんな数値目標か」の3点セットです。
| 計画 | 認定・承認する者 | 期間 | 数値目標 |
|---|---|---|---|
| 経営革新計画 | 都道府県知事等(広域は国=主務大臣) | 3〜5年 | 付加価値額 年率3%以上/給与支給総額 年率1.5%以上 |
| 経営力向上計画 | 国(主務大臣) | 3〜5年 | 労働生産性 3年1%・4年1.5%・5年2%以上 |
| 先端設備等導入計画 | 市区町村長 | 3〜5年 | 労働生産性 年平均3%以上 |
| 事業継続力強化計画 | 国(経済産業大臣) | 3年以内 | ― |
この表をそらで書けるようになれば、この節の半分は終わったようなものです。
そして成長段階との対応も重要です。経営力向上計画=基礎体力をつける段階/経営革新計画=新たな事業活動に取り組む段階/地域経済牽引事業計画=地域全体の活力向上を目指す段階。ピラミッドの下から順に、企業が成長していく道筋として整理されています。


簡単にいうと
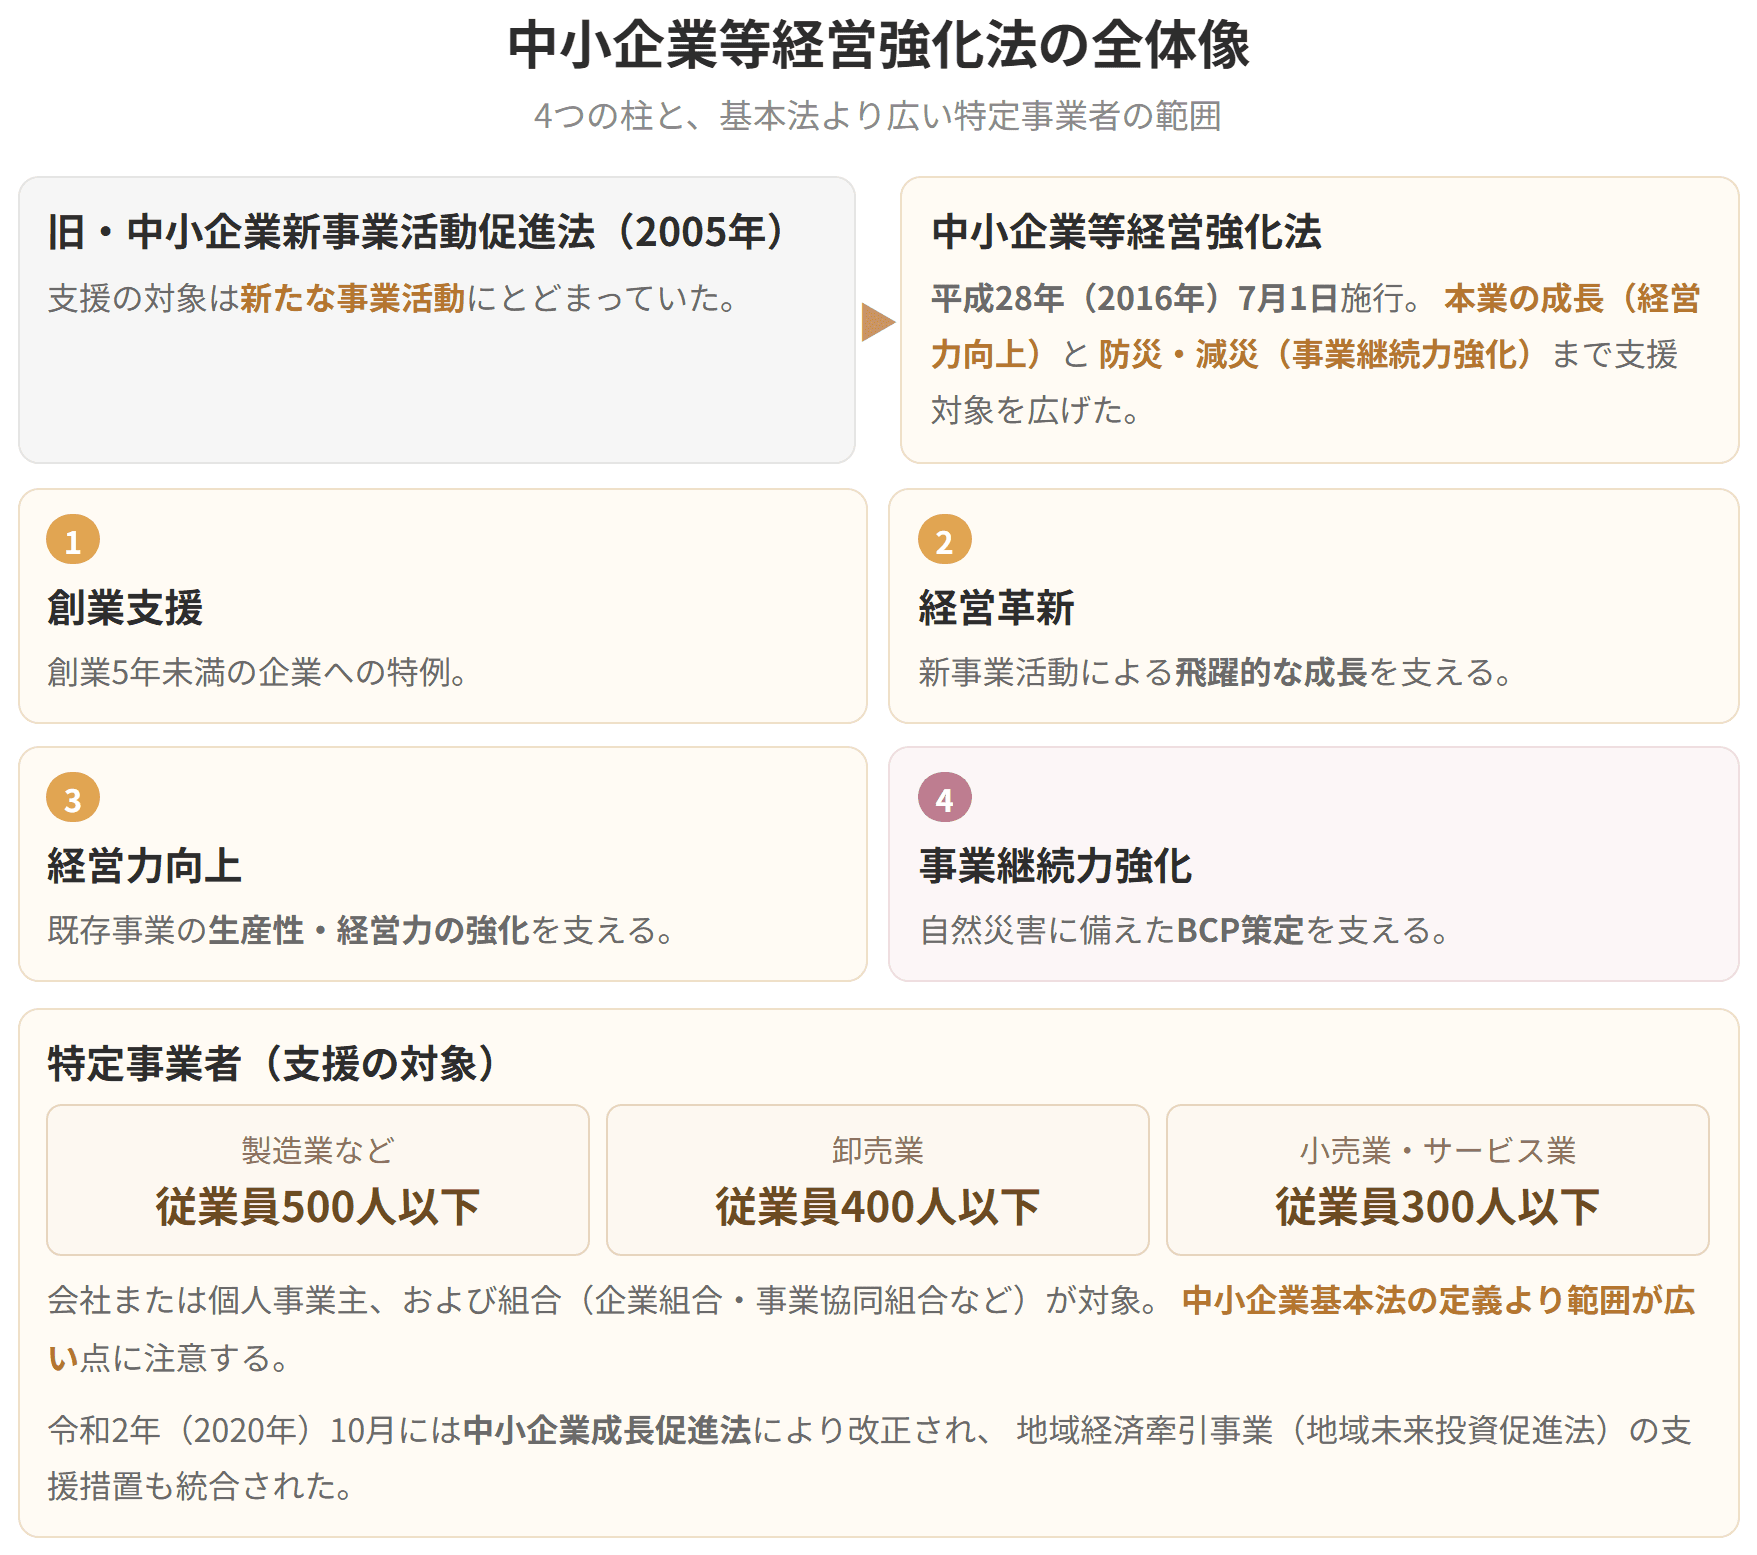
平成28年7月1日施行。旧・中小企業新事業活動促進法の改正法だよ。「新たな事業活動」に加えて「本業の成長」を支援するようになったのがポイント!
いまの中小企業等経営強化法は、ゼロから作られた法律ではありません。中小企業新事業活動促進法(正式名称は「中小企業の新たな事業活動の促進に関する法律」)を改正する形をとり、平成28年7月1日に動き出したものです。
もとの法律が面倒を見ていたのは、創業・経営革新・新連携の3つです。どれも「これまでやっていなかったことを始める」場面だと考えてください。そしてこの法律自体、さらにさかのぼると次の3本を1本にまとめたものでした。
1. 中小企業経営革新支援法
2. 中小企業の創造的事業活動の促進に関する臨時措置法
3. 新事業創出促進法
ただ、新しいことを始める企業だけを後押ししても、数のうえで大半を占める「いまの商売を続けている企業」には手が届きません。そこで新しい法律は、それまで支援の枠の外にあった「本業そのものを伸ばす」場面を取り込みました。生産性を底上げするための仕掛けが、ここで一気に増えることになります。

簡単にいうと
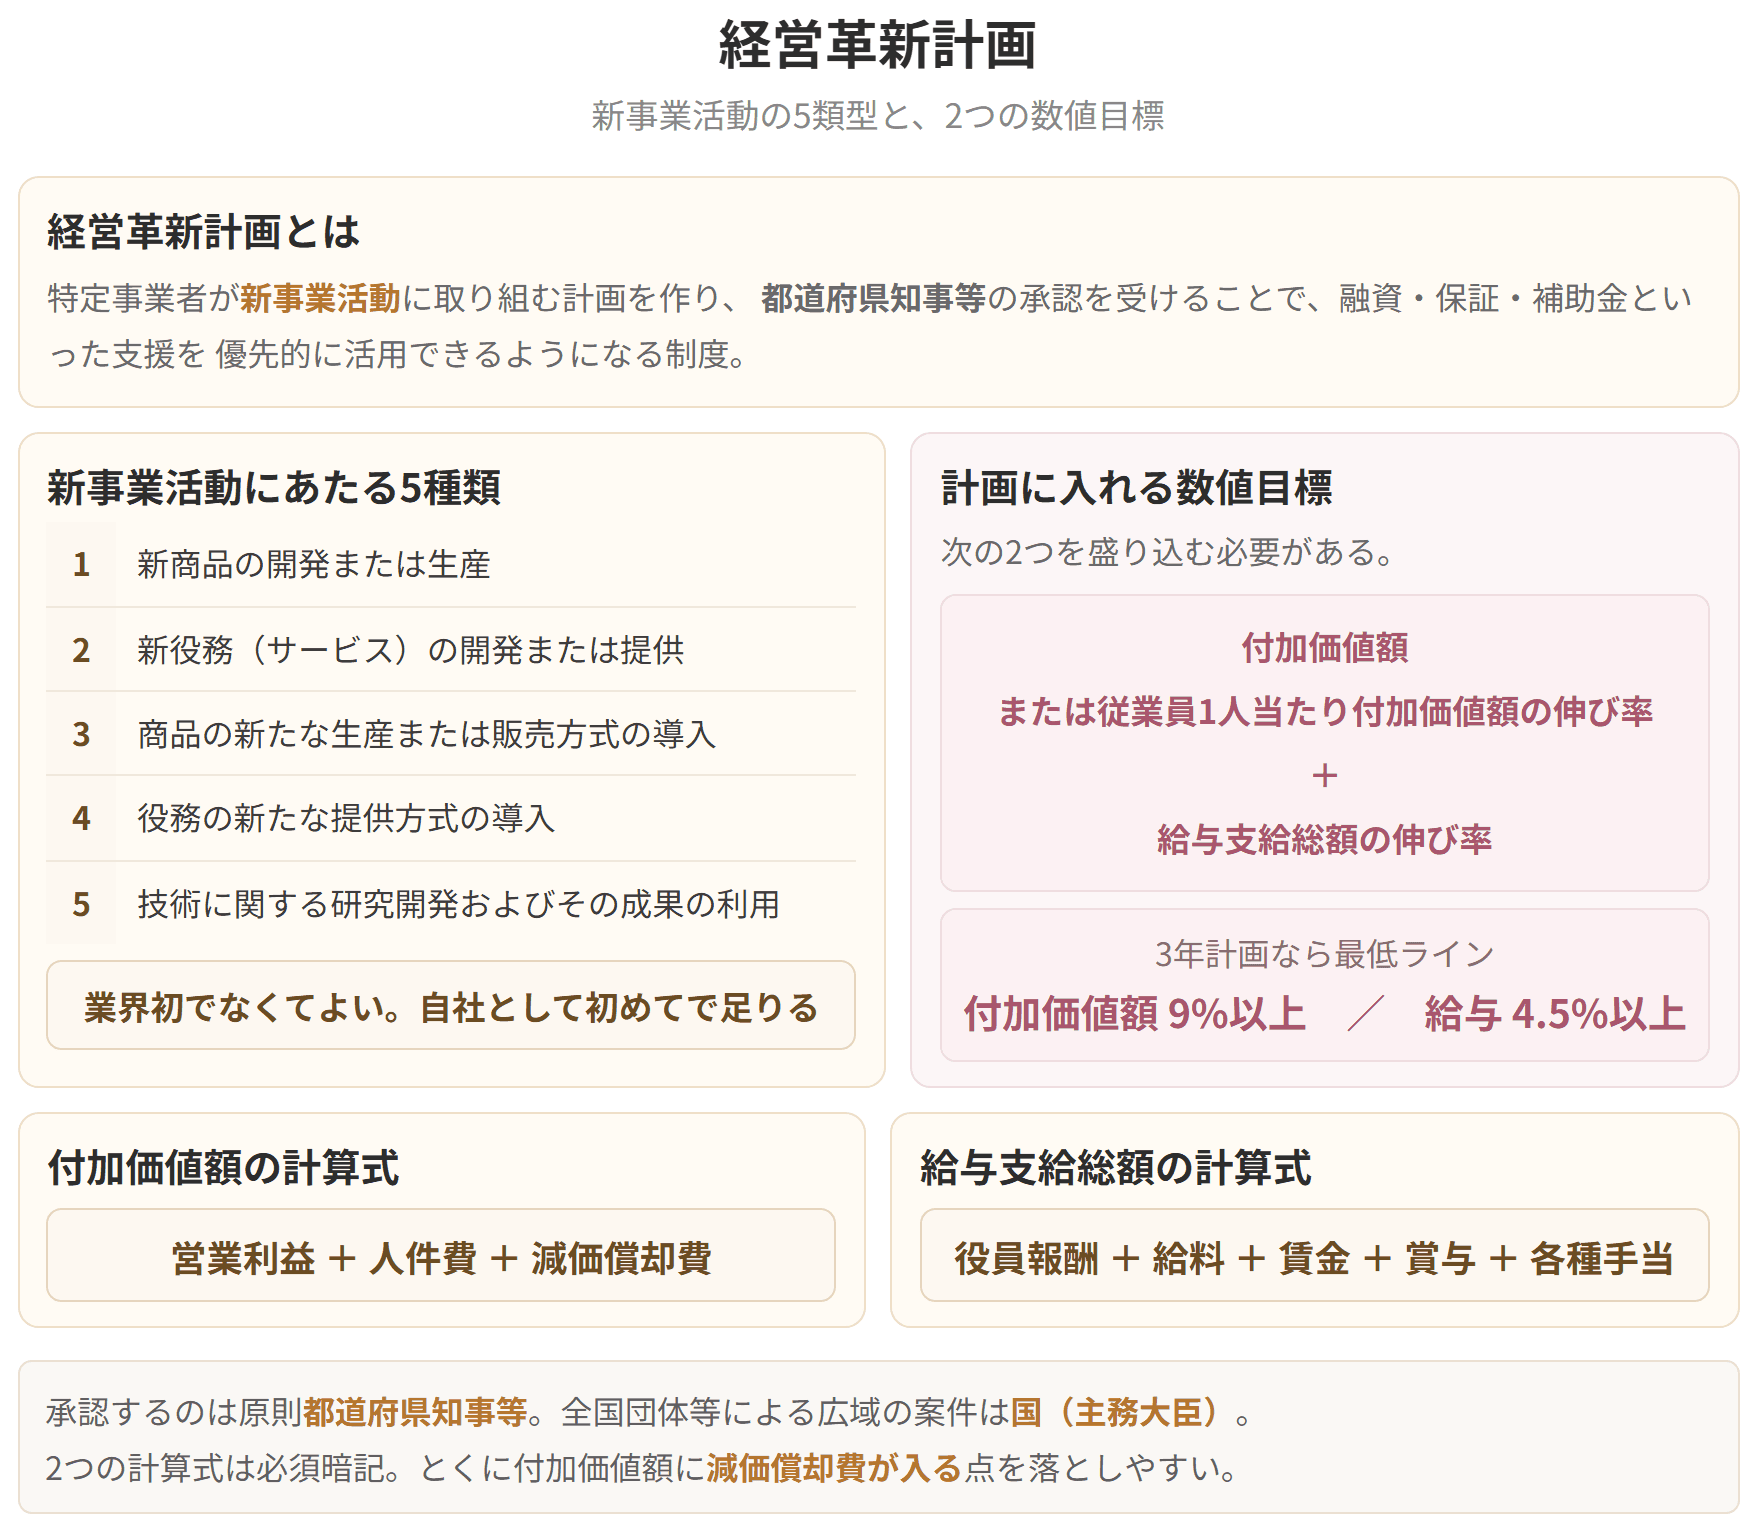
特定事業者が経営革新計画を作って都道府県知事等の承認を受ける制度。付加価値額は年率3%以上、給与支給総額はその半分の1.5%以上——これが鉄板だよ!
経営革新計画は、特定事業者が自分で組み立て、国または都道府県に承認してもらう計画です。承認が下りてはじめて、各種の支援策に手が届くようになります。
特定事業者とは、次の従業員基準を満たす会社または個人事業主(資本金基準はない)、および組合(企業組合、事業協同組合等)をいいます。
| 主たる事業を営んでいる業種 | 従業員基準(資本金基準はない) | (参考)中小企業基本法における従業員基準 |
|---|---|---|
簡単にいうと
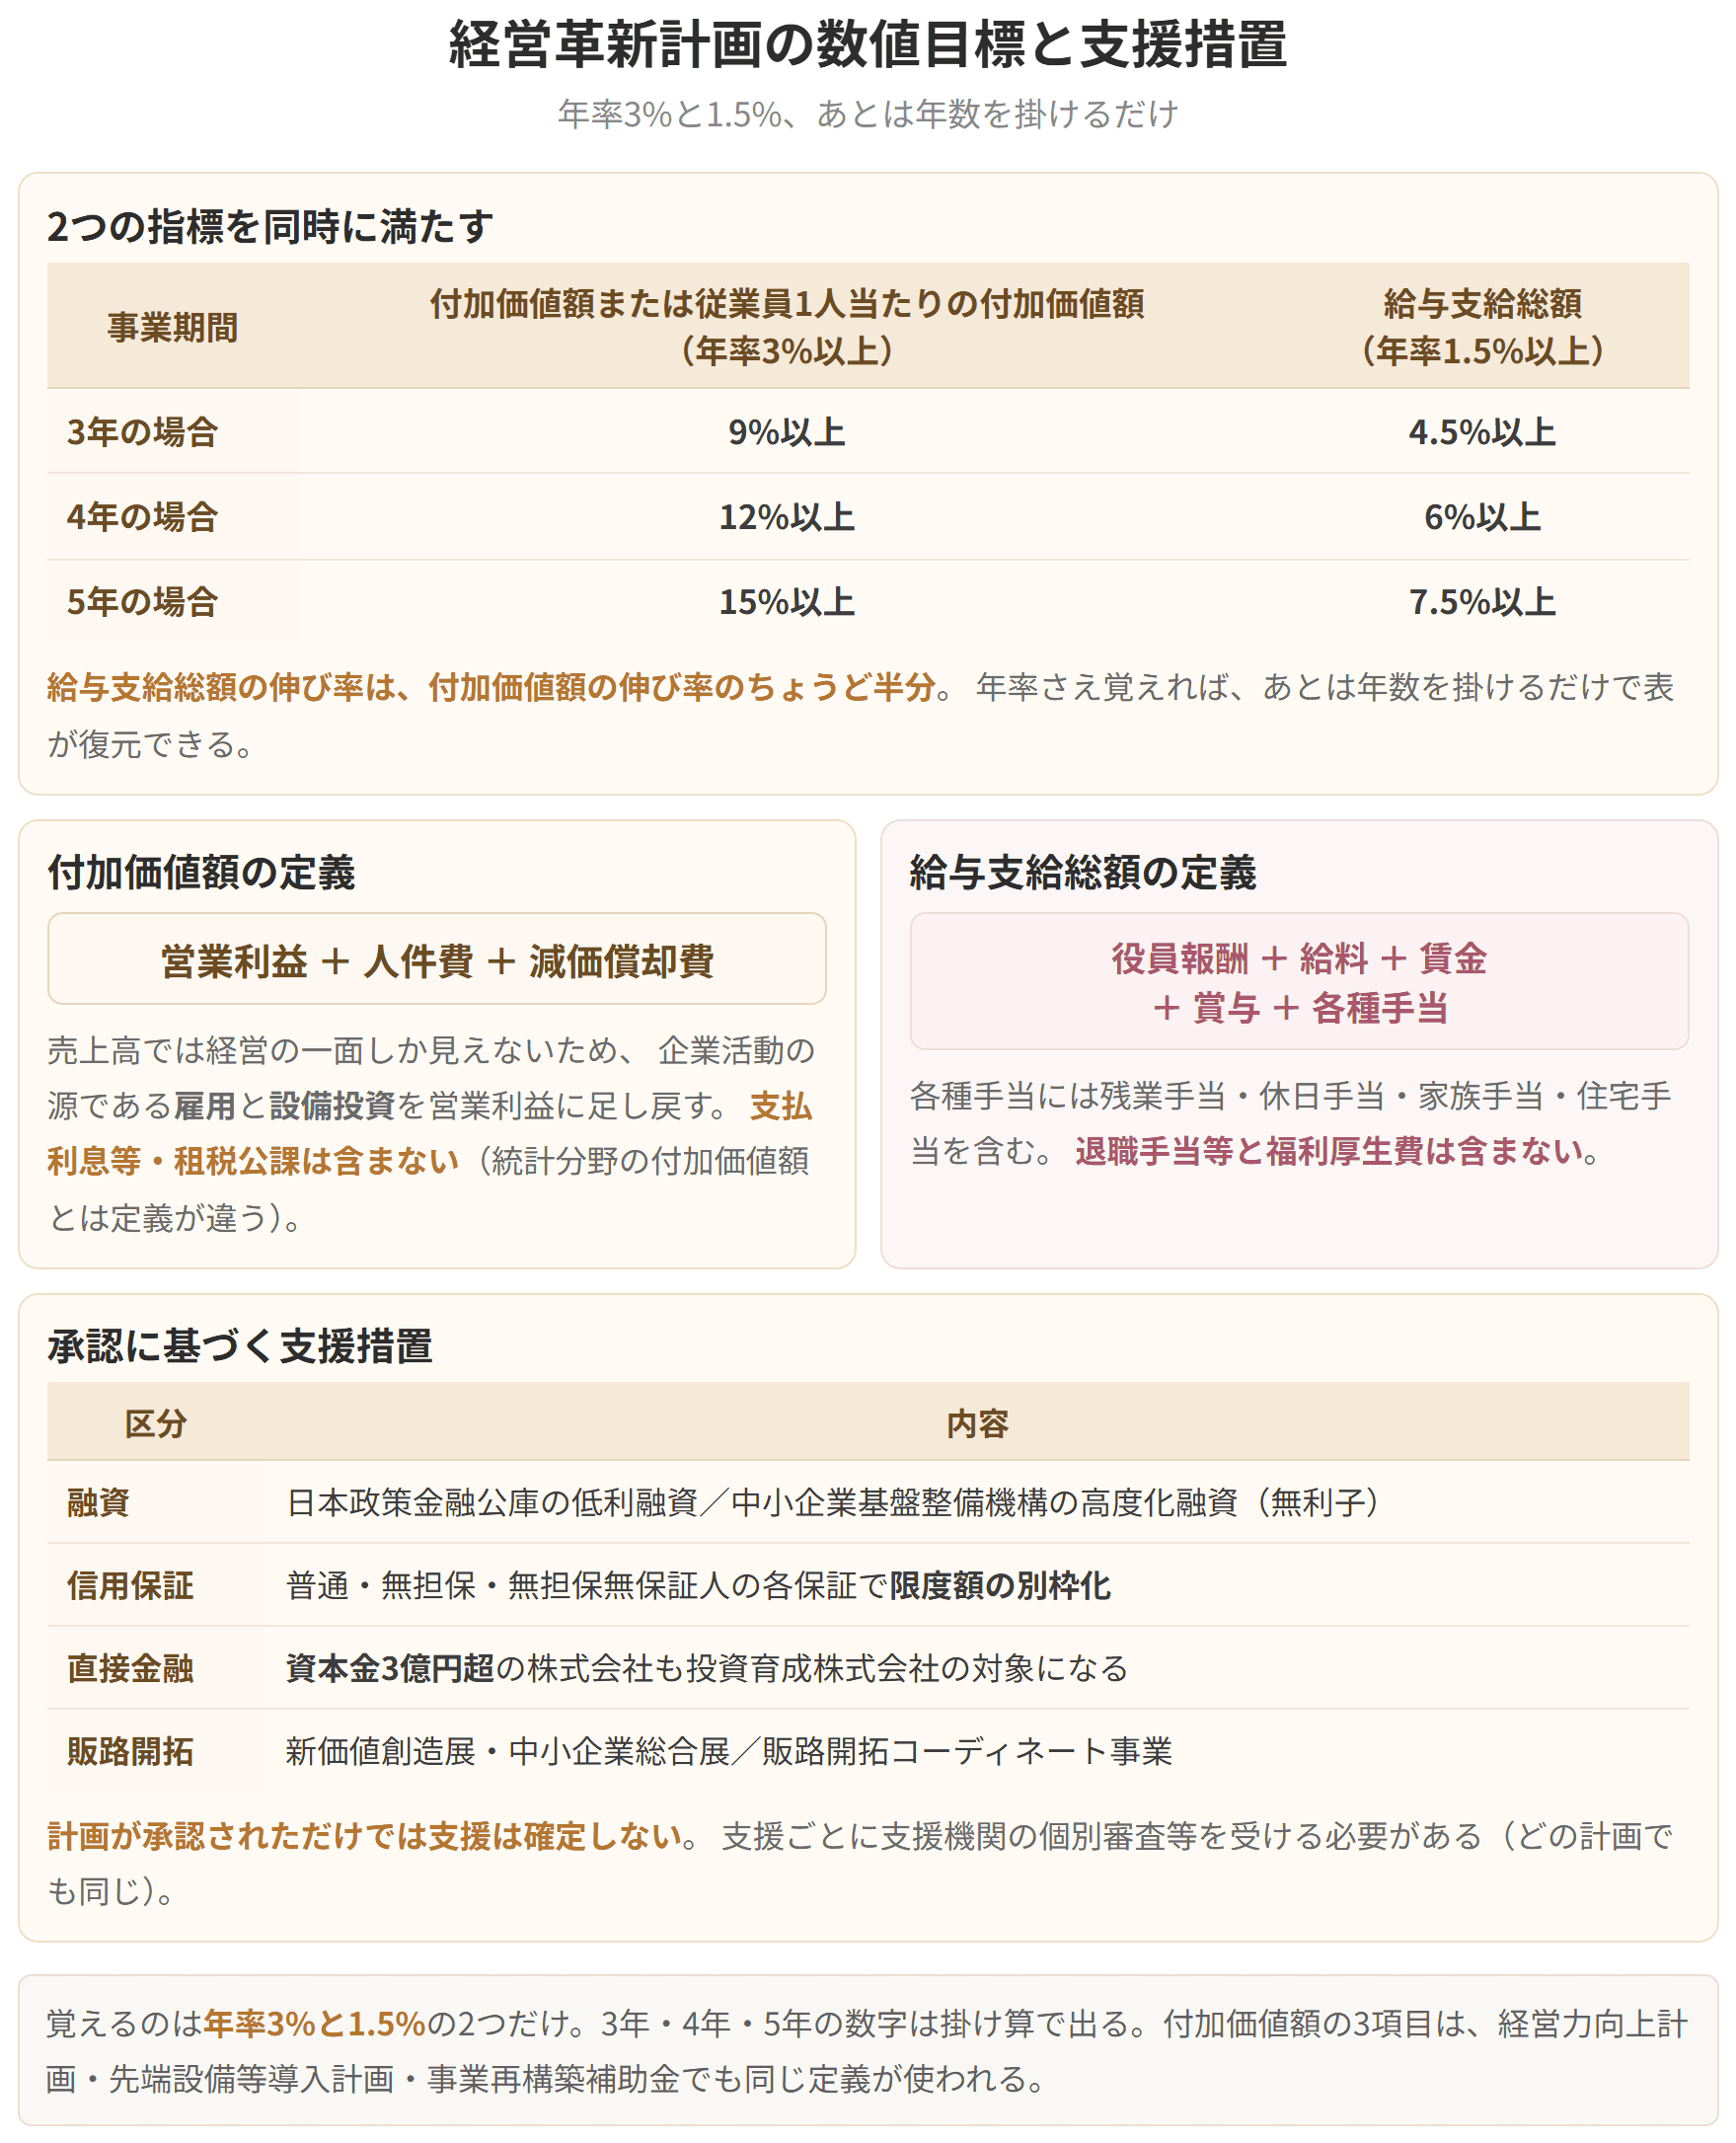
付加価値額は年率3%、給与支給総額はその半分の1.5%。この2つさえ覚えれば、3年・4年・5年は掛け算で出せるよ!
計画に書くのは、新事業活動の中身だけではありません。それによって経営がどれだけ良くなるのかを、数字で示した目標もあわせて盛り込む必要があります。
ここでいう「経営の相当程度の向上」は、次の2つの指標が、3年から5年という計画期間のあいだにきちんと伸びることを指します。
1. 「付加価値額または従業員1人当たりの付加価値額」の伸び率
2. 「給与支給総額」の伸び率
| 事業期間終了時 | 「付加価値額または従業員1人当たりの付加価値額」の伸び率(年率3%以上) |
|---|
簡単にいうと
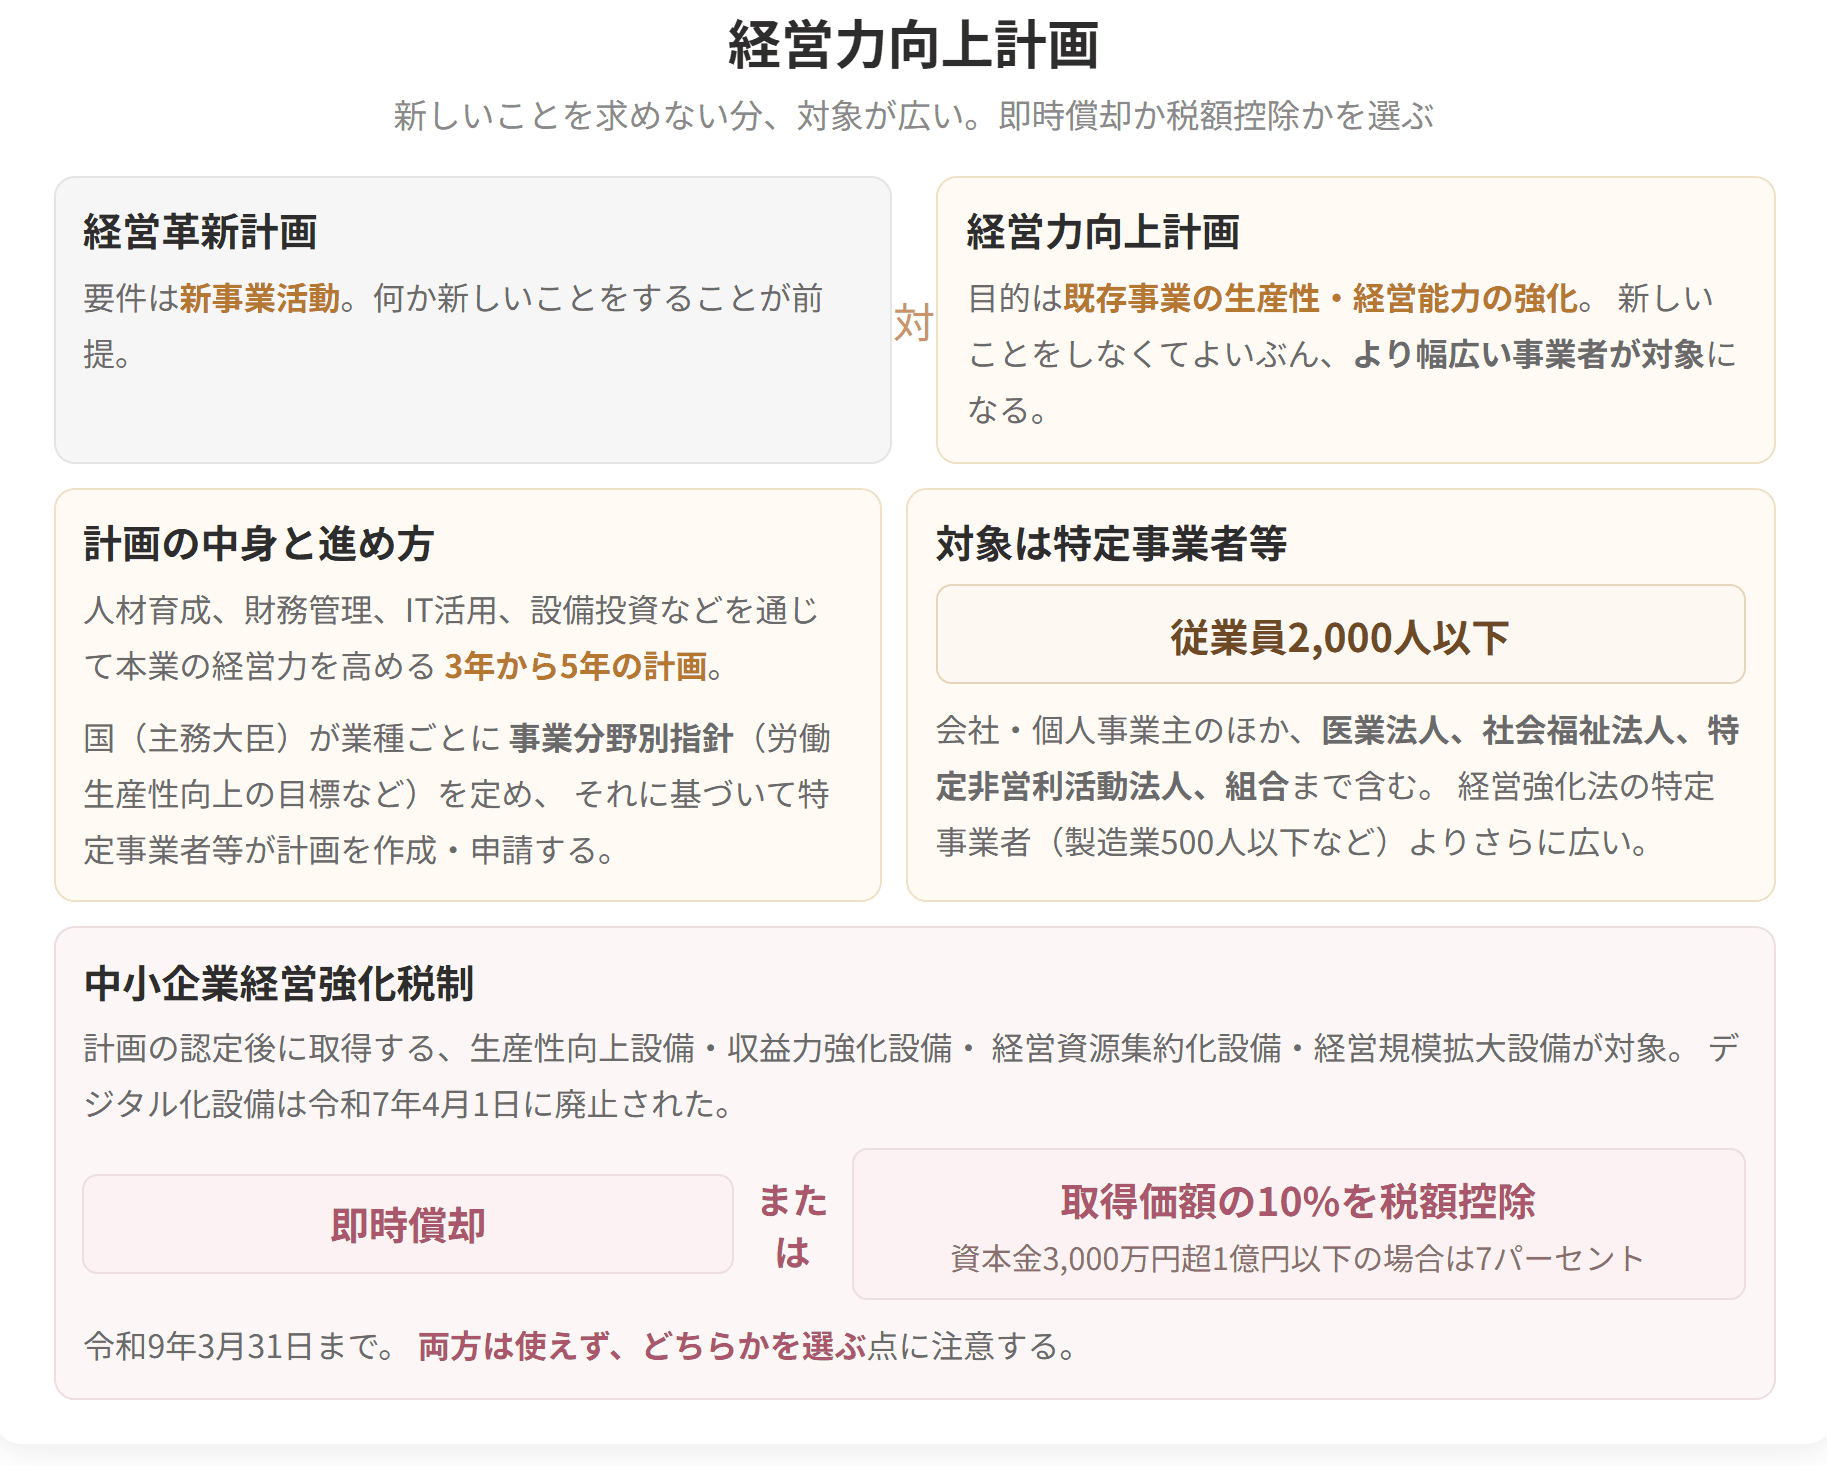
こちらは国(主務大臣)が認定。特定事業者「等」は従業員2,000人以下。業種ごとの「事業分野別指針」に沿って計画を作るのが特徴だよ!
経営力向上計画の制度が生まれたのは、平成28年7月1日に施行された改正中小企業等経営強化法です。ねらいは一つ、中小企業等の生産性を引き上げることにあります。
流れはこうです。中小企業・小規模事業者等が事業分野別指針に沿って経営力向上計画を書き、国から認定をもらう。そうすると税制や金融の支援に手が届きます。
「経営力向上」が何を指すかは、法律の定義規定に書かれています。以下は中小企業等経営強化法の定義に沿った内容です。
経営力向上とは、事業者が、
簡単にいうと
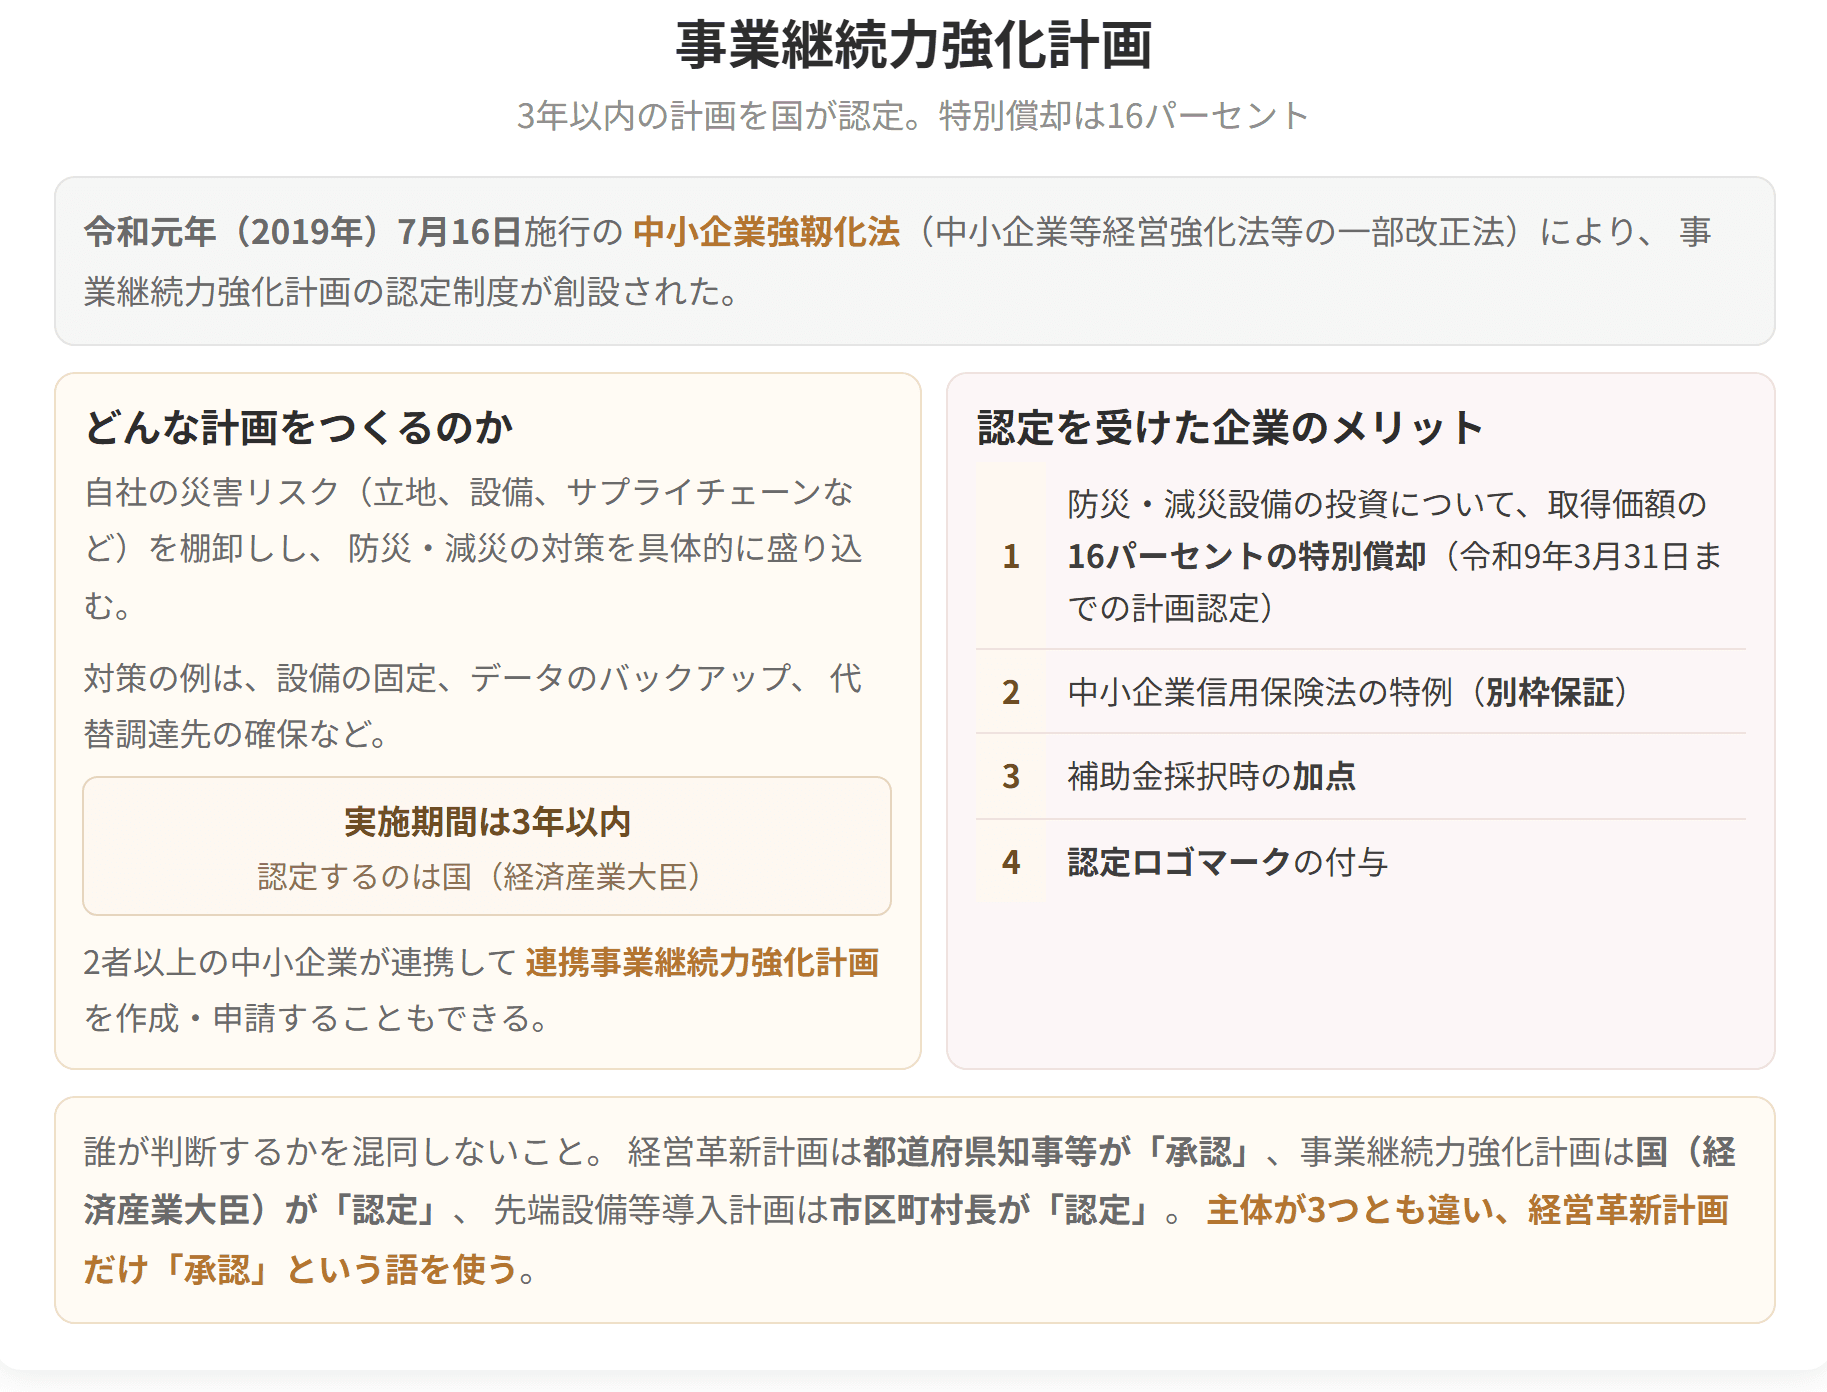
令和元年7月16日施行の中小企業強靱化法でできた制度。計画期間は3年以内で、認定するのは国(経済産業大臣)。防災・減災がテーマだよ!
近年、大規模な自然災害が全国各地で頻発しています。被害は、その事業者一社の問題では終わりません。部品や材料が一か所で止まれば、国内のサプライチェーン全体にまで波及していきます。
そこで国は、中小企業の自然災害に対する事前対策(防災・減災対策)を促進するため、「中小企業の事業活動の継続に資するための中小企業等経営強化法等の一部を改正する法律(この改正法を総称して、中小企業強靱化法という)」を令和元年7月16日に施行しました。
この改正により、防災・減災に取り組む中小企業を支援するための「事業継続力強化計画」制度が創設されました。
正式名称と通称の対応は出題実績があります。
| 種別 |
|---|

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 時期 | 内容 |
|---|---|
| 平成28年7月1日 | 中小企業等経営強化法として施行(経営力向上支援を創設) |
| 令和元年7月16日 | 改正法施行(事業継続力強化計画の創設に伴う) |
| 令和2年10月1日 | 中小企業成長促進法施行(計画制度の整理統合) |
中小企業成長促進法(正式名称:中小企業の事業承継の促進のための中小企業における経営の承継の円滑化に関する法律等の一部を改正する法律)において、次の3つの計画をベースに、生産性向上に向けた取組を支援する計画制度が整理統合され、成長段階に応じた体系に簡素化されました。
| 計画 | 根拠法 | 位置づけ |
|---|---|---|
| 経営力向上計画 | 中小企業等経営強化法 | 基礎体力をつける |
| 経営革新計画 | 中小企業等経営強化法 | 新たな事業活動に取り組む |
| 地域経済牽引事業計画 | 地域未来投資促進法 | 地域全体の活力向上を目指す |
ピラミッド型の図で、下から順に次のように積み上がっています。
```
▲ 中堅企業への成長
┈┈┈┈┈┈┈┈┈┈┈ 中小企業
/ 地域未来投資促進法:地域経済牽引事業計画 \
/ 中小企業等経営強化法:経営革新計画 \
/ 中小企業等経営強化法:経営力向上計画 \
```
下から「経営力向上計画 → 経営革新計画 → 地域経済牽引事業計画」の順で、中小企業の成長段階が上がっていきます。そしてその先に中堅企業への成長が想定されています。
この並びは出題されやすいので、「体力づくり → 新事業 → 地域全体」という言葉で覚えておきましょう。
目的は第1条に書かれています。条文のまま引いておきます。
中小企業等経営強化法 第1条
この法律は、中小企業等の多様で活力ある成長発展が経済の活性化に果たす役割の重要性に鑑み、新たに設立された企業の事業活動並びに中小企業等の経営革新、経営力向上、先端設備等導入及び事業継続力強化の支援を行うことにより、中小企業等の経営強化を図り、もって国民経済の健全な発展に資することを目的とする。
長い一文ですが、読むべき場所は決まっています。支援の柱が4つ並んでいるところです。
1. 経営革新
2. 経営力向上
3. 先端設備等導入
4. 事業継続力強化
このうち先端設備等導入は前節(資金供給と税制)で学んだとおり、固定資産税の特例に関するものです。根拠法は中小企業等経営強化法であることを、ここで再確認しておきましょう。
これから事業を開始しようとする個人や、創業して5年未満の事業者等に対して、中小企業信用保険法の特例や中小企業投資育成株式会社法の特例等が講じられています。
「創業して5年未満」という期間が押さえどころです。前節で学んだ「女性、若者/シニア起業家支援資金」の「新規開業しておおむね7年以内」とは数字が違うので、混同しないようにしてください。
| 制度 | 創業からの期間 |
|---|---|
| 中小企業等経営強化法の創業支援 | 5年未満 |
| 女性、若者/シニア起業家支援資金 | おおむね7年以内 |
経営の相談をどこに持ち込めばよいか、中小企業の側からは見分けがつきにくいものです。そこでこの法律は、専門知識と実務経験が一定の水準に達している者を、国(主務大臣)があらかじめ認定しておくしくみを設けました。認定を受けた公的な支援機関がこれにあたります。
認定の対象になるのは、もとから中小企業の支援に携わってきた機関や金融機関のほか、税理士・税理士法人、公認会計士、中小企業診断士などです。認定を受けた者の正式な呼び名が認定経営革新等支援機関で、省略して認定支援機関と呼ぶこともあります。
認定するのは国(主務大臣)です。そして中小企業診断士も認定の対象に含まれています。第3章で学んだ「支援機関=商工会、商工会議所、よろず支援拠点、金融機関、税・法務関係士業、中小企業診断士、コンサルタント等の認定経営革新等支援機関等」という列挙と重なります。
先端設備等導入計画のスキームでは、申請事業者が認定経営革新等支援機関による事前確認(必須)を受けることになっており、例として商工会議所・商工会・中央会/地域金融機関/士業等の専門家が挙げられています。
中小企業等経営強化法の全体像

試験のポイント
| 500人以下 |
| 300人以下 |
| 卸売業 | 400人以下 | 100人以下 |
| 小売業 | 300人以下 | 50人以下 |
| サービス業 | 300人以下 | 100人以下 |
ソフトウェア業、情報処理サービス業、旅館業は従業員数500人以下となります。
ここが重要です。特定事業者には資本金基準がありません。そして従業員基準は中小企業基本法よりも大幅に緩い(製造業で500人対300人、卸売業で400人対100人)。中小企業基本法の定義より広い範囲をカバーしている、と覚えてください。
1. 国(主務大臣)が基本方針を定める
2. 特定事業者が基本方針に基づき経営革新計画を作成
3. 都道府県知事等に申請
4. 承認を受けると各種支援策の利用が可能
承認する者については例外があります。
単一の都道府県内にとどまる計画は都道府県知事、全国団体等による広域の案件は国(主務大臣)が承認します。
原則は都道府県知事、広域なら国。後で学ぶ経営力向上計画(国が認定)や先端設備等導入計画(市区町村長が認定)と混同しやすいので、経営革新=都道府県と紐づけて覚えましょう。
新事業活動とは、次の5つの「新たな取組」をいいます。
1. 新商品の開発または生産
2. 新役務(サービス)の開発または提供
3. 商品の新たな生産または販売の方式の導入
4. 役務(サービス)の新たな提供の方式の導入
5. 技術に関する研究開発およびその成果の利用その他の新たな事業活動
ここでいう「新たな事業活動」とは、個々の中小企業者にとって「新たな事業活動」であれば、すでに他社において採用されている技術・方式を活用する場合でも、原則として承認の対象となります。
世の中にとって新しい必要はなく、その会社にとって新しければよいというのが基本です。この点は誤解されやすいので、しっかり押さえてください。
ただし例外があります。
見るものさしは2つです。①その業種で同業の中小企業がどれだけその技術を入れているか。②地域色の強いものなら、同じ地域の同業他社がどれだけ入れているか。こうして測ったときにすでにかなり行き渡っている技術・方式を入れるだけなら、承認の対象から外れます。
つまり「もうみんな使っている」ものは対象外、ということです。
経営革新支援事業に該当する中小企業者の取り組みとして、最も適切なものはどれか。
ア 役務の新たな提供方式の導入に関する取り組み
イ 自社の既存商品の改良に関する取り組み
ウ 従業員の技能・技術の向上に資する取り組み
エ 労働条件改善・向上のための取り組み
答え:ア
経営革新は中小企業の新事業活動が前提となります。本問ではアの「役務の新たな提供方式の導入に関する取り組み」のみが、5つの新事業活動に該当します。
イの「既存商品の改良」は「新商品の開発」ではありません。ウの「従業員の技能・技術の向上」やエの「労働条件改善」は、経営の改善ではあっても新事業活動ではない、という判断です。
経営革新とは、事業者が新事業活動を行うことにより、その経営の相当程度の向上を図ることをいいます。
中小企業等経営強化法の「経営革新」には、次のような特徴があります。
1. 業種による制約条件をつけないで、全業種の経営革新を支援する。
2. 単独の企業だけでなく、任意グループや組合等の柔軟な連携体制での経営革新計画の実施が可能である。
3. 具体的な数値目標を含んだ経営革新計画の作成。
4. 承認したあと、都道府県等が進み具合を見にくる。時期は計画の開始から1年目以後2年目以前と決まっていて、あわせて必要な指導・助言も受けられる(フォローアップ調査)。
フォローアップ調査は「1年目以後2年目以前」という時期が具体的に定められている点に注意してください。
経営革新計画
試験のポイント
| 「給与支給総額」の伸び率(年率1.5%以上) |
|---|
| 3年の場合 | 9%以上 | 4.5%以上 |
| 4年の場合 | 12%以上 | 6%以上 |
| 5年の場合 | 15%以上 | 7.5%以上 |
「給与支給総額」の伸び率は、「付加価値額または従業員1人当たりの付加価値額」の伸び率のちょうど半分です。この関係さえ覚えていれば、片方から片方を導けます。
年率で覚えるのがいちばん確実です。
付加価値額は年率3%、給与支給総額は年率1.5%。あとは年数を掛けるだけ。
3年なら3×3=9%と1.5×3=4.5%、5年なら3×5=15%と1.5×5=7.5%です。
付加価値額 = 営業利益 + 人件費 + 減価償却費
なぜ利益だけで測らないのでしょうか。売上高や加工高(生産高 -(材料費 - 外注加工費))を見ても、会社が生んだ価値の一面しか写らないからです。そこでこの制度では、もうけである営業利益に、人を雇うために払った分(人件費)と、設備がすり減った分(減価償却費)を足し戻します。手元に残った利益だけでなく、雇用と設備にどれだけ回したかまで数に入れよう、という考え方です。
給与支給総額 = 役員報酬 + 給料 + 賃金 + 賞与 + 各種手当
注:各種手当に入るのは、残業手当・休日手当・家族(扶養)手当・住宅手当などです。これに対して、給与所得として扱われない手当(退職手当など)と福利厚生費は、ここには入りません。
退職手当と福利厚生費が含まれないという例外は、そのまま選択肢になります。
(設問1)「【A】の事業期間において付加価値額または従業員一人当たりの付加価値額が年率3%以上伸び、かつ【B】が年率1.5%以上伸びる計画となっていること。」
答え:A=3から5年、B=給与支給総額
(設問2) 経営目標で利用される「付加価値額」として、最も適切なものはどれか。
ア 営業利益
イ 営業利益+人件費
ウ 営業利益+人件費+減価償却費
エ 営業利益+人件費+減価償却費+支払利息等
オ 営業利益+人件費+減価償却費+支払利息等+租税公課
答え:ウ
選択肢エ・オは、第1章で学んだ中小企業実態基本調査の付加価値額(支払利息等や租税公課を含む定義)を混ぜたものです。経営革新計画の付加価値額は3項目だけ(営業利益+人件費+減価償却費)。この違いが狙われます。
承認を取ると使える支援は幅広く用意されています。ただし、ここに落とし穴があります。承認はあくまで入口で、実際に支援を受けるには、支援ごとに支援機関の個別審査などを別途くぐる必要があるのです。なお、この個別審査等はどの法律(計画)でも同じです。
計画が承認されただけでは支援が確定しないという点は、繰り返し問われる論点です。
1 融資
1. 日本政策金融公庫による低利融資(海外展開に伴う資金調達支援を含む)
2. 中小企業基盤整備機構高度化融資(無利子融資)
2 中小企業信用保険法の特例
信用保証協会の普通保証・無担保保証・無担保無保証人保証について、通常の枠とは別に保証枠が用意されます(保証限度額の別枠化など)。本試験では「信用保証の特例」という表現で出題されています。
3 直接金融(中小企業投資育成株式会社法の特例)
通常は対象外となる資本金3億円超の株式会社でも、中小企業投資育成株式会社法による株式の引受けなどを受けられるようになります。この投資育成の特例は、根拠となる法律や計画が変わっても中身は同じなので、ひとまとめに覚えてかまいません。
4 販路開拓支援
| 事業 | 内容 |
|---|---|
| 新価値創造展・中小企業総合展 | 中小企業基盤整備機構などが開く展示会。中小企業が自前で開発した製品・技術・サービスを一か所に集めて見せ、取引先と出会う機会をつくる |
| 販路開拓コーディネート事業 | 良い商品やサービスを持っている中小企業について、売り方の企画を練る段階から、試しに売ってみる段階、売上を伸ばすための後追いまで、通しで手伝って新しい市場につなげる |
販路開拓コーディネート事業では、中小企業基盤整備機構の地域本部が、支援内容(ブラッシュアップ支援、テストマーケティング支援、フォローアップ支援)に応じた専門家を選定し、支援を行います。
経営革新計画の数値目標と支援措置
試験のポイント
その他の方法であって、現に有する経営資源(設備、技術、個人の有する知識および技能その他の事業活動に活用される資源をいう。)または事業承継等により他の事業者から取得したまたは提供された経営資源を高度に利用するものを導入して事業活動を行うことにより、経営能力を強化し、経営の向上を図ることをいいます。
人材・財務・需要動向・情報システムという4つの方法が例示されている点、そして事業承継等により他の事業者から取得した経営資源も含まれる点が特徴です。M&Aで得た設備や技術を活かすことも「経営力向上」に含まれる、ということです。
特定事業者等が認定対象者となります。
特定事業者等とは、従業員数2,000人以下(資本金基準はない)の
1. 会社または個人事業主(業種は関係ない)
2. 医業・歯科医業を主たる事業とする法人(医療法人等)
3. 社会福祉法人
4. 特定非営利活動法人
5. および組合(企業組合、事業協同組合等)
をいいます。
経営革新計画の「特定事業者」と、経営力向上計画の「特定事業者等」は別物です。名前が1文字違うだけなので、必ず区別してください。
| 用語 | 制度 | 範囲 |
|---|---|---|
| 特定事業者 | 経営革新計画 | 業種別の従業員基準(製造業500人以下など)。会社・個人事業主・組合 |
| 特定事業者等 | 経営力向上計画 | 従業員2,000人以下・業種は関係ない。会社・個人事業主に加えて医療法人・社会福祉法人・特定非営利活動法人も含む |
特定事業者等のほうが範囲が広く、医療・福祉・NPOまで入るのが決定的な違いです。
1. 国(経済産業大臣)が基本方針を定める
2. 国(主務大臣)が事業分野別指針を策定(経営力向上に関する目標の規定)
3. 特定事業者等が、事業分野別指針に基づき経営力向上計画を作成
4. 国(主務大臣)に申請
5. 認定を受けると各種支援策の利用が可能
※事業分野別指針が策定されていない分野においては、基本方針に基づいて申請可能です。
基本方針を定めるのは経済産業大臣、事業分野別指針を策定するのも認定するのも主務大臣、という役割分担です。経営革新計画が都道府県知事等の承認だったのに対し、経営力向上計画は国(主務大臣)の認定。ここが最大の違いです。
また、経営革新計画は「承認」、経営力向上計画は「認定」と、用語も違います。
中小企業等経営強化法では、生産性向上策(営業活動、財務、人材育成、IT投資等)を業種毎に事業分野別指針として策定しています。
「生産性向上策」を「業種ごと」に「事業分野別指針」として策定──この3点の組み合わせが、そのまま設例の解答になります。
中小企業・小規模事業者等による経営力向上に係る取り組みを支援するため、平成28年7月に「中小企業等経営強化法」が施行された。この法律に関する記述として、最も適切なものはどれか。
ア 生産性向上策を企業規模別に「経営力向上計画」として策定している。
イ 生産性向上策を業種ごとに「事業分野別指針」として策定している。
ウ 販路開拓の方向性を企業規模別に「経営力向上計画」として策定している。
エ 販路開拓の方向性を業種ごとに「事業分野別指針」として策定している。
答え:イ
中小企業等経営強化法は、「生産性向上策」を、業種ごとに「事業分野別指針」として策定しています。
「企業規模別」でも「販路開拓の方向性」でもありません。
経営力向上計画(計画期間3〜5年)には、次の項目を盛り込みます。
1. 企業の概要
2. 現状認識
3. 経営力向上の目標および経営力向上による経営の向上の程度を示す指標
4. 経営力向上の内容
計画の作成にあたっては、経営革新等支援機関の支援を受けることができます。
③については、原則として労働生産性を用い、次の伸び率が必要となります。
| 計画期間 | 労働生産性の伸び率 |
|---|---|
| 3年計画 | 1%以上 |
| 4年計画 | 1.5%以上 |
| 5年計画 | 2%以上 |
ただし事業分野によって異なる目標を設定することができます。
労働生産性の出し方も決まっています。付加価値額(営業利益+人件費+減価償却費)を労働投入量(従業者数、または従業者数×1人当たり年間就業時間)で割るのが原則です。ただしこれも事業分野ごとに別の計算式を使ってよいことになっています。
| 計画 | 指標 | 3年 | 4年 | 5年 |
|---|---|---|---|---|
| 経営革新計画 | 付加価値額等 | 9% | 12% | 15% |
| 経営革新計画 | 給与支給総額 | 4.5% | 6% | 7.5% |
| 経営力向上計画 | 労働生産性 | 1% | 1.5% | 2% |
| 先端設備等導入計画 | 労働生産性 | 年平均3%以上 | 同左 | 同左 |
経営革新計画のほうが経営力向上計画よりはるかに高い目標であることに注目してください。新事業に挑む計画と、基礎体力をつける計画の違いが、数値のハードルに表れています。
なお経営力向上計画の数字(1%・1.5%・2%)は累計の伸び率であり、先端設備等導入計画の3%は年平均です。単位が違う点に注意してください。
主な支援措置は次のとおりです(ただし、企業規模によって、受けられる支援措置は異なります)。
1)中小企業経営強化税制
対象になるのは原則として、青色申告書を出している資本金1億円以下の法人か、常時使用する従業員が1,000人以下の個人事業主などです。
対象の設備は4種類で、A生産性向上設備・B収益力強化設備・D経営資源集約化設備・E経営規模拡大設備です。これらを買ったとき、その年に全額を償却してしまう「即時償却」か、取得価額の10%を税額から差し引く「税額控除」かを選べます(資本金3,000万円超1億円以下の法人は控除率7%)。適用期限は令和9年(2027年)3月31日までです。
類型が入れ替わっています。かつてのC類型(デジタル化設備)は令和7年(2025年)4月1日をもって廃止され、代わりにE類型(経営規模拡大設備)が設けられました。「デジタル化設備」を選択肢に出す問題は、もう正しくありません。
4種類の設備(A生産性向上・B収益力強化・D経営資源集約化・E経営規模拡大)と、即時償却または税額控除10%(3,000万円超は7%)の選択適用が押さえどころです。
2)日本政策金融公庫による融資
3)中小企業信用保険法の特例(保証限度額の別枠化など)
4)直接金融(中小企業投資育成株式会社法の特例)
5)日本政策金融公庫によるスタンドバイ・クレジット
認定を受けた特定事業者を国内の親会社とし、その海外支店や現地法人が、公庫と提携する現地の金融機関から現地通貨で借りるという場面を思い浮かべてください。このとき日本政策金融公庫が信用状を出して後ろ盾になり、海外でもお金を借りやすくするしくみです。
6)中小企業基盤整備機構・食品等流通合理化促進機構による債務保証
スタンドバイ・クレジットは、公庫が信用状を発行して海外の金融機関に保証を与える仕組みです。海外展開支援の文脈で問われる可能性があります。
経営力向上計画
試験のポイント
| 正式名称 | 中小企業の事業活動の継続に資するための中小企業等経営強化法等の一部を改正する法律 |
| 通称 | 中小企業強靱化法 |
| 施行 | 令和元年7月16日 |
事業継続力強化計画(実施期間は3年以内)は、自社がどんな災害リスクを抱えているかをまず自覚し、防災・減災の第一歩として何をするかを書き出すための計画です。これから取り組む災害対策を記載することで、支援措置を受けられるようになります。
認定を受けた中小企業は、防災・減災設備投資に対する税制優遇、低利融資、補助金の優先採択等を受けることができます。
実施期間が3年以内という点は、経営革新計画・経営力向上計画・先端設備等導入計画(いずれも3〜5年)と違います。4つの計画のうち、事業継続力強化計画だけが3年以内と覚えてください。
第2章で学んだBCP(事業継続計画)との関係も整理しておきましょう。BCPの策定率は中小企業で15.3%にとどまっていました。本格的なBCPを作るのはハードルが高いため、「防災・減災対策の第一歩」としてより簡易に取り組める制度として設けられたのが、この事業継続力強化計画です。
1. 国(経済産業大臣)が指針(事業継続力強化計画作成指針)を定める
2. 中小企業・小規模事業者が①に基づき事業継続力強化計画を作成
3. 国(経済産業大臣)に申請
4. 認定を受けると各種支援策の利用が可能
※2者以上の中小企業者が連携して、連携事業継続力強化計画を作成・申請することもできます。
認定するのは国(経済産業大臣)です。経営力向上計画が「主務大臣」だったのに対し、こちらは「経済産業大臣」と特定されています。
単独なら「事業継続力強化計画」、2者以上の連携なら「連携事業継続力強化計画」という名称の使い分けも押さえておきましょう。
1)日本政策金融公庫による低利融資
2)中小企業信用保険法の特例
3)中小企業防災・減災投資促進税制
原則として、青色申告書を提出する、資本金1億円以下の法人または常時使用する従業員の数が1,000人以下の個人等を対象に、一定の設備投資について取得価額の16%(原則)の特別償却の適用が受けられます(令和9年(2027年)3月31日までに事業継続力強化計画(または連携事業継続力強化計画)の認定を受け、認定日から1年を経過する日までに設備を取得して事業の用に供することが必要)。
4)補助金の加点
5)認定ロゴマークの付与
税制の中身が特別償却16%であり、税額控除ではない点に注意してください。償却率は引き下げられてきたので、古い教材の18%という数字に引きずられないようにしてください。
| 税制 | 根拠となる計画 | 内容 |
|---|---|---|
| 中小企業経営強化税制 | 経営力向上計画 | 即時償却 または 税額控除10%(7%) |
| 中小企業防災・減災投資促進税制 | 事業継続力強化計画 | 特別償却16%(原則) |
| 先端設備等導入計画の特例 | 先端設備等導入計画 | 固定資産税を3年間2分の1に軽減 |
認定ロゴマークの付与は、取引先に対して防災対応をアピールできる仕組みです。第2章で見た「BCPの効果で中小企業だけが大企業を上回る項目=取引先からの信頼が高まった(23.0%対16.6%)」という数字と重なります。
国は「①中小企業の事業活動の継続に資するための中小企業等経営強化法等の一部を改正する法律」を制定し、中小企業者の防災・減災に向けた取り組みを明記した「【 】」を認定する制度を創設した。認定を受けた中小企業には、②さまざまな支援措置を講じている。
(設問1) 下線部①の法律の通称は?
→ イ 中小企業強靱化法
(設問2) 空欄に入る語句は?
→ ウ 事業継続力強化計画
(設問3) 下線部②に関する記述として、最も不適切なものはどれか。
ア 信用保証枠の拡大
イ 相続税の免除制度
ウ 日本政策金融公庫による低利融資
エ 補助金の優先採択
→ 答え:イ
問題文に「中小企業者の防災・減災に向けた取り組み」と明記されており、「相続税」は直接関係しないことが分かります。相続税の免除(正確には納税猶予)は、後で学ぶ事業承継税制の話です。似た制度名が並ぶこの分野では、その制度が何のための制度かを軸に判断するのが確実です。
事業継続力強化計画
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
