第6章 中小企業施策
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「中小企業の定義」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る中小企業の経営基盤は、大企業と比較して脆弱です。そこで中小企業施策においては、経営資源の確保、連携・共同化の推進、中心市街地の活性化、中小商業の振興、労働対策、下請取引対策などにより、中小企業の経営基盤強化のための策を講じています。
この節では、そのうち経営資源の確保を扱います。中小企業支援法、人材育成、ITへの対応、特許利用、海外展開支援、技術基盤の強化という6つの分野です。
覚えどころは、機関の名前と役割の対応です。
| 機関 | 根拠法・設置 | 役割 |
|---|---|---|
| 都道府県等中小企業支援センター | 中小企業支援法に基づく指定法人 | 都道府県・政令指定都市の支援事業の実施体制の中心 |
| 中小企業基盤整備機構 | 独立行政法人中小企業基盤整備機構法 | 助言・研修・貸付け・出資・助成・債務保証・共済制度の運営など |
| 中小企業大学校 | 中小企業基盤整備機構が設置・運営 | 全国9校での研修 |
| よろず支援拠点 | ― | 各都道府県に整備。ワンストップ対応 |
| 公設試験研究機関(公設試) | 都道府県などが設置 | 地域における技術指導の中核機関 |
そして中小企業支援法は中小企業診断士の根拠法でもある、という一文は、受験生として知っておいて損のない事実です。いま学んでいる資格そのものが、この法律に根拠を持っています。


簡単にいうと
中小企業支援法は診断士の根拠法。支援センターは指定法人、基盤整備機構は独立行政法人。大学校は全国9校、よろず支援拠点は各都道府県だよ!
中小企業支援法は、中小企業診断士の根拠法でもあります。
中小企業診断士の登録・試験に関する規定は、この法律に置かれています。診断士試験の受験生としては、自分の資格の根拠法がこの科目の試験範囲に入っていることを意識しておきましょう。
中小企業の多様なニーズにきめ細やかに応え、中小企業が抱える経営課題の解決や経営資源の円滑な確保のための的確な助言等が得られる支援体制として、都道府県等中小企業支援センターおよび独立行政法人中小企業基盤整備機構が整備されています。
1 都道府県等中小企業支援センター
中小企業支援法に基づく指定法人で、都道府県および政令指定都市が行う中小企業支援事業の実施体制の中心です。経営や技術といった分野で経験と知識を積んできた民間の人材を置いているのが特徴です。中小企業が必要な経営資源を手早く揃えられるよう、さまざまな形で支えます。
「中小企業支援法に基づく指定法人」

簡単にいうと
IT導入補助金は補助率2分の1以内・上限450万円。特許料は中小企業が2分の1、スタートアップや小規模企業は3分の1に軽減されるよ!
1 戦略的CIO育成支援事業
IT経営に高度な知見と実績を有する専門家を派遣し、情報セキュリティにも配慮しつつ、IT導入・運用のプロジェクトに対するアドバイスを行うと同時に、ITを活用した経営課題の解決を通じ、プロジェクトのリーダーが企業内CIOとして求められるスキルを習得することを支援する事業です。
具体的には、中小企業基盤整備機構(よろず支援拠点)が中小企業者に専門家を有料(原則)で派遣します。
「有料(原則)」という点に注意してください。無料ではありません。
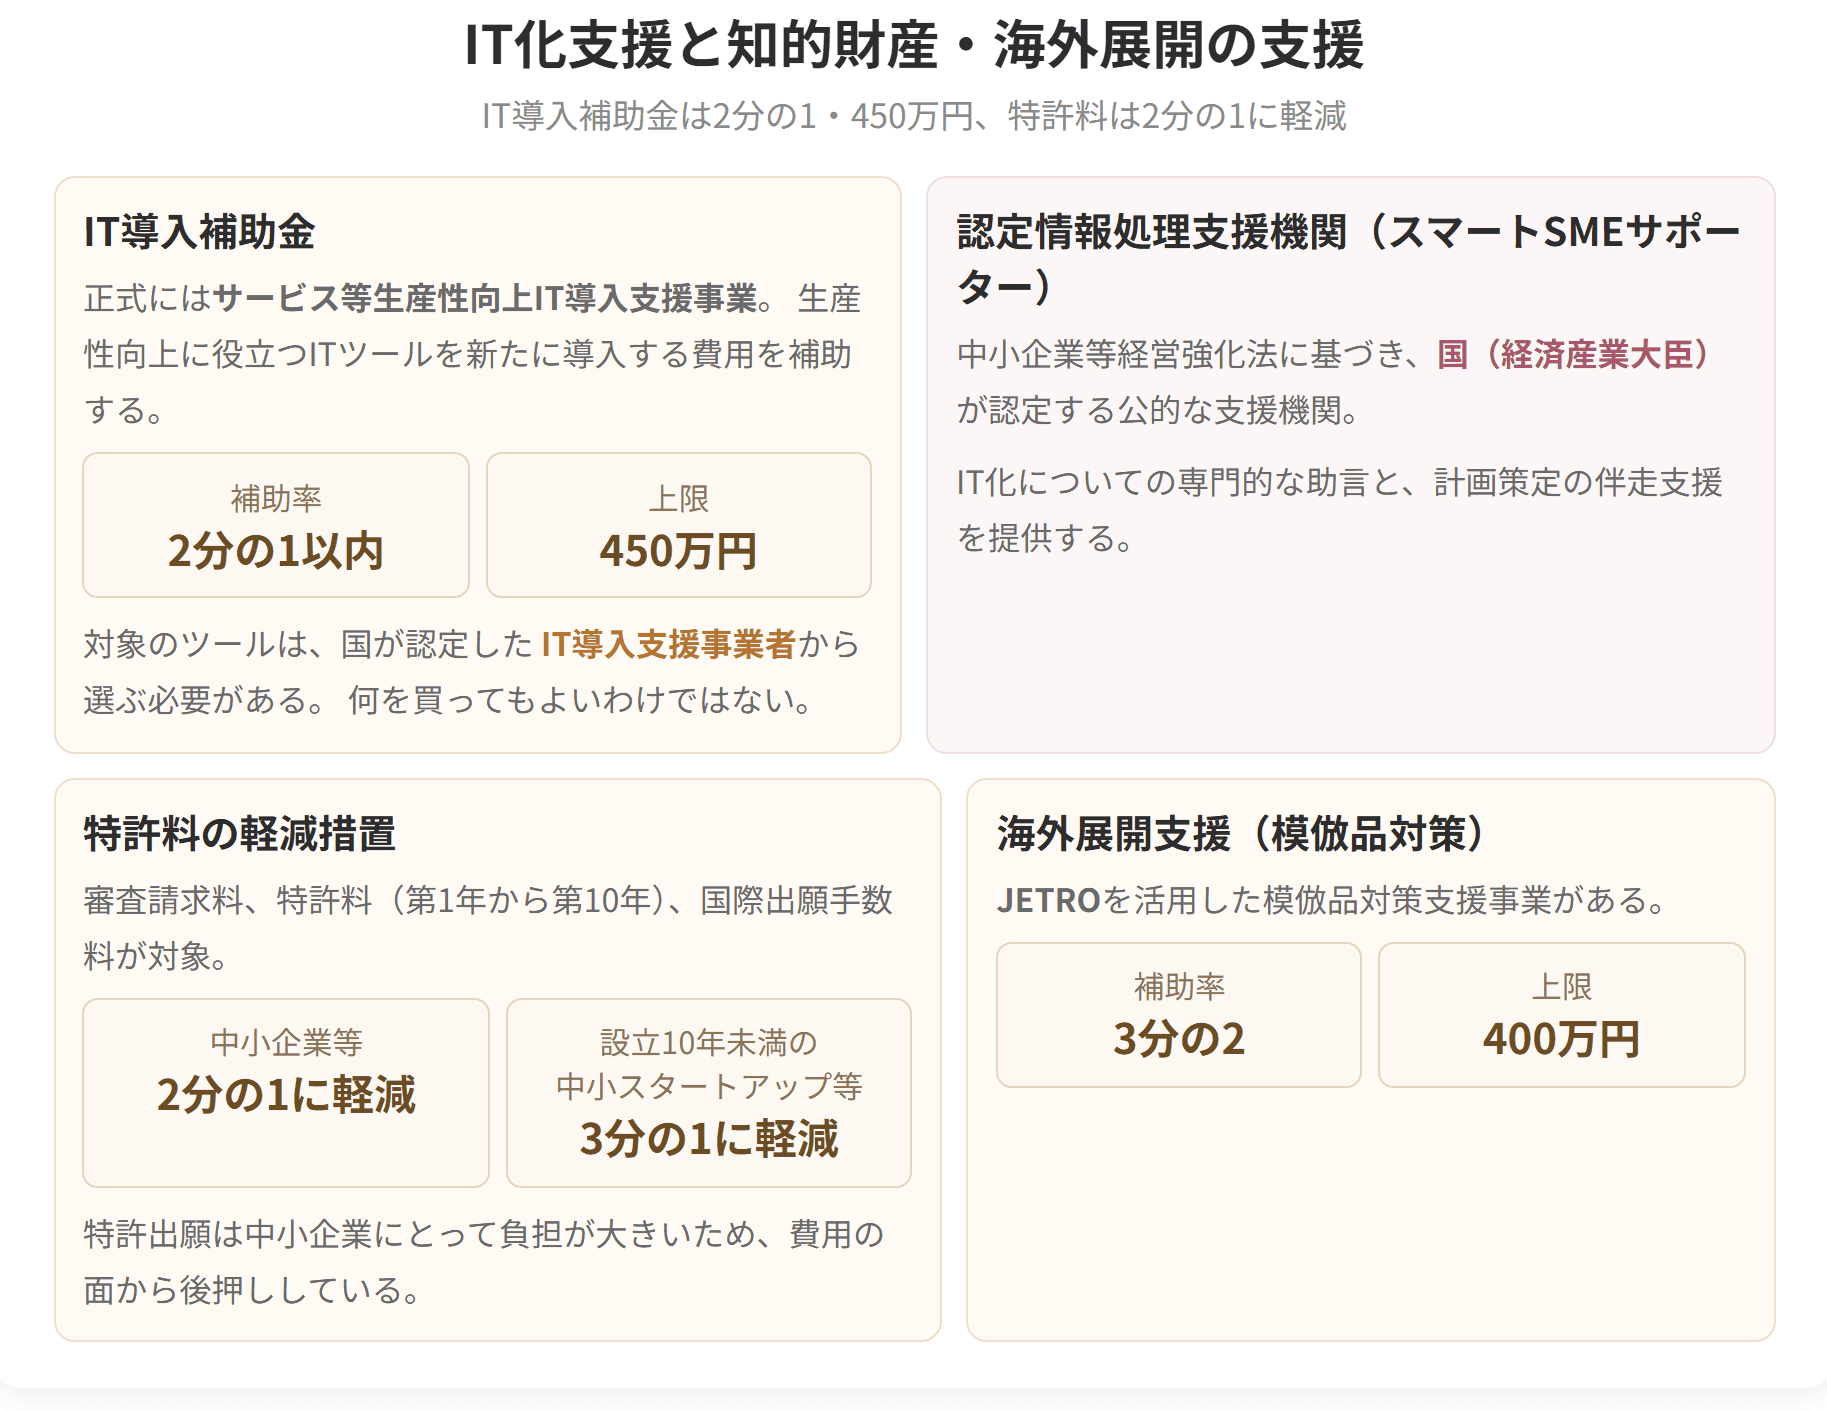
2 IT導入補助金(サービス等生産性向上IT導入支援事業)
中小企業・小規模事業者が、新たに生産性向上に貢献するソフトウェア等のITツールを導入する際の経費の一部を補助する事業です。
簡単にいうと
公設試は都道府県などが設置する技術指導の中核機関。ものづくり補助金は付加価値額3%・給与支給総額1.5%・最低賃金+30円の3要件!
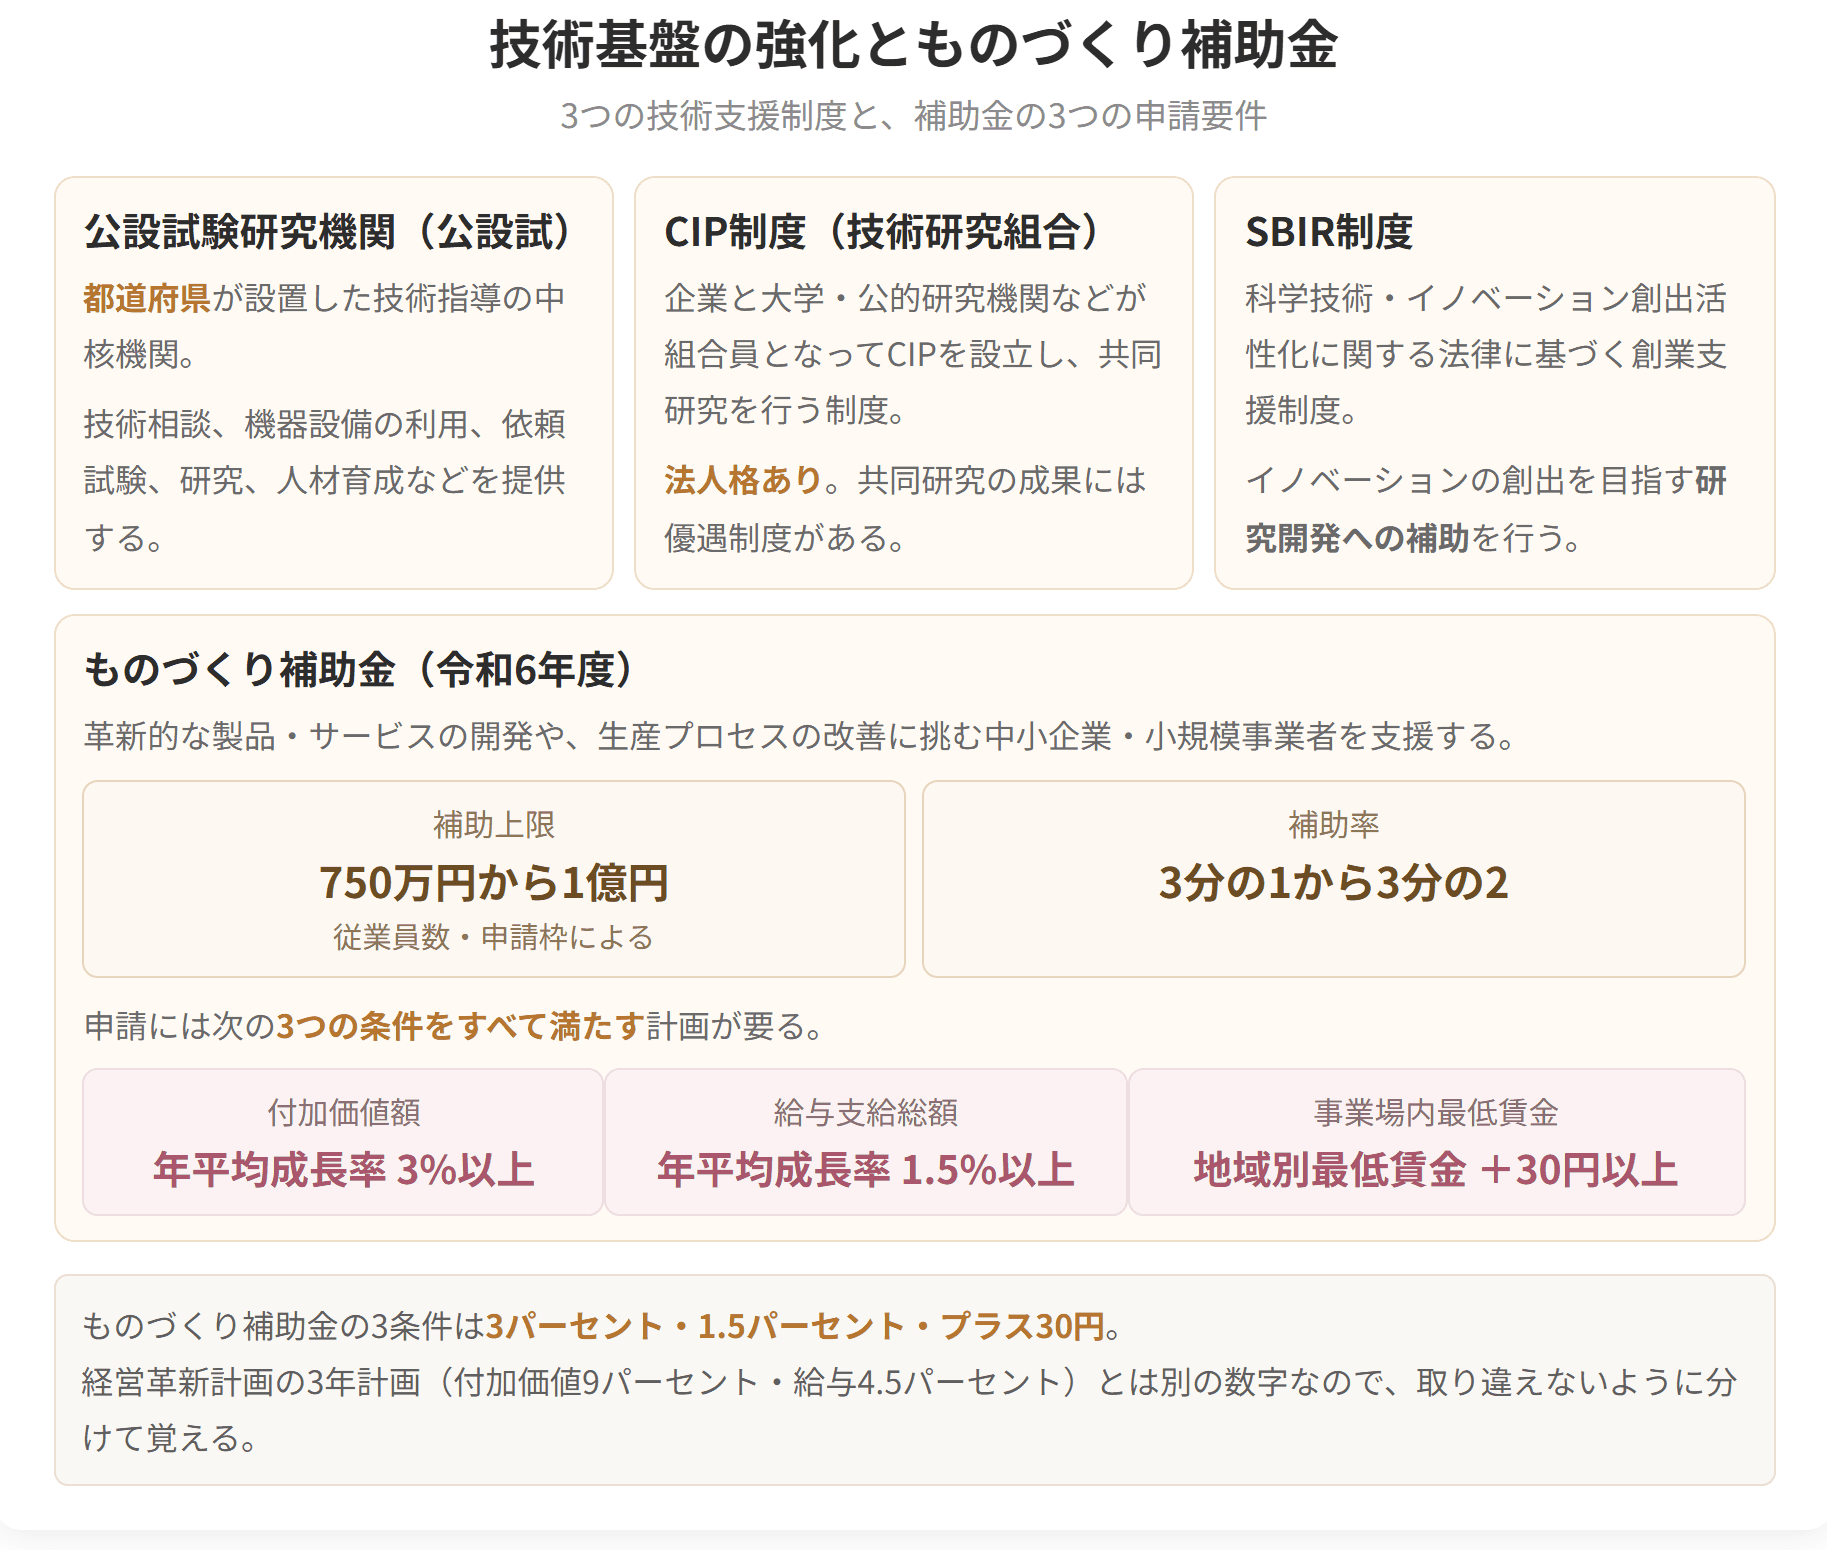
都道府県などが置いている試験研究機関です。その地域の中小企業の技術力を引き上げて育てること、そしてそれを通じて地域経済を伸ばすことをねらいとしています。地域における技術指導の中核機関として以下のような事業を行っています。
1. 技術相談・技術指導
2. 機器・設備の利用
3. 依頼試験・分析
4. 受託・共同研究
5. 人材育成
設置するのは都道府県などです。国が設置しているわけではありません。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
2 中小企業基盤整備機構
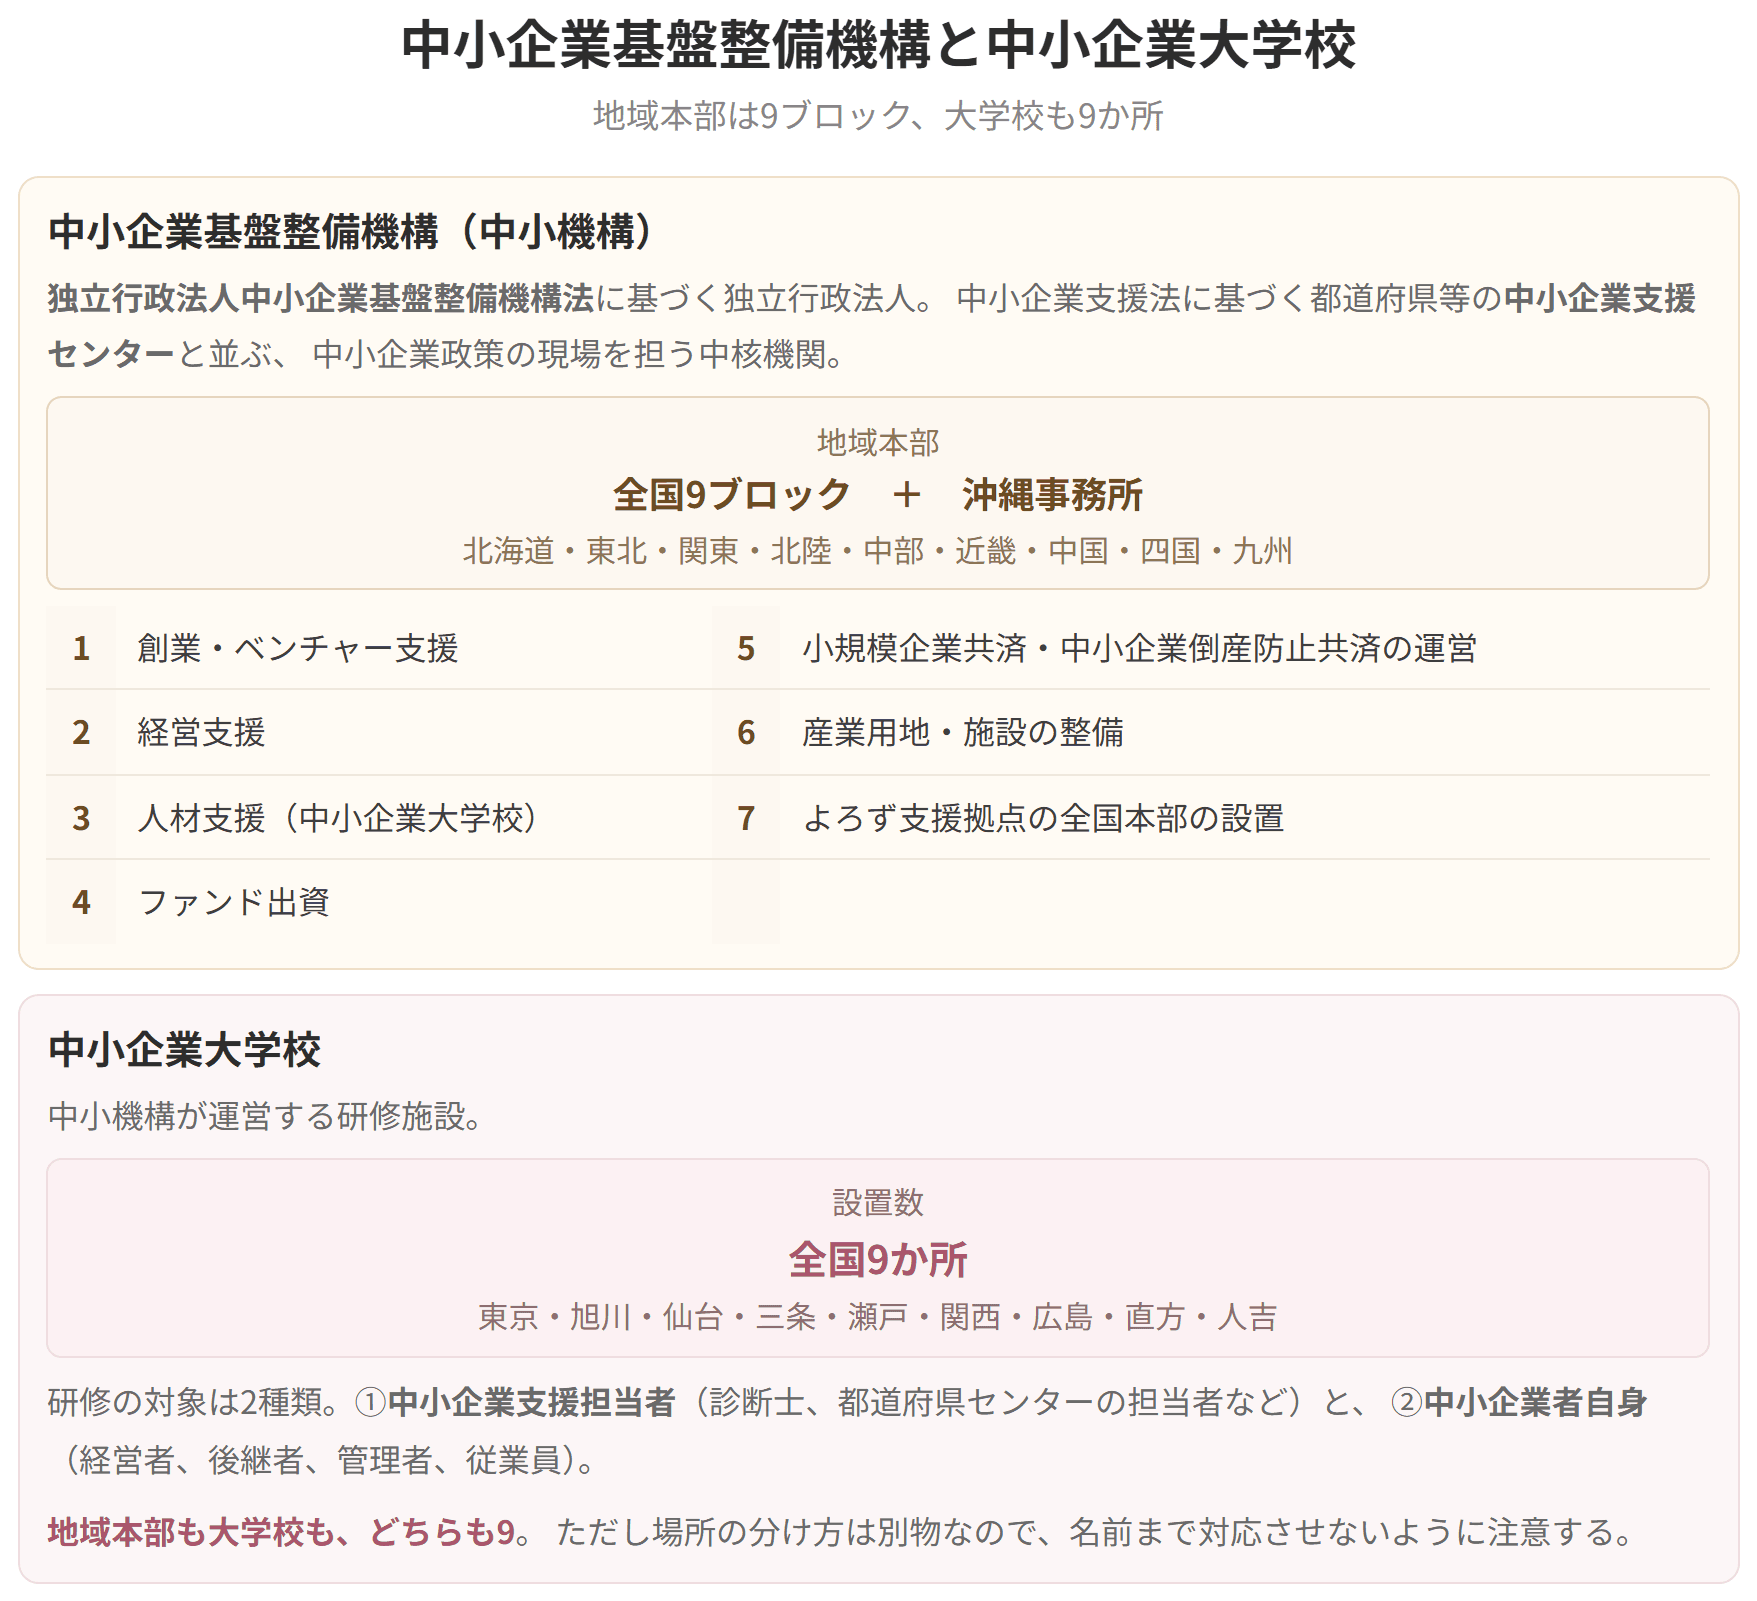
根拠法は独立行政法人中小企業基盤整備機構法で、独立行政法人にあたります。手がける仕事の幅が広いのが特徴で、助言から研修、資金の貸付け、出資、助成、債務の保証、地域の施設整備、共済制度の運営までを一手に担います。ねらいは一つ、中小企業をはじめとする事業者が動きやすい土台を整えることです。
窓口は全国に広がっています。地域本部が9ブロック(北海道・東北・関東・北陸・中部・近畿・中国・四国・九州)、これに沖縄事務所が加わり、そこで各種の支援が受けられます。
9ブロック+沖縄事務所という構成に注意してください。沖縄は「地域本部」ではなく「事務所」です。
主な支援内容は次の7つです。
| 支援 | 内容 |
|---|---|
| 1)創業・ベンチャー支援 | 新事業展開や自社の経営革新、さらに製品・サービスの販路開拓など、企業の未来を切り開くための活動を総合的にサポート |
| 2)経営支援 | 技術力を上げたい、海外に出たい、環境対策を進めたい。そうした幅広い経営課題について、解決を手伝う事業を行う |
| 3)人材支援 | 全国9か所の中小企業大学校などを拠点に、中小企業の「人づくり」を担う。相手は2通りで、支援する側(中小企業支援担当者等)向けの研修と、経営者・管理者向けの高度で専門的な研修がある |
| 4)ファンド出資 | 自らは有限責任組合員の立場で、民間の投資機関などと組んで投資ファンド(投資事業有限責任組合)をつくる。お金を回しやすくするだけでなく、現場に入り込むハンズオン支援まで行い、ベンチャーや既存企業の新事業、さらには再生を後押しする |
| 5)共済制度 | 小規模企業共済制度と中小企業倒産防止共済制度(経営セーフティ共済)の運営を担う |
| 6)産業用地・施設 | 北海道から九州まで各地で、産業用地や産業支援施設といった受け皿を用意する。求められるものが地域ごとに違うため、メニューも幅を持たせている |
| 7)よろず支援拠点の全国本部の設置 | 「よろず支援拠点」は各都道府県に置かれている。起業したい、伸ばしたい、安定させたい──どの段階の相談でも、たらい回しにせず一か所で受け止めるのがねらい |
ここで重要なポイントを3つ挙げます。
① ファンド出資では基盤整備機構が「有限責任組合員」になる
前節で学んだ投資事業有限責任組合では、業務執行を担うVC企業等が無限責任組合員、出資のみの投資家が有限責任組合員でした。基盤整備機構は有限責任組合員の立場でファンドに出資します。
② 共済制度を運営しているのは基盤整備機構
小規模企業共済と経営セーフティ共済(倒産防止共済)は、いずれも中小企業基盤整備機構が運営しています。後の節で詳しく学びますが、運営主体はここで押さえておきましょう。
③ よろず支援拠点は各都道府県に整備、全国本部は基盤整備機構
拠点は各都道府県に、その全国本部は基盤整備機構に置かれています。対応の特徴はワンストップであることです。
中小企業大学校を置き、動かしているのは中小企業基盤整備機構です。中小企業のための専門的な研修機関にあたります。校数は9校で、東京・旭川・仙台・三条・瀬戸・関西・広島・直方・人吉に置かれています。
9校の所在地は、北から順に次のようになります。
| 校名 | 所在地 |
|---|---|
| 旭川校 | 北海道 |
| 仙台校 | 宮城県 |
| 三条校 | 新潟県 |
| 東京校 | 東京都 |
| 瀬戸校 | 愛知県 |
| 関西校 | 兵庫県 |
| 広島校 | 広島県 |
| 直方校 | 福岡県 |
| 人吉校 | 熊本県 |
9校という数と、「関西校」だけが地名ではなく地域名である点が覚えどころです。
中小企業大学校では、次の研修を行います。
1)中小企業支援担当者等研修
支援する側を育てるための研修です。中小企業診断士の養成がここに含まれるほか、都道府県や都道府県等中小企業支援センターで中小企業支援を担当する人たちも対象になります。
2)中小企業者に対する研修
中小企業の経営者、後継者、管理者、従業員に対し、高度で専門的な研修を行っています。
中小企業大学校で中小企業診断士の養成が行われているという点は、診断士の登録養成課程のことを指しています。第4章で学んだ「事業承継の悩み1位は後継者の経営能力」という課題に対しては、この後継者向け研修が政策側の答えの一つになっています。
中小企業基盤整備機構と中小企業大学校

試験のポイント
| 内容 |
|---|
| 補助率(通常枠) | 2分の1以内 |
| 補助上限額 | 450万円 |
| 補助対象(通常枠) | ソフトウェア購入費、クラウド利用料、導入関連費等 |
第2章で学んだDXの課題──「段階2以上の企業では費用の負担が大きい(36.9〜43.1%)が課題」──に対する、政策側の直接的な答えがこのIT導入補助金です。
3 認定情報処理支援機関(スマートSMEサポーター)
中小企業(SME:Small and Medium-Sized Enterprises)の生産性向上に役立つ最適なITツールを提供し、ITの利活用に係るアドバイスや情報提供等を行う者として認定を受けた認定情報処理支援機関(中小企業等経営強化法に基づき、国(経済産業大臣)が認定)が、ITの利活用を支援する事業です。
根拠法は中小企業等経営強化法、認定するのは経済産業大臣です。愛称のスマートSMEサポーターもあわせて覚えておきましょう。
1 中小企業等を対象とした特許料等の減免措置
中小企業等が審査請求をした特許出願は、審査請求料、特許料(第1年分から第10年分)、国際出願に係る手数料(送付手数料・調査手数料・予備審査手数料)が、それぞれ2分の1(半額)に軽減されます。
2 中小スタートアップ企業、小規模企業等に対する特許料等の軽減
中小スタートアップ企業や小規模企業などが特許を取るとき、かかるお金が3分の1に下がります。対象は審査請求料、第1年分から第10年分までの特許料、そして国際出願の手数料です。
以下の者が対象となります(ただし、大企業に支配されている法人は対象外)。
1. 小規模企業の個人事業主(従業員20人以下(商業・サービス業は5人以下))
2. 事業開始後10年未満の個人事業主
3. 小規模企業(法人)(従業員20人以下(商業・サービス業は5人以下))
4. 設立後10年未満で資本金3億円以下の法人
| 対象 | 軽減の程度 |
|---|---|
| 中小企業等 | 2分の1(半額) |
| 中小スタートアップ企業、小規模企業等 | 3分の1 |
より小さい・より若い事業者ほど軽減の幅が大きい(3分の1のほうが有利)という関係です。数字だけ見ると「2分の1」のほうが大きく見えるので、「3分の1に軽減」=支払うのが3分の1になる=より手厚いという読み方を間違えないようにしてください。
共通する範囲は審査請求料・特許料(第1年分から第10年分)・国際出願に係る手数料の3つです。第1年分から第10年分という期間も押さえどころです。
そして大企業に支配されている法人は対象外──ここでも第1章で触れたみなし大企業の考え方が顔を出します。
海外で産業財産権の侵害を受けている中小企業等に対して、模倣品被害調査から行政摘発までの費用の一部を補助する事業です(補助率:3分の2)。
具体的には、海外で産業財産権の侵害を受けている中小企業等に対し、日本貿易振興機構(JETRO)が、模倣品対策費用(現地侵害調査、警告、行政摘発等の費用)の一部について補助金(上限額400万円)を交付します。
| 項目 | 内容 |
|---|---|
| 実施主体 | 日本貿易振興機構(JETRO) |
| 補助率 | 3分の2 |
| 上限額 | 400万円 |
| 対象費用 | 現地侵害調査、警告、行政摘発等の費用 |
第3章で学んだ「海外展開における相談先1位はJETRO(製造業35.6%)」という数字と、この事業の実施主体が一致します。海外展開支援といえばJETRO、と紐づけておきましょう。
IT化支援と知的財産・海外展開の支援
試験のポイント
根拠法は技術研究組合法。企業どうし、あるいは企業と大学が手を組んで研究を進めるときの受け皿で、法人格をもてることと税制上の優遇が受けられることが利点になります。
動かし方はこうです。企業・大学・公的研究機関などが組合員となってCIP(Collaborative Innovation Partnership)を立ち上げ、そこへ資金・知的財産・研究者を持ち寄る。そのうえで、組合員に共通する技術課題を一緒に研究していくという形をとります。
以下のような特徴があります。
1. 法人格を有していること
2. 賦課金を支払う組合員について優遇税制(研究開発税制)が適用されること
3. CIPが調達する試験研究用資産について優遇税制(圧縮記帳)が適用されること
4. 特許料等の減免制度の利用が可能であること
5. 株式会社または合同会社への移行など柔軟な組織変更が可能であること
CIP=Collaborative Innovation Partnershipという英語名と、法人格を有するという点、そして株式会社または合同会社への移行が可能という点が特徴です。
研究段階では組合として共同研究を行い、事業化の段階で株式会社に移行する──という出口まで用意されているのが、この制度の面白いところです。
中小企業者等が、大学・公設試験研究機関等と連携して行う、ものづくり基盤技術およびサービスの高度化に向けた研究開発等の取り組みを最大3年間支援する事業(補助金)です。
この事業を利用するためには、次の2つが必要です。
① 大学、公設試験研究機関、最終製品を生産する川下製造業者、自社以外の中小企業・小規模事業者など、2者以上で共同体を組んでいること
② 「中小企業の特定ものづくり基盤技術及びサービスの高度化等に関する指針」に基づき、特定ものづくり基盤技術(精密加工、表面処理、立体造形等の12技術分野)およびIoT、AI等の先端技術を活用した高度なサービスに関する研究開発や試作品開発等に取り組んでいること
| 項目 | 内容 |
|---|---|
| 対象 | 大学、公設試験研究機関、最終製品を生産する川下製造業者、自社以外の中小企業・小規模事業者など、2者以上で共同体を組んでいること等 |
| 補助金額 | 単年度4,500万円以下(補助率3分の2以内) |
| 事業期間 | 2〜3年 |
2者以上の共同体という要件、12技術分野という数字、そして単年度4,500万円以下・補助率3分の2以内・事業期間2〜3年という数値が押さえどころです。
根拠法は科学技術・イノベーション創出の活性化に関する法律。スタートアップなどの研究開発を後押しし、できた成果を実際の社会で使えるところまで運ぶ。その積み重ねで日本のイノベーションを増やしていこうという制度です。同時に、革新的な技術を社会実装していくことで我が国が直面する様々な社会課題を解決に導くことも目的としています。
SBIR制度のもとでは、次の2種類の補助金等が用意されています。
| 種類 | 内容 |
|---|---|
| 特定新技術補助金等 | 各府省庁が出す研究開発の補助金・委託費のうち、研究開発型スタートアップなども受け取れるもの |
| 指定補助金等 | 特定新技術補助金等のなかでも、国が政策上の必要から研究開発のテーマを決めたうえで出すもの |
指定補助金等は特定新技術補助金等の一部(部分集合)である、という包含関係を押さえてください。国が課題を設定するのが「指定」のほうです。
年度(予算)によって名称や内容が異なります。ここでは令和6年度の「ものづくり・商業・サービス生産性向上促進補助金」を取り上げます。
1 支援内容
支えるのは2つの場面です。新しい製品やサービスを生み出すとき、そして生産の工程などで手間を減らすとき。そこで要る設備投資やシステムづくりを後押しします。
補助上限額(750万円〜1億円)・補助率(3分の1〜3分の2)は、従業員数や申請枠によって異なります。
2 対象者
3〜5年の事業計画を作って実行する中小企業・小規模事業者等が対象です。ただし次の要件をひとつ残らず満たす必要があります(付加価値額と給与支給総額の計算式は、経営革新計画と同じものを使います)。
1. 付加価値額の年平均成長率3%以上向上
2. 給与支給総額の年平均成長率1.5%以上向上
3. 事業場内最低賃金を地域別最低賃金+30円以上向上
3つの要件すべてを満たす必要があります。
1つ目と2つ目は経営革新計画とまったく同じ数値(3%と1.5%)です。3つ目の事業場内最低賃金を地域別最低賃金+30円以上が、この補助金に固有の要件になります。
「ものづくり・商業・サービス生産性向上促進補助金」は、生産性向上に資する革新的サービス開発・試作品開発・生産プロセスの改善を行う中小企業・小規模事業者などの設備投資などを支援するものである。この補助金の対象となる者は、事業計画を策定し実施する中小企業・小規模事業者などである。この事業計画の要件として、最も適切なものはどれか。
ア 売上高を年率3%以上向上
イ 給与支給総額を年率1.5%以上向上
ウ 事業場内最低賃金を地域別最低賃金100円以上向上
エ 付加価値額を年率5%以上向上
答え:イ
3つの数字(3% / 1.5% / +30円)をそのまま入れ替えてくる出題形式です。そして売上高は要件に入っていないという点も、しっかり押さえておきましょう。
第6章を通じて、売上高ではなく付加価値額で測るというのが一貫した方針です。第1章で「売上高や加工高では経営の一面しか見ることができない」と書かれていたとおり、企業が本当に生み出した価値を測るという思想が、施策の設計全体を貫いています。
技術基盤の強化とものづくり補助金
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
