第6章 中小企業施策
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「中小企業の定義」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る第5章で学んだ中小企業基本法の基本方針の3本目、「経済的社会的環境の変化への適応の円滑化」に対応するのがこの節です。貿易構造の変化、大規模な天災、人災等の中小企業の責に帰することのできない不測の事態に備える、セーフティネット的な措置がここに集まっています。
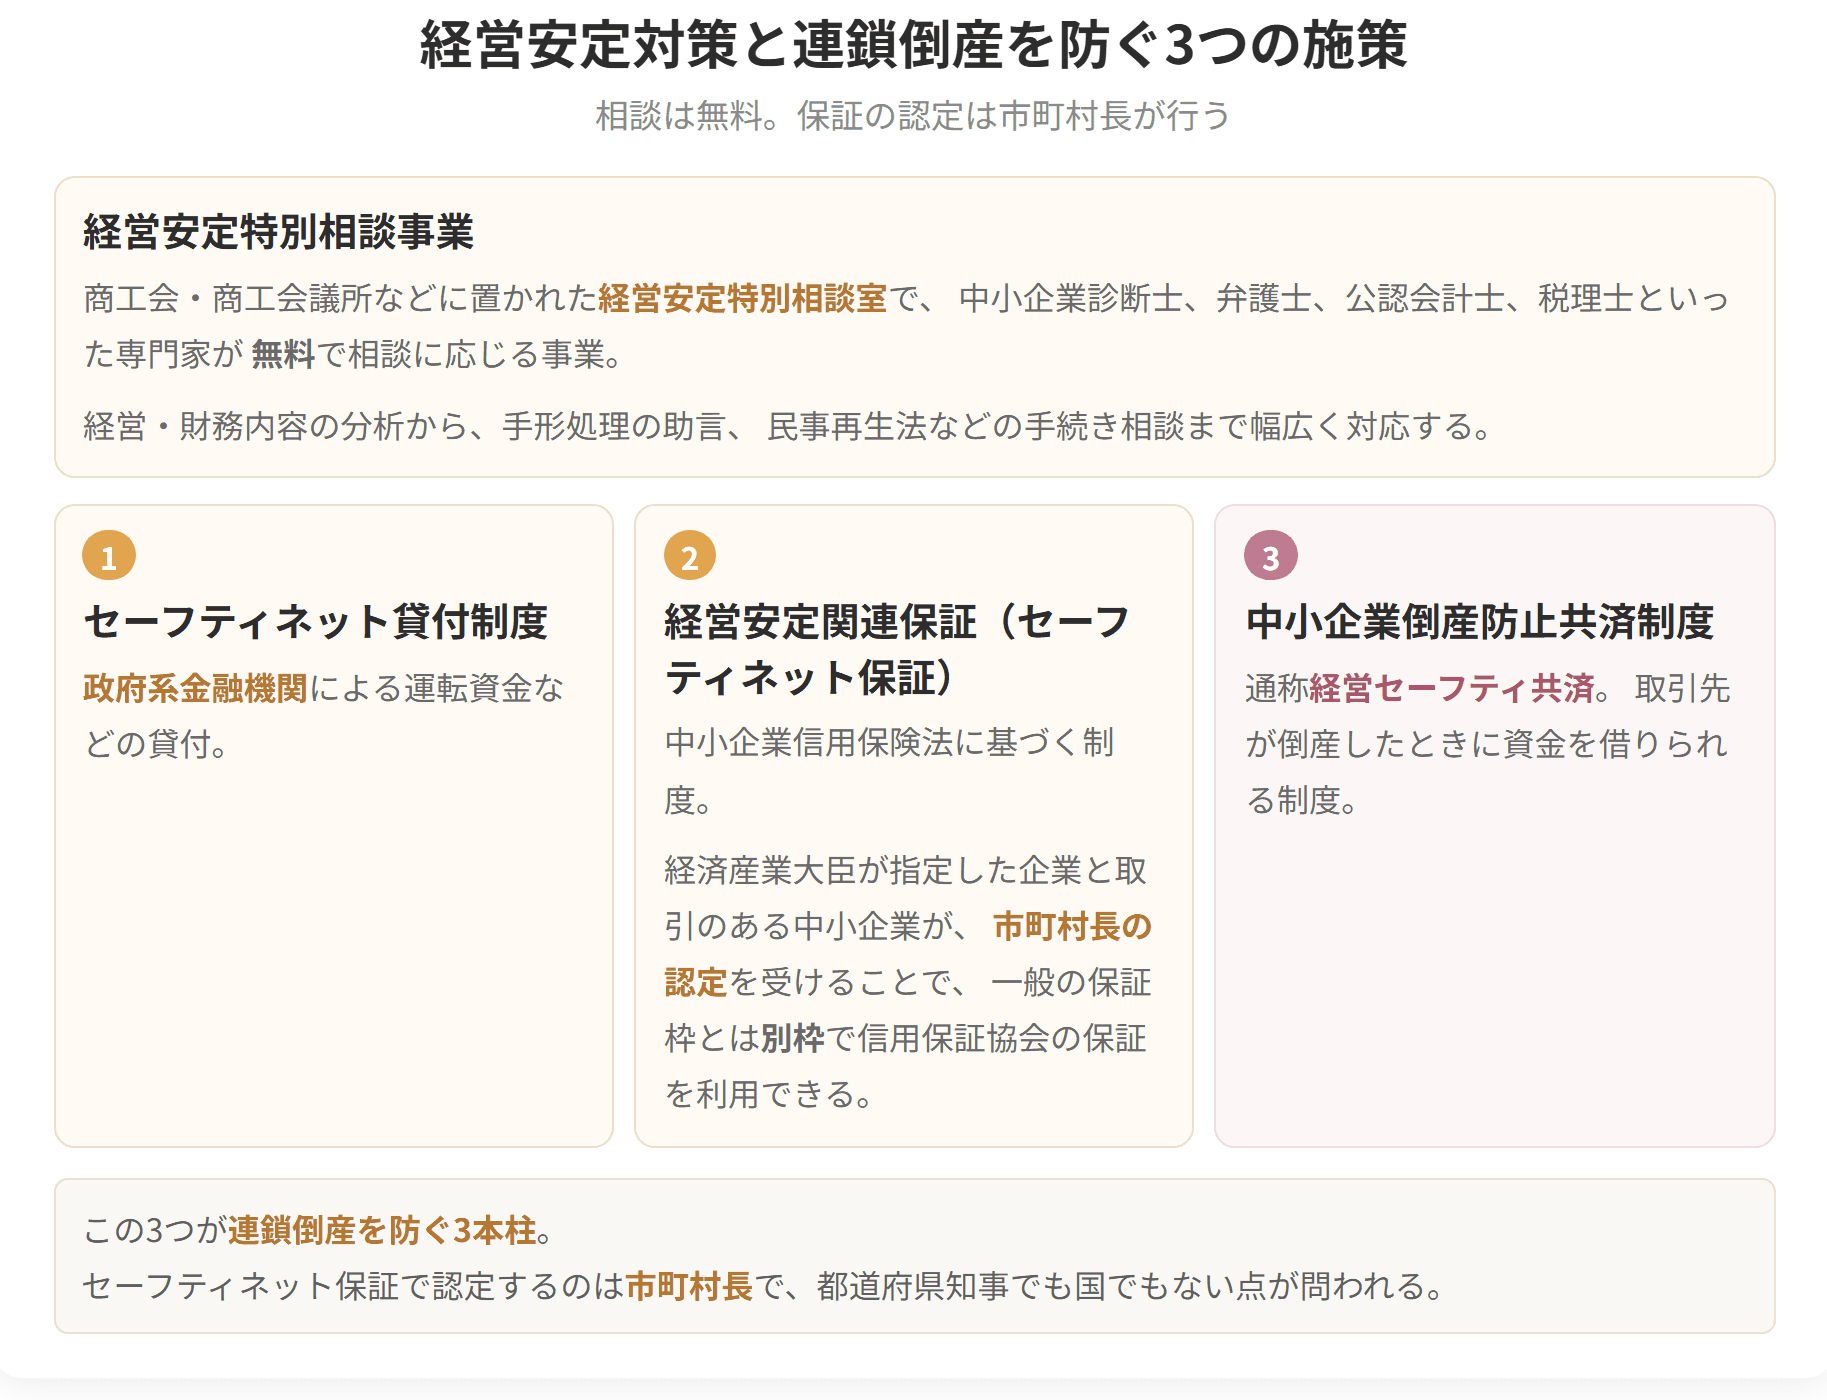
経営安定対策は2本立てです。
① 経営安定特別相談事業──経営の悪化などの影響により、経営的・資金的能力が乏しいため自らが倒産の危機に陥ってしまうことを防止する
② 連鎖倒産防止──取引先の倒産などの影響により自らも倒産に陥ってしまうことを未然に防ぐ
「自分が危ない」のが①、「取引先が倒れて巻き込まれる」のが②。この違いを最初に押さえてください。
②の連鎖倒産防止には3つの施策があります。セーフティネット貸付制度/経営安定関連保証制度(セーフティネット保証)/中小企業倒産防止共済制度。そして最後にBCP(事業継続計画)。とりわけ経営セーフティ共済の数字(6か月以上・8,000万円・10倍・10分の1・5年〜7年)は頻出です。


簡単にいうと
経営安定特別相談室は商工会議所や都道府県商工会連合会に設置。相談は無料だよ。セーフティネット保証は市町村長などの認定を受けて別枠で使えるんだ!
経営安定対策は、経営の悪化などの影響により、経営的・資金的能力が乏しいため自らが倒産の危機に陥ってしまうことを防止する経営安定特別相談事業と、取引先の倒産などの影響により自らも倒産に陥ってしまうことを未然に防ぐ連鎖倒産防止の各施策があります。
中小企業の経営危機の問題の円滑な解決のための相談・指導事業であり、全国の主要な商工会議所や都道府県商工会連合会に経営安定特別相談室が設置されています。
中小企業診断士、弁護士、公認会計士、税理士などの専門家が、経営が困難な状況にある中小企業に対し、次のような相談を無料で行っています。
1. 経営・財務内容の把握と分析
2. 手形処理、事業転換などの指導
3. 債権者などの関係者への協力要請
4. 民事再生法など倒産関係法律の手続に関する助言等

簡単にいうと
1年以上継続+掛金納付6か月以上が条件。限度額8,000万円で無担保・無保証人・無利子。ただし貸付額の10分の1が掛金総額から控除されるよ!
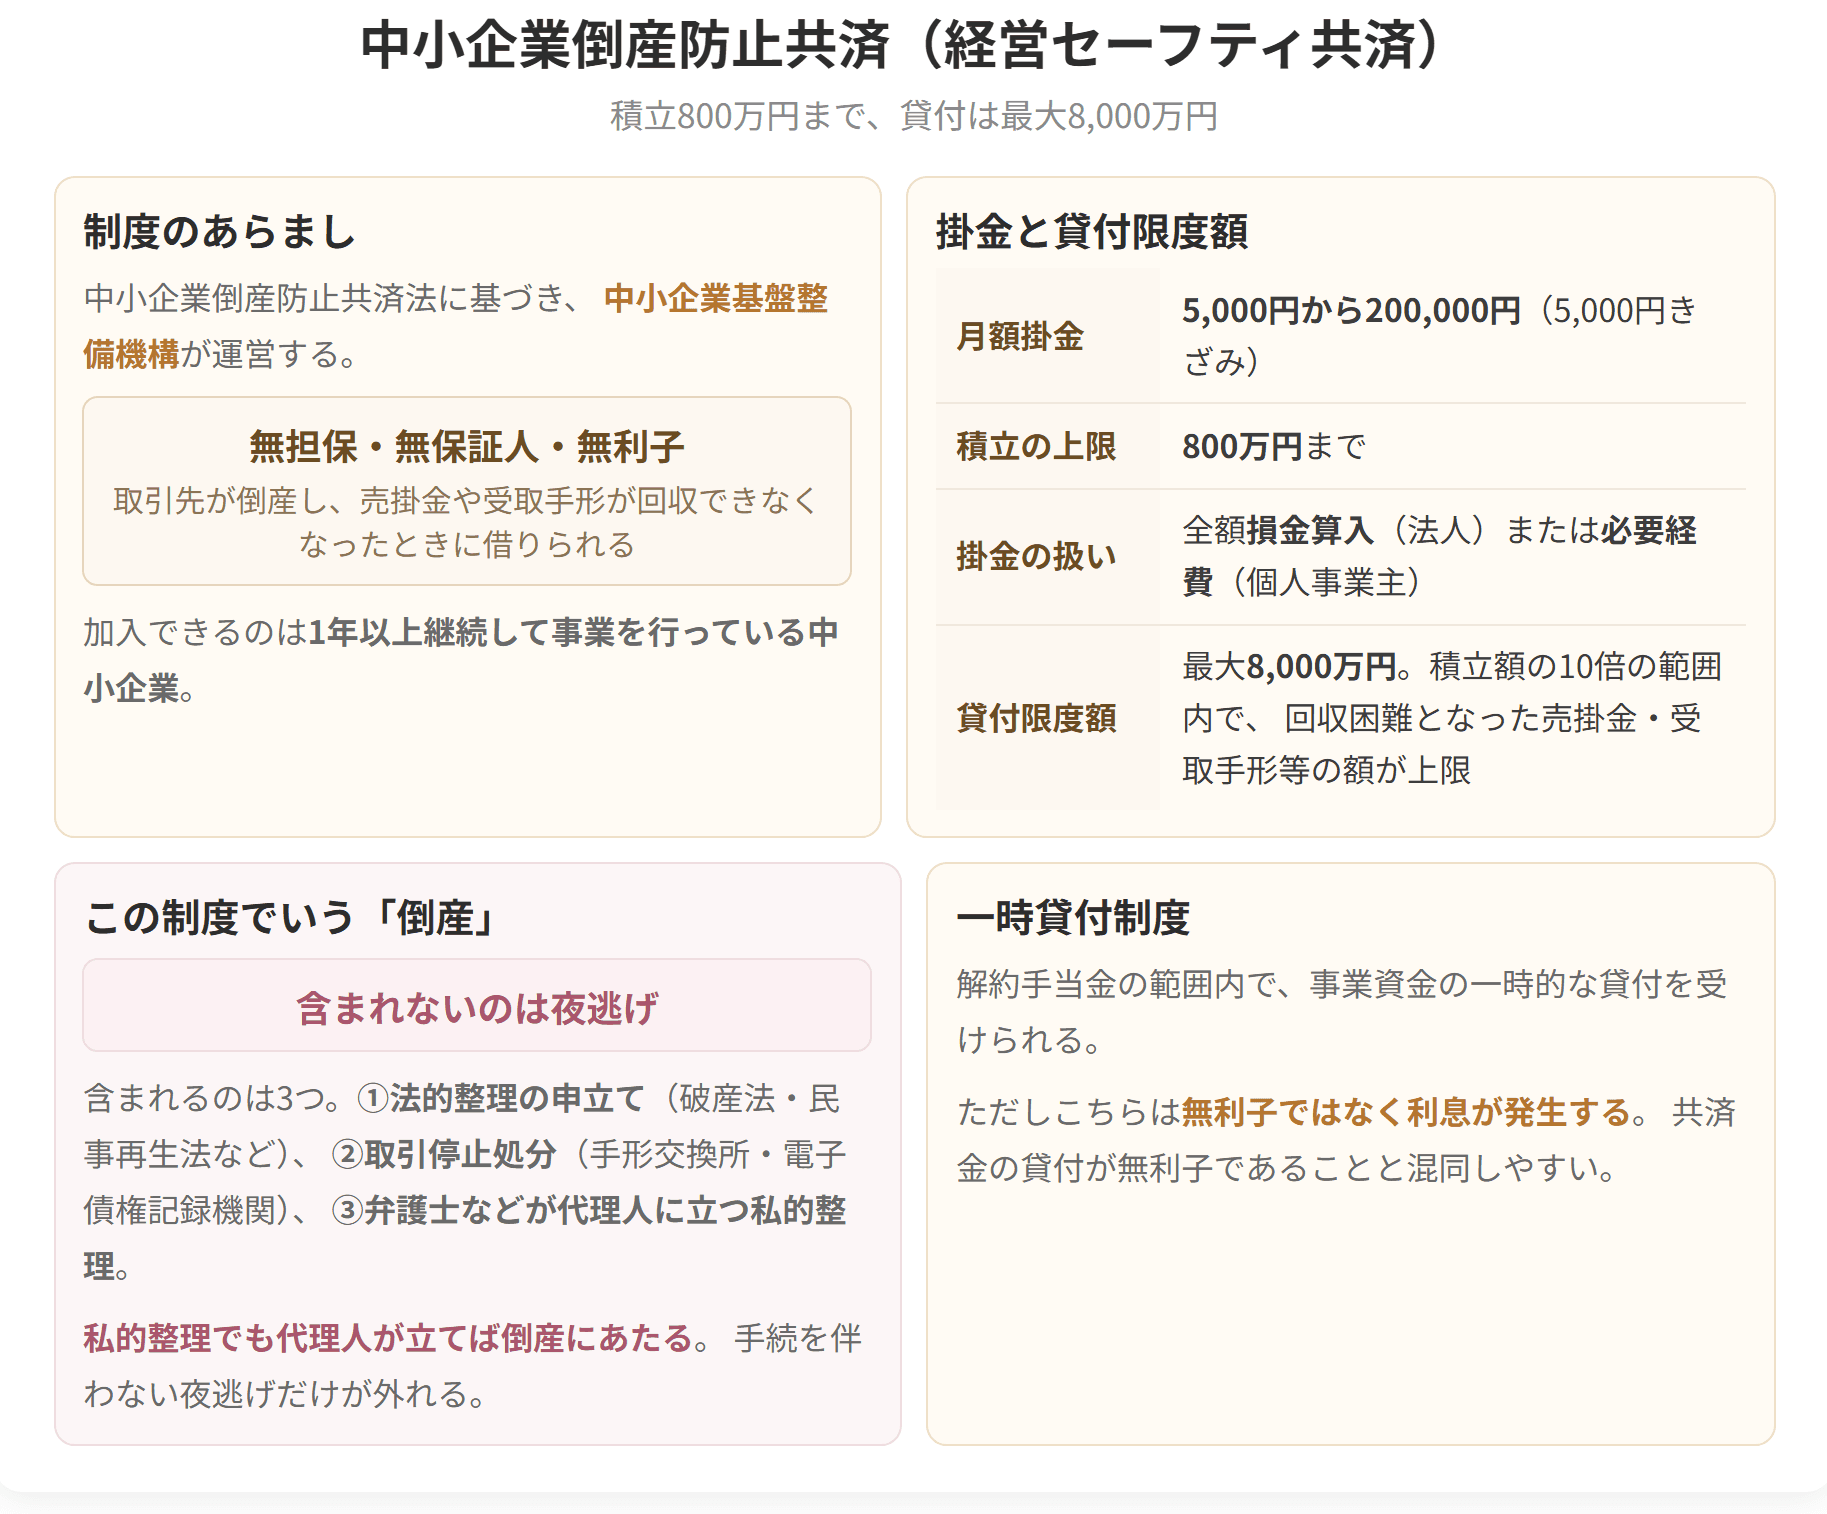
中小企業倒産防止共済法に基づき、中小企業の連鎖倒産防止と経営安定を目的として中小企業基盤整備機構が運営する共済制度です。「経営セーフティ共済」という愛称で呼ばれます。
使うには2つの条件があります。事業を1年以上続けていること、そして掛金を6か月以上納めていること。これを満たす加入者の取引先が倒産したとき、貸付を受けられます。金額は2つを比べて少ないほうです。1つは売掛金や受取手形など回収が難しくなった額。もう1つは積み立てた掛金総額(800万円まで積める)の10倍。上限は8,000万円で、担保も保証人も要らず、利子もつきません。
ただし、貸付を受けた場合は、その貸付額の10分の1に相当する額が掛金総額から控除されます。
償還期間は貸付額に応じて5年〜7年(うち据置期間6か月)の毎月均等分割償還です。掛金月額は5,000円〜200,000円(5,000円きざみ)です。
取引先の倒産とは関係なく、急に事業資金が要るという場面もあります。そのときは解約手当金の範囲内で借りられる一時貸付け制度が使えます。担保も保証人も不要ですが、こちらは利子がつく点に注意してください。
簡単にいうと
BCPは「中核となる事業の継続あるいは早期復旧」が目的。BCP資金は日本政策金融公庫(中小企業事業)が行い、運転資金も対象だよ!
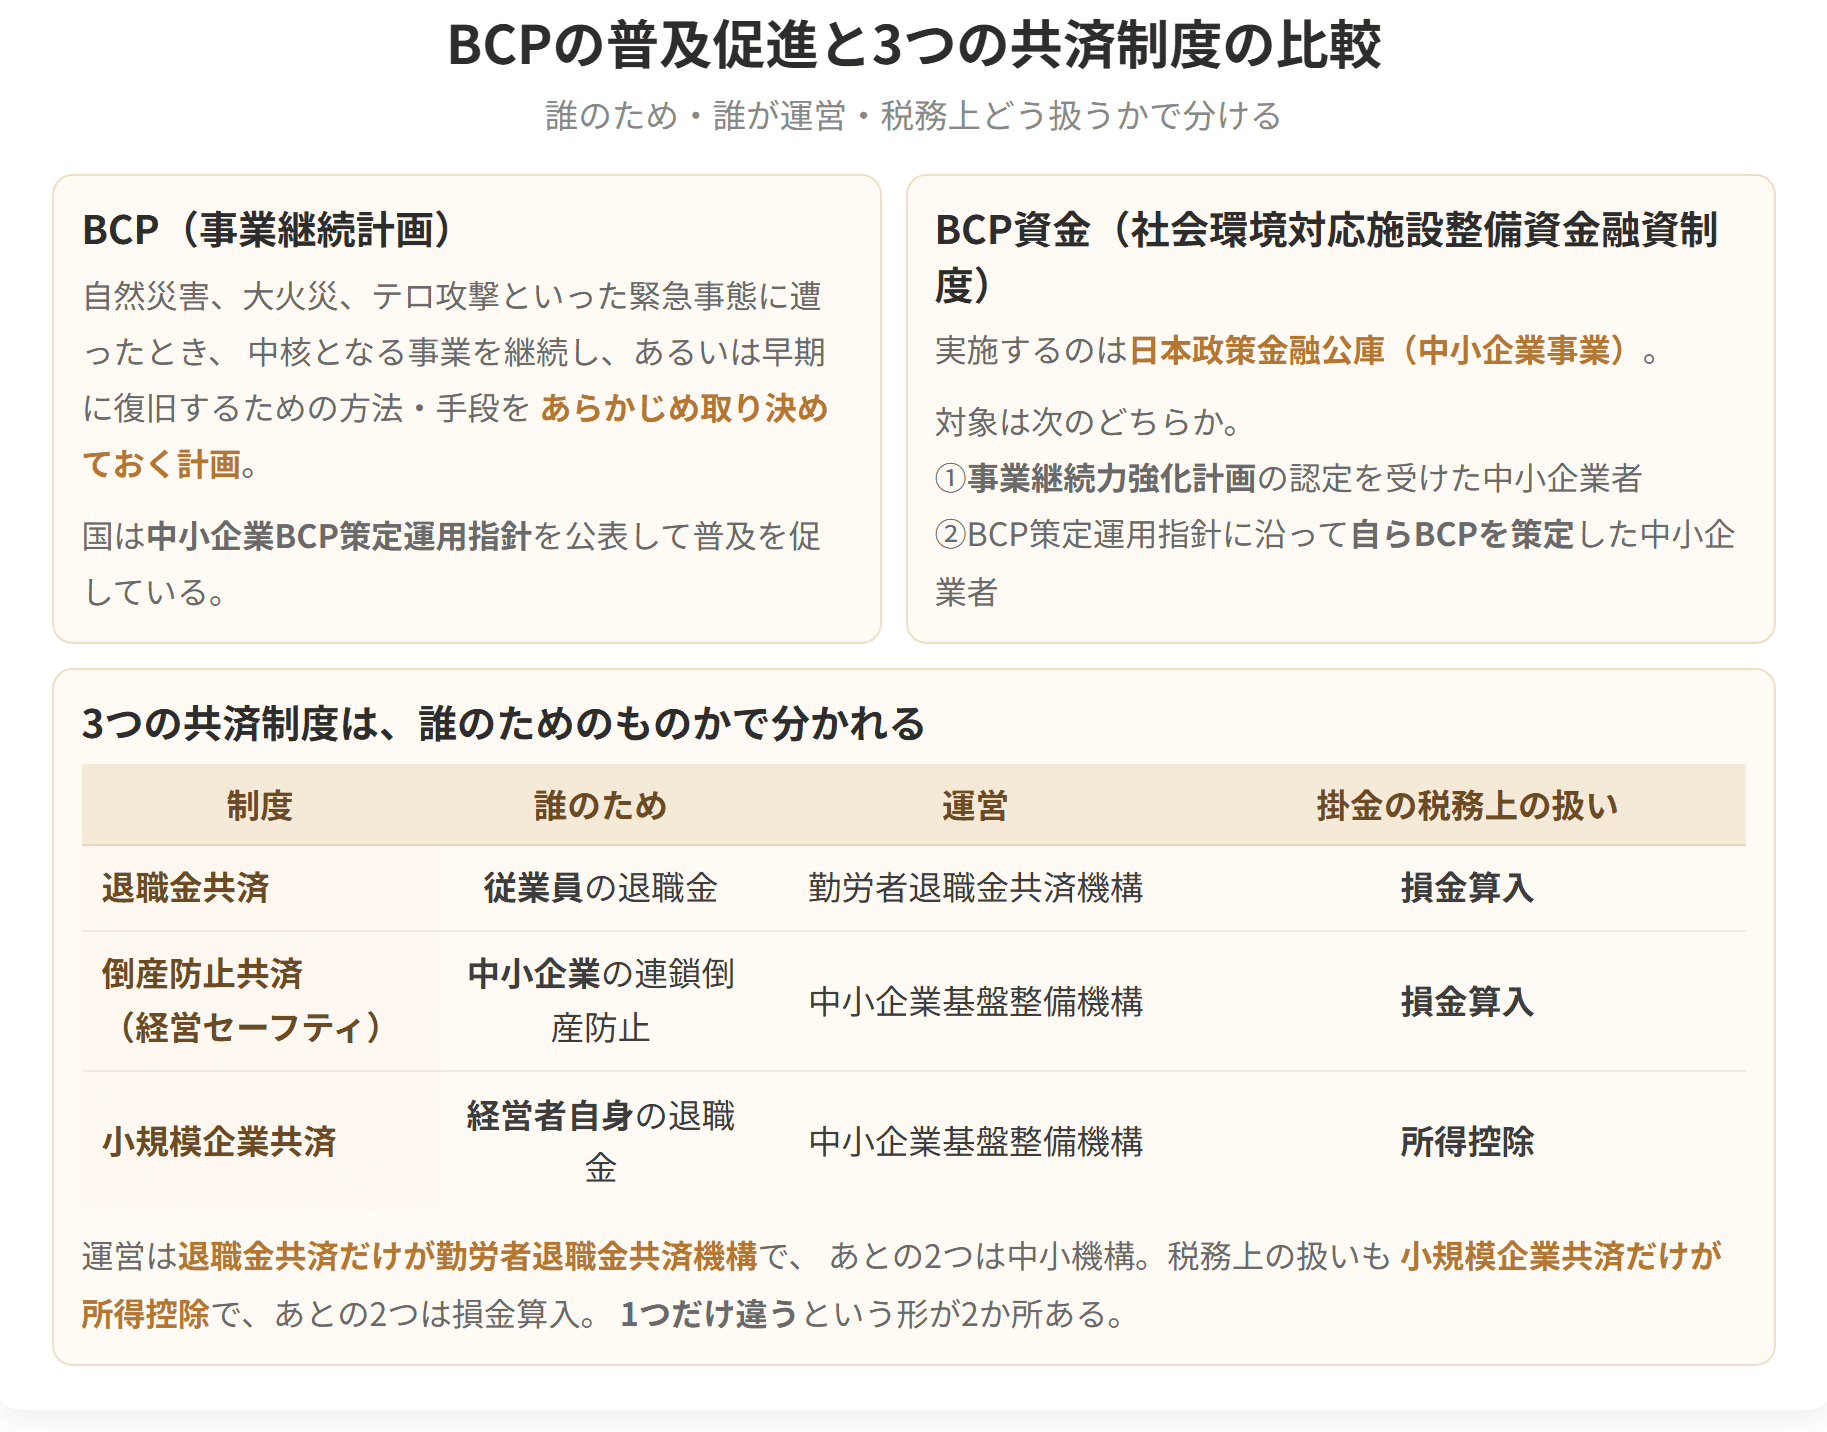
中小企業の特性や実情をふまえ、BCP(事業継続計画)の策定や継続的な運用を支援するために、国は「中小企業BCP策定運用指針」を作成し、中小企業庁のホームページで公開しています。
BCP(Business Continuity Plan:事業継続計画)とは、企業が自然災害、大火災、テロ攻撃等の緊急事態に遭遇した場合において、事業資産の損害を最小限にとどめつつ、中核となる事業の継続あるいは早期復旧を可能とするために、緊急時における事業継続のための方法、手段等を取り決めておく計画をいいます。
定義の要素を分解すると次のようになります。
| 要素 | 内容 |
|---|---|
| 想定する事態 | 自然災害、大火災、テロ攻撃等の緊急事態 |

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
「商工会」ではなく「都道府県商工会連合会」である点に注意してください。商工会そのものではなく、その連合会に設置されます。
連鎖倒産防止の施策は、セーフティネット貸付制度、経営安定関連保証制度、中小企業倒産防止共済制度があります。
1 セーフティネット貸付制度
金融機関との取引状況の変化、関連企業の倒産などにより、資金繰りは悪化しているが、中長期的には経営の安定が見込まれる中小企業者に対し、政府系中小企業金融機関が行う運転資金などの貸付です。
この節では簡潔な説明ですが、内容は前に学んだとおりです。経営環境変化対応資金/金融環境変化対応資金/取引企業倒産対応資金の3種類があり、取引企業倒産対応資金は運転資金のみが対象でした。
2 経営安定関連保証制度(セーフティネット保証)
中小企業信用保険法に基づき、経済産業大臣に指定された再生手続開始申立などを行った企業と取引のある中小企業者などが、売掛金の回収難など、経営安定に支障が生じる場合、その連鎖倒産防止のために、市町村長などの認定を受けることにより、民間金融機関からの借入に対し、信用保証協会からの保証が一般保証に加え別枠で利用できます。
ここには3人の主体が登場します。整理しておきましょう。
| 主体 | 役割 |
|---|---|
| 経済産業大臣 | 再生手続開始申立などを行った企業を指定する |
| 市町村長など | 経営安定に支障が生じていることを認定する |
| 信用保証協会 | 一般保証に加え別枠で保証する |
「指定」は経済産業大臣、「認定」は市町村長。この2つの動詞の使い分けが出題されます。
そして根拠法は中小企業信用保険法です。
別枠の保証限度額は、前に学んだとおり一般保証と同額が上乗せされます。
| 保証の種類 | 一般保証限度額 | 別枠保証限度額 |
|---|---|---|
| 普通保証 | 2億円 | +2億円 |
| 無担保保証 | 8,000万円 | +8,000万円 |
| 無担保無保証人保証(特別小口保証) | 2,000万円 | +2,000万円 |
| 施策 | 実施主体 | 内容 |
|---|---|---|
| セーフティネット貸付制度 | 政府系中小企業金融機関(日本政策金融公庫) | 貸付(運転資金など) |
| 経営安定関連保証制度 | 信用保証協会 | 民間金融機関からの借入への保証 |
| 中小企業倒産防止共済制度 | 中小企業基盤整備機構 | 共済金の貸付 |
「公庫が貸す/協会が保証する/機構が共済で貸す」という3層の備えになっています。同じ連鎖倒産を防ぐ仕組みでも、担い手とお金の出方が違う、という構図です。
経営安定対策と連鎖倒産を防ぐ3つの施策

試験のポイント
| 項目 | 内容 |
|---|---|
| 加入資格 | 1年以上継続して事業を行っている中小企業者 |
| 貸付の条件 | 掛金納付月数が6か月以上 |
| 掛金の積立上限 | 800万円 |
| 貸付額 | 回収困難額と掛金総額の10倍のうちいずれか少ない額 |
| 貸付限度額 | 8,000万円 |
| 貸付条件 | 無担保・無保証人・無利子 |
| 貸付時の控除 | 貸付額の10分の1が掛金総額から控除される |
| 償還期間 | 5年〜7年(うち据置期間6か月)の毎月均等分割償還 |
| 掛金月額 | 5,000円〜200,000円(5,000円きざみ) |
| 掛金の税務上の扱い | 全額(100%)を損金算入(または必要経費に算入) |
掛金上限800万円 × 10倍 = 8,000万円という関係になっている点に注目してください。掛金を満額積めば、限度額いっぱいまで借りられる設計です。
無利子で借りられる代わりに、貸付額の10分の1が掛金総額から消えるというのがこの制度の肝です。実質的には「10分の1の手数料を払って無利子で借りる」形になっています。
共済金の貸付けとは別に、臨時に事業資金を必要とするときに使える制度です。
| 項目 | 共済金の貸付け | 一時貸付け制度 |
|---|---|---|
| 条件 | 取引先企業が倒産した場合 | 臨時に事業資金を必要とするとき |
| 限度 | 8,000万円 | 解約手当金の範囲内 |
| 担保・保証人 | 無担保・無保証人 | 無担保・無保証人 |
| 利子 | 無利子 | 無利子ではない |
一時貸付けは無利子ではないという違いが引っかけポイントです。
この制度でいう「倒産」の範囲は決まっています。破産法や民事再生法などによる法的整理の申立て、手形交換所や電子債権記録機関が下す取引停止処分、そして弁護士などが代理人に立つ私的整理。この3つです。社長が姿を消しただけの、いわゆる「夜逃げ」は入りません。****
「夜逃げ」は含まれない──これは実際に出題されたことのある論点です。共済金の貸付けを受けるには、倒産の事実を客観的に確認できる必要があるため、手続を伴わない夜逃げは対象外になります。
| 倒産に含まれるもの | 倒産に含まれないもの |
|---|---|
| 破産法・民事再生法等の法的整理の申立て | 夜逃げ |
| 手形交換所や電子債権記録機関による取引停止処分 | |
| 弁護士などが代理人となる私的整理 |
中小企業診断士のA氏は、食品製造業(従業員数15人)の経営者のB氏から「取引先企業の倒産による連鎖倒産を防止したい」と相談を受けた。そこで、A氏はB氏に、「経営セーフティ共済」の愛称を持つ中小企業倒産防止共済制度を紹介することとした。この制度に関する、A氏のB氏に対する説明として、最も適切なものはどれか。
ア 共済金の貸付けに当たっては、担保が必要になる場合があります。
イ 共済金の貸付けは無利子ですが、貸付けを受けた共済金の10分の1に相当する額が掛金総額から控除されます。
ウ 対象となる方は、6カ月以上継続して事業を行っている小規模企業者です。
エ 毎年の掛金の80%は損金に算入できます。
答え:イ
ウの選択肢は、「1年以上継続」と「掛金納付6か月以上」という2つの条件を混ぜて作られています。2つの期間を混同しないよう、それぞれ何にかかる条件なのかを意識しておきましょう。
この科目には共済制度が3つ出てきます。まとめて整理しておきます。
| 制度 | 根拠法 | 運営 | 対象 | 掛金月額 |
|---|---|---|---|---|
| 中小企業退職金共済 | 中小企業退職金共済法 | 勤労者退職金共済機構 | 中小企業の従業員 | 5,000円〜30,000円 |
| 小規模企業共済 | 小規模企業共済法 | 中小企業基盤整備機構 | 小規模企業の経営者・役員 | 1,000円〜70,000円 |
| 経営セーフティ共済 | 中小企業倒産防止共済法 | 中小企業基盤整備機構 | 中小企業者(連鎖倒産防止) | 5,000円〜200,000円 |
掛金月額の上限が最も大きいのは経営セーフティ共済(200,000円)です。3つの金額を取り違えないようにしてください。
中小企業倒産防止共済(経営セーフティ共済)
試験のポイント
| 守るもの | 事業資産の損害を最小限にとどめる |
| 目指すもの | 中核となる事業の継続あるいは早期復旧 |
| 中身 | 緊急時における事業継続のための方法、手段等を取り決めておく計画 |
「中核となる事業」という限定が重要です。すべての事業を続けるのではなく、優先順位をつけて、いちばん大事な事業を守るのがBCPの考え方です。第2章で見た「BCP策定の効果2位=事業の優先順位が明確になった(中小企業30.6%)」という数字と符合します。
指針の名称は「中小企業BCP策定運用指針」。国が作成し、中小企業庁のホームページで公開しています。
災害等による事業中断を最小限にとどめるために、事業継続力強化計画または連携事業継続力強化計画の認定を受けている中小企業者、BCP(事業継続計画)を策定している中小企業者は、同計画に基づく施設整備に必要な資金の融資を受けることができます。
以下の者を対象に、日本政策金融公庫(中小企業事業)が行います(注:設備資金だけでなく、運転資金も対象)。
1. 中小企業等経営強化法に基づく、事業継続力強化計画(または連携事業継続力強化計画)の認定を受けている中小企業者
2. 中小企業BCP策定運用指針に則り、自ら策定したBCP(事業継続計画)に基づいて、施設の耐震化、消防用設備やデータバックアップサーバの整備などの防災のための施設等の整備を行う中小企業者
押さえどころは3つです。
対象者が2通りあることにも注意してください。
| 対象 | 根拠 |
|---|---|
| 事業継続力強化計画の認定を受けている中小企業者 | 中小企業等経営強化法(認定制度) |
| 自らBCPを策定している中小企業者 | 中小企業BCP策定運用指針(認定は不要) |
認定を受けていなくても、指針に則ってBCPを策定していれば対象になるという点がポイントです。第2章で学んだとおり、中小企業のBCP策定率は15.3%にとどまります。認定という手続のハードルを下げることで、防災への取組を広げようという設計です。
この科目には、事業継続に関わる制度が複数登場します。混同しやすいので整理しておきましょう。
| 制度 | 根拠 | 認定・策定 | 主な支援 |
|---|---|---|---|
| 事業継続力強化計画 | 中小企業等経営強化法(中小企業強靱化法による改正) | 経済産業大臣が認定(3年以内) | 中小企業防災・減災投資促進税制(特別償却18%)、低利融資、補助金の加点、認定ロゴマーク |
| BCP(事業継続計画) | 中小企業BCP策定運用指針 | 自ら策定(認定は不要) | BCP資金(公庫 中小企業事業の融資) |
| BCP資金 | ― | ― | 設備資金・運転資金の融資 |
事業継続力強化計画は「認定を受ける」もの、BCPは「自ら策定する」もの。そしてどちらもBCP資金の対象になる、という関係です。
BCPの普及促進と3つの共済制度の比較
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
