第6章 中小企業施策
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「中小企業の定義」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る第2章で見たとおり、後継者不在率は54.5%。第4章で見たとおり、休廃業・解散企業の94.5%は小規模事業者で、その経営者の平均年齢は70.0歳。事業承継の円滑化は喫緊の政策課題です。
事業承継がうまく運ぶかどうかは、その会社だけの問題ではありません。働く場が残るか、地域の経済が回り続けるかに直結します。そして、よそにはない技術やノウハウを抱えて地域を支えている会社を、つぶさずに立て直せるかどうか。ここが日本経済の活力そのものを左右するわけです。
この節は4つのパートに分かれます。
① 経営承継円滑化法に基づく事業承継支援──金融支援と事業承継税制(法人版・個人版)
② その他の事業承継支援──事業承継ガイドライン/中小M&Aガイドライン/中小PMIガイドラインの3本
③ 産業競争力強化法に基づく再生支援──中小企業活性化協議会と事業承継・引継ぎ支援センター
④ その他の再生支援──再チャレンジ支援融資制度
数字の急所は税制です。一般措置は相続税が課税価格の80%、贈与税が全額(100%)の猶予。特例措置は両方100%。そして特例措置には特例承継計画の提出という期限付きの手続が必要になります。


簡単にいうと
一般措置は相続税80%・贈与税100%の猶予。特例措置は両方100%。認定するのは都道府県知事で、対象は非上場株式だよ!
中小企業の事業承継円滑化に向けて総合的支援策に取り組むため、「中小企業における経営の承継の円滑化に関する法律」(経営承継円滑化法)が施行されています。
代表者が亡くなるなどして経営が引き継がれ、その影響で事業を続けるのが難しくなっている。そう認められた中小企業者が都道府県知事の認定を受けると、2つの支援に手が届きます。1つは中小企業信用保険法の特例で、保証保険の枠が別に用意されること。もう1つは、会社ではなく代表者個人に対して日本政策金融公庫が貸し付けを行うことです。
ポイントは2つです。
通常、公庫の融資は法人・事業者に対するものですが、事業承継の場面では個人が株式や事業用資産を買い取る資金が必要になるため、代表者個人への貸付けという例外が設けられています。第2章で見た「事業承継の悩み3位=後継者による株式・事業用資産の買い取り(22.5%)」への対応です。

簡単にいうと
個人版は宅地400平方メートル・建物800平方メートルまで。小規模宅地等の特例とは「選択適用」になるところが要注意!
法人ではなく個人事業者のための制度です。先代から事業用資産を相続・贈与で受け取ったときにかかる相続税・贈与税について、納付を待ってもらい、最終的には免除も受けられるという特例にあたります。
期限が2つあるので区別してください。まず経営承継円滑化法にもとづく「個人事業承継計画」を都道府県知事に出す期限が、平成31年(2019年)4月1日から令和10年(2028年)9月30日まで。そのうえで、実際の贈与・相続が平成31年(2019年)1月1日から令和10年(2028年)12月31日までに行われていることが条件になります。
主なポイントは以下のとおりです。
1. 対象の事業用資産にかかる贈与税・相続税は、100%まで納付を待ってもらえる。
2. 対象の幅が広い。土地は事業用の宅地400㎡まで、建物は800㎡まで。これに機械や器具備品なども加わる。
3. 引き継ぐ相手は親族でなくてもよい。
4. 相続時精算課税制度とは一緒に使える。ただし小規模宅地等の特例(事業用)とは同時に使えず、どちらかを選ぶことになる。
簡単にいうと
3つのガイドラインは「承継の全体像」「M&Aのやり方」「M&A後の統合」で役割分担。事業承継の構成要素は人・資産・知的資産の3つだよ!
事業承継ガイドラインは、中小企業経営者の高齢化の進展等をふまえ、円滑な事業承継の促進を通じた中小企業の事業活性化を図るため、中小企業庁により策定されています。
同ガイドラインでは、事業承継とは「事業」そのものを「承継」する取組みとしています。そうした事業承継の構成要素として、次の3つがあげられています。
| 構成要素 | 内容 |
|---|---|
| 人(経営) | 経営者としての地位そのもの |
簡単にいうと
M&Aの進め方が10工程で示されている。ビジネスDDは中小企業診断士の担当、基本合意はDDの「前」だよ!
後継者不在の中小企業にとって、M&Aを通じた第三者への事業の引継ぎは、事業承継の重要な手法の一つですが、中小企業経営者の中には、M&Aに関する知識を有しておらず、長年経営してきた自社を第三者に「売る」ことを躊躇する者も存在します。また、中小企業におけるM&Aが円滑に促進されるためには、仲介業者や金融機関などのM&A支援機関が、適切に支援を実施することが重要です。
こうした現状を踏まえ、経済産業省では、令和元年12月20日に策定・公表した「第三者承継支援総合パッケージ」に基づき、「中小M&Aガイドライン」を策定しました(令和2年3月31日公表、令和6年8月30日第3版公表)。
| 文書 | 時期 |
|---|---|
| 第三者承継支援総合パッケージ |
簡単にいうと
活性化協議会も事業承継・引継ぎ支援センターも各都道府県に設置、全国本部は中小機構。相談は無料だけど、計画策定では実費の一部負担が生じることもあるよ。
産業競争力強化法に基づく再生支援が行われています。
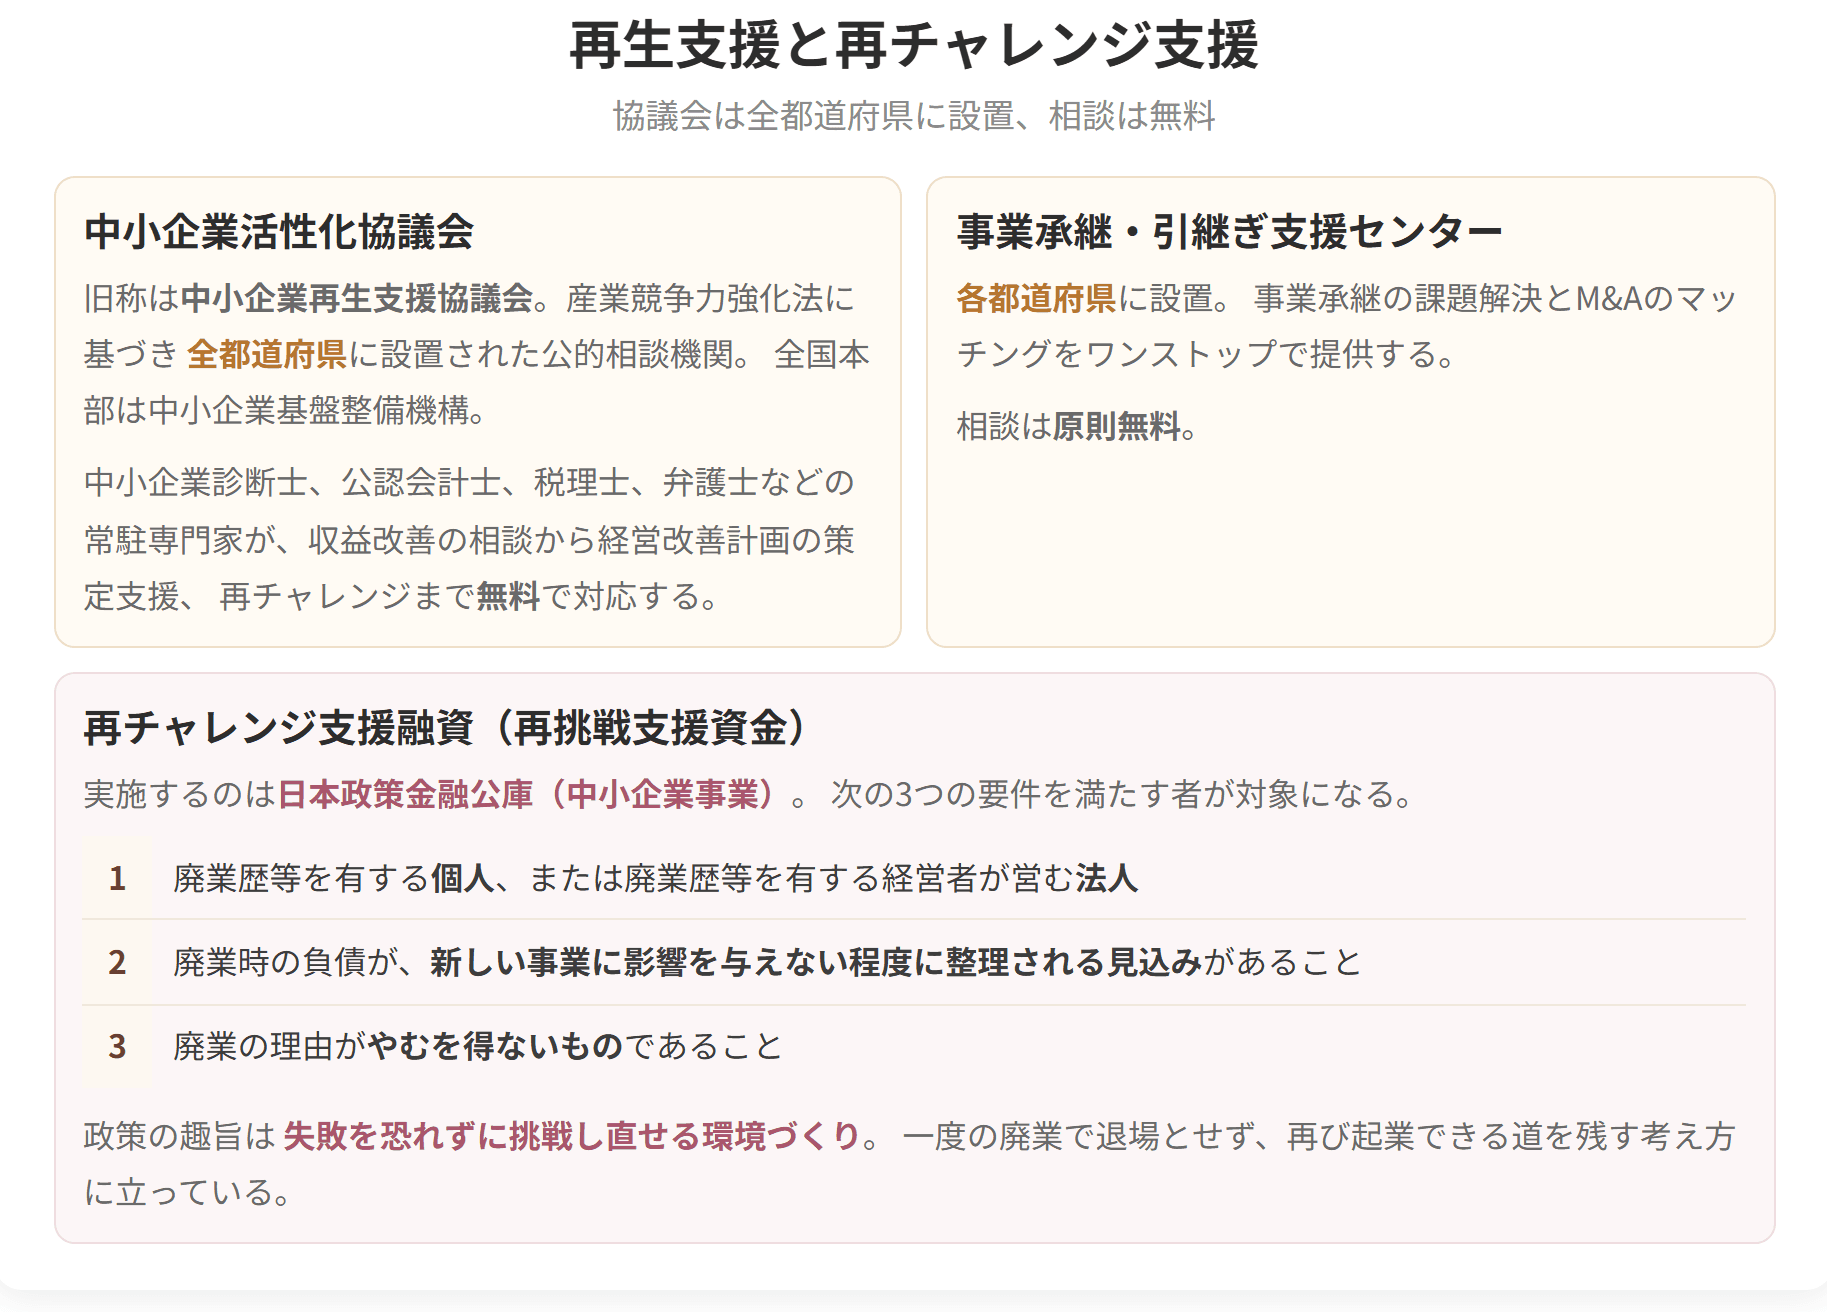
産業競争力強化法に基づき、各都道府県に設置された支援機関(相談機関)です(全国本部は中小企業基盤整備機構に設置されています)。
中小企業活性化協議会には、事業再生に関する知識と経験を持つ専門家が常駐し、中小企業者の収益力改善から再チャレンジまでの幅広い相談に対して、課題解決に向けた適切なアドバイスを実施します。また、相談案件のうち、財務や事業の見直しが必要な企業については、常駐専門家(必要に応じて、中小企業診断士、公認会計士、税理士、弁護士等の外部専門家と個別支援チームを編成)が、計画策定を支援します。
相談は無料ですが、計画策定の支援にあたっては、調査や外部専門家の費用について実費の一部負担が生じる場合もあります。
押さえどころは4つです。
| 項目 |
|---|

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
場面はこうです。後継者が、相続または贈与によって先代経営者から非上場株式等を受け取り、その会社を自分で経営していく。株式は経営承継円滑化法にもとづく都道府県知事の認定を受けたものであること、後継者は親族でなくてもよいこと、この2点が前提になります。条件を満たせば、後継者が納めるべき相続税・贈与税の納付が待ってもらえます。条件とは、雇用を5年平均で8割以上保つこと、現経営者が贈与のときに代表者を退くことなどです。そして後継者が亡くなった場合などには、待ってもらっていた税額がそのまま免除されます。
ただし枠があります。相続・贈与より前から後継者が持っていた議決権株式も頭数に入れたうえで、発行済完全議決権株式の総数の3分の2に届くところまで。それを超える部分は対象外です。
| 税目 | 猶予される割合 |
|---|---|
| 相続税 | 課税価格の80% |
| 贈与税 | 全額(100%) |
一般措置では相続税と贈与税で猶予割合が違うという点が最重要です。相続税は80%、贈与税は100%。
一般措置の要点を整理します。
| 項目 | 内容 |
|---|---|
| 対象株式 | 非上場株式等 |
| 認定 | 都道府県知事 |
| 後継者 | 親族外後継者も含む |
| 雇用要件 | 雇用の8割以上を5年間平均で維持 |
| 現経営者の要件 | 贈与時に代表者を退任 |
| 対象株式数の上限 | 発行済完全議決権株式総数の3分の2に達するまで |
| 免除 | 後継者が死亡した場合など |
「上場株式」ではなく「非上場株式」である点は、設例でも問われています。
こちらも期限が2つあります。経営承継円滑化法にもとづく「特例承継計画」を都道府県知事に出す期限が、平成30年(2018年)4月1日から令和9年(2027年)9月30日まで。そのうえで、非上場株式の贈与・相続が平成30年(2018年)1月1日から令和9年(2027年)12月31日までに行われていることが条件です。
従前の措置も一般措置として存在していますが、特例措置については一般措置と比べて以下の点で大きく優遇されます。
1)経営環境変化に対応した減免制度の導入
後継者が自主廃業や売却を行う際、経営環境の変化により株価が下落した場合でも、承継時の株価をもとに贈与・相続税が納税されていたところ、売却時や廃業時の評価額をもとに納税額を再計算します。これにより、承継時の株価をもとに計算された納税額との差額を減免します。
2)対象株式数の上限撤廃、猶予割合を100%に拡大
これまで対象になる株式数には上限が設けられていましたが、これを取り払いました。あわせて相続税の納税猶予割合も引き上げ、100%まで広げています。これにより、事業承継時の贈与税・相続税の支払い負担はゼロとなります。
3)雇用要件の抜本的見直し
従来は、適用後5年の平均で雇用を8割以上保てなければ、猶予されていた税額を全額納めなければなりませんでした。しかし人手不足が深刻ないま、この線引きは実情に合いません。そこで条件をゆるめ、5年平均8割に届かなくても猶予を続けられるようになりました。ただし届かなかった理由が経営の悪化などである場合は、認定支援機関から指導・助言を受けることが求められます。
4)対象者の制限の大幅な緩和
もともとは「先代1人から後継者1人へ」という一対一の受け渡しだけが対象でした。これが広がり、親族以外も含めた複数の株主から、代表者となる後継者へ引き継ぐ形も使えるようになりました。受け手の後継者は最大3人までです。
| 項目 | 一般措置 | 特例措置 |
|---|---|---|
| 事前の計画策定 | 不要 | 特例承継計画の提出が必要(2018年4月1日〜2027年9月30日) |
| 適用期限 | なし(恒久措置) | 2018年1月1日〜2027年12月31日の贈与・相続 |
| 対象株式数の上限 | 発行済完全議決権株式総数の3分の2まで | 上限撤廃(全株式) |
| 相続税の猶予割合 | 80% | 100% |
| 贈与税の猶予割合 | 100% | 100% |
| 雇用確保要件 | 8割以上を5年間平均で維持(未達なら全額納付) | 未達成でも猶予を継続可能(経営悪化等が理由の場合は認定支援機関の指導助言が必要) |
| 承継の形態 | 一人 → 一人 | 複数の株主 → 最大3人の後継者 |
| 経営環境変化への対応 | なし | 減免制度あり |
特例措置は「期限付きで大幅に優遇する」代わりに「計画の提出を求める」という設計です。
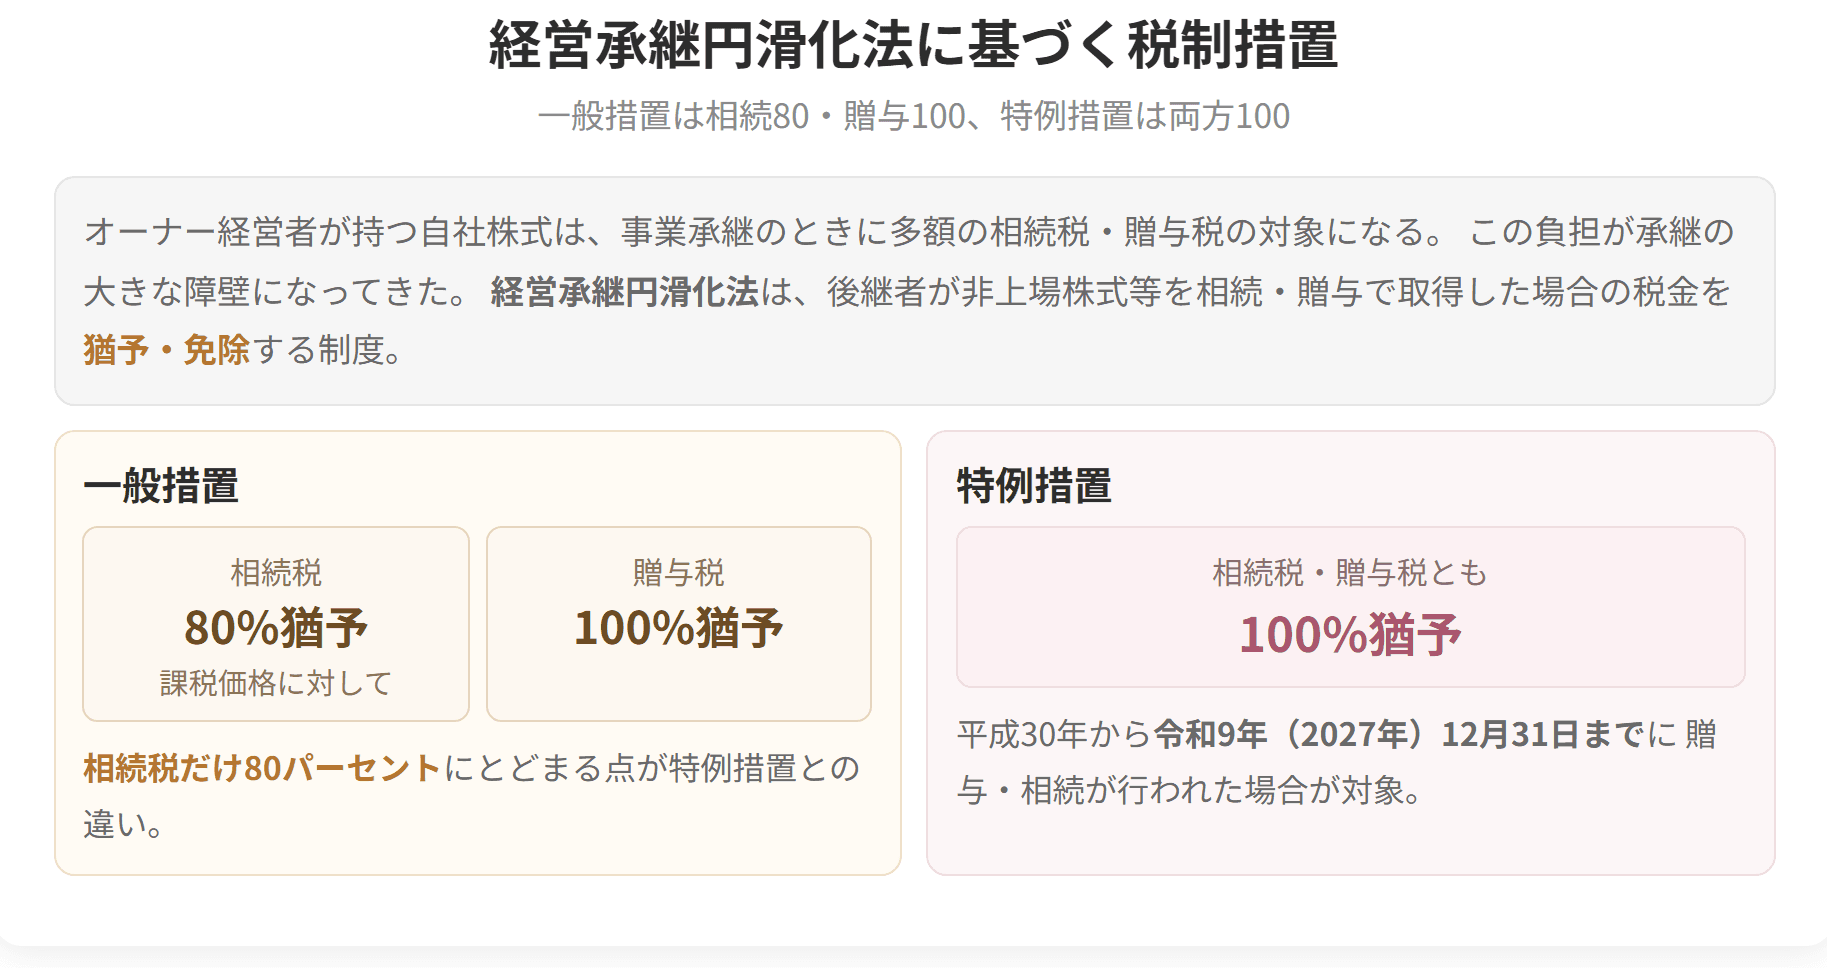
経営承継円滑化法に基づく税制措置

試験のポイント
宅地400㎡・建物800㎡という数字が押さえどころです。宅地のほうが小さいという関係を取り違えないようにしてください。
そして相続時精算課税制度とは併用できるが、小規模宅地等の特例とは選択適用という区別も重要です。
相続時精算課税制度
贈与税の申告のときに「相続時精算課税選択届出書」などを添えて出すと使える制度です。贈与の時点では軽くした贈与税だけを納め、最終的な清算は相続のときに相続税でまとめて行います(原則として、60歳以上の父母・祖父母から18歳以上の子・孫へ財産を贈与した場合が対象)。なお、事業承継税制の適用を受ける場合、60歳以上の贈与者から、18歳以上の後継者への贈与も相続時精算課税制度の対象となる(贈与者の子や孫でない場合でも適用可能)。
小規模宅地等の特例(事業用)
特定事業用宅地等について、相続税を計算するときの価額を80%削ってくれる特例です。上限は400㎡。事業を続けることなどが条件になります。
小規模宅地等の特例も400㎡・80%減額という数字なので、個人版事業承継税制の宅地400㎡と混同しないように、「選択適用になるのは、どちらも400㎡の宅地を対象にしているから」と理解しておくと整理できます。
会社法の原則はこうです。通知を出しても5年以上届かないまま、しかもその株主が5年にわたり剰余金の配当を受け取っていない。この2つがそろってはじめて、その株式を競売にかけるか売却する(自社で買い取る場合を含む)手続きに進めます。他方で、「5年」という期間の長さが、事業承継の際の手続利用のハードルになっているという面もありました。
そこで、これらを踏まえ、非上場中小企業者のうち、事業承継ニーズの高い株式会社に限り、都道府県知事による認定を受けること等の要件を満たした場合、この「5年」という期間を「1年」に短縮する特例(会社法特例)が令和3年8月2日に創設されました。
| 区分 | 期間 |
|---|---|
| 会社法の原則 | 5年 |
| 経営承継円滑化法の特例 | 1年(都道府県知事の認定等が必要) |
5年 → 1年という短縮と、令和3年8月2日という創設時期が押さえどころです。ここでも認定するのは都道府県知事です。
後継者に事業を引き継ぐ場合、「中小企業における経営の承継の円滑化に関する法律」に基づき、事業承継円滑化に向けた金融や税制などの総合的な支援を受けることができる。事業承継税制については、この法律における経済産業大臣(都道府県知事)の認定を受けた【A】の後継者が対象となる。
ア 資本金5,000万円以下の法人企業
イ 資本金1億円以下の法人企業
ウ 資本金3億円以上の法人企業
エ 非上場中小企業
答え:エ
事業承継税制では、「非上場」の株式等に係る相続税・贈与税の納税が猶予されます。
資本金の金額ではなく、上場しているかどうかが判断基準です。
理由は明快です。上場株式なら市場で売却して納税資金を作れますが、非上場株式は売ろうにも買い手がいない。換金できない資産に課税されて事業が続けられなくなるという事態を防ぐための制度だからです。
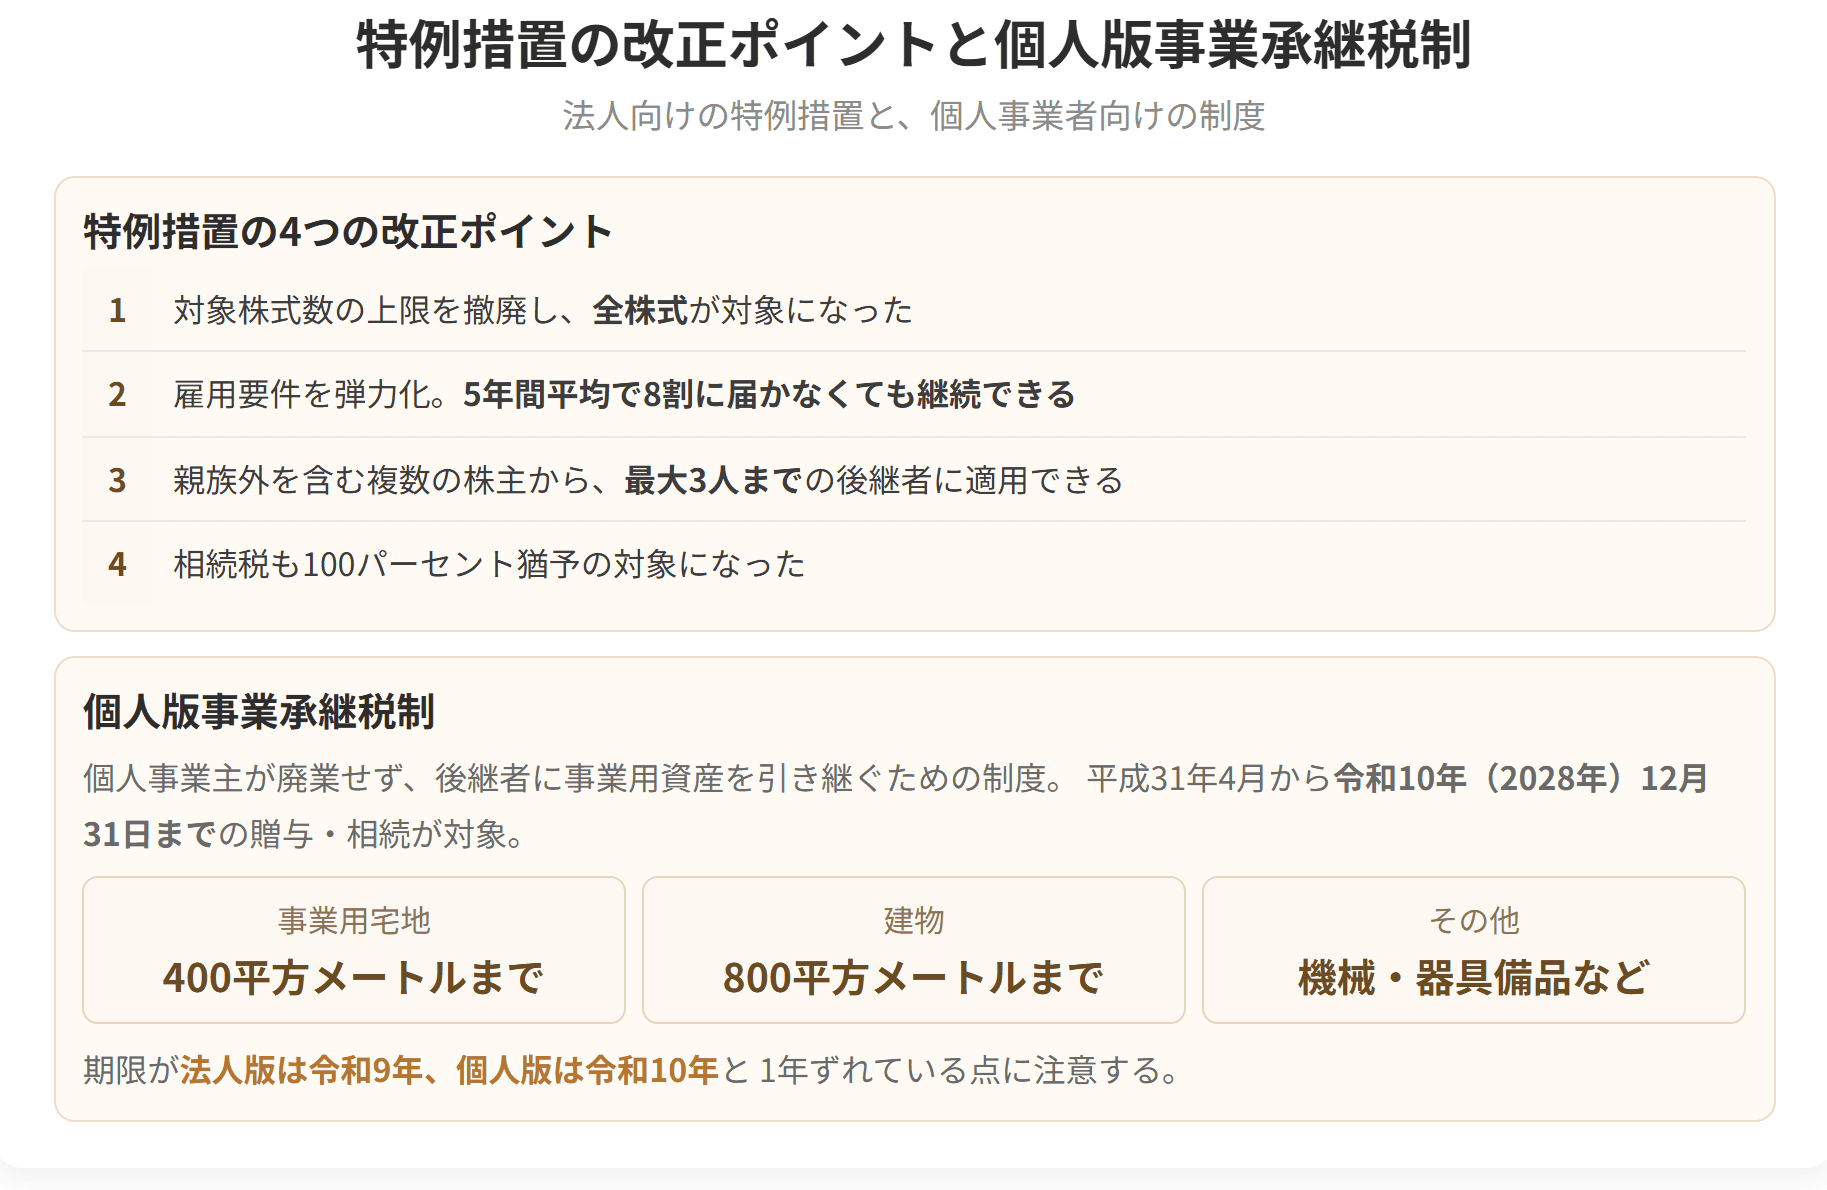
特例措置の改正ポイントと個人版事業承継税制
試験のポイント
| 株式、事業用資産、資金など |
| 知的資産 | 目に見えにくい経営資源・強み(技術、ノウハウ、顧客との関係、ブランド、信用など) |
「人・資産・知的資産」の3つが、そのまま出題されます。
とくに知的資産=目に見えにくい経営資源・強みという定義は重要です。事業承継は株や設備を渡すだけでは終わらない。技術やノウハウ、取引先との信頼関係といった見えない財産をどう引き継ぐかが本質だ、というメッセージです。
第2章で見た「事業承継の際に問題になりそうなこと」で、「後継者の経営能力」(28.0%)が税や株の問題より上位だったことを思い出してください。あれはまさに「人(経営)」の承継の難しさを表した数字でした。また「技術・ノウハウの承継」(15.6%)は「知的資産」の承継そのものです。
同ガイドラインでは、「事業承継に向けた5つのステップ」があげられています。
| ステップ | 内容 |
|---|---|
| ステップ1 | 事業承継に向けた準備の必要性の認識 |
| ステップ2 | 経営状況・経営課題等の把握(見える化) |
| ステップ3 | 事業承継に向けた経営改善(磨き上げ) |
| ステップ4 | 事業承継計画策定(親族内・従業員承継)/M&Aの工程(社外への引継ぎ) |
| ステップ5 | 事業承継の実行(親族内・従業員承継)/M&Aの実行(社外への引継ぎ) |
| (その後) | ポスト事業承継(成長・発展) |
※ステップ2とステップ3は「プレ承継」と位置づけられています。
※ステップ3の注記:親族内・従業員承継において、後継者が決まっている場合には、後継者と事業承継計画を策定して磨き上げを進めることも望ましい。
ステップ4以降で道が2つに分かれるのが、この図の最大の特徴です。
| 承継の形態 | ステップ4 | ステップ5 |
|---|---|---|
| 親族内・従業員承継 | 事業承継計画策定 | 事業承継の実行 |
| 社外への引継ぎ | M&Aの工程 | M&Aの実行 |
そしてステップ1〜3は共通です。誰に継がせるにせよ、まず必要性を認識し(1)、見える化し(2)、磨き上げる(3)。この3つは「プレ承継」としてひとまとめにされています。
「見える化」と「磨き上げ」という2つのキーワードは、括弧書きも含めて覚えてください。そして最後が「ポスト事業承継(成長・発展)」。承継はゴールではなく、その後の成長が目的だ、という位置づけです。
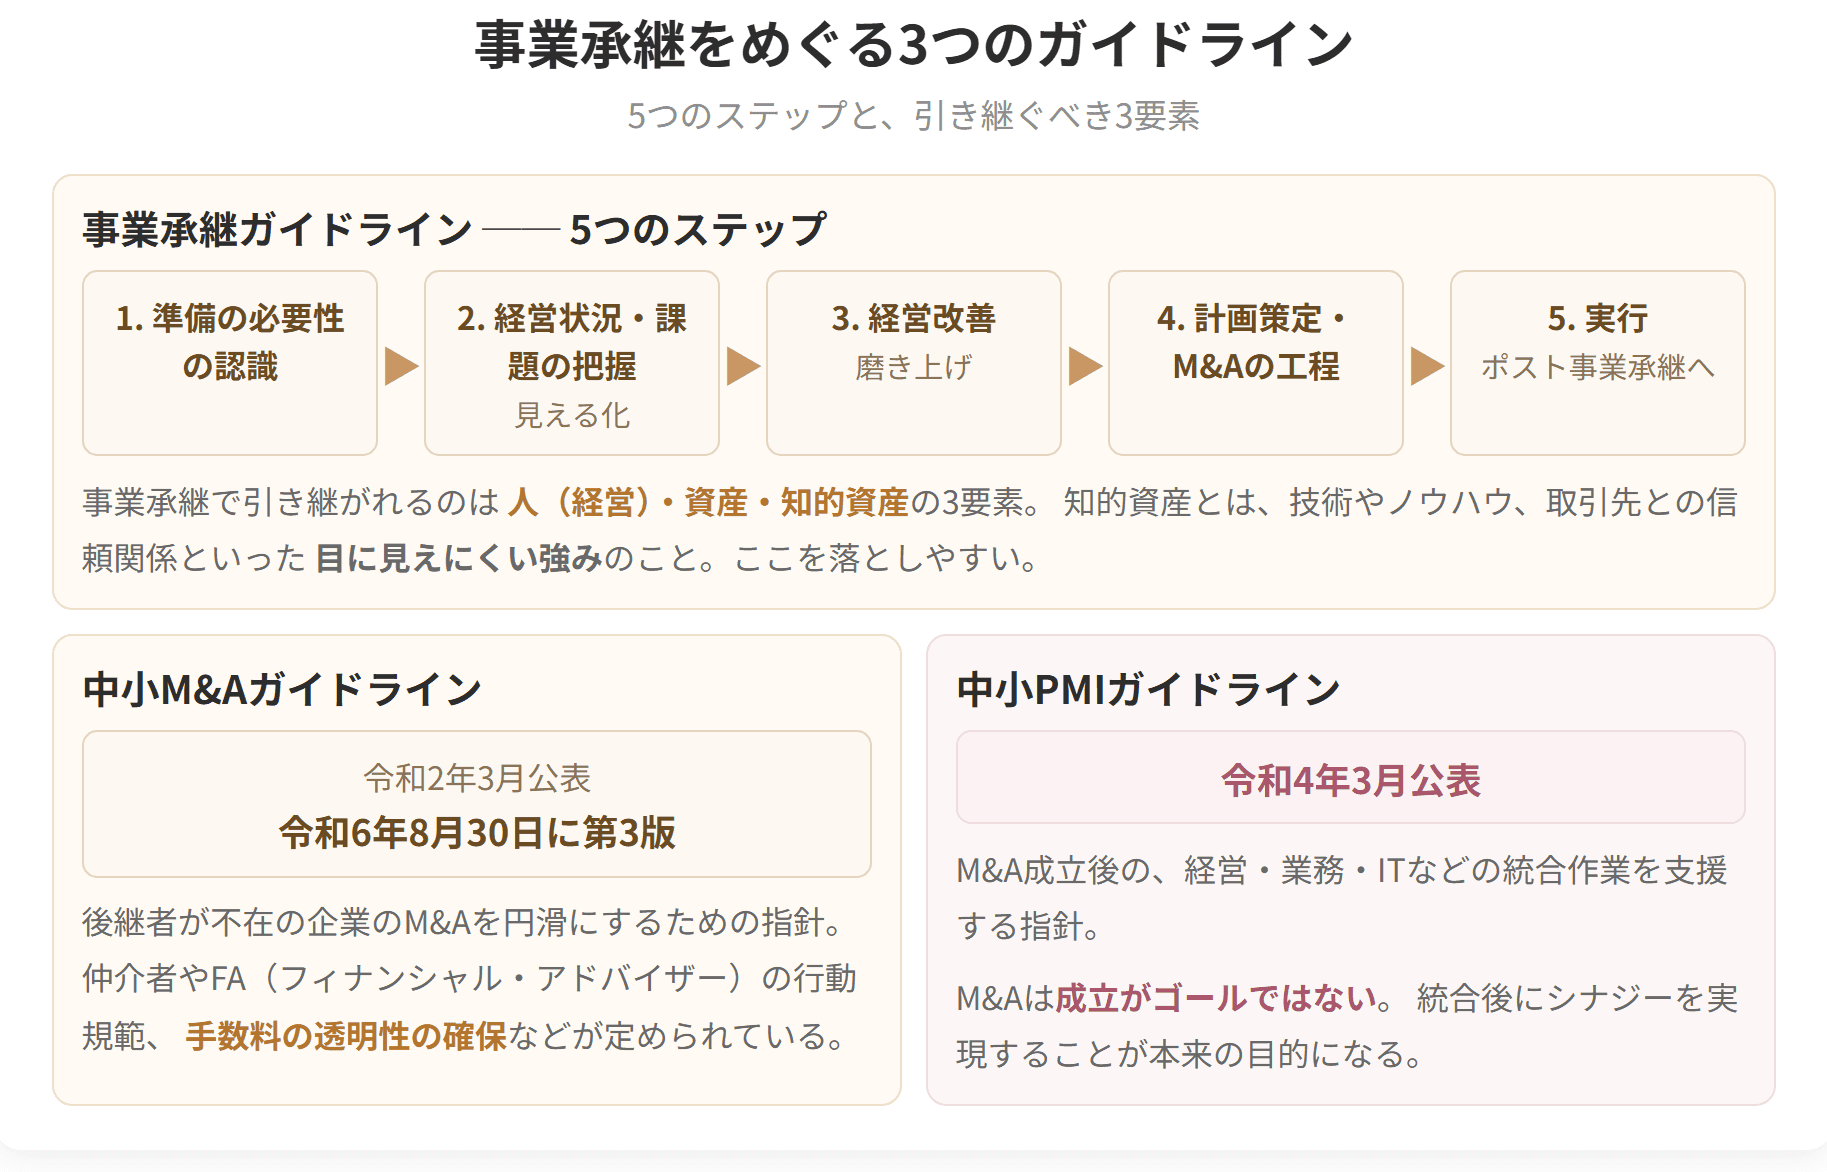
事業承継をめぐる3つのガイドライン
試験のポイント
| 中小M&Aガイドライン(初版) | 令和2年3月31日 |
| 中小M&Aガイドライン(第3版) | 令和6年8月30日 |
一般的に、中小M&Aは次の流れに沿って進むことが多く、各工程において「主な支援機関」が支援を行うことが多い(実際には、個別の事例において、これら以外の支援機関が支援を行うケースもあります)。
| 工程 | 中小企業の動き | 主な支援機関 |
|---|---|---|
| ― | 後継者不在 | ― |
| ― | 身近な支援機関に相談 | 商工団体、税理士(顧問)、金融機関、中小企業診断士(コンサルタントや経営指導員)、公認会計士、弁護士、M&A専門業者、センター |
| (1) | 意思決定 | 同上 |
| (2)-1/(2)-2 | 仲介者・FAを選定する場合/しない場合 | ― |
| (3) | バリュエーション(企業価値評価・事業価値評価) | 公認会計士(特に厳密なバリュエーションを要する場合)、税理士、金融機関、M&A専門業者、センター(外部専門家を活用) |
| (4) | 譲り受け側の選定(マッチング) | M&A専門業者、金融機関、M&Aプラットフォーマー、センター |
| (5) | 交渉 | 弁護士(代理人として交渉を委任する場合)、M&A専門業者、金融機関、センター |
| (6) | 基本合意の締結 | ― |
| (7) | デュー・ディリジェンス(DD) | 公認会計士(財務DD)、中小企業診断士(ビジネスDD)、弁護士(法務DD)、センター |
| (8) | 最終契約の締結 | 弁護士(契約内容等の法的なチェックを要する場合)、M&A専門業者、金融機関、センター |
| (9) | クロージング | 同上 |
| (10) | クロージング後(ポストM&A) | 士業等専門家、M&A専門業者、金融機関 |
※ 事業承継・引継ぎ支援センターを「センター」として記載しています。また、FA(フィナンシャル・アドバイザー)とは、譲り渡し側または譲り受け側の一方との契約に基づいてマッチング支援等を行う支援機関のことをいいます。
① 仲介者とFAの違い
FAは「一方との契約」に基づいて支援します。対して仲介者は両方の間に立つ立場です。利益相反が生じうるため、どちらの立場なのかを明示することがガイドラインで求められています。
② デュー・ディリジェンス(DD)の分担
| DDの種類 | 担当する専門家 |
|---|---|
| 財務DD | 公認会計士 |
| ビジネスDD | 中小企業診断士 |
| 法務DD | 弁護士 |
ビジネスDDが中小企業診断士の役割とされている点は、受験生として意識しておきたいところです。
③ 工程の順番
意思決定 → バリュエーション → マッチング → 交渉 → 基本合意 → DD → 最終契約 → クロージング → ポストM&A
とくに基本合意の締結がDDの「前」である点が重要です。おおまかに合意してから詳しく調べる、という順序になっています。
M&Aの「成功」は、その成立でなく、M&Aの目的として当初に期待された効果を実現できるかどうかによります。比較的実績が蓄積されている大企業のM&Aでは、PMIの取組が重要視されています。
PMIとは、POST MERGER INTEGRATIONの略語であり、主にM&A成立後に行われる統合作業をいいます。
中小企業庁は、令和4年3月17日に、中小企業におけるPMIの「型」として、中小PMIガイドラインを策定・公表しました。
第3章で学んだPMIの数字を思い出してください。
| 時点 | 最も多い取組 |
|---|---|
| M&A成立前 | 相手先経営者とのコミュニケーションを通じた相互理解(56.1%) |
| M&A成立後 | 相手先従業員とのコミュニケーションを通じた相互理解(45.4%) |
| ガイドライン | 策定 | 時期 | 扱う範囲 |
|---|---|---|---|
| 事業承継ガイドライン | 中小企業庁 | ― | 事業承継全体(人・資産・知的資産、5つのステップ) |
| 中小M&Aガイドライン | 経済産業省 | 令和2年3月31日(第3版は令和6年8月30日) | M&Aの進め方(10工程と支援機関) |
| 中小PMIガイドライン | 中小企業庁 | 令和4年3月17日 | M&A成立後の統合作業 |
時系列で並べると「承継全体 → M&Aのやり方 → M&A後の統合」と、扱う範囲が狭く深くなっていきます。策定主体が中小M&Aガイドラインだけ経済産業省である点も、細かいですが違いとして押さえておきましょう。
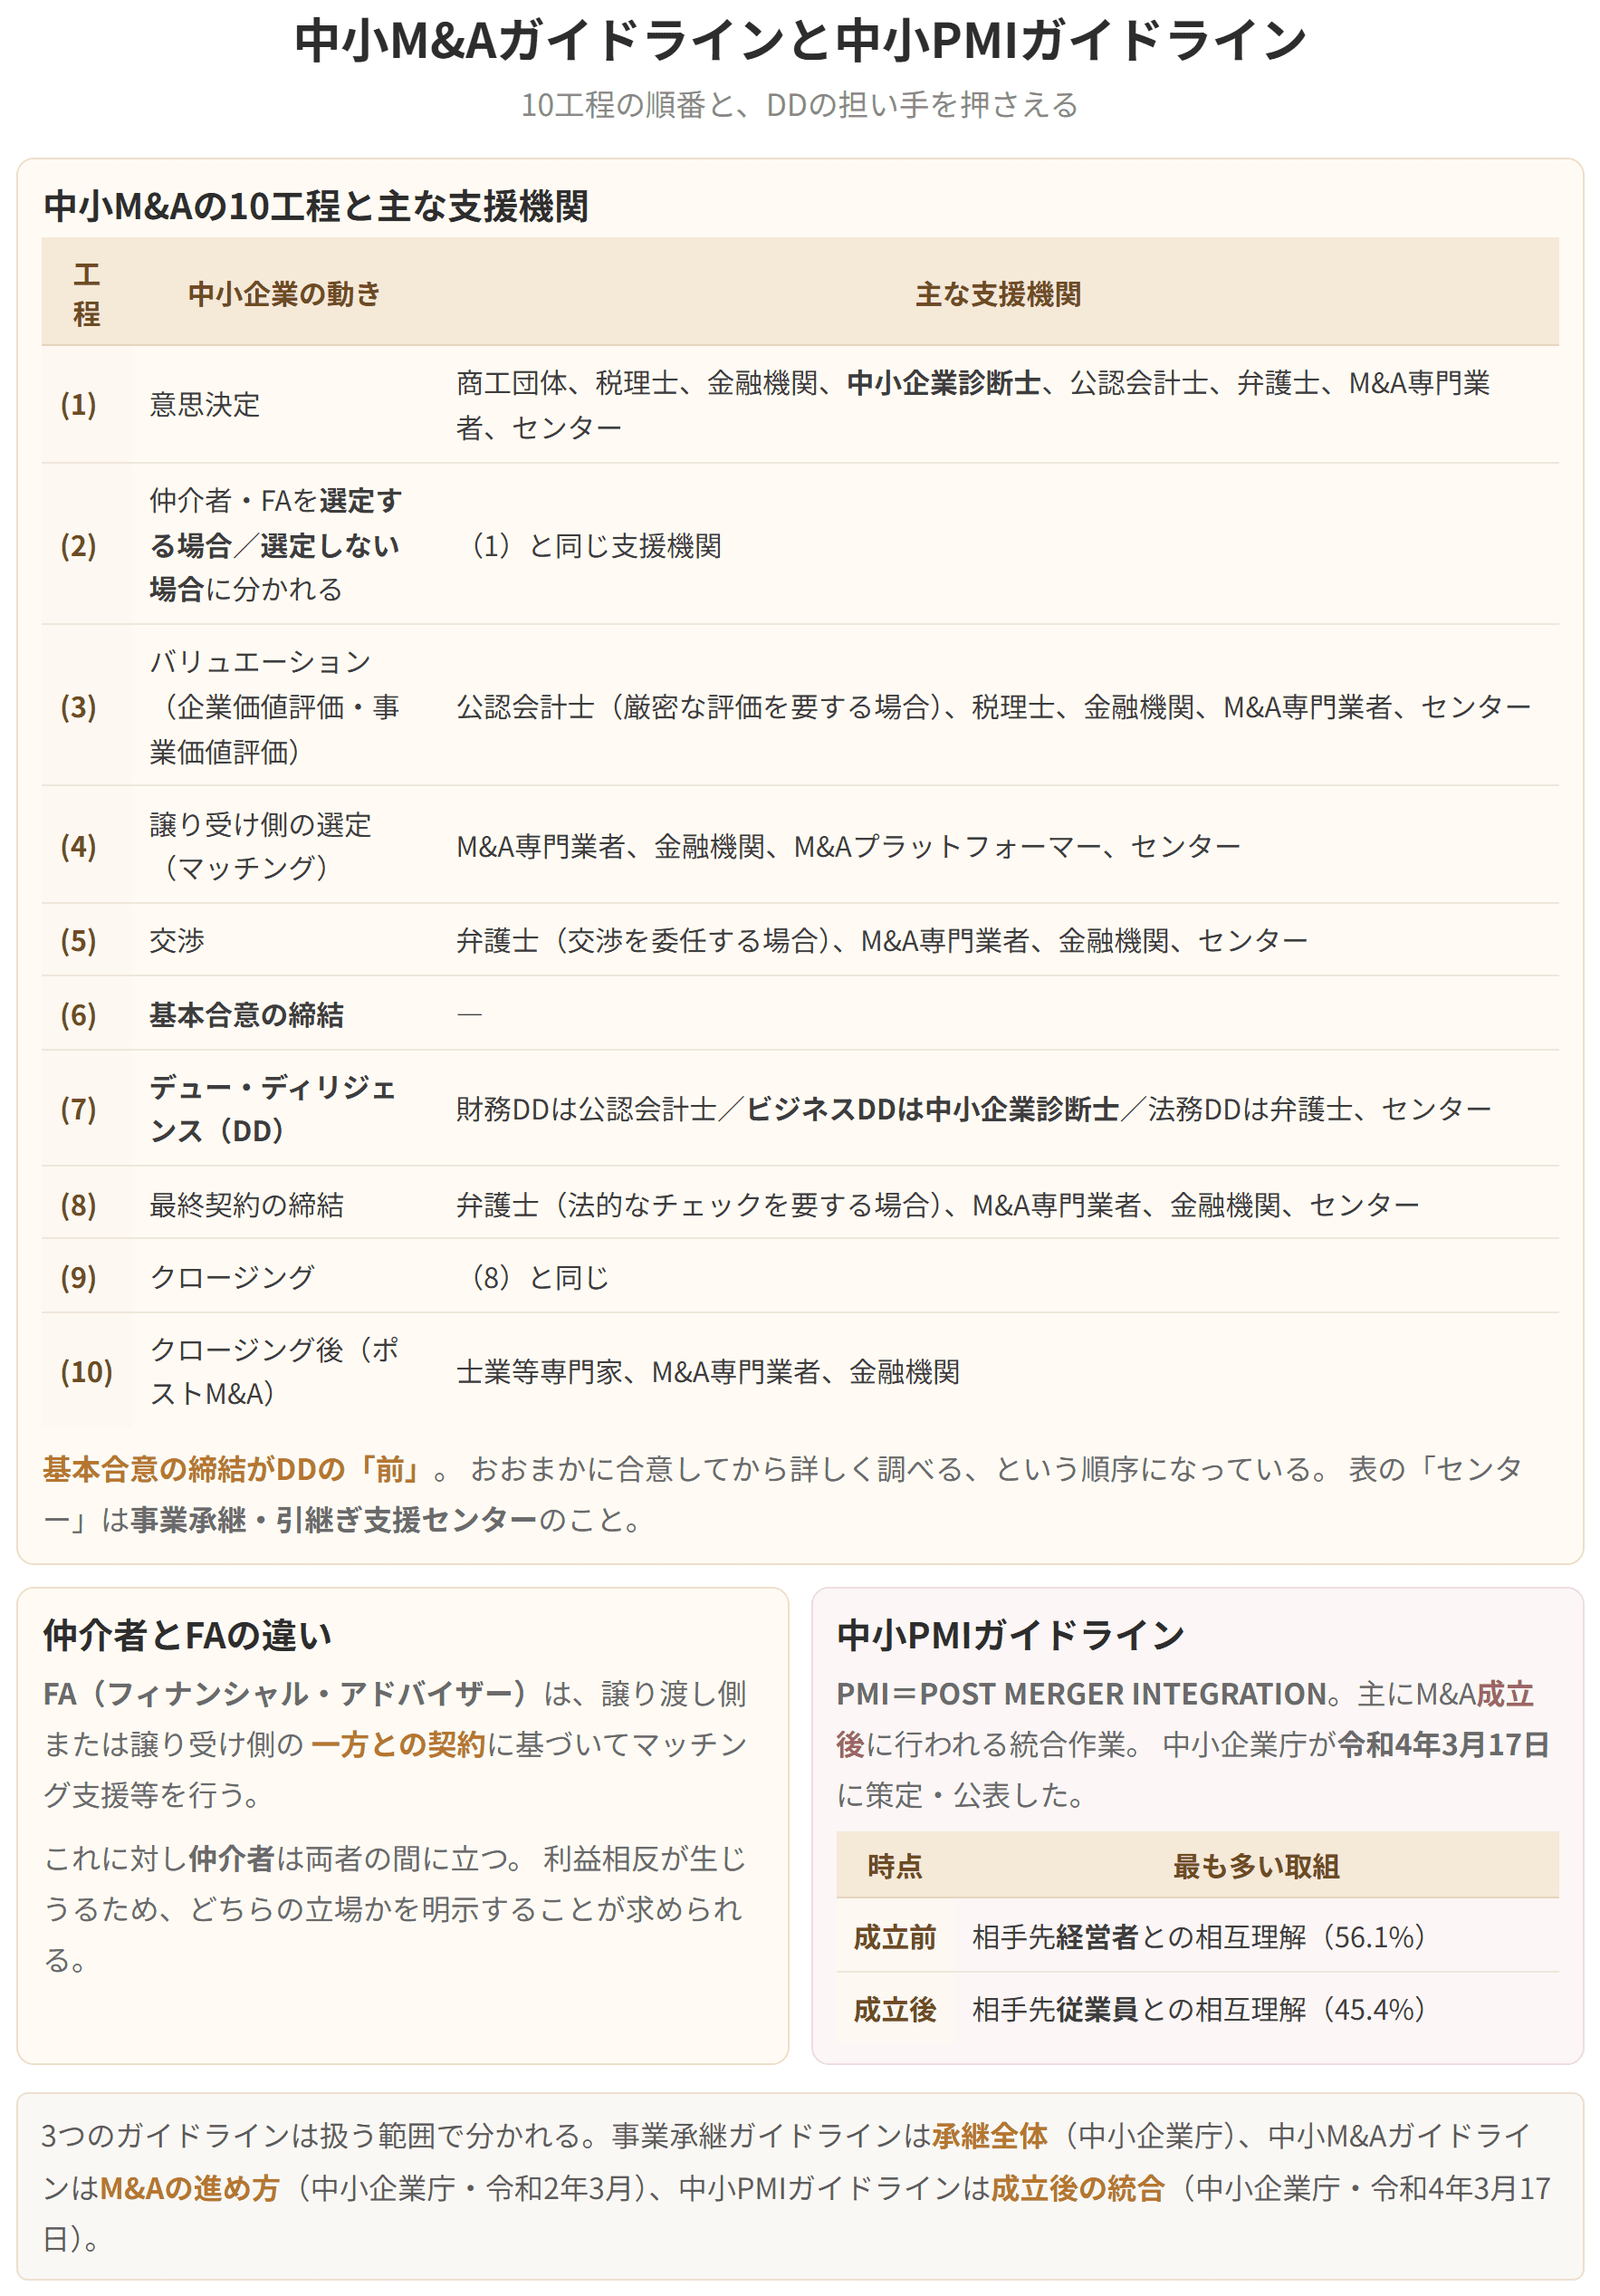
中小M&Aガイドラインと中小PMIガイドライン
試験のポイント
| 根拠法 | 産業競争力強化法 |
| 設置 | 各都道府県(全国本部は中小企業基盤整備機構) |
| 支援の範囲 | 収益力改善から再チャレンジまで |
| 費用 | 相談は無料。計画策定では実費の一部負担が生じる場合もある |
「相談は無料だが、計画策定では費用がかかる場合がある」という但し書きが、そのまま設問になります。「すべて無料」とする選択肢は誤りです。
また、個別支援チームに中小企業診断士が含まれる点も確認しておきましょう。
第2章で学んだとおり、中小企業再生支援協議会は2022年4月1日より中小企業活性化協議会として再編されました。相談件数は2022年度に6,409件と過去最多水準に達しています。
中小企業者等の事業引継ぎや事業承継を円滑に進めるため、各都道府県に設置された事業承継・引継ぎ支援センター(産業競争力強化法に基づき、中小企業者等の後継者マッチング等をワンストップで支援するために設立された専門機関で、全国本部は中小企業基盤整備機構に設置されている)が課題解決に向けて助言、情報提供、マッチング支援等を行います。相談は原則として無料です。
| 項目 | 内容 |
|---|---|
| 根拠法 | 産業競争力強化法 |
| 設置 | 各都道府県(全国本部は中小企業基盤整備機構) |
| 役割 | 後継者マッチング等をワンストップで支援 |
| 支援内容 | 助言、情報提供、マッチング支援等 |
| 費用 | 相談は原則として無料 |
第4章で学んだとおり、事業承継・引継ぎ支援センターは事業引継ぎ支援センター(第三者承継支援)に事業承継ネットワーク(親族内承継支援)の機能を統合し、2021年4月より活動を開始しました。2022年度の相談社数は14,414社、成約件数は1,681件です。また後継者人材バンク事業を実施しているのもこのセンターです。
| 項目 | 中小企業活性化協議会 | 事業承継・引継ぎ支援センター |
|---|---|---|
| 根拠法 | 産業競争力強化法 | 産業競争力強化法 |
| 設置 | 各都道府県(全国本部は中小機構) | 各都道府県(全国本部は中小機構) |
| 目的 | 事業再生(収益力改善から再チャレンジまで) | 事業承継・引継ぎ(後継者マッチング等) |
| 費用 | 相談は無料(計画策定は実費一部負担の場合あり) | 相談は原則として無料 |
どちらも産業競争力強化法に基づき、各都道府県に設置され、全国本部は中小企業基盤整備機構という骨格が共通しています。違うのは目的です。「潰れそうな会社を立て直す」のが活性化協議会、「継ぐ人を探す」のがセンターと覚えてください。
いったん事業に失敗したことにより、再起を図るうえで、困難な状況に直面している中小企業に対して、日本政策金融公庫(中小企業事業)が、再チャレンジに必要な資金の融資(設備資金、運転資金)を行っています。
次のいずれの要件にも該当し、かつ、新たに開業する者または開業後おおむね7年以内の者が対象となります。
1. 廃業歴等を有する個人、または廃業歴等を有する経営者が営む法人であること
2. 廃業時の負債が新たな事業に影響を与えない程度に整理される見込み等であること
3. 廃業の理由・事情がやむを得ないもの等であること
押さえどころは3つです。
「おおむね7年以内」という期間は、前に学んだ女性、若者/シニア起業家支援資金と同じです。
| 制度 | 期間 |
|---|---|
| 女性、若者/シニア起業家支援資金 | 新規開業しておおむね7年以内 |
| 再チャレンジ支援融資制度 | 新たに開業する者または開業後おおむね7年以内 |
| 中小企業等経営強化法の創業支援 | 創業して5年未満 |
そして3つの要件をすべて満たす必要がある点、とくに「廃業の理由・事情がやむを得ないもの等であること」という条件に注意してください。どんな失敗でも支援されるわけではありません。
第4章で見たとおり、日本の開業率は低下傾向にあり、起業者数も減っています。一度の失敗が再起を阻むことのないよう、失敗した人がもう一度挑戦できる環境をつくることは、新陳代謝を高めるうえでも重要な政策課題です。
再生支援と再チャレンジ支援
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
