第6章 中小企業施策
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「中小企業の定義」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る第6章の締めくくりは小規模企業対策です。小規模企業対策におけるポイントは、法律対策の小規模事業者支援法(商工会及び商工会議所による小規模事業者の支援に関する法律)、小規模企業共済制度、一般対策の小規模事業者経営改善資金融資制度(マル経融資)などです。これに小規模事業者持続化補助金を加えた4本が、この節の柱になります。
覚えどころは、商工会・商工会議所がすべての入口になっていることです。
そして小規模企業共済制度。これまでに学んだ中小企業退職金共済制度と中小企業倒産防止共済制度(経営セーフティ共済)とあわせて3類型の共済制度を比較する表が、この科目の定番の出題材料です。最後に一覧でまとめますので、必ず押さえてください。


簡単にいうと
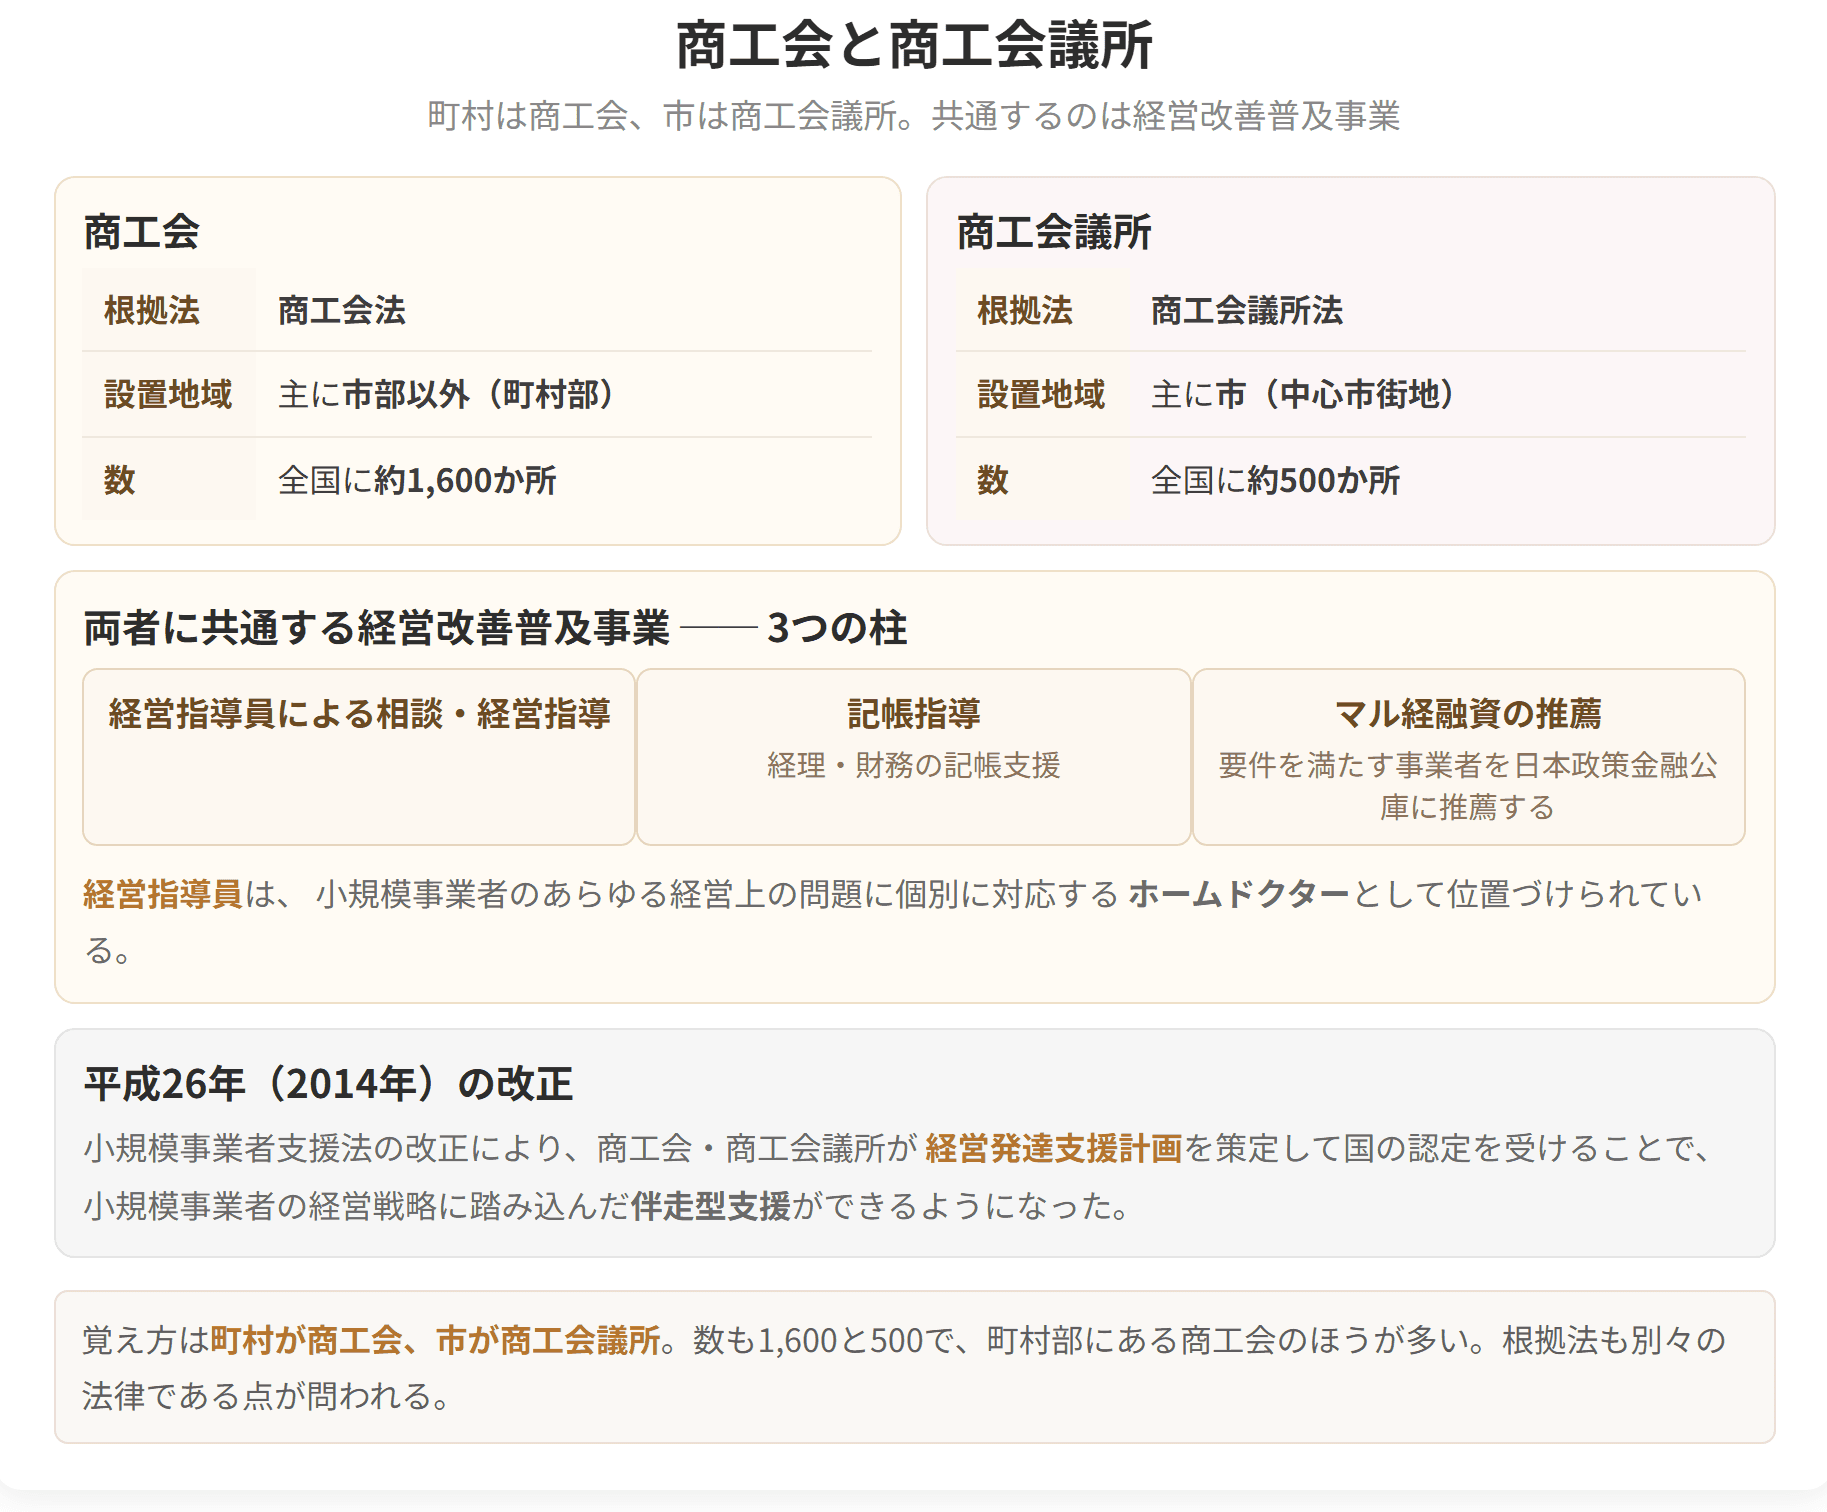
商工会は主に町村地域に約1,600か所、商工会議所は主に市地域に約500か所。経営発達支援計画を認定するのは経済産業大臣だよ!
小規模企業対策の現場を実際に担っているのは商工会や商工会議所です。その支援の力を底上げし、小規模事業者の経営基盤を厚くしていく。それがこの法律のねらいです。
よりどころとなる法律は別々で、商工会は商工会法、商工会議所は商工会議所法です。どちらも認可法人にあたります。性格としては地域の総合経済団体で、商工業をひととおり良くしていくこと、そしてそれを通じて世の中全体の暮らしを向上させることを目的としています。
| 団体 | 根拠法 | 主な地区 | 設立数 |
|---|---|---|---|
| 商工会 |

簡単にいうと
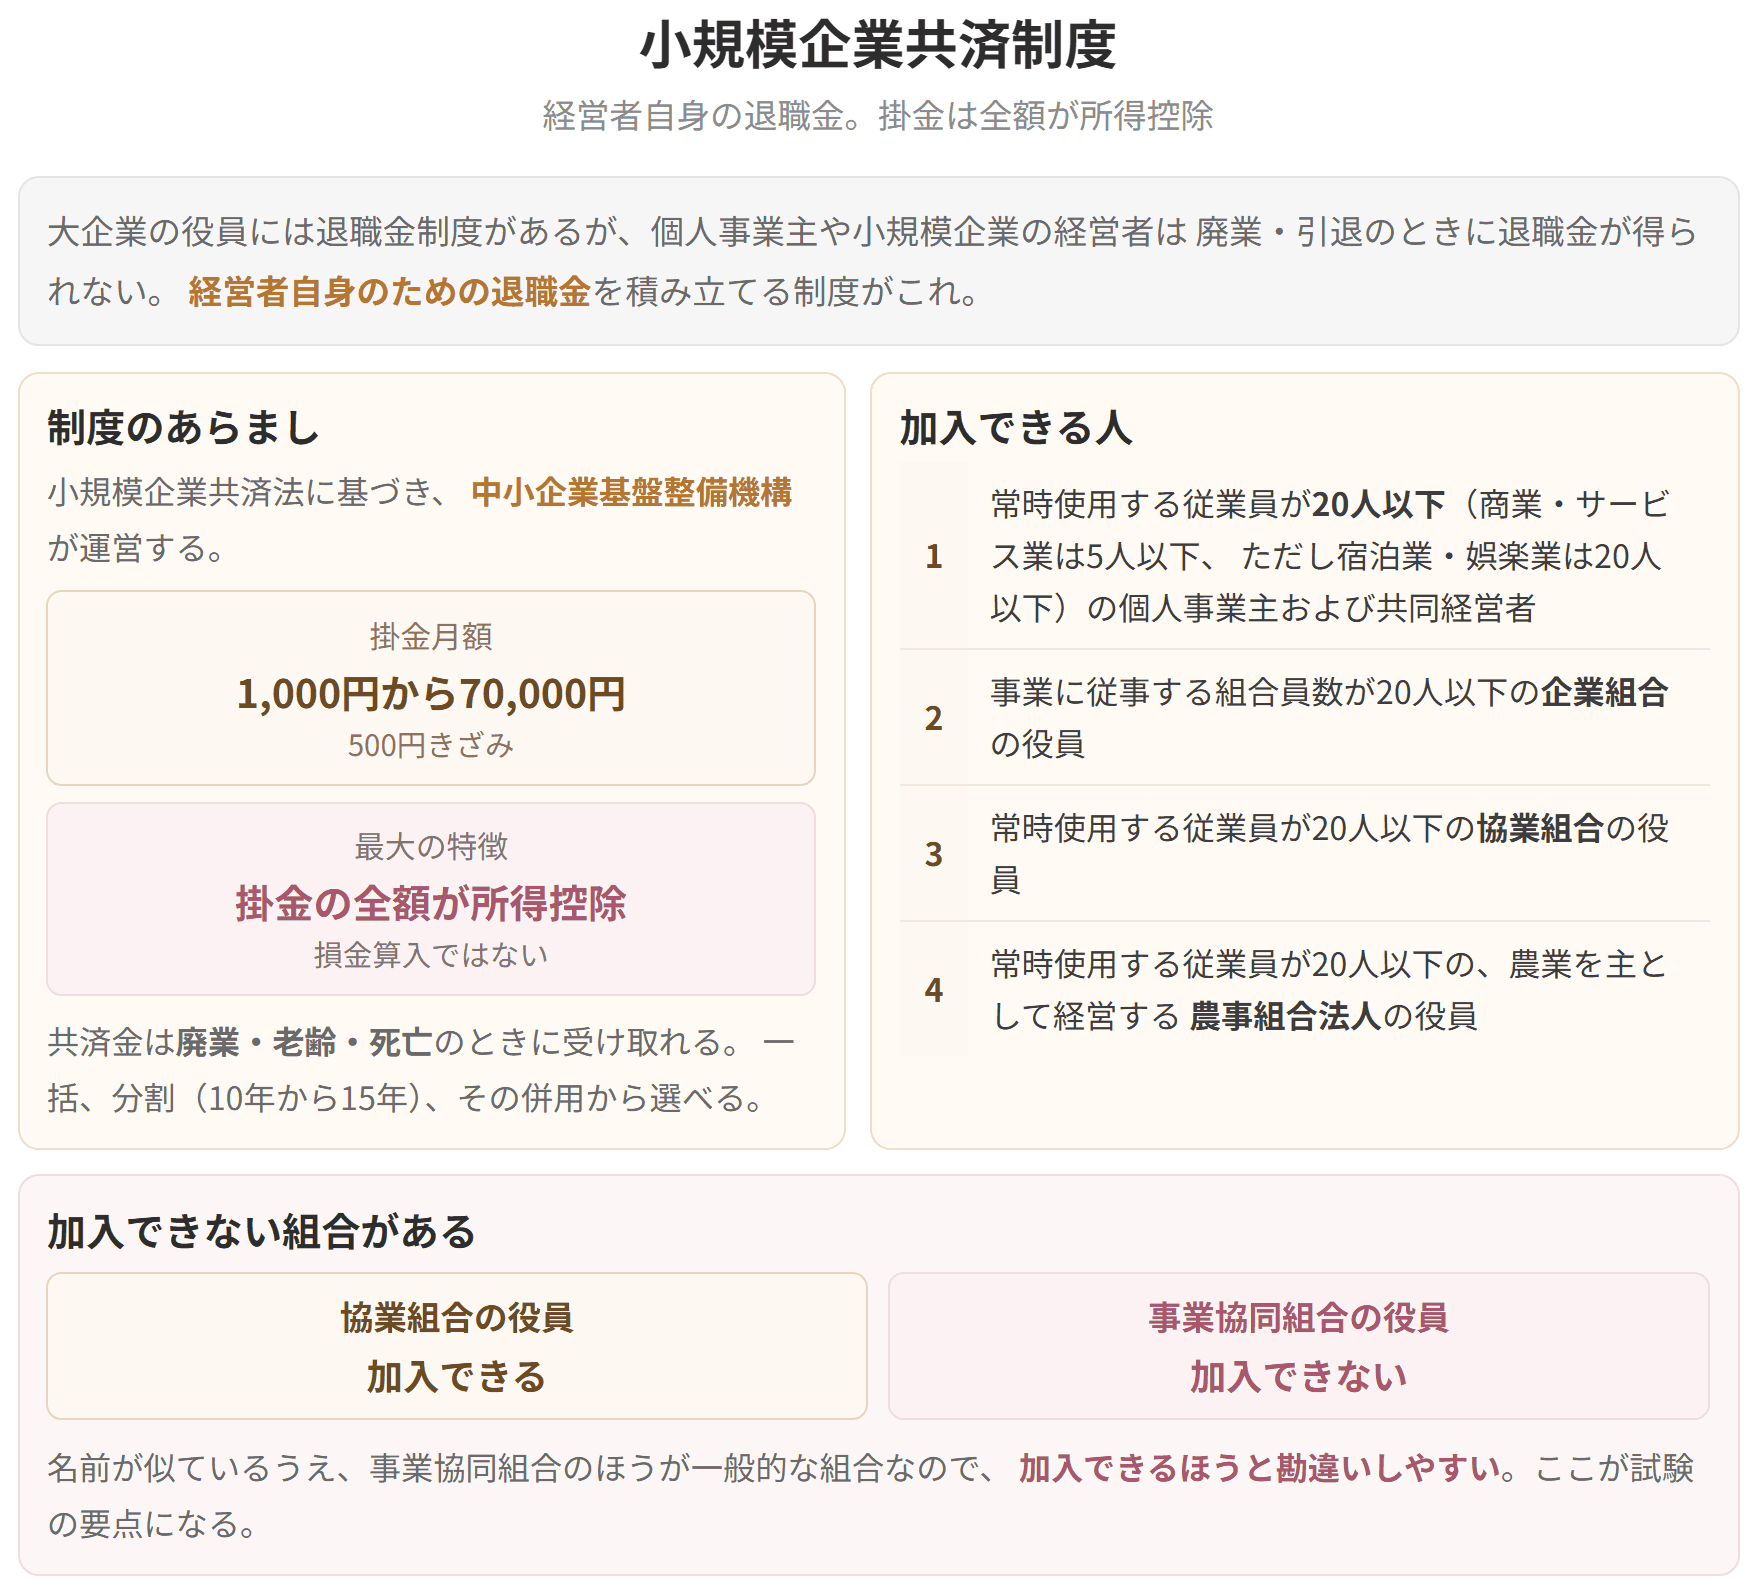
経営者の退職金共済。掛金は1,000円〜70,000円で全額「所得控除」。税額控除ではないところが引っかけだよ!
小規模企業共済法に基づき、小規模企業者の相互扶助の精神により、小規模企業者の福祉の増進と小規模企業の振興への寄与を目的とした経営者の退職金共済制度です。
運営しているのは中小企業基盤整備機構です。小規模企業者がふだんから掛金を積んでおき、廃業したときや役員を退いたときなど、決められた事由が生じた段階で共済金を受け取ります。受け取り方は一括でも分割でもかまいません。掛金は全額所得控除されます。さらに契約者貸付制度があり、それまでに納めた掛金の総額までなら、事業資金などを担保も保証人もなしで借りられます。
「経営者の退職金共済制度」という位置づけが最大の特徴です。中小企業退職金共済制度が従業員のためのものだったのに対し、こちらは経営者のためのものです。
| 項目 | 内容 |
|---|
簡単にいうと
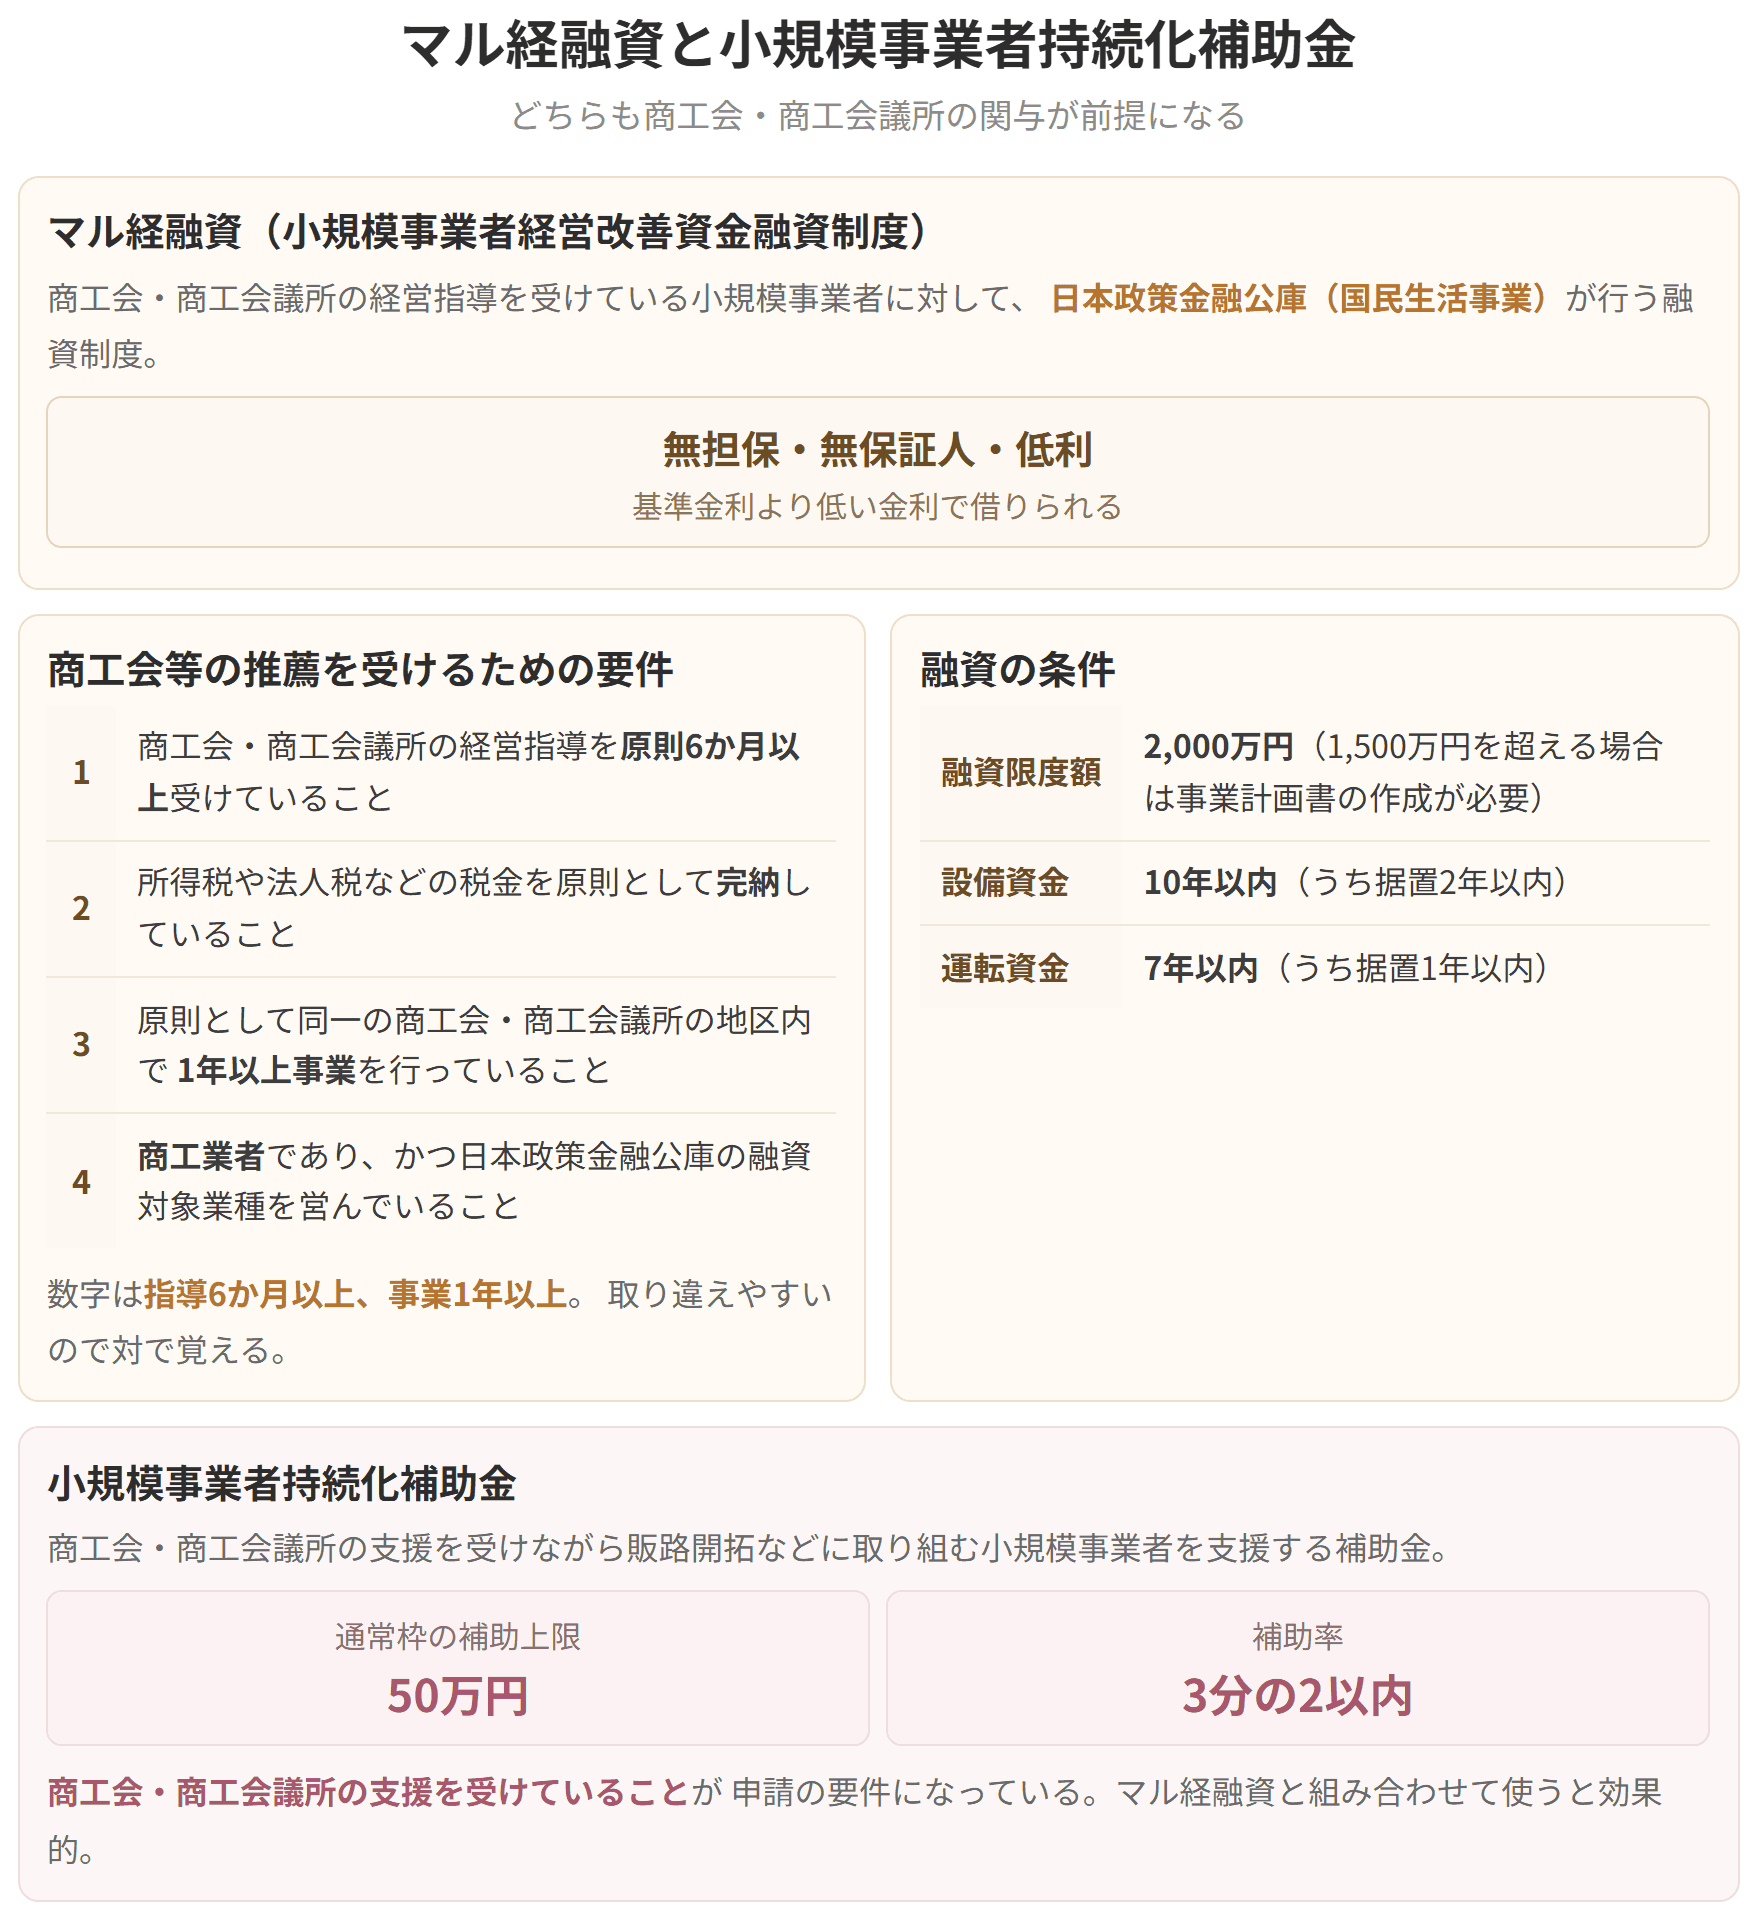
マル経は経営指導6か月以上・同一地区で1年以上・限度額2,000万円。持続化補助金は通常枠で上限50万円・補助率3分の2以内だよ!
商工会・商工会議所の行う経営改善普及事業を金融面から補完する、日本政策金融公庫(国民生活事業)が行う無担保・無保証人・低利(基準金利より低い)の融資制度です。
3つの特徴をまず押さえてください。
| 特徴 | 内容 |
|---|---|
| 実施主体 | 日本政策金融公庫(国民生活事業) |
| 担保・保証人 |

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 主に町村地域 |
| 約1,600か所 |
| 商工会議所 | 商工会議所法 | 主に市地域 | 約500か所 |
どちらも認可法人であり、地域の総合経済団体です。
数字の覚え方は「町村が多いから商工会も多い(約1,600)、市は少ないから商工会議所も少ない(約500)」。そして町村=商工会、市=商工会議所という対応は、この科目全体を通じて効いてきます。
第4章で見た「地方公共団体における創業支援の連携先」で、商工会(72.8%)が商工会議所(44.2%)を上回っていたのも、創業支援を行う自治体に町村が多く含まれるためでした。
正式名称は「商工会及び商工会議所による小規模事業者の支援に関する法律」です。
条文を引いておきます(小規模事業者支援法 第1条)。
商工会及び商工会議所がその機能を活用して小規模事業者の経営の改善発達を支援するための措置を講ずることにより、小規模事業者の経営基盤の充実を図り、もって国民経済の健全な発展に寄与することを目的とする。
この法律はさらに一歩踏み込んでいます。小規模事業者の課題に対して、事業計画を一緒に作り、それを着実に実行するところまで寄り添える。そういう体制と力を備えた商工会・商工会議所が立てる支援計画が「経営発達支援計画」です。これを国(経済産業大臣)が認定し、世に公表するしくみが置かれています。
| 項目 | 内容 |
|---|---|
| 計画の名称 | 経営発達支援計画 |
| 作成する者 | 商工会および商工会議所 |
| 認定・公表する者 | 国(経済産業大臣) |
計画を作るのは商工会・商工会議所の側である点に注意してください。小規模事業者が作る計画ではありません。支援する体制や能力を整えた支援機関を国が認定する、という構造です。
商工会・商工会議所が行っている相談・指導の事業で、小規模事業者の経営面と技術面を良くしていくことをねらいとしています。すでに学習した経営安定特別相談事業に加え、以下の事業があります。
1 経営指導員などによる相談・指導
経営指導員は、小規模事業者にとっての「ホームドクター」にあたります。金融、税務、労働、取引、経理──経営に必要なことなら分野を問わず相談に乗り、細かく指導していくのがこの事業です。
経営指導員=小規模事業者のホームドクターという比喩は、そのまま覚えておきましょう。病気になってから行く専門医ではなく、日頃から何でも相談できるかかりつけ医、という位置づけです。
2 記帳指導
小規模企業には、経営と家計が未分離なものが多く、企業として最低限必要な帳簿を作成していないものが多いという実態があります。商工会、商工会議所には、従来から企業記帳を専門的に指導する記帳専任職員、記帳指導員を配置しています。これら記帳専任職員は、小規模企業の記帳を指導するばかりでなく、必要に応じて企業のために記帳事務の代行も行っています。
指導だけでなく代行まで行うという点がポイントです。
第4章で学んだ数字を思い出してください。売上高1千万円以下の事業者の93.3%が経理事務を「1人」で行い、そのうち68.5%は代表者が兼務していました。記帳指導・記帳代行という支援は、まさにこの実態に対応するものです。
「経営と家計が未分離」という表現も、小規模事業者の特徴を端的に表す言葉として押さえておきましょう。第1章で学んだ生業的経営(家族労働を中心とし、家族の生活基盤の維持に重点を置く経営)とも通じる論点です。
商工会と商工会議所

試験のポイント
| 対象者 | ① 個人事業主・共同経営者・会社の役員で、常時使用する従業員が20人以下(商業・サービス業なら5人以下、ただし宿泊業・娯楽業は20人以下)<br>② 企業組合の役員で、事業に従事する組合員が20人以下<br>③ 協業組合の役員で、常時使用する従業員が20人以下<br>④ 農業を主に営む農事組合法人の役員で、常時使用する従業員が20人以下 |
| 掛金月額 | 1,000円〜70,000円(500円きざみ)<br>半年払や年払も可能<br>掛金は増額・減額が可能 |
| 支払方法 | 廃業、死亡、老齢または役員を退職した場合に支払<br>「一括」「分割(10年・15年)」「一括と分割の併用」から選択 |
| 税法上の特典 | 払った掛金は全額が所得控除になる。受け取るときの扱いは出口によって変わり、一括なら退職所得、分割なら雑所得。途中で解約した場合は一時所得として扱われる |
① 対象者に「事業協同組合の役員」は含まれない
対象となる組合は企業組合・協業組合・農事組合法人の役員です。事業協同組合の役員は、組合員数にかかわらず加入できません。
② 掛金は1,000円〜70,000円(500円きざみ)
他の共済制度と金額が違うので注意してください。
③ 税法上の扱いは「所得控除」
「税額控除」ではありません。その年に納付した掛金は、その年分の総所得金額から全額所得控除できます。
④ 受け取り方は3通り
「一括」「分割(10年・15年)」「一括と分割の併用」から選べます。
⑤ 所得区分が3つに分かれる
| 受け取り方 | 所得区分 |
|---|---|
| 一括払の共済金 | 退職所得 |
| 分割共済金 | 雑所得 |
| 解約の場合 | 一時所得 |
解約だけが一時所得という点が引っかけになります。
⑥ 契約者貸付制度
納付した掛金総額の範囲内で事業資金などの貸付けが無担保・無保証人で受けられます。経営セーフティ共済の「掛金総額の10倍」とは違うので、取り違えないようにしてください。
(設問1) この制度の加入対象に該当する者として、最も不適切なものはどれか。
ア 事業に従事する組合員数が10人の企業組合の役員
イ 事業に従事する組合員数が10人の事業協同組合の役員
ウ 常時使用する従業員数が10人の製造業の個人事業主、共同経営者
エ 常時使用する従業員数が10人の会社(製造業)の役員
答え:イ
事業協同組合の役員は、組合員数にかかわらず、小規模企業共済制度に加入できません。
(設問2) この制度に関する記述として、最も適切なものはどれか。
ア 掛金総額の10倍以内の範囲で事業資金の貸付制度を利用できる。
イ 共済金の受け取りは一括・分割どちらも可能である。
ウ その年に納付した掛金は、課税所得金額に税率を乗じて計算した税額から全額控除できる。
エ 月々の掛金は定額10,000円である。
答え:イ
所得控除と税額控除の違いは、財務・会計や経営法務でも問われる基本論点です。
| 用語 | 引く対象 |
|---|---|
| 所得控除 | 所得金額から引く(課税対象そのものを小さくする) |
| 税額控除 | 税額から引く(計算された税金そのものを小さくする) |
これまでに確認した3類型の共済制度(中小企業退職金共済制度、中小企業倒産防止共済制度、小規模企業共済制度)を以下の一覧にまとめます。本試験でも頻出の論点であるため、しっかりと確認してください。
| 項目 | 退職金共済 | 倒産防止共済 | 小規模企業共済 |
|---|---|---|---|
| 制定年度 | 1959年 | 1977年 | 1965年 |
| 運営主体 | 勤労者退職金共済機構 | 中小企業基盤整備機構 | 中小企業基盤整備機構 |
| 対象 | 従業者 | 中小企業 | 経営者 |
| 税金の取扱い | 法人:損金算入/個人:必要経費 | 法人:損金算入/個人:必要経費 | 経営者個人の所得から控除 |
| 掛金の範囲 | 5,000円〜30,000円(16種類) | 5,000円〜200,000円(5,000円きざみ) | 1,000円〜70,000円(500円きざみ) |
① 制定年度の順番は 退職金共済(1959年)→ 小規模企業共済(1965年)→ 倒産防止共済(1977年)
表の並び順(退職金・倒産防止・小規模)とは違うので、年号で並べ直す問題に注意してください。
② 運営主体は退職金共済だけが勤労者退職金共済機構
残り2つは中小企業基盤整備機構です。
③ 対象は「従業者/中小企業/経営者」
誰のための制度かが、この3つを分ける最大の軸です。
④ 税金の取扱いは小規模企業共済だけが「所得控除」
残り2つは損金算入(法人)・必要経費(個人)です。小規模企業共済は経営者個人のお金なので、会社の経費ではなく個人の所得から引く、という理屈です。
⑤ 掛金の刻みが3つとも違う
| 制度 | 範囲 | 刻み |
|---|---|---|
| 退職金共済 | 5,000円〜30,000円 | 16種類 |
| 倒産防止共済 | 5,000円〜200,000円 | 5,000円きざみ |
| 小規模企業共済 | 1,000円〜70,000円 | 500円きざみ |
上限額の順番は 倒産防止(200,000円)> 小規模企業(70,000円)> 退職金(30,000円)。そして下限が1,000円なのは小規模企業共済だけです。
小規模企業共済制度
試験のポイント
| 金利 | 低利(基準金利より低い) |
「低利」であって「無利子」ではない点、そして中小企業事業ではなく国民生活事業である点に注意してください。
常時使用する従業員が20人以下(商業・サービス業の場合は5人以下。ただし、宿泊業・娯楽業は20人以下)の法人・個人事業主です。
1. 商工会・商工会議所の経営指導員による経営指導を原則6か月以上受けていること
2. 所得税、法人税、事業税、都道府県民税などの税金を原則として完納していること
3. 原則として同一の商工会・商工会議所の地区内で1年以上事業を行っていること
4. 商工業者であり、かつ日本政策金融公庫の融資対象業種を営んでいること
数字は2つ。経営指導は6か月以上、同一地区での事業は1年以上です。どちらがどちらかを取り違えないようにしてください。
| 項目 | 内容 |
|---|---|
| 対象資金 | 設備資金および運転資金 |
| 貸付限度額 | 2,000万円(1,500万円超の貸付を受けるには、貸付前に事業計画を作成し、貸付後に残高が1,500万円以下になるまで、経営指導員による実地訪問を半年毎に1回受ける必要がある) |
| 貸付期間 | 設備資金10年以内、運転資金7年以内(据置期間は設備資金が2年以内、運転資金が1年以内) |
限度額2,000万円のうち1,500万円を超える部分には追加の条件がつくという二段構えになっています。
```
商工会・商工会議所(審査会の審査)──融資の推薦──→ 日本政策金融公庫
↑報告 │
経営指導員(調査) │審査・資金の貸付け
↓経営指導 ↑推薦申込み ↓
小規模事業者 ←──────────────────────────────┘
```
流れを言葉にすると次のとおりです。
1. 小規模事業者が経営指導員から経営指導を受ける
2. 小規模事業者が商工会・商工会議所に推薦申込みをする
3. 経営指導員が調査し、商工会・商工会議所に報告する
4. 商工会・商工会議所の審査会の審査を経て、日本政策金融公庫に融資の推薦をする
5. 日本政策金融公庫が審査し、小規模事業者に資金の貸付けを行う
商工会・商工会議所が推薦し、公庫が貸すという役割分担が核心です。商工会・商工会議所がお金を貸すわけではありません。
マル経融資(通常枠)に関する記述として、最も不適切なものはどれか。
ア 貸付期間は、運転資金7年以内、設備資金10年以内である。
イ 貸付限度額は2,000万円である。
ウ 金利は日本政策金融公庫の基準金利である。
エ 日本政策金融公庫の審査を経て、融資が実施される。
答え:ウ
マル経融資の金利は低利です(基準金利より低い)。「基準金利である」という記述は誤りになります。
小規模企業活性化法により、中小企業信用保険法、小規模企業共済法、小規模支援法の各施行令が改正され、中小企業基本法の規定(定義)とは別に、宿泊業と娯楽業については、従業員20人以下の事業者を「小規模企業」とすることとなりました。
これにより、宿泊業と娯楽業の従業員20人以下の事業者は、信用保証協会の無担保無保証人保証(特別小口保証)、小規模企業共済制度、小規模事業者経営改善資金融資制度(マル経融資)を利用することができることとなりました。
ただし、中小企業基本法では従来どおりであり、宿泊業と娯楽業であっても従業員5人以下が、小規模企業(者)の範囲となります。
ここは非常に紛らわしいので、表で整理します。
| 法律・制度 | 宿泊業・娯楽業の小規模企業の範囲 |
|---|---|
| 中小企業基本法 | 従業員5人以下(サービス業として扱う。従来どおり) |
| 中小企業信用保険法(特別小口保証) | 従業員20人以下 |
| 小規模企業共済法(小規模企業共済制度) | 従業員20人以下 |
| 小規模支援法(マル経融資) | 従業員20人以下 |
「基本法では5人以下、施行令が改正された3つの制度では20人以下」という二重構造です。施策の実務では20人以下まで使えるが、基本法上の定義は5人以下のまま、ということになります。
変化する経営環境の中で持続的に事業を発展させていくため、小規模事業者が経営計画を作成し、その計画に沿って行う販路開拓や生産性向上に取り組む費用等を支援(補助)する事業です。
常時使用する従業員が20人以下(商業・サービス業の場合は5人以下。ただし、宿泊業・娯楽業は20人以下)の法人・個人事業主
商工会・商工会議所の支援を受けながら取り組む事業であること
通常枠:補助上限額50万円、補助率3分の2以内
| 項目 | 内容 |
|---|---|
| 対象 | 小規模事業者(20人以下/5人以下、宿泊業・娯楽業は20人以下) |
| 要件 | 商工会・商工会議所の支援を受けながら取り組む事業 |
| 補助上限額(通常枠) | 50万円 |
| 補助率(通常枠) | 3分の2以内 |
| 支援対象の取組 | 販路開拓や生産性向上 |
第4章で学んだとおり、小規模事業者が特に重要と考える経営課題の1位は「販路開拓・マーケティング」(25.6%)でした。この補助金は、まさにその課題に直接応えるものです。
中小企業診断士のA氏は、小規模事業者のB氏から「小規模事業者持続化補助金について教えてほしい」との相談を受けた。
A氏:「小規模事業者は、人口減少や高齢化などによる地域の需要の変化に対応していくことが欠かせません。小規模事業者持続化補助金は、小規模事業者のビジネスプランに基づく経営を推進するため、①経営計画を作成し、その経営計画に基づく②取り組みを支援するものです。」
(設問1) 下線部①の経営計画に関する記述として、最も適切なものはどれか。
ア 経営改善支援センターの助言等を受けて作成する。
イ 商工会・商工会議所の助言等を受けて作成する。
ウ 地域の金融機関の助言等を受けて作成する。
エ 認定支援機関の助言等を受けて作成する。
答え:イ
小規模事業者持続化補助金は、商工会・商工会議所の支援を受けながら取り組む事業であることが要件となります。
なお、選択肢アの経営改善支援センターは、令和4年4月1日に、中小企業活性化協議会に整理統合されました。
(設問2) 下線部②に該当する取り組みとして、最も適切なものはどれか。
ア 雇用調整の取り組み
イ 事業承継の取り組み
ウ 販路開拓の取り組み
エ 連鎖倒産防止の取り組み
答え:ウ
小規模事業者持続化補助金の支援対象となる取組は、販路開拓や生産性向上です。
この節で学んだ4本は、いずれも商工会・商工会議所が関わっています。
| 施策 | 商工会・商工会議所の役割 | 実施・認定する者 |
|---|---|---|
| 経営改善普及事業 | 自ら相談・指導を行う | ― |
| 経営発達支援計画 | 計画を作成する | 国(経済産業大臣)が認定・公表 |
| マル経融資 | 経営指導を行い、融資を推薦する | 日本政策金融公庫(国民生活事業)が貸付 |
| 持続化補助金 | 支援を行う(要件) | ― |
小規模企業対策の入口はすべて商工会・商工会議所──この一点を軸にすれば、4つの施策が一本の線でつながります。
マル経融資と小規模事業者持続化補助金
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
