
令和3年度 第10問 設問1 解説
問題文
以下の貸借対照表と損益計算書について、下記の設問に答えよ。 貸借対照表(2020 年度末) 資産の部 負債および純資産の部 Ⅰ 流動資産 40,000 Ⅰ 流動負債 50,000 現金・預金 2,000 Ⅱ 固定負債 34,000 受取手形・売掛金 16,000 商品 9,000 Ⅲ 純資産 その他 13,000 株主資本 66,000 Ⅱ 固定資産 110,000 資産合計 150,000 負債・純資産合計 150,000 損益計算書(2020 年度) Ⅰ 売上高 220,000 Ⅱ 売上原価 160,000 売上総利益 60,000 Ⅲ 販売費・一般管理費 50,000 営業利益 10,000 Ⅳ 営業外収益 受取利息 4,000 Ⅴ 営業外費用 支払利息 1,000 その他 1,000 税引前当期純利益 12,000 法人税、住民税及び事業税 3,600 当期純利益 8,400 (単位:千円) (単位:千円) 固定長期適合率として、最も適切なものはどれか。
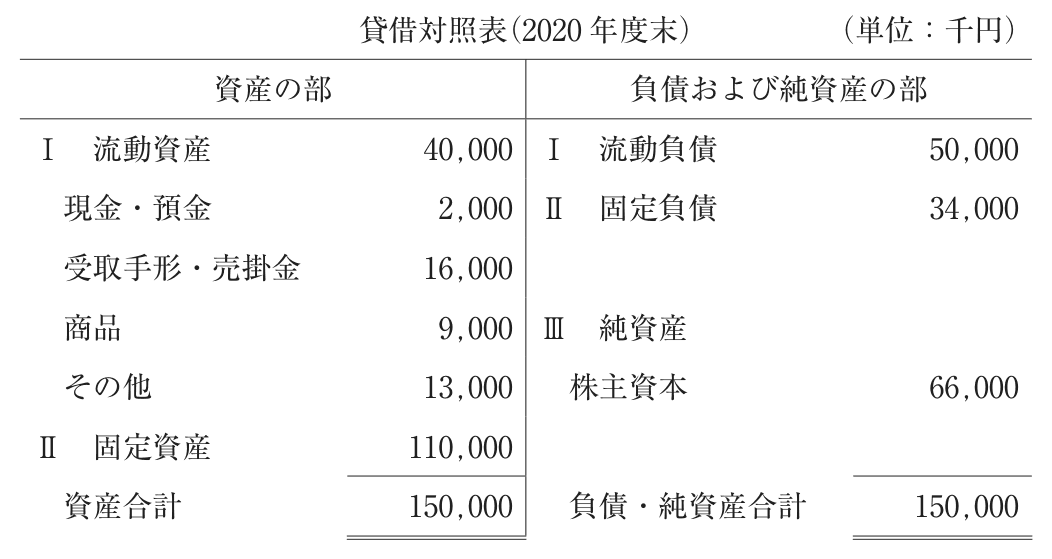
図は問題冊子から転載しています。画像を押すと拡大して見られます。
解説
固定長期適合率は「固定資産÷(固定負債+純資産)×100」で算出する。本問では固定資産110,000千円を、固定負債34,000千円と純資産(株主資本)66,000千円の合計100,000千円で割ると、110,000÷100,000×100=110%となり、イが正解である。 エの167%は、分母を純資産66,000千円のみとした「固定比率」(110,000÷66,000×100≒167%)であり、固定長期適合率とよく似た指標のため混同しやすい。アの60%やウの150%は、流動資産や流動負債など異なる項目を分母・分子に用いた誤算であり、いずれも定義に合致しない。 判断の手順としては、まず「分子は必ず固定資産」、次に「分母は自己資本のみか、長期資金(固定負債+純資産)かを問題
この問題を実際に解いてみる
プレミアム会員は年度別・科目別演習が無制限