
令和3年度 第10問 設問2 解説
問題文
以下の貸借対照表と損益計算書について、下記の設問に答えよ。 貸借対照表(2020 年度末) 資産の部 負債および純資産の部 Ⅰ 流動資産 40,000 Ⅰ 流動負債 50,000 現金・預金 2,000 Ⅱ 固定負債 34,000 受取手形・売掛金 16,000 商品 9,000 Ⅲ 純資産 その他 13,000 株主資本 66,000 Ⅱ 固定資産 110,000 資産合計 150,000 負債・純資産合計 150,000 損益計算書(2020 年度) Ⅰ 売上高 220,000 Ⅱ 売上原価 160,000 売上総利益 60,000 Ⅲ 販売費・一般管理費 50,000 営業利益 10,000 Ⅳ 営業外収益 受取利息 4,000 Ⅴ 営業外費用 支払利息 1,000 その他 1,000 税引前当期純利益 12,000 法人税、住民税及び事業税 3,600 当期純利益 8,400 (単位:千円) (単位:千円) インタレスト・カバレッジ・レシオとして、最も適切なものはどれか。
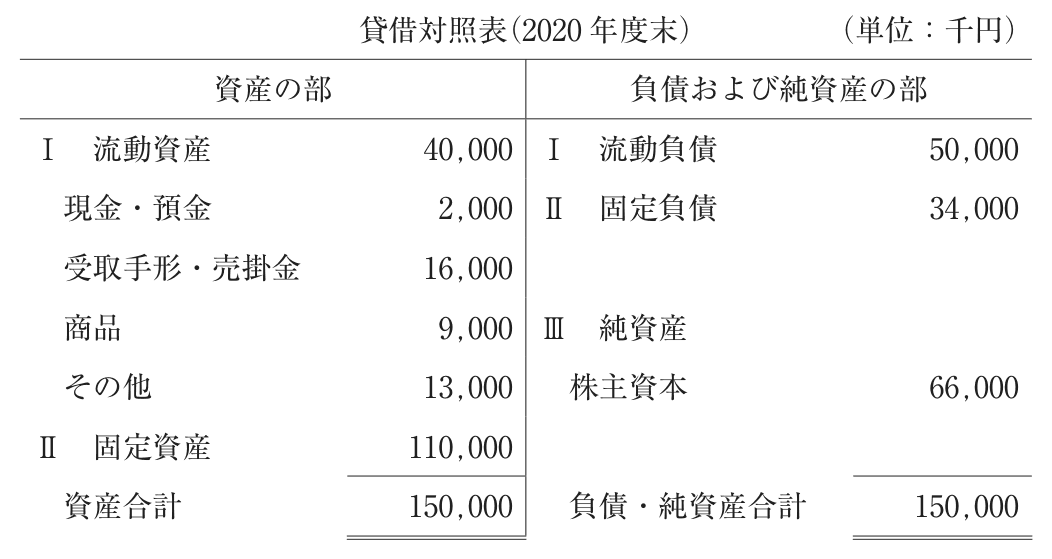
図は問題冊子から転載しています。画像を押すと拡大して見られます。
解説
インタレスト・カバレッジ・レシオは「利息の支払能力」を測る指標で、計算式は(営業利益+受取利息・配当金)÷支払利息です。本問では営業利益10,000+受取利息4,000=14,000を、支払利息1,000で割ると14倍となり、正解はエです。 ウの12倍は税引前当期純利益12,000をそのまま支払利息1,000で割った誤り(営業外収益・費用の内訳を無視して最終利益を使ってしまうミス)です。イの11倍は営業利益10,000に営業外費用の「その他」1,000を加えて支払利息で割るなど、分子・分母の対象範囲を誤って計算したケースです。アの4倍は算出根拠が対応せず、明らかに指標の定義から外れた数値です。 判断の手順としては、まず「分子は本業+金融収益(営業利益+受取利息等)」「分母は金融費用(支払利息)」という対応関係を固定し、損益計算書の営業外項目のうち“受取利息”と“支払利息”だけを抜き出して計算することを徹底すると迷いにくくなります。税引前利益や営業外費用の他項目を安易に使わないよう注意しましょう。
この問題を実際に解いてみる
プレミアム会員は年度別・科目別演習が無制限